Trong báo cáo phân tích trước phiên giao dịch ngày 12/11, các công ty chứng khoán đưa ra khuyến nghị mua đối với VPB, DXG và HHV. Trong khi đó, cổ phiếu VHC được BVSC đánh giá ở mức trung lập.
CTCK BIDV (BSC) duy trì khuyến nghị mua đối với cổ phiếu Ngân hàng TMCP Việt Nam Thịnh Vượng (VPB), với giá mục tiêu năm 2026 là 31.800 đồng/CP, tương ứng tiềm năng tăng 43% so với giá ngày 11/11/2026.
BSC đánh giá kết quả kinh doanh quý III/2026 của VPB tích cực, lợi nhuận bám sát dự báo. Tuy nhiên, ngân hàng cần lưu ý tình trạng NIM thu hẹp và nợ nhóm 2 tăng lên 3,56%, cao hơn 0,40 điểm % so với quý trước. Tỷ lệ bao phủ nợ xấu giảm còn 54%.
Ở chiều tích cực, CAR hợp nhất đạt 13,84%. VPB đang triển khai chào bán riêng lẻ 5% vốn và đàm phán với một nhà đầu tư nước ngoài. BSC giữ nguyên dự báo lợi nhuận trước thuế năm 2026 và 2027 lần lượt đạt 39.246 tỷ đồng và 49.020 tỷ đồng, tăng tương ứng 28% và 25% so với năm trước. PB FW 2026F ở mức 1,06 lần, thấp hơn 20% so với bình quân 5 năm.
Với cổ phiếu CTCP Bluemarq Group (DXG), CTCK Tiên Phong (TPS) đưa ra khuyến nghị mua, giá mục tiêu 14.000 đồng/CP.
Theo TPS, DXG đã vượt đường trendline giảm nối hai đỉnh tháng 5/2026 và tháng 8/2026, củng cố mô hình hai đáy với vùng đáy quanh 9.300 đồng/CP. Đáng chú ý, khối lượng giao dịch phiên 06/11 tăng gấp 2,6 lần bình quân 20 phiên.
Giá DXG hiện nằm trên các đường EMA10, EMA20 và EMA50, cho thấy xu hướng ngắn hạn chuyển biến tích cực. Tuy nhiên, cổ phiếu vẫn dưới EMA100 và EMA200, tương ứng vùng 11.070-12.040 đồng/CP. Một số chỉ báo Stochastic và CCI đã vào vùng quá mua, do đó khả năng rung lắc ngắn hạn vẫn hiện hữu. TPS đánh giá cổ phiếu cần giữ vùng hỗ trợ 10.360-10.520 đồng/CP để duy trì xu hướng tăng.
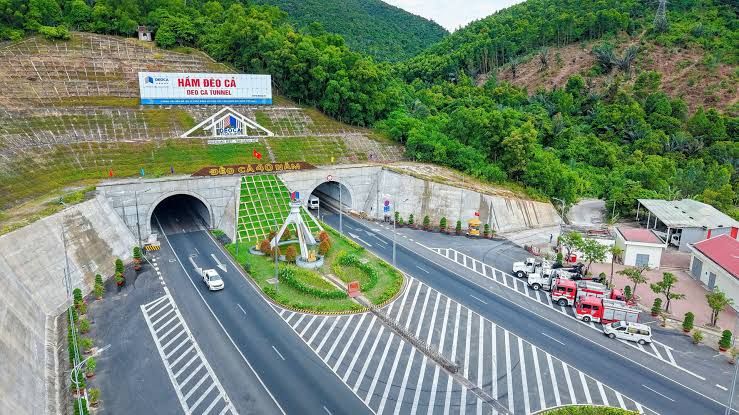
Đối với cổ phiếu CTCP Đầu tư Hạ tầng Giao thông Đèo Cả (HHV), CTCK Vietcombank (VCBS) duy trì khuyến nghị mua với giá định giá hợp lý 12.799 đồng/CP.
VCBS dự báo doanh thu năm 2026 của HHV đạt 4.218 tỷ đồng, tăng 10,9%; lợi nhuận thuần đạt 799 tỷ đồng, tăng 18,9% so với năm trước, tương ứng EPS 1.177 đồng/CP.
Triển vọng doanh nghiệp được hỗ trợ bởi lượng hợp đồng xây lắp ký mới hơn 5.300 tỷ đồng trong 9 tháng đầu năm 2026. Biên lợi nhuận gộp mảng xây lắp đạt 12,1%, cải thiện so với mức 4,9% cùng kỳ năm trước.
Ngoài ra, HHV kỳ vọng nhận khoảng 6.860 tỷ đồng vốn ngân sách Nhà nước theo Nghị định 122/2026/NĐ-CP cho dự án hầm Đèo Cả và cao tốc Bắc Giang - Lạng Sơn. Khoản tiền này có thể được giải ngân từ cuối năm 2026 đến quý I/2027, tương đương khoảng 39% dư nợ vay.
Hoạt động BOT cũng ghi nhận tăng trưởng lưu lượng phương tiện tại trạm Cù Mông và tuyến Bắc Giang - Lạng Sơn lần lượt đạt 51,1% và 25,2%. Bên cạnh đó, HHV đang đề xuất tham gia 9 dự án PPP với tổng vốn đầu tư hơn 230.000 tỷ đồng, trong đó tỷ lệ vốn Nhà nước tại một số dự án có thể lên tới 50%, riêng Đồng Đăng - Trà Lĩnh gần 70%.
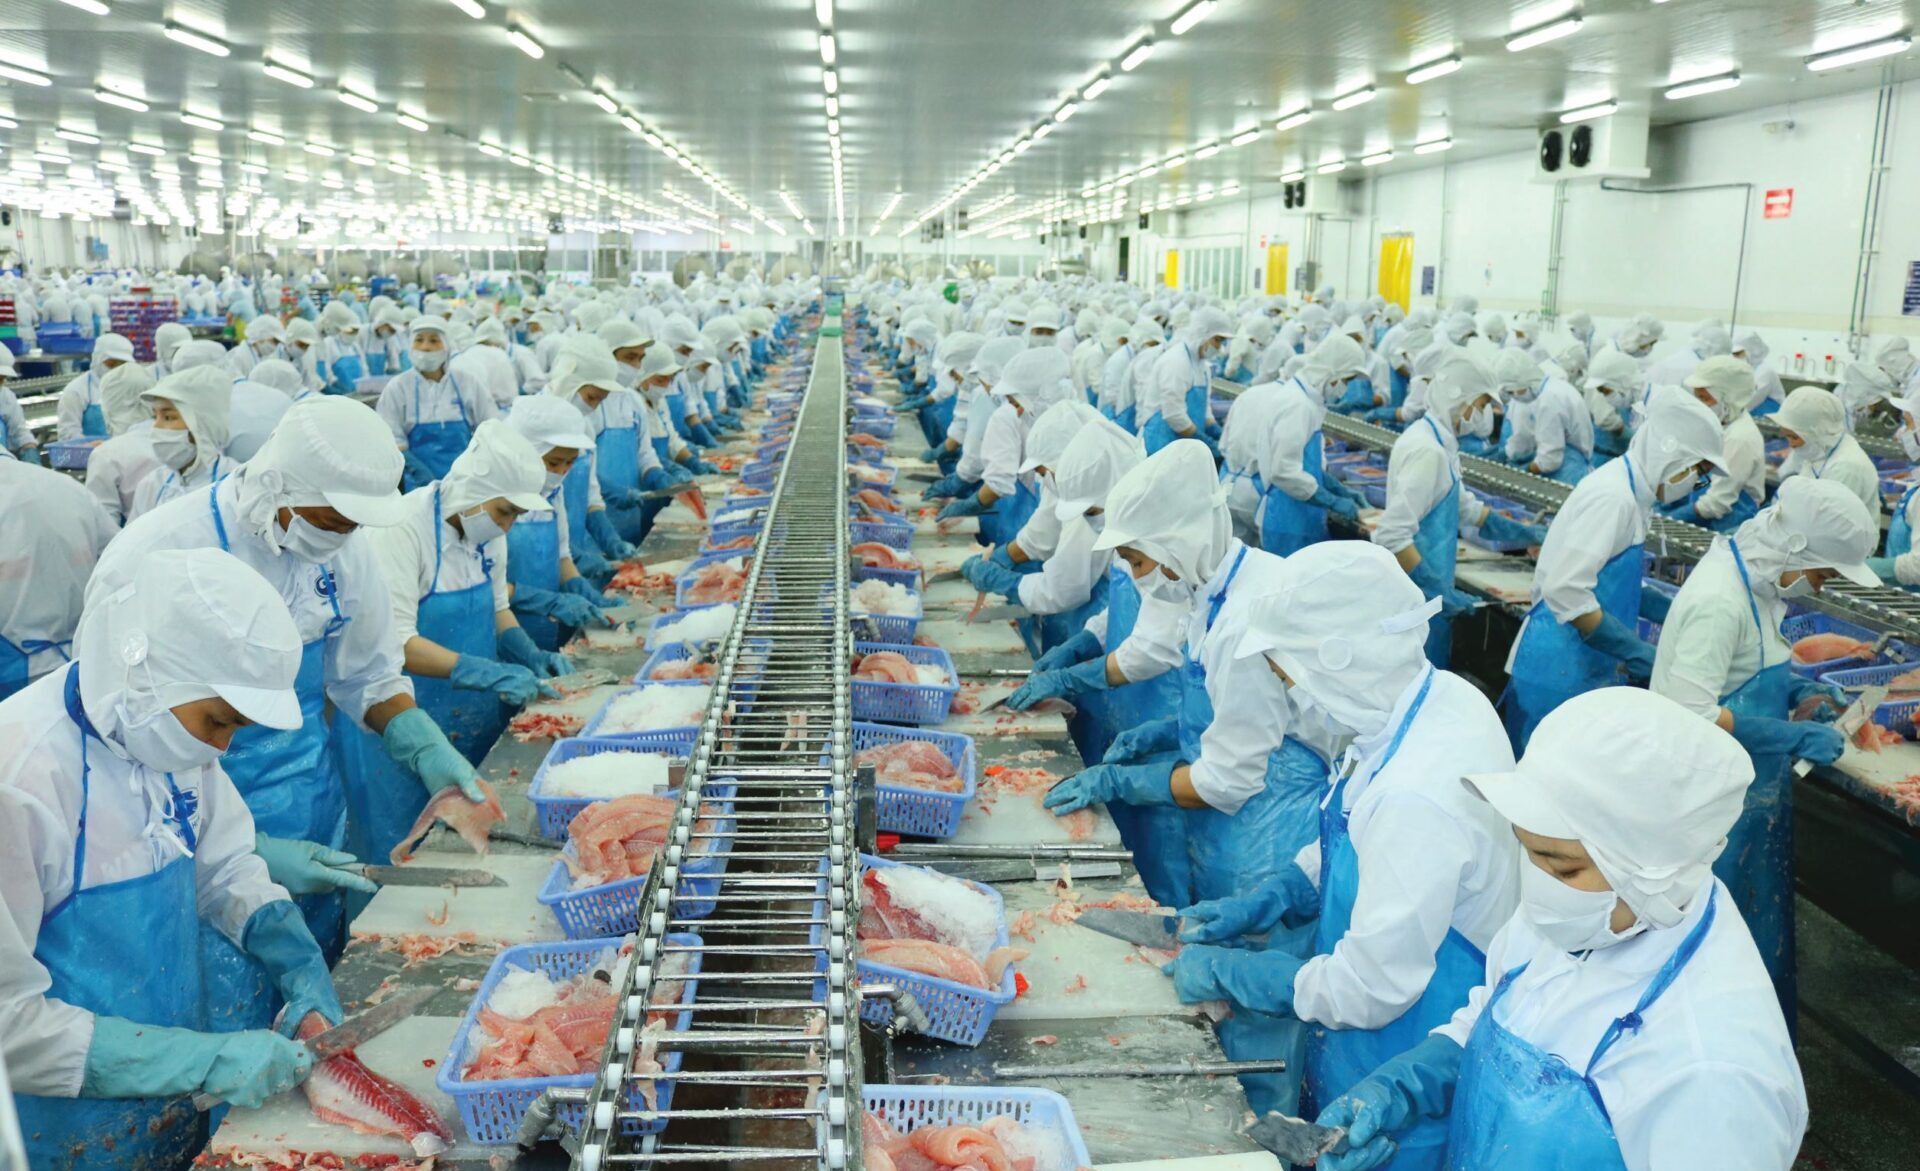
CTCK Bảo Việt (BVSC) khuyến nghị trung lập đối với cổ phiếu CTCP Vĩnh Hoàn (VHC), với giá mục tiêu 54.400 đồng/CP, cao hơn 9% so với giá đóng cửa ngày 10/11/2026.
BVSC sử dụng bốn phương pháp FCFF, FCFE, P/E và P/B để định giá VHC. Hiện cổ phiếu đang giao dịch ở mức TTM P/E 8,3 lần, thấp hơn mức bình quân một năm là 8,5 lần.
Theo BVSC, mức thuế CBPG khả quan tại Mỹ cùng khả năng đa dạng hóa thị trường có thể hỗ trợ Vĩnh Hoàn trong quá trình đàm phán đơn hàng, trong bối cảnh chính sách thuế quan còn nhiều biến động. Tuy nhiên, dư địa tăng giá theo định giá của công ty chứng khoán chưa đủ lớn để đưa ra khuyến nghị mua.