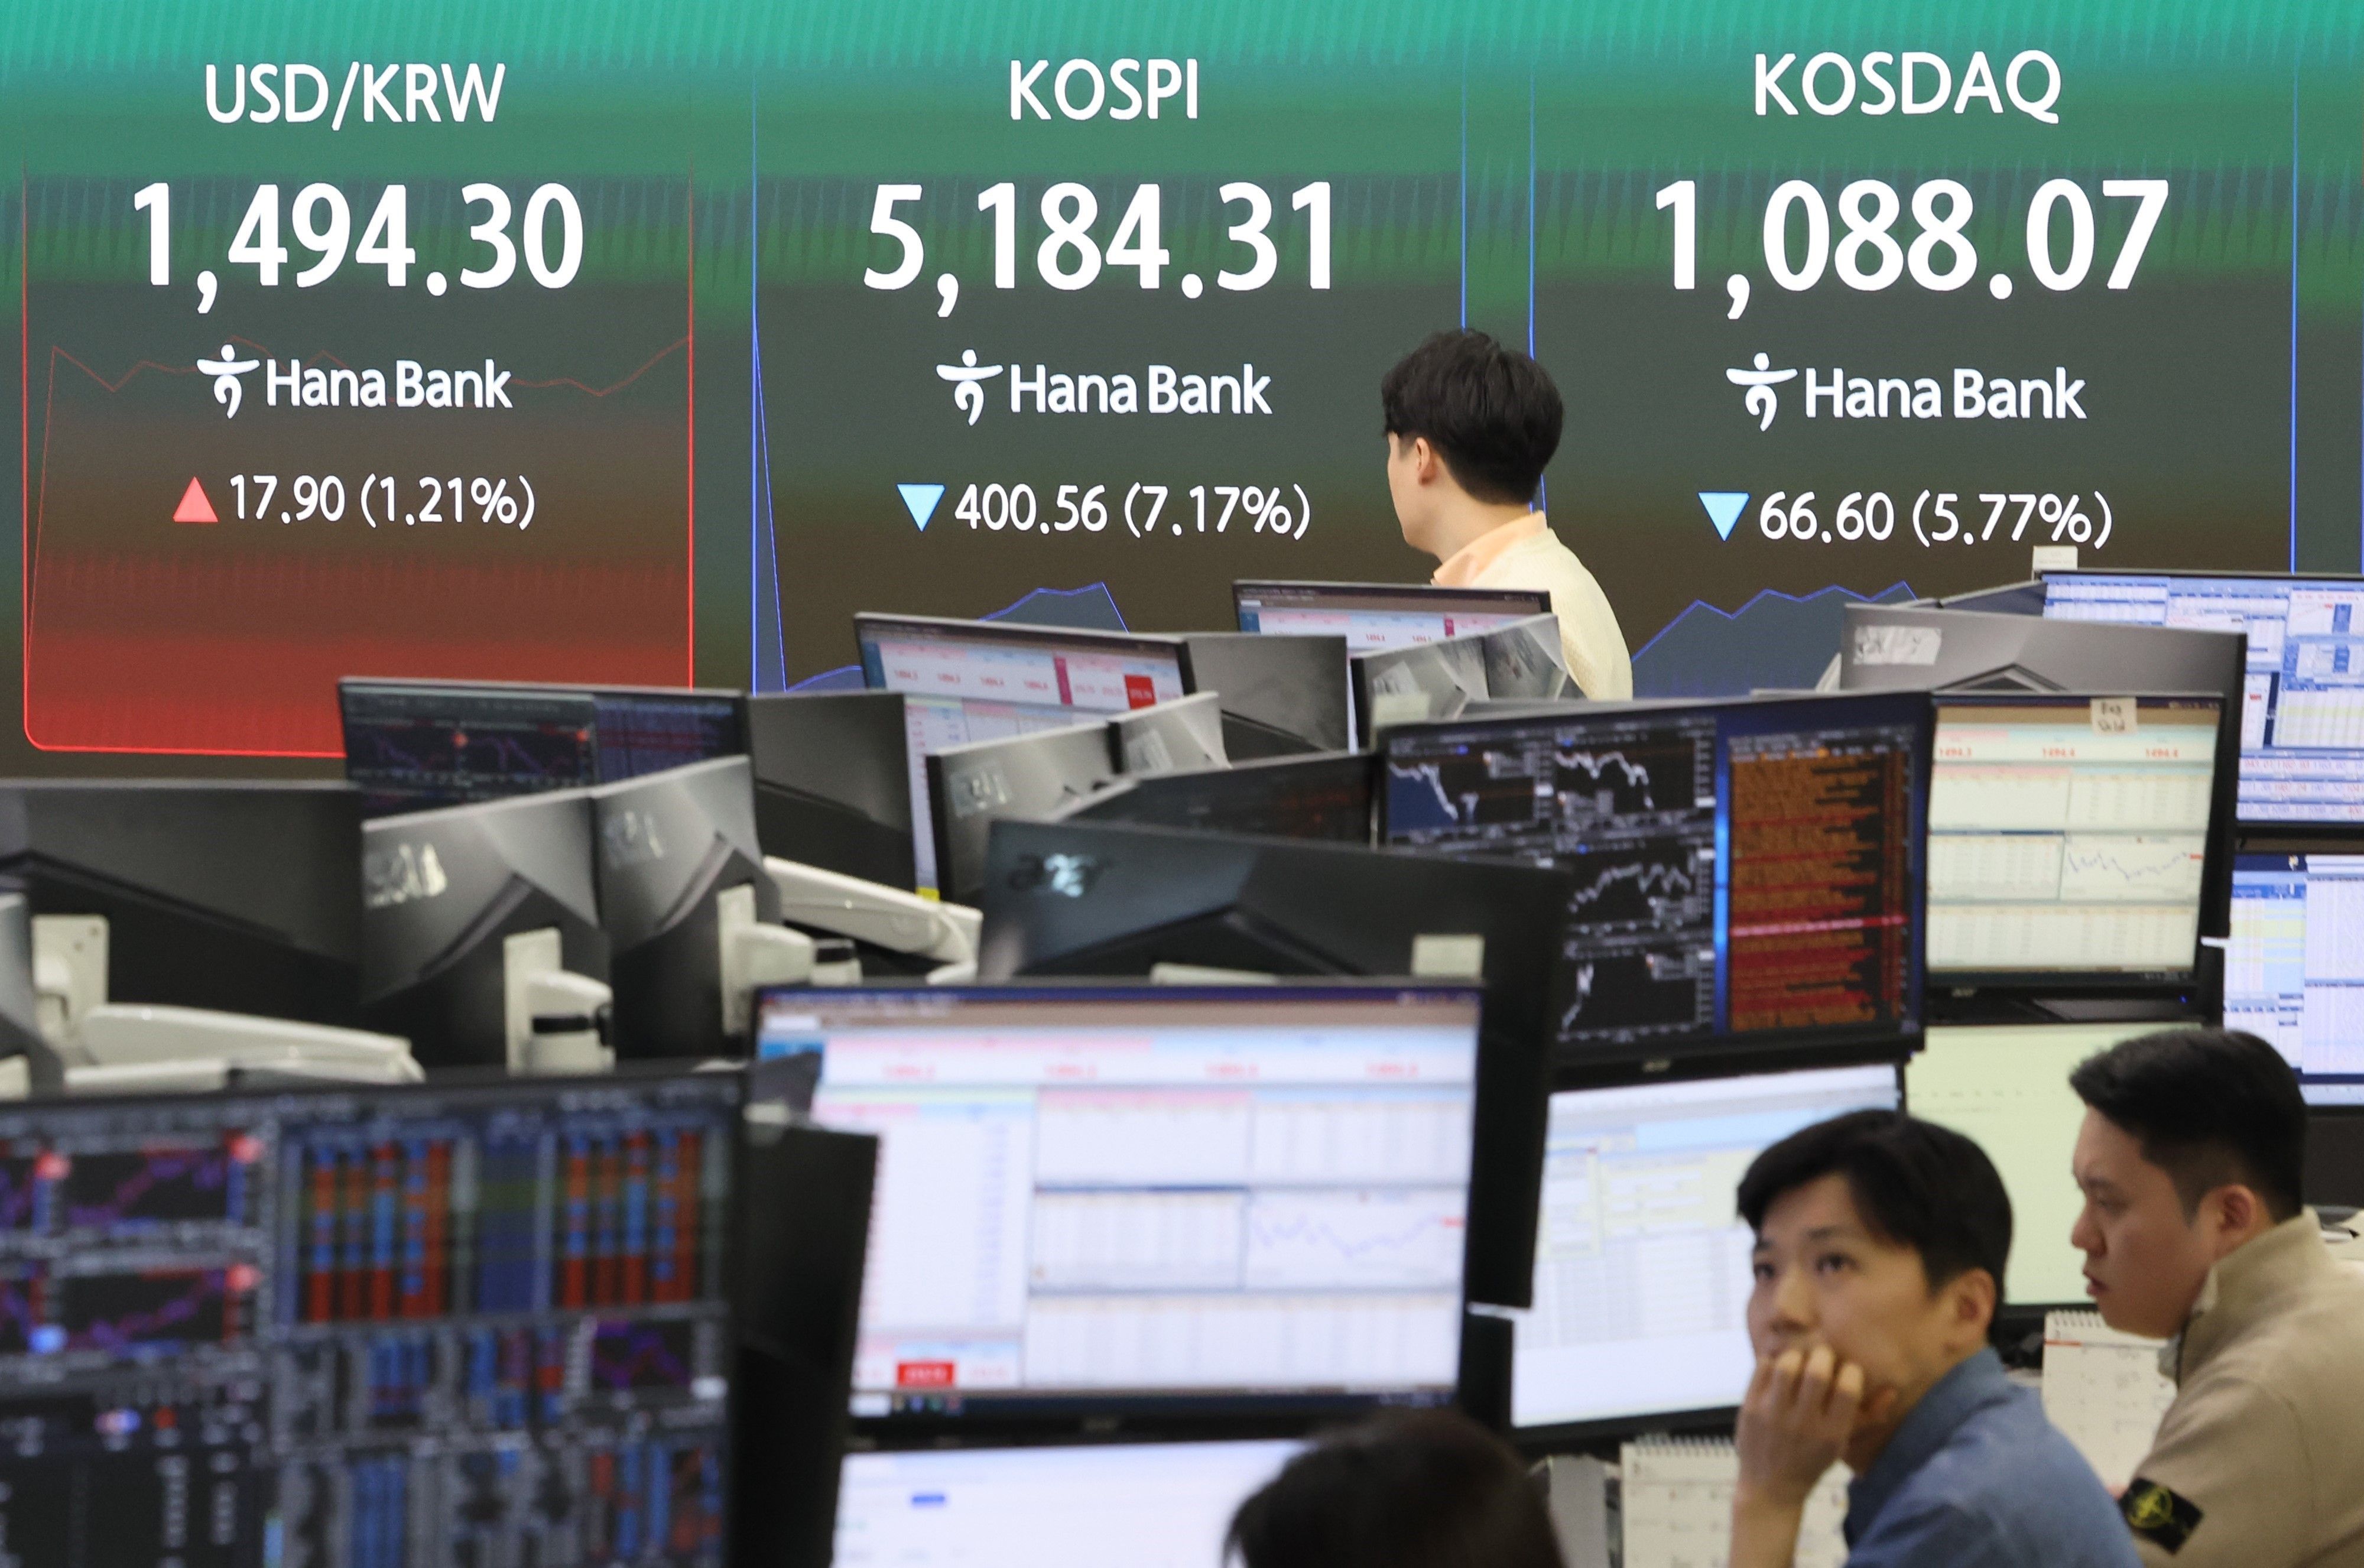
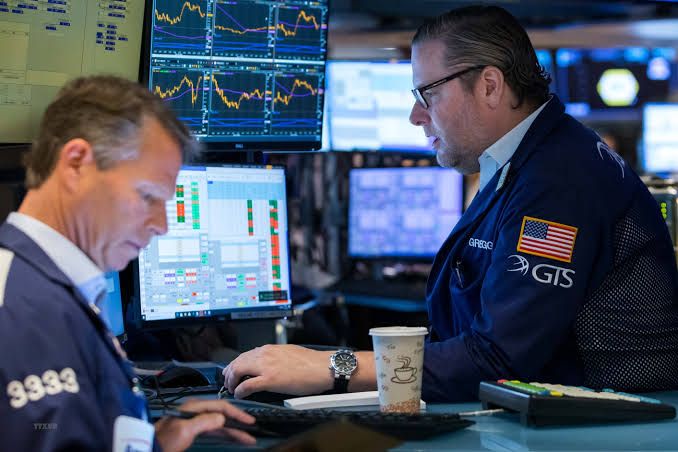
Chốt phiên đầu tuần, số mã giảm chiếm áp đảo trên diện rộng. Tại sàn New York, số cổ phiếu giảm gấp 3,22 lần số cổ phiếu tăng; tỷ lệ này trên sàn Nasdaq là 3,2 lần. Chỉ số Nasdaq Composite giảm mạnh nhất khi mất 626,52 điểm (tương đương 2,5%), xuống mức 24.509,76 điểm.
Chỉ số S&P 500 giảm phiên thứ ba liên tiếp, mất 145,08 điểm (1,9%) còn 7.416,59 điểm. Chỉ số Dow Jones Industrial Average giảm 739,38 điểm (1,4%) xuống 51.608,17 điểm, trong khi chỉ số Russell 2000 của nhóm vốn hóa nhỏ mất 1,7%, chốt tại 2.742,94 điểm.
Nguyên nhân chính của đợt giảm này đến từ nhóm doanh nghiệp liên quan đến AI. Theo hãng tin AP, cổ phiếu Nvidia tiếp tục bị bán mạnh sau thông tin CEO Jensen Huang rời vị trí lãnh đạo công bố hồi tuần trước. Việc thay đổi nhân sự cấp cao khiến nhà đầu tư nghi ngờ về khả năng duy trì vị thế và tốc độ tăng trưởng của hãng chip này.
Tâm lý lo ngại lan sang các doanh nghiệp phần cứng và hạ tầng điện toán liên quan. Chỉ số bán dẫn Philadelphia Semiconductor Index giảm 4,6%. Cổ phiếu Intel và Micron cùng giảm hơn 6%, Dell giảm 6,6%, còn Super Micro Computer mất 5,8%. Các đơn vị cung cấp dịch vụ điện toán đám mây là CoreWeave và Nebius lần lượt giảm 6,2% và 7,5%. Nhóm tập đoàn công nghệ lớn gồm Alphabet, Amazon và Meta giảm từ 2,5% đến 3,3%.
Áp lực bán duy trì ngay cả khi Nvidia chuẩn bị công bố kết quả kinh doanh quý vào ngày 17/11. Theo dự báo được Reuters dẫn lại, doanh thu của doanh nghiệp này ước đạt 109,1 tỷ USD, lợi nhuận tăng 90,4% so với cùng kỳ. Tuy nhiên, nhiều nhà đầu tư vẫn chọn cách giảm tỷ trọng cổ phiếu công nghệ do đánh giá lại mức độ rủi ro của toàn ngành AI thay vì chỉ phản ứng với số liệu của một công ty.
Bên cạnh yếu tố ngành công nghệ, thông tin về chính sách tiền tệ cũng tác động tiêu cực đến giao dịch. Trong ngày 16/11, Chủ tịch Cục Dự trữ Liên bang Mỹ (Fed) Kevin Warsh nhận định công nghệ có thể giúp tăng trưởng kinh tế, nhưng cũng có thể làm tăng thất nghiệp nếu hiệu quả đầu tư không đạt mức kỳ vọng.
Dữ liệu từ công cụ CME FedWatch được Reuters dẫn lại cho thấy, thị trường đang dự báo 93,7% khả năng Fed sẽ tăng lãi suất thêm 0,25 điểm phần trăm trong cuộc họp tháng 12. Lãi suất cao hơn làm giảm sức hút của các cổ phiếu công nghệ vốn phụ thuộc nhiều vào dòng tiền kỳ vọng trong tương lai. Ở các thị trường khác, giá dầu Brent giảm 3,5% xuống 92,44 USD/thùng, còn lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm giảm nhẹ từ 5,15% xuống 5,13%. Dù các số liệu này cho thấy áp lực lạm phát giảm bớt, thị trường cổ phiếu vẫn không cải thiện được đà giao dịch.
Tính từ đầu năm đến hết phiên 16/11, các chỉ số chứng khoán chính của Mỹ vẫn giữ được mức tăng trưởng dương. Russell 2000 tăng 10,5%, S&P 500 tăng 8,3%, Dow Jones tăng 7,4% và Nasdaq tăng 5,5%. Trong các phiên tới, giao dịch trên thị trường Mỹ sẽ phụ thuộc vào báo cáo tài chính của Nvidia cùng biên bản cuộc họp của Ủy ban Thị trường Mở Liên bang (FOMC) công bố ngày 18/11.