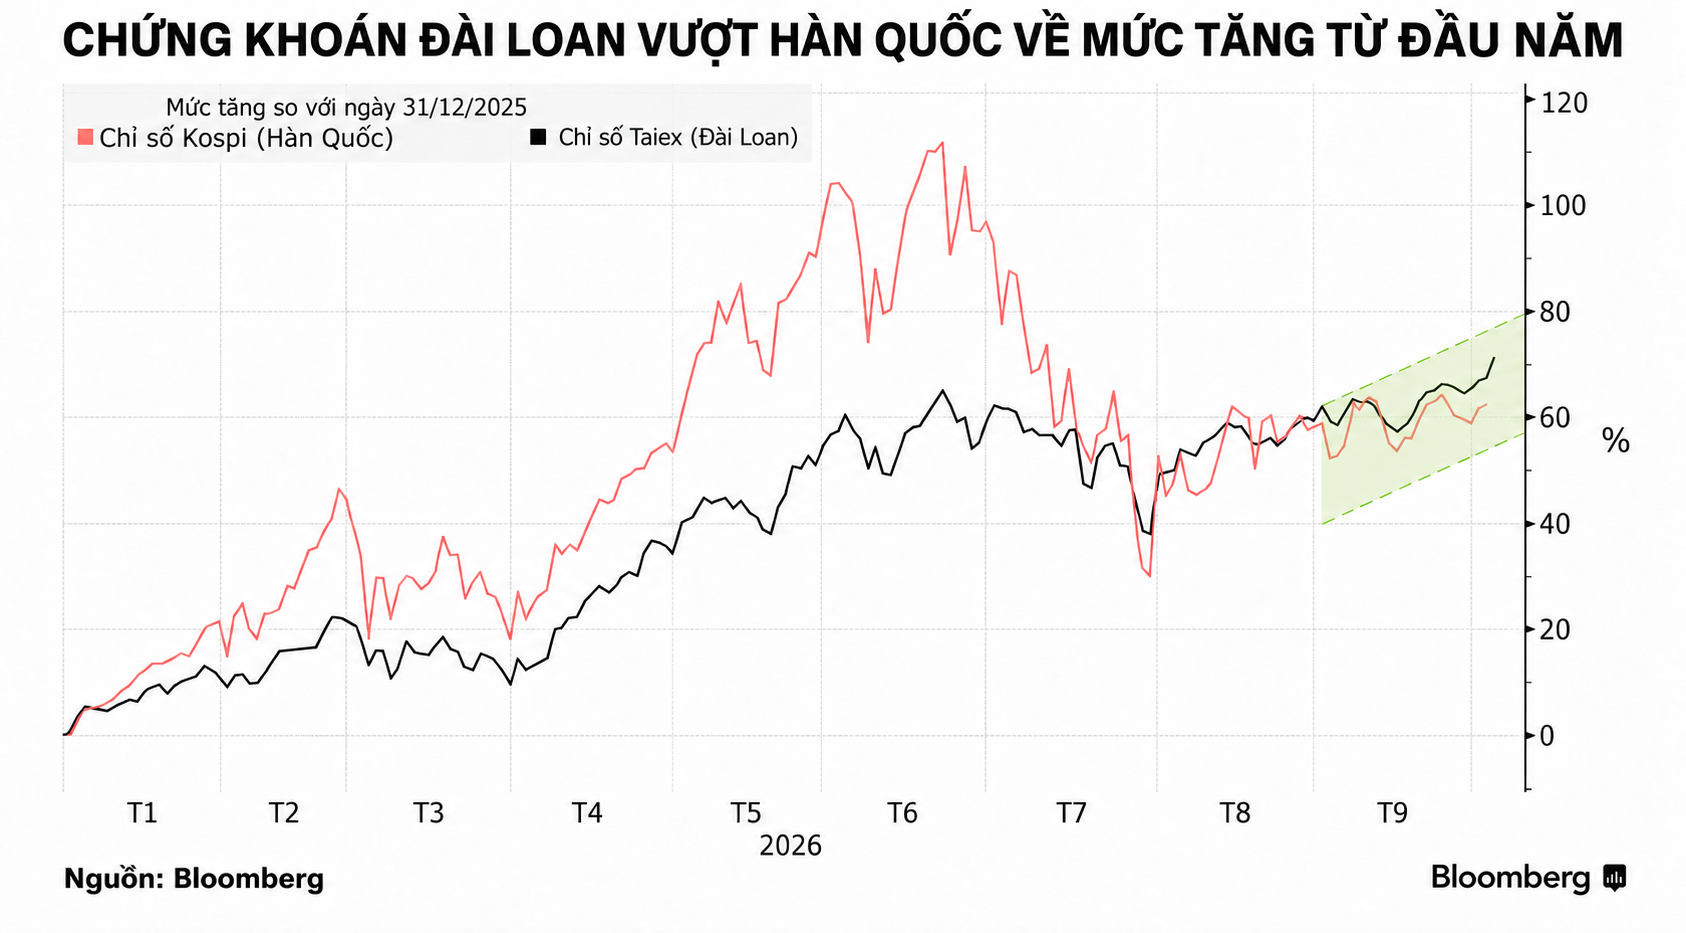
Với mức tăng 72% từ đầu năm 2026, chỉ số Taiex của Đài Loan đã vượt Kospi của Hàn Quốc để dẫn đầu trong hơn 90 chỉ số chứng khoán được hãng tin Bloomberg theo dõi. Kospi đứng thứ hai, với mức tăng khoảng 63%...
Cả hai thị trường đều hưởng lợi lớn từ làn sóng đầu tư vào trí tuệ nhân tạo (AI) và đã thay nhau giữ vị trí dẫn đầu trong năm nay.
Tuy nhiên, khi năm 2026 bước vào những tháng cuối, Đài Loan đang được nhiều nhà đầu tư đánh giá là lựa chọn hấp dẫn hơn, nhờ các doanh nghiệp tham gia vào nhiều khâu của chuỗi cung ứng AI và có triển vọng lợi nhuận tích cực hơn.
LỢI THẾ TỪ CHUỖI CUNG ỨNG AI
Trong quý 3, mức tăng của Taiex cao hơn Kospi khoảng 23 điểm phần trăm, đánh dấu khoảng cách lớn nhất kể từ đầu thế kỷ này.
Triển vọng lợi nhuận cũng cho thấy Đài Loan đang chiếm ưu thế. Theo dữ liệu do Bloomberg tổng hợp, trong quý 3, các nhà phân tích nâng dự báo lợi nhuận của những doanh nghiệp thuộc Taiex khoảng 19%, so với mức điều chỉnh tăng khoảng 15% đối với các doanh nghiệp thuộc Kospi. Đây là lần đầu tiên kể từ tháng 3/2025, mức điều chỉnh tăng dự báo lợi nhuận của thị trường Đài Loan vượt Hàn Quốc.
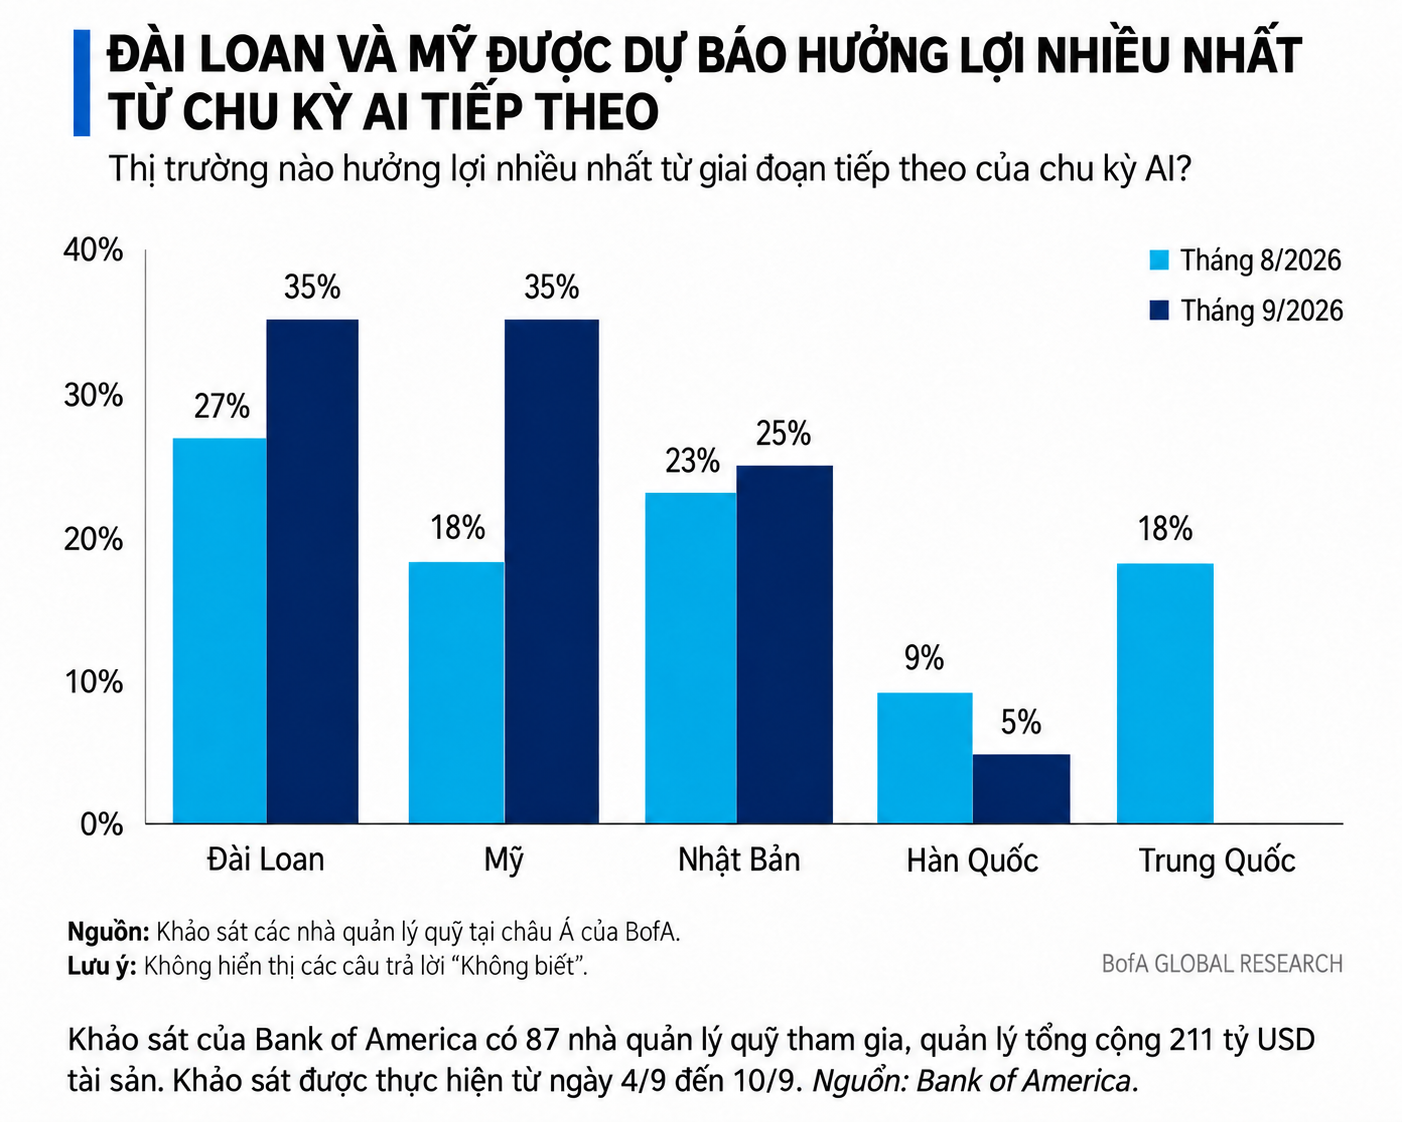
Xu hướng này được phản ánh trong khảo sát các nhà quản lý quỹ do ngân hàng Bank of America thực hiện vào tháng 9. Khoảng 40% người tham gia cho biết đang nắm giữ cổ phiếu Đài Loan với tỷ trọng cao hơn mức chuẩn của danh mục, so với tỷ lệ 25% đối với cổ phiếu Hàn Quốc.
Sức hấp dẫn của Đài Loan nằm ở sự đa dạng của các doanh nghiệp trong chuỗi cung ứng AI. Nhà đầu tư có thể lựa chọn cổ phiếu của các doanh nghiệp hoạt động trong nhiều lĩnh vực, từ thiết kế, sản xuất và đóng gói chip đến thiết bị mạng và máy chủ. Nhờ đó, thị trường có nhiều cơ hội hưởng lợi hơn khi chi tiêu cho AI tiếp tục tăng lên.
“Với chúng tôi, điểm khác biệt không chỉ là mức độ tham gia vào lĩnh vực AI, mà còn là động lực tăng lợi nhuận. Đài Loan mang lại nhiều cơ hội đầu tư hơn, cả về chiều rộng lẫn chiều sâu”, ông Vikas Pershad, nhà quản lý danh mục đầu tư tại công ty M&G Investments ở Singapore, nhận định với Bloomberg.
Theo ông Pershad, lợi nhuận của các doanh nghiệp Đài Loan tăng nhờ sản lượng, nên các dự báo lợi nhuận được nâng trên diện rộng và có cơ sở bền vững hơn. Trong khi đó, lợi nhuận của doanh nghiệp Hàn Quốc trong ngắn hạn chủ yếu tăng nhờ giá bán.
LO NGẠI VỀ TRIỂN VỌNG NGÀNH CHIP NHỚ HÀN QUỐC
Theo các nhà phân tích, đà tăng của thị trường Hàn Quốc phụ thuộc nhiều vào hai nhà sản xuất chip Samsung Electronics và SK Hynix. Điều này khiến thị trường dễ chịu sức ép khi nhà đầu tư lo ngại chu kỳ tăng trưởng của ngành chip nhớ có thể sắp kết thúc.
Trong quý 3, cổ phiếu của hai doanh nghiệp này giảm từ 19% đến 33%. Trước đó, cả hai đã có 6 quý tăng liên tiếp, khi giá chip nhớ tăng mạnh giúp lợi nhuận bứt phá và khiến các nhà phân tích liên tục nâng dự báo lợi nhuận.
Ngày 8/10, Samsung công bố kết quả kinh doanh sơ bộ quý 3, với lợi nhuận hoạt động ước đạt 107,4 nghìn tỷ won (khoảng 80,2 tỷ USD), tăng 782% so với cùng kỳ năm trước. Đây là quý thứ tư liên tiếp doanh nghiệp lập kỷ lục lợi nhuận hoạt động, nhờ nhu cầu và giá chip nhớ tăng mạnh cùng làn sóng đầu tư vào hạ tầng AI.
Tuy nhiên, kết quả này vẫn thấp hơn một số dự báo trên thị trường. Dù liên tiếp báo lãi kỷ lục, cổ phiếu Samsung hiện vẫn thấp hơn khoảng 25% so với mức đỉnh hồi tháng 6, cho thấy nhà đầu tư còn thận trọng về khả năng duy trì lợi nhuận cao trong một ngành thường trải qua những giai đoạn tăng trưởng bùng nổ rồi suy giảm.
Các chiến lược gia của ngân hàng Societe Generale, trong đó có ông Rajat Agarwal, cho rằng cổ phiếu Đài Loan vẫn là lựa chọn hấp dẫn hơn cổ phiếu Hàn Quốc, vì các doanh nghiệp Đài Loan có triển vọng tăng trưởng lợi nhuận tích cực hơn.
Theo nhóm chuyên gia này, tốc độ tăng giá chip nhớ có thể sẽ chậm lại trong những quý tới, trước khi thị trường trở về trạng thái bình thường vào năm 2028, trong bối cảnh cạnh tranh từ Trung Quốc gia tăng. Bên cạnh đó, việc nhà đầu tư giảm sử dụng vốn vay trên thị trường Hàn Quốc từ tháng 7 đã lan rộng thành xu hướng rút vốn khỏi thị trường.
Dù vậy, một số chuyên gia vẫn đánh giá tích cực về triển vọng của các nhà sản xuất chip nhớ Hàn Quốc. Theo quan điểm này, nhu cầu phục vụ AI sẽ làm trầm trọng thêm tình trạng thiếu hụt nguồn cung bán dẫn, qua đó tiếp tục hỗ trợ giá chip nhớ băng thông cao (HBM).
“Thị trường đang đánh giá thấp nhu cầu chip HBM trong năm 2027”, ông Peter Lee, đồng phụ trách bộ phận nghiên cứu công nghệ và truyền thông toàn cầu tại ngân hàng Citigroup, nhận định. Ông khuyến nghị hà đầu tư nên bắt đầu mua cổ phiếu của những doanh nghiệp như Samsung và SK Hynix.
Cổ phiếu Hàn Quốc hiện cũng có mức định giá thấp hơn đáng kể so với Đài Loan. Hệ số giá trên lợi nhuận (P/E), tính theo lợi nhuận dự báo trong 12 tháng tới, của Kospi hiện khoảng 5,5 lần, trong khi của Taiex là khoảng 18 lần.
Mức định giá thấp của Kospi phần nào cho thấy nhà đầu tư lo ngại đà tăng giá và lợi nhuận của ngành chip nhớ có thể sắp đạt đỉnh. Bên cạnh đó, cổ phiếu Hàn Quốc từ lâu thường được định giá thấp hơn so với cổ phiếu tại các thị trường khác trên thế giới.
Dù vậy, Đài Loan vẫn được nhiều nhà quản lý quỹ đánh giá cao hơn về khả năng hưởng lợi từ AI. Trong khảo sát của Bank of America, 35% người tham gia chọn Đài Loan là thị trường sẽ hưởng lợi nhiều nhất từ giai đoạn tiếp theo của chu kỳ AI, trong khi chỉ 5% chọn Hàn Quốc. Khảo sát được thực hiện từ ngày 4-10/9, với 87 nhà quản lý quỹ đang quản lý tổng cộng 211 tỷ USD tài sản.
Nằm trong xu thế tăng của thị trường, cổ phiếu nhà sản xuất chip TSMC tăng 2,9% trong quý 3, ghi nhận quý tăng thứ 6 liên tiếp. Tuy nhiên, cơ hội đầu tư không chỉ tập trung ở những doanh nghiệp lớn như TSMC.
Tính từ đầu năm đến hết phiên 6/10, khoảng 10% số cổ phiếu thuộc Taiex đã tăng giá ít nhất gấp đôi. Tỷ lệ tương ứng ở Kospi là 4,1% và ở chỉ số Nikkei 225 của Nhật Bản là 5,7%. Những con số này cho thấy đà tăng của thị trường Đài Loan lan rộng hơn so với các thị trường khác cũng có tỷ trọng cổ phiếu công nghệ lớn.