Báo cáo phân tích mới nhất từ các công ty chứng khoán trước ngày 8/10 đưa ra những nhận định chi tiết về triển vọng kinh doanh của nhóm công nghệ - viễn thông, nông nghiệp và cảng biển.
Báo cáo từ Công ty Chứng khoán SSI cho thấy tổng lợi nhuận trước thuế của nhóm doanh nghiệp công nghệ niêm yết trong 9 tháng đầu năm 2026 tăng 18% so với cùng kỳ. Kết quả này đến từ việc bàn giao các dự án lớn, tối ưu hóa chi phí vận hành và đà tăng trưởng hai chữ số ổn định ở mảng công nghệ của Tập đoàn FPT.
Tương tự, lợi nhuận trước thuế của nhóm viễn thông tăng 48% so với cùng kỳ. Động lực chính đến từ việc Tổng Công ty Cổ phần Đầu tư Quốc tế Viettel (VGI) và Công ty Cổ phần Viễn thông FPT (FOX) mở rộng thị phần, kết hợp kiểm soát chi phí hiệu quả. Trong nhóm niêm yết, FPT và VGI là hai đơn vị đóng góp tỷ trọng lợi nhuận lớn nhất cho toàn ngành.
Công nghệ trí tuệ nhân tạo (AI) tiếp tục là động lực tăng trưởng mũi nhọn của FPT, thể hiện qua tỷ lệ khai thác tại FPT AI Factory tăng nhanh và doanh thu từ các giải pháp AI cải thiện rõ rệt.
Đối với VGI, doanh nghiệp vừa được cấp quyền sử dụng trong 20 năm các băng tần 700MHz, 2.300MHz và C-Band để triển khai mạng 4G/5G tại Cộng hòa Dominica vào tháng 8/2026. Đây là thị trường quốc tế thứ 11 của Tập đoàn Viettel, tạo nền tảng vững chắc cho đà tăng trưởng doanh thu và lợi nhuận dài hạn của VGI.
Công ty Chứng khoán VNDIRECT (VND) giữ khuyến nghị trung lập cho cổ phiếu BAF của Công ty Cổ phần Nông nghiệp BAF Việt Nam, với giá mục tiêu 35.600 đồng/cổ phiếu, tương ứng tiềm năng tăng giá 14,7%. Giá mục tiêu giảm 11,2% so với định giá trước đó do VNDIRECT điều chỉnh giả định chi phí sử dụng vốn bình quân (WACC) và tính đến lượng cổ phiếu mới phát hành hồi tháng 6. BAF đang giao dịch ở mức P/E trượt 16,8x và P/B 2,4x, cao hơn mặt bằng chung của VN-Index (lần lượt là 12,3x và 2,0x).
Từ đầu năm đến nay, giá heo hơi toàn quốc duy trì ở mức trung bình 65.500 đồng/kg, cao hơn bình quân 5 năm. VNDIRECT dự báo giá heo hơi có thể giảm trong đầu quý IV trước khi bật tăng lại vào cuối quý IV/2026 và đầu quý I/2027 nhờ nhu cầu tiêu dùng gia tăng dịp lễ Tết. Giá bán bình quân của BAF năm 2026 dự kiến tăng 5%, đạt 62.000 đồng/kg nhưng vẫn thấp hơn thị trường chung. Doanh thu của BAF được dự báo đạt 8.461 tỷ đồng trong năm 2026 (tăng 67,9%) và 13.709 tỷ đồng trong năm 2027 (tăng 62%).
Đầu năm 2026, BAF đưa vào vận hành ba trang trại mới gồm Tây An Khánh, Phú Yên 2 và Trường Lộc, nâng tổng công suất lên 720.000 heo thịt và 69.000 heo nái, qua đó hoàn thành toàn bộ kế hoạch mở rộng của năm. Doanh thu từ các cụm trại này bắt đầu ghi nhận từ quý III/2026. Tổng đàn heo dự kiến tăng 35,9% so với cuối năm 2025, đưa sản lượng heo thương phẩm bán ra trong năm 2026 lên khoảng 1,2 triệu con (tăng 63%). Sang năm 2027, khi trại Khôi Dương và 4 cụm trại khác đi vào hoạt động, quy mô đàn nái sẽ vượt 110.000 con và công suất heo thịt đạt khoảng 1,2 triệu con.
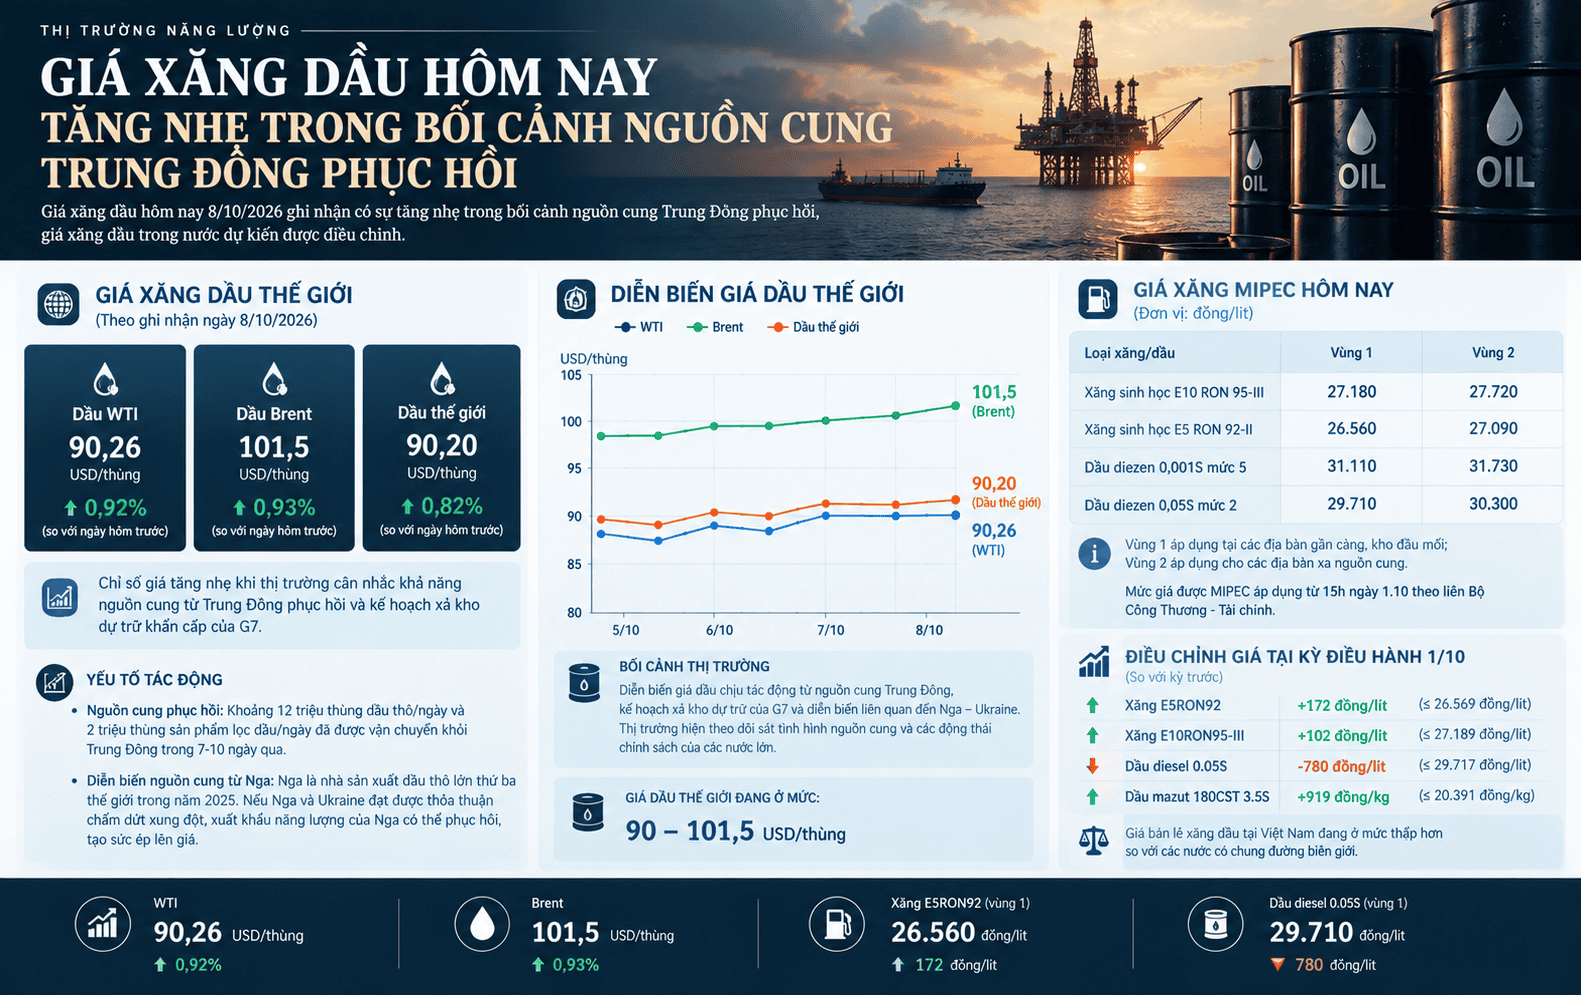
Lợi thế tự chủ nguồn thức ăn chăn nuôi theo mô hình Feed – Farm – Food cùng việc vận hành tối ưu các trang trại mới giúp cải thiện biên lợi nhuận. Tuy nhiên, biến động giá nguyên liệu do căng thẳng tại eo biển Hormuz ảnh hưởng đến chi phí đầu vào. Do đó, biên lợi nhuận gộp mảng chăn nuôi heo năm 2026 được điều chỉnh giảm 1,3 điểm phần trăm so với dự báo cũ, nhưng vẫn cải thiện 5,2 điểm phần trăm so với cùng kỳ, đạt 18,8%.
Chi phí bán hàng và quản lý doanh nghiệp dự báo tăng 76,3% lên 575,1 tỷ đồng do mở rộng quy mô và chi phí vận chuyển biến động, khiến tỷ lệ chi phí này trên doanh thu tăng thêm 0,3 điểm phần trăm lên 6,8%. Dù vậy, biên lợi nhuận gộp khởi sắc sẽ bù đắp áp lực chi phí, đưa biên lợi nhuận ròng tăng lên 8,0% trong năm 2026 và 9,2% trong năm 2027.
Công ty Chứng khoán BIDV (BSC) khuyến nghị theo dõi đối với cổ phiếu HAH của Công ty Cổ phần Vận tải và Cảng biển Hải An. Giá mục tiêu được xác định ở mức 58.900 đồng/cổ phiếu, tương ứng mức tăng 12% so với giá đóng cửa gần nhất là 52.500 đồng/cổ phiếu. Mức định giá này dựa trên P/E mục tiêu 8,7 lần, tương đương bình quân 5 năm qua – giai đoạn doanh nghiệp đẩy mạnh mở rộng đội tàu và giá cước định hạn container thiết lập mặt bằng giá mới.
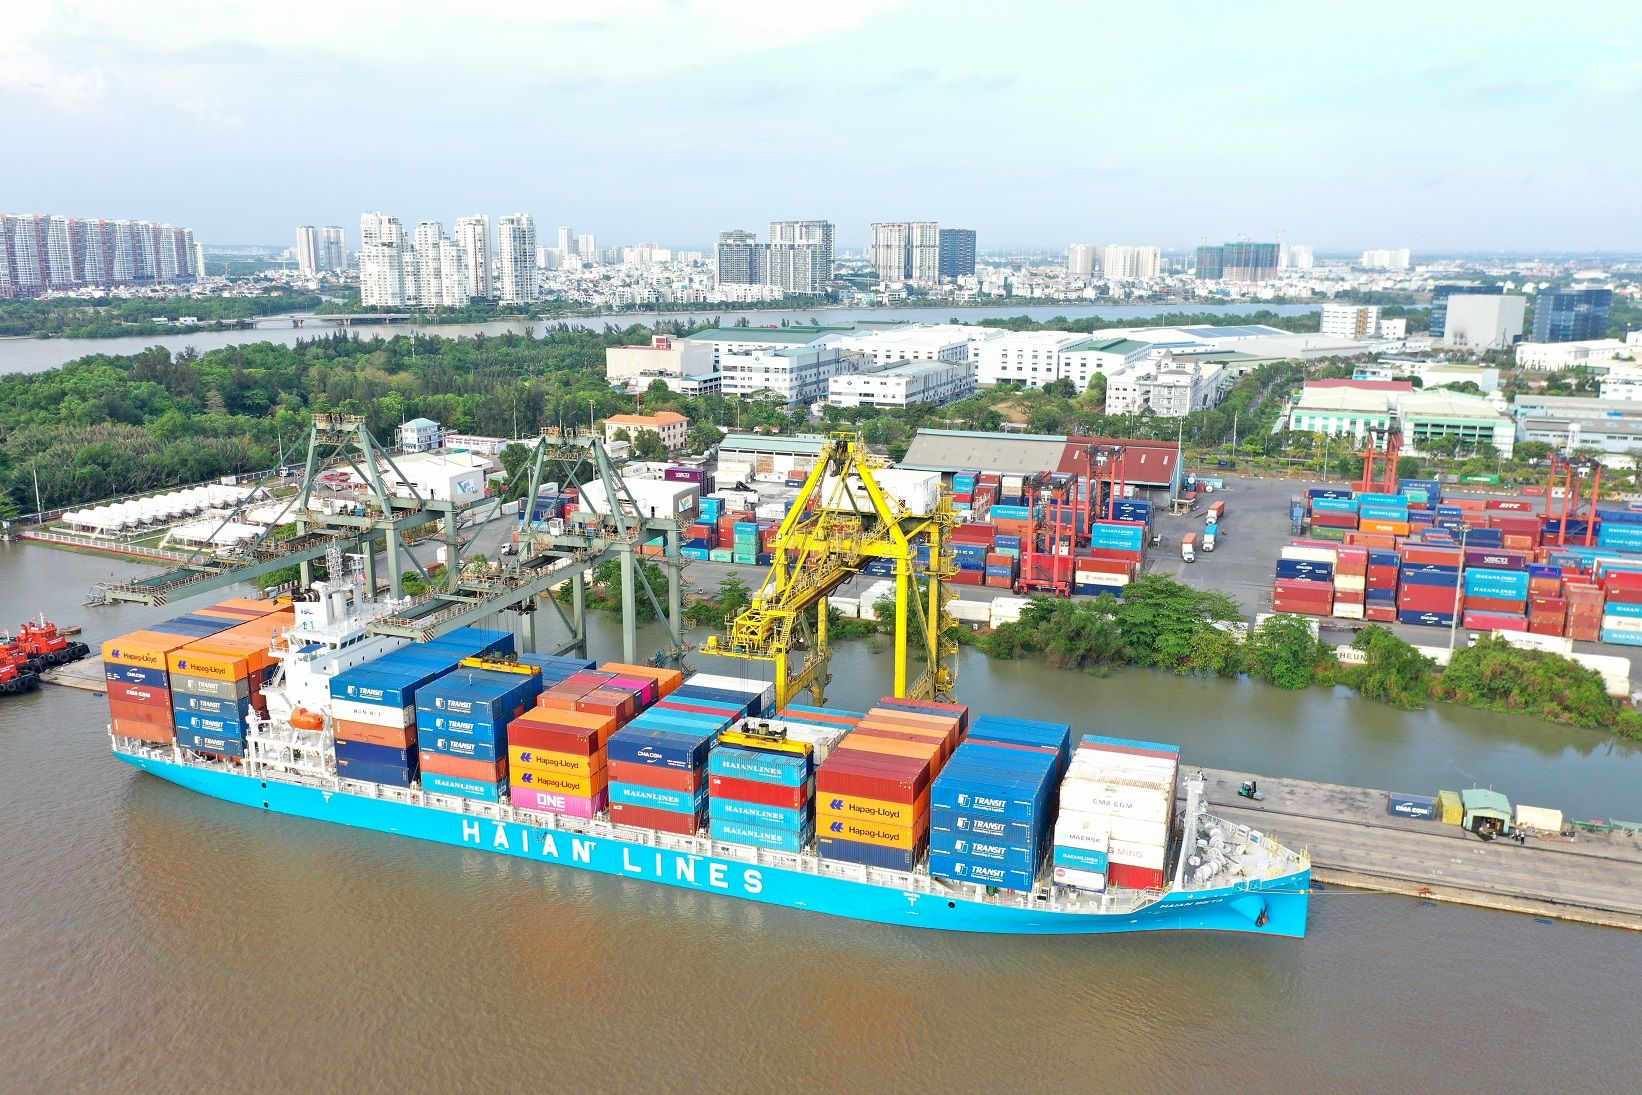
BSC dự báo doanh thu thuần năm 2026 của HAH đạt 5.439 tỷ đồng, tăng 7% và lợi nhuận sau thuế của cổ đông công ty mẹ đạt 1.231 tỷ đồng, tăng 2%. Sang năm 2027, các chỉ số này dự kiến lần lượt đạt 5.487 tỷ đồng (tăng 1%) và 1.332 tỷ đồng (tăng 8%).
Ở mảng khai thác cảng, doanh thu năm 2026 ước tính tăng 7%. Dù sản lượng giảm 15% do chuyển bớt một phần sang cảng Nam Hải Đình Vũ, đơn giá dịch vụ tăng 25% giúp bù đắp đà sụt giảm.
Ở mảng vận tải, doanh thu năm 2026 dự kiến tăng 6%. Trong đó, hoạt động cho thuê tàu định hạn tăng trưởng 29%, bù đắp cho mảng tự khai thác giảm 6% (sản lượng giảm 21% do chuyển tàu sang cho thuê, dù giá cước tăng 20%).
Biên lợi nhuận gộp năm 2026 dự báo đạt 39%, tăng 0,4 điểm phần trăm. Tuy nhiên, lợi nhuận sau thuế dành cho cổ đông mẹ chỉ tăng nhẹ do tỷ lệ lợi ích của cổ đông thiểu số tăng lên mức 18,5–20% và công ty Hải An Green chịu lỗ trong giai đoạn đầu. Đến năm 2027, lợi nhuận của cổ đông mẹ dự kiến tăng 8% nhờ sự đóng góp tích cực hơn từ Hải An Green và chi phí lãi vay giảm.
Rủi ro lớn nhất đối với HAH là xung đột kéo dài tại khu vực Trung Đông, có thể giữ giá năng lượng ở mức cao và làm tăng chi phí nhiên liệu vận hành tàu.