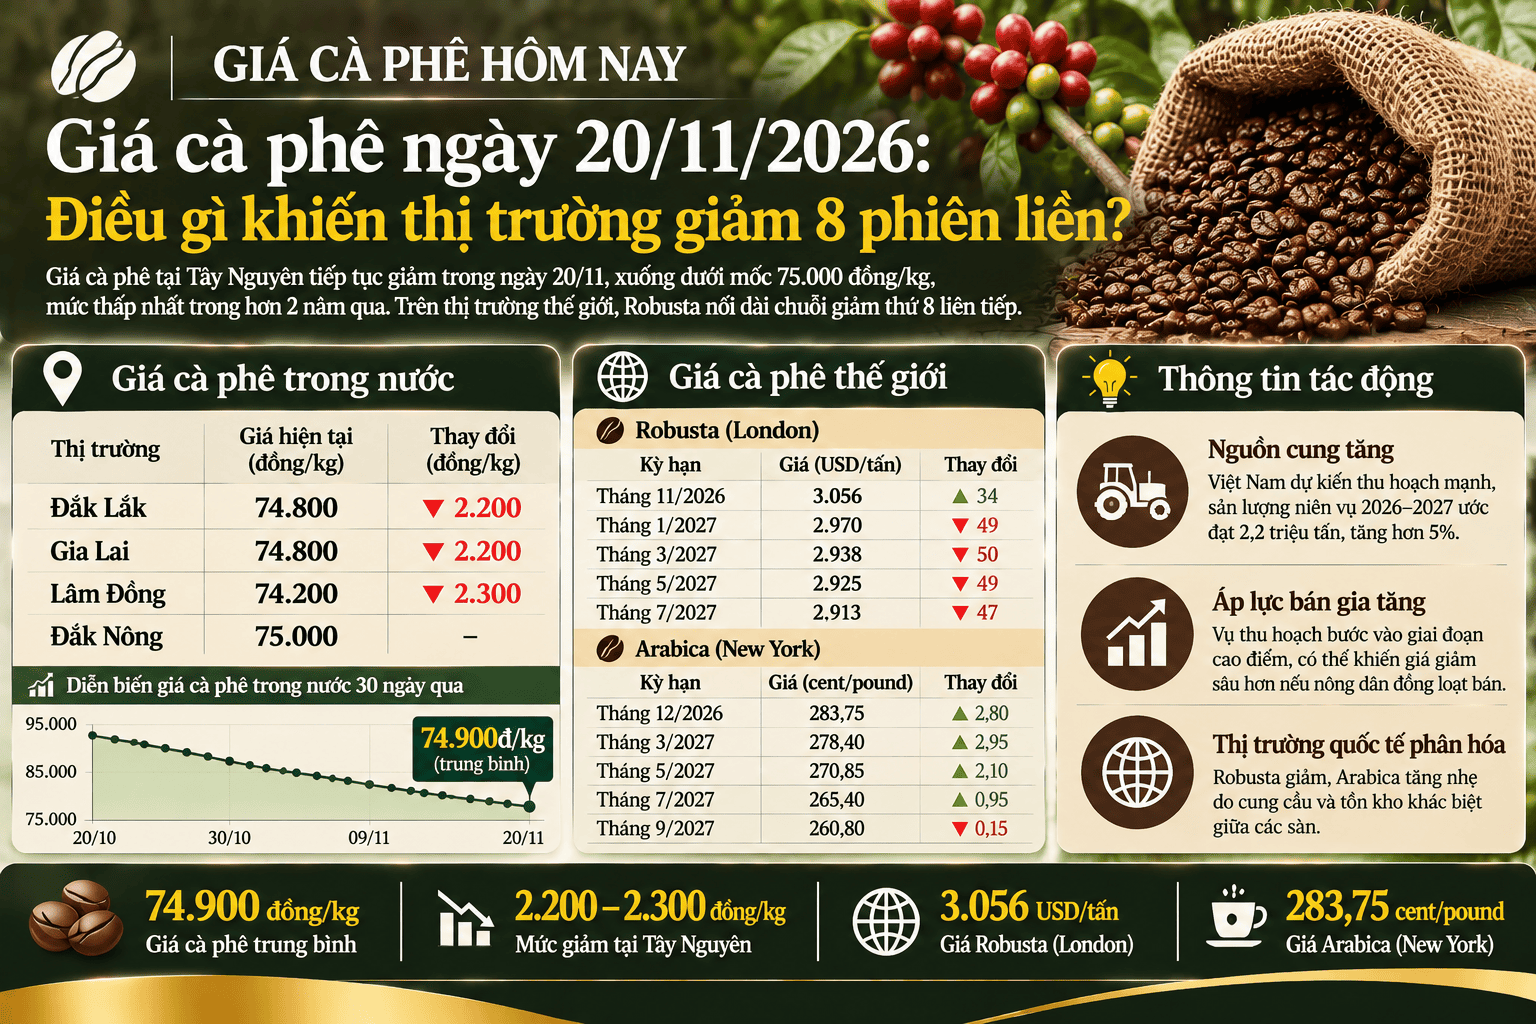
Giá cà phê tại Tây Nguyên tiếp tục giảm trong ngày 20/11, xuống dưới mốc 75.000 đồng/kg, mức thấp nhất trong hơn 2 năm qua. Trên thị trường thế giới, Robusta nối dài chuỗi giảm thứ 8 liên tiếp, còn Arabica cũng chịu áp lực điều chỉnh.
Giá cà phê trong nước giảm phiên thứ 8 liên tiếp
Giá cà phê ngày 20/11 tiếp tục ghi nhận đà giảm giá mạnh phiên thứ 8 liên tiếp, giá cà phê nhân xô tại các tỉnh Tây Nguyên phổ biến trong khoảng 74.000–75.000 đồng/kg, giảm mạnh hơn 2.000 đồng/kg so với phiên trước, trung bình 74,900đ/kg. Đưa giá thu mua xuống mức thấp nhất trong hơn 2 năm rưỡi.
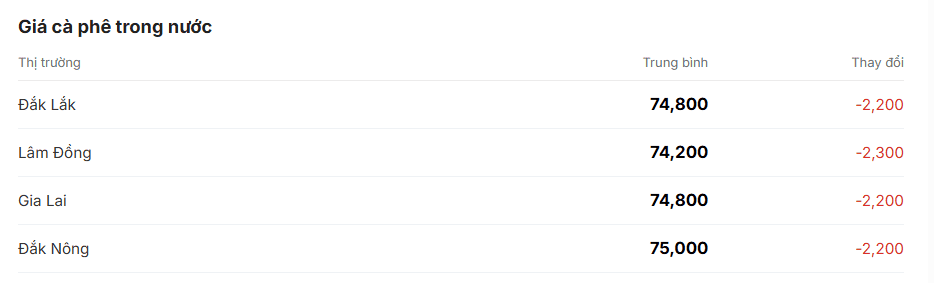
Giá cà phê tại Đắk Lắk và Gia Lai cùng giảm 2.200 đồng/kg, xuống còn 74.800 đồng/kg. Lâm Đồng ghi nhận mức giảm mạnh nhất, 2.300 đồng/kg, đưa giá thu mua về 74.200 đồng/kg.
Trong khi đó, Đắk Nông (tỉnh cũ) hiện có giá cao nhất là 75.000 đồng/kg, giảm 2.200 đồng/kg so với phiên trước.
So với mặt bằng giá ghi nhận vào đầu tháng 11, cà phê trong nước đã giảm hơn 12.000 đồng/kg. Đà điều chỉnh kéo dài diễn ra trong bối cảnh nguồn cung vụ mới tại Việt Nam bắt đầu được bổ sung, khi hoạt động thu hoạch ở các vùng trồng trọng điểm dần tăng tốc.
Theo dự báo của Hiệp hội Cà phê – Ca cao Việt Nam (VICOFA), sản lượng cà phê niên vụ 2026–2027 của Việt Nam có thể đạt khoảng 2,2 triệu tấn, tăng hơn 5% so với niên vụ trước và chiếm khoảng 18% nguồn cung toàn cầu. Trong cơ cấu sản lượng,
Theo VICOFA, niên vụ cà phê 2026–2027 của Việt Nam kéo dài từ tháng 10/2026 đến tháng 1/2027, với sản lượng dự kiến đạt khoảng 2,2 triệu tấn, tăng hơn 5% so với niên vụ trước và chiếm khoảng 18% tổng nguồn cung toàn cầu. Vì vậy, tiến độ thu hoạch tại Việt Nam có ảnh hưởng đáng kể đến diễn biến giá cà phê thế giới, đặc biệt là mặt hàng Robusta.
Trao đổi với báo Tuổi Trẻ ngày 18-11, ông Nguyễn Nam Hải, Chủ tịch Hiệp hội Cà phê và Ca cao Việt Nam (VICOFA), cho rằng dù xu hướng giảm giá đã được dự đoán từ trước, nhưng giá giảm nhanh và giảm liên tục gần đây khiến nhiều doanh nghiệp ít nhiều gặp bất ngờ và bị động.
"Các nước xuất khẩu cà phê hàng đầu như Brazil, Việt Nam cùng tăng sản lượng, nhưng nhu cầu tiêu thụ thế giới không tăng kịp mức tăng nguồn cung; trong khi đó Việt Nam đang bước vào vụ thu hoạch với 90-95% sản lượng là hàng Robusta. Chênh lệch cung cầu là nguyên nhân chính khiến giá giảm", ông Hải đánh giá.
Với diện tích trồng cà phê hơn 700.000 ha, áp lực bán hàng có thể gia tăng khi vụ thu hoạch bước vào giai đoạn cao điểm, từ giữa tháng 11 đến hết tháng 12. Theo nhận định của các chuyên gia, nếu nông dân đồng loạt bán ra trong thời gian ngắn, nguồn cung trên thị trường sẽ tăng nhanh, tạo thêm sức ép lên giá thu mua và khiến đà giảm có thể diễn ra mạnh hơn.
Giá cà phê thế giới biến động trái chiều
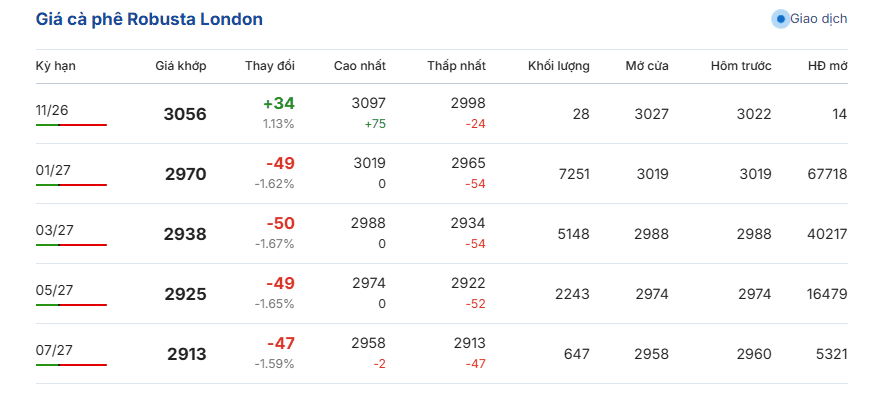
Trên thị trường quốc tế, giá cà phê Robusta trên sàn London ghi nhận diễn biến phân hóa trong phiên giao dịch mới nhất. Hợp đồng giao tháng 11/2026 tăng 34 USD/tấn, tương đương 1,13%, lên 3.056 USD/tấn. Ngược lại, các kỳ hạn xa hơn đều giảm: hợp đồng tháng 1/2027 mất 49 USD/tấn, xuống 2.970 USD/tấn; tháng 3/2027 giảm 50 USD/tấn, còn 2.938 USD/tấn. Kỳ hạn tháng 5/2027 và tháng 7/2027 lần lượt giảm 49 USD/tấn và 47 USD/tấn, xuống 2.925 USD/tấn và 2.913 USD/tấn.
Tại sàn New York, giá Arabica tăng ở phần lớn các kỳ hạn được giao dịch. Hợp đồng tháng 12/2026 tăng 2,80 cent/pound, lên 283,75 cent/pound. Kỳ hạn tháng 3/2027 tăng 2,95 cent/pound, đạt 278,40 cent/pound; tháng 5/2027 tăng 2,10 cent/pound, lên 270,85 cent/pound. Hợp đồng tháng 7/2027 cũng tăng 0,95 cent/pound, đạt 265,40 cent/pound. Riêng kỳ hạn tháng 9/2027 giảm nhẹ 0,15 cent/pound, xuống 260,80 cent/pound.
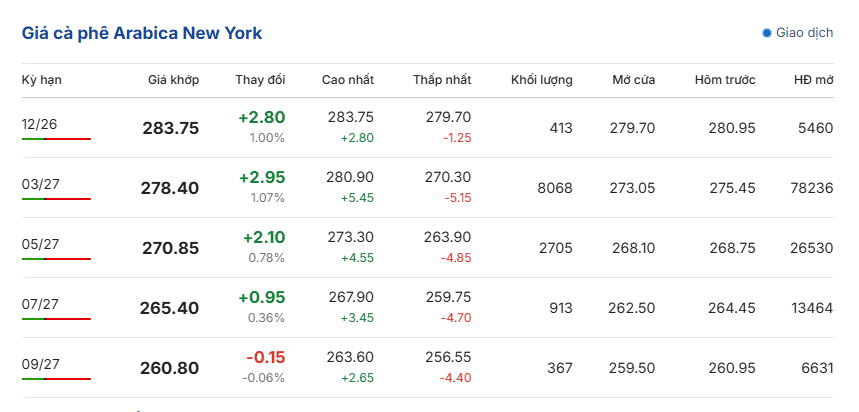
Diễn biến trái chiều giữa các kỳ hạn cho thấy thị trường cà phê quốc tế chưa hình thành xu hướng đồng nhất. Trong khi hợp đồng Robusta gần nhất phục hồi, các kỳ hạn xa vẫn chịu áp lực điều chỉnh; Arabica có xu hướng tăng trên phần lớn kỳ hạn nhưng mức biến động không giống nhau.
Về cung cầu, triển vọng sản lượng gia tăng tại Việt Nam và Brazil tiếp tục là yếu tố được thị trường theo dõi. Theo nhận định của VICOFA, nguồn cung từ các quốc gia sản xuất lớn tăng trong khi nhu cầu tiêu thụ toàn cầu chưa tăng tương ứng là một trong những nguyên nhân gây sức ép lên giá cà phê.
Bên cạnh đó, đồng real Brazil suy yếu có thể khuyến khích các nhà xuất khẩu nước này đẩy mạnh bán hàng. Nguồn cung mới từ Việt Nam cũng dự kiến tăng nhanh hơn trong nửa cuối tháng 11 và đầu tháng 12 khi hoạt động thu hoạch bước vào cao điểm. Những yếu tố này có thể tiếp tục chi phối diễn biến giá, dù mức biến động giữa các kỳ hạn trên hai sàn hiện chưa đồng nhất.