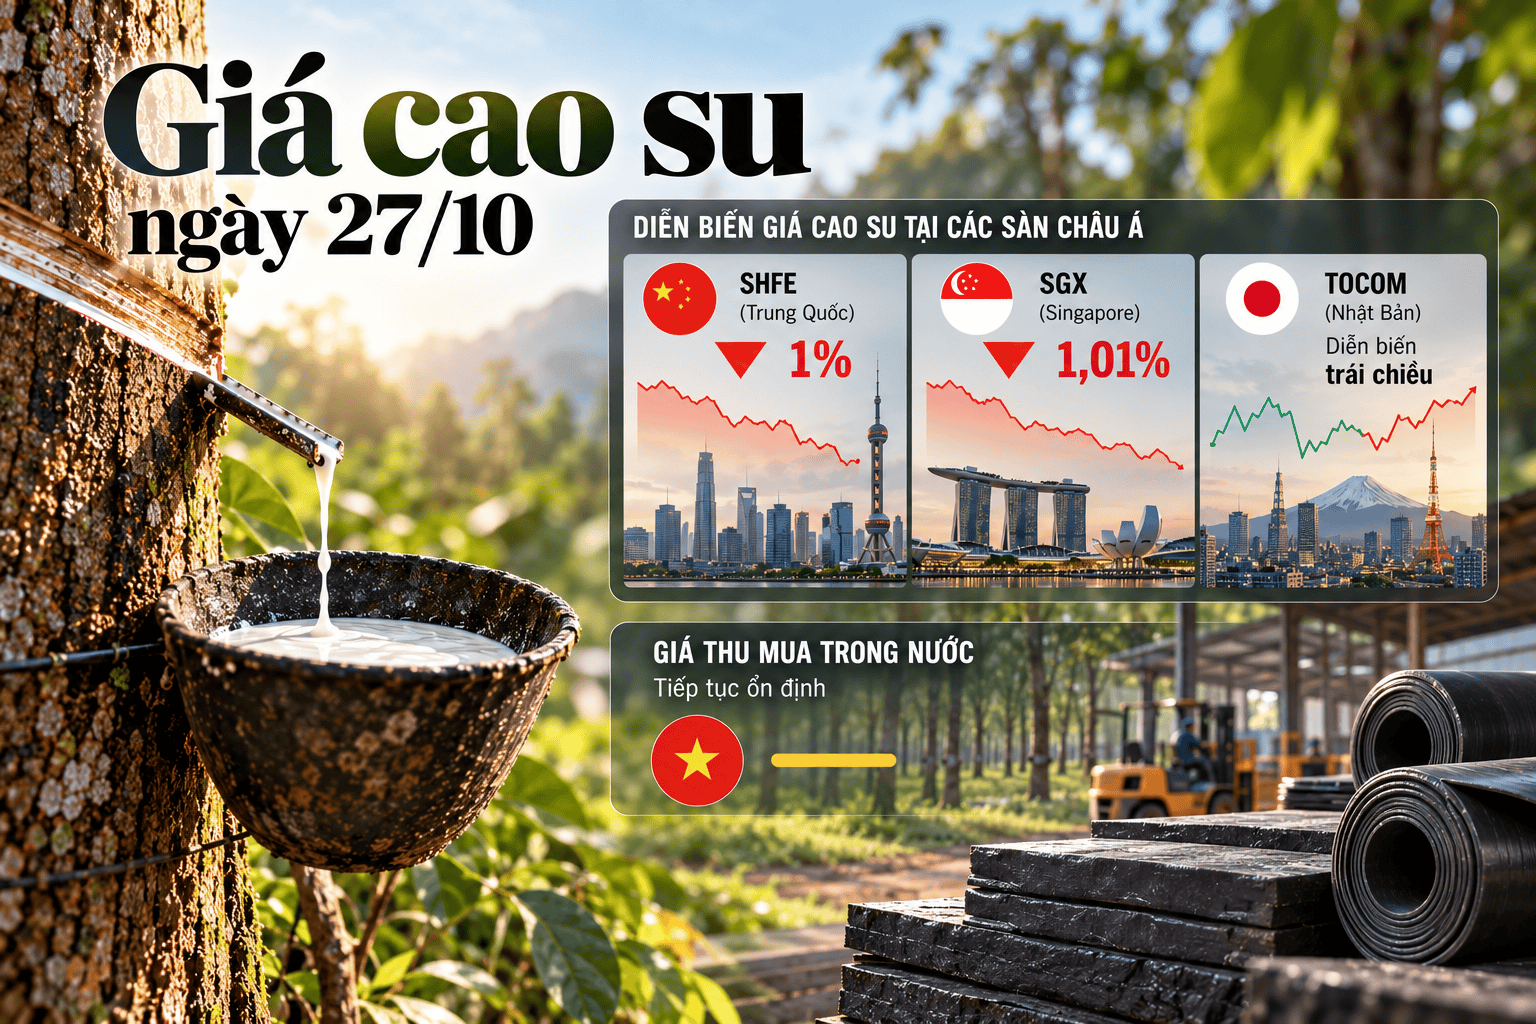
Giá cao su hôm nay 27/10 ghi nhận xu hướng giảm tại các sàn SHFE và SGX, với mức giảm cao nhất lần lượt là 1% và 1,01%. Trên sàn TOCOM của Nhật Bản, các kỳ hạn diễn biến trái chiều. Trong nước, giá thu mua mủ cao su tại các doanh nghiệp được cung cấp tiếp tục ổn định.
Giá cao su trong nước duy trì ổn định
Tại Công ty Cao su Mang Yang, giá mủ nước loại 1 ở mức 463 đồng/TSC/kg, loại 2 ở mức 458 đồng/TSC/kg. Giá mủ đông tạp loại 1 là 459 đồng/kg, trong khi loại 2 ở mức 404 đồng/kg.
Công ty Cao su Bà Rịa niêm yết giá mủ nước mức 1 ở 452 đồng/độ TSC/kg, áp dụng với độ TSC từ 30 trở lên. Mức 2 là 447 đồng/độ TSC/kg, áp dụng cho độ TSC từ 25 đến dưới 30; mức 3 là 442 đồng/độ TSC/kg, áp dụng cho độ TSC từ 20 đến dưới 25.
Đối với mủ tạp tại Bà Rịa, mủ chén và mủ đông có độ DRC từ 50% trở lên được thu mua ở mức 18.000 đồng/kg. Loại có độ DRC từ 45% đến dưới 50% ở mức 16.700 đồng/kg, còn mủ đông có độ DRC từ 35% đến dưới 45% ở mức 13.500 đồng/kg.
Tại Công ty Cao su Phú Riềng, giá mủ nước duy trì ở mức 420 đồng/TSC/kg và mủ tạp ở mức 390 đồng/DRC/kg.
Giá cao su thế giới giảm tại Thượng Hải và Singapore
Trên sàn TOCOM của Nhật Bản, giá cao su RSS3 diễn biến không đồng nhất giữa các kỳ hạn. Hợp đồng tháng 10/2026 đi ngang ở mức 463,50 JPY/kg; tháng 11 tăng 0,90% lên 442 JPY/kg; tháng 12 tăng 1,14% lên 440 JPY/kg. Trong khi đó, hợp đồng tháng 1/2027 đi ngang ở mức 442 JPY/kg, còn kỳ hạn tháng 2/2027 giảm 0,52% xuống 442,10 JPY/kg.
Tại sàn SHFE của Trung Quốc, toàn bộ các hợp đồng cao su tự nhiên được đề cập đều giảm. Hợp đồng tháng 11/2026 xuống 18.820 CNY/tấn, giảm 1%. Kỳ hạn tháng 1/2027 giảm 0,91% còn 19.505 CNY/tấn; tháng 3 giảm 0,89% xuống 19.520 CNY/tấn; tháng 4 giảm 0,58% còn 19.550 CNY/tấn và tháng 5 giảm 0,81% xuống 19.525 CNY/tấn.
Tại Singapore, giá cao su TSR20 cũng đi xuống trên tất cả các kỳ hạn được giao dịch. Hợp đồng tháng 11/2026 giảm 0,54% xuống 255,70 cent/kg; tháng 12 giảm 0,79% còn 250,80 cent/kg. Các kỳ hạn tháng 1 và tháng 2/2027 cùng giảm 0,96%, lần lượt xuống 248,90 cent/kg và 247,20 cent/kg. Hợp đồng tháng 3/2027 giảm 1,01% xuống 245,80 cent/kg.
Áp lực điều chỉnh vẫn hiện hữu
Diễn biến tại SHFE và SGX cho thấy áp lực bán đang chiếm ưu thế trên thị trường cao su quốc tế. Trong khi đó, sự phân hóa giữa các kỳ hạn tại Nhật Bản phản ánh lực mua vẫn xuất hiện ở một số hợp đồng, nhưng chưa đủ tạo ra xu hướng tăng đồng nhất.
Trong ngắn hạn, giá cao su có thể tiếp tục biến động do các yếu tố cung cầu chưa cân bằng rõ rệt. Nguồn cung tại Đông Nam Á có nguy cơ chịu ảnh hưởng từ thời tiết bất lợi, trong khi nhu cầu nguyên liệu của ngành lốp xe, tồn kho tại Trung Quốc và hoạt động mua hàng của doanh nghiệp chế biến sẽ tiếp tục tác động đến thị trường.
Chi phí nguyên liệu cao và nguy cơ gián đoạn nguồn cung tại các nước sản xuất lớn có thể tạo lực hỗ trợ cho giá. Tuy nhiên, trong những phiên cuối tháng 10, áp lực điều chỉnh vẫn đáng chú ý, nhất là trên hai sàn SHFE và SGX. Khả năng giảm sâu hay phục hồi sẽ phụ thuộc vào diễn biến nguồn cung, nhu cầu tiêu thụ và hoạt động giao dịch trong thời gian tới.