Giá thép hôm nay 14/11 trên thị trường quốc tế diễn biến trái chiều khi thép thanh kỳ hạn tại Trung Quốc nhích tăng trong phiên cuối tuần, còn quặng sắt ghi nhận mức giảm mạnh nhất trong 5 tuần. Tồn kho tại các cảng Trung Quốc tiếp tục đi lên, trong khi nhu cầu thép suy yếu khiến triển vọng phục hồi của nguyên liệu sản xuất thép gặp nhiều trở ngại. Trong nước, giá thép xây dựng tại các doanh nghiệp được khảo sát tiếp tục ổn định.
Giá quặng sắt giảm mạnh, tồn kho tại Trung Quốc tiếp tục tăng
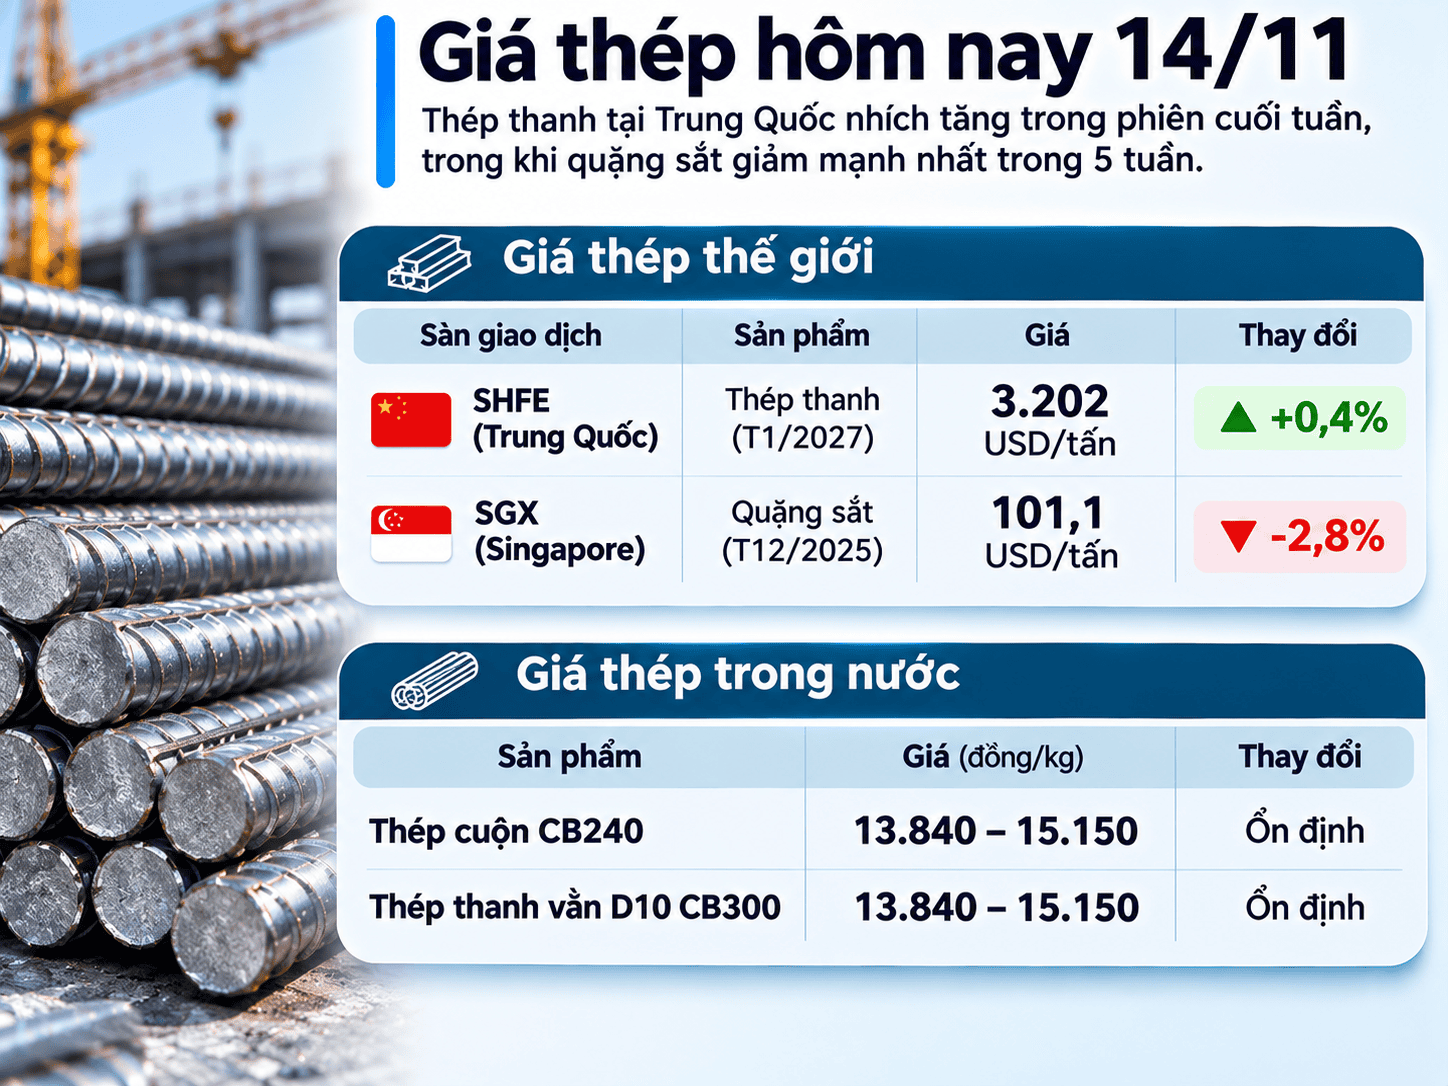
Kết thúc phiên giao dịch ngày 13/11, hợp đồng thép thanh kỳ hạn tháng 12/2026 trên Sàn Giao dịch Thượng Hải (SHFE) tăng 4 nhân dân tệ, tương đương 0,13%, lên 3.048 nhân dân tệ/tấn.
Trái chiều với thép thanh, giá quặng sắt kỳ hạn tháng 12 trên Sàn Giao dịch Đại Liên (DCE) giảm 2,5 nhân dân tệ, tương đương 0,37%, xuống 672 nhân dân tệ/tấn.
Theo Reuters, quặng sắt trên sàn DCE đã giảm phiên thứ ba liên tiếp trong ngày 13/11, đồng thời ghi nhận tuần giảm mạnh nhất trong 5 tuần. Áp lực chủ yếu đến từ lượng tồn kho tại các cảng Trung Quốc gia tăng, trong bối cảnh nhu cầu thép vẫn yếu.
Hợp đồng quặng sắt kỳ hạn tháng 1/2027 có khối lượng giao dịch lớn nhất trên sàn DCE kết thúc phiên giao dịch ban ngày ở mức 669,5 nhân dân tệ/tấn, tương đương 100,39 USD/tấn, giảm 0,52% so với phiên trước. Tính chung cả tuần, hợp đồng này mất 2,83%, mức giảm mạnh nhất kể từ tuần kết thúc ngày 9/10.
Số liệu của SMM cho thấy tồn kho quặng sắt tại 10 cảng lớn của Trung Quốc đạt 107,96 triệu tấn tính đến ngày 12/11, tăng 3,28 triệu tấn, tương đương 3,13% so với tuần trước.
Đáng chú ý, tồn kho quặng sắt Brazil tăng tuần thứ tư liên tiếp, lên 36,28 triệu tấn. Đây là mức cao nhất kể từ tháng 4. Lượng quặng sắt Brazil xuất sang Trung Quốc cũng tăng tuần thứ ba liên tiếp, đạt 4,56 triệu tấn trong tuần tính đến ngày 6/11.
Theo các nhà phân tích của SMM, lượng hàng tích lũy tại cảng đang hạn chế dư địa phục hồi của giá quặng sắt. Khi tốc độ tiêu thụ tồn kho còn chậm và các nhà máy chủ yếu mua hàng để đáp ứng nhu cầu trước mắt, áp lực đối với mặt hàng này có thể tiếp tục duy trì.
Không chỉ quặng sắt, thị trường phôi thép Trung Quốc cũng ghi nhận dấu hiệu suy yếu từ phía nhu cầu. Theo Mysteel, tồn kho phôi thép tại các kho và cảng chính ở Đường Sơn tăng 48.800 tấn trong tuần, lên 1,75 triệu tấn. Nguyên nhân được ghi nhận là nhu cầu mua từ các ngành công nghiệp hạ nguồn giảm.
Ở nhóm nguyên liệu sản xuất thép khác, các hợp đồng trên sàn DCE đồng loạt tăng trong phiên 13/11. Than luyện cốc tăng 3,27%, còn than cốc tăng 1,86%.
Tuy nhiên, hoạt động khai thác than luyện cốc vẫn có dấu hiệu thu hẹp. Mysteel cho biết công suất sử dụng được phê duyệt tại 523 mỏ than luyện cốc trong tuần đạt 70,7%, giảm 0,5% so với tuần trước.
Giá thép trong nước ổn định, quặng sắt vẫn giảm theo tuần
Các hợp đồng thép tham chiếu trên sàn SHFE nhìn chung ít biến động trong phiên cuối tuần. Giá thép thanh tăng 0,13%, thép cuộn cán nóng gần như đi ngang, trong khi thép không gỉ giảm 0,11%.
Dù tăng nhẹ trong phiên 13/11, thép thanh vẫn giảm khi xét trên phạm vi cả tuần. Hợp đồng kỳ hạn tháng 12/2026 trên sàn SHFE giảm 0,2%, xuống 3.048 nhân dân tệ/tấn.
Đối với quặng sắt, hợp đồng kỳ hạn tháng 12 trên sàn DCE giảm 2,54% trong tuần, xuống 672 nhân dân tệ/tấn. Trên Sàn Giao dịch Singapore (SGX), giá quặng sắt kỳ hạn tháng 12 tăng nhẹ 0,08 USD, tương đương 0,09%, lên 90,45 USD/tấn trong phiên cuối tuần. Tuy nhiên, tính chung cả tuần, giá mặt hàng này vẫn giảm khoảng 2,8%, theo số liệu của Barchart.
Tại thị trường trong nước, giá thép xây dựng tiếp tục được các doanh nghiệp duy trì ổn định. Hòa Phát báo giá thép CB240 ở mức 14.920 đồng/kg, trong khi thép D10 CB300 được niêm yết ở mức 14.210 đồng/kg.
Thép Việt Ý tại khu vực miền Bắc có giá CB240 là 14.750 đồng/kg và CB300 ở mức 13.940 đồng/kg. Trong khi đó, Pomina và VJS miền Bắc cùng báo giá thép CB240 ở mức 14.850 đồng/kg.
Tại khu vực miền Trung, thép Kyoei và VAS được chào bán ở mức 15.050 đồng/kg.
Nhìn chung, thị trường thép ngày 14/11 cho thấy sự phân hóa giữa các nhóm sản phẩm. Giá thép thanh có phiên tăng nhẹ nhưng vẫn giảm theo tuần, còn quặng sắt chịu sức ép từ tồn kho tăng và nhu cầu tiêu thụ yếu tại Trung Quốc. Trong thời gian tới, diễn biến tồn kho cảng, tốc độ mua nguyên liệu của các nhà máy và nhu cầu thép từ các ngành hạ nguồn sẽ tiếp tục ảnh hưởng đến xu hướng giá.