Giá thép hôm nay 18/11 ghi nhận diễn biến tiêu cực trên thị trường quốc tế sau phiên giao dịch ngày 17/11. Giá thép thanh kỳ hạn trên Sàn Thượng Hải (SHFE) giảm xuống dưới mốc 3.000 nhân dân tệ/tấn, trong khi quặng sắt tiếp tục giảm phiên thứ năm liên tiếp. Nguồn cung toàn cầu gia tăng, triển vọng sản lượng thép suy yếu và tâm lý thị trường kém tích cực đang tạo sức ép lên giá nguyên liệu. Trong nước, giá thép xây dựng tiếp tục ổn định.
Giá thép thế giới giảm sâu, quặng sắt nối dài chuỗi đi xuống
Kết thúc phiên giao dịch ngày 17/11, hợp đồng thép thanh kỳ hạn tháng 12/2026 trên Sàn Giao dịch Thượng Hải (SHFE) giảm 41 nhân dân tệ, tương đương 1,35%, xuống còn 2.993 nhân dân tệ/tấn.
Trên Sàn Giao dịch Đại Liên (DCE), giá quặng sắt kỳ hạn tháng 12 giảm 11 nhân dân tệ, tương đương 1,67%, xuống 647,5 nhân dân tệ/tấn. Trong khi đó, hợp đồng quặng sắt tháng 12 trên Sàn Giao dịch Singapore (SGX) giảm 1,06 USD, tương đương 1,2%, còn 86,95 USD/tấn. Trong phiên, giá có thời điểm chạm mức thấp nhất kể từ đầu năm 2026.
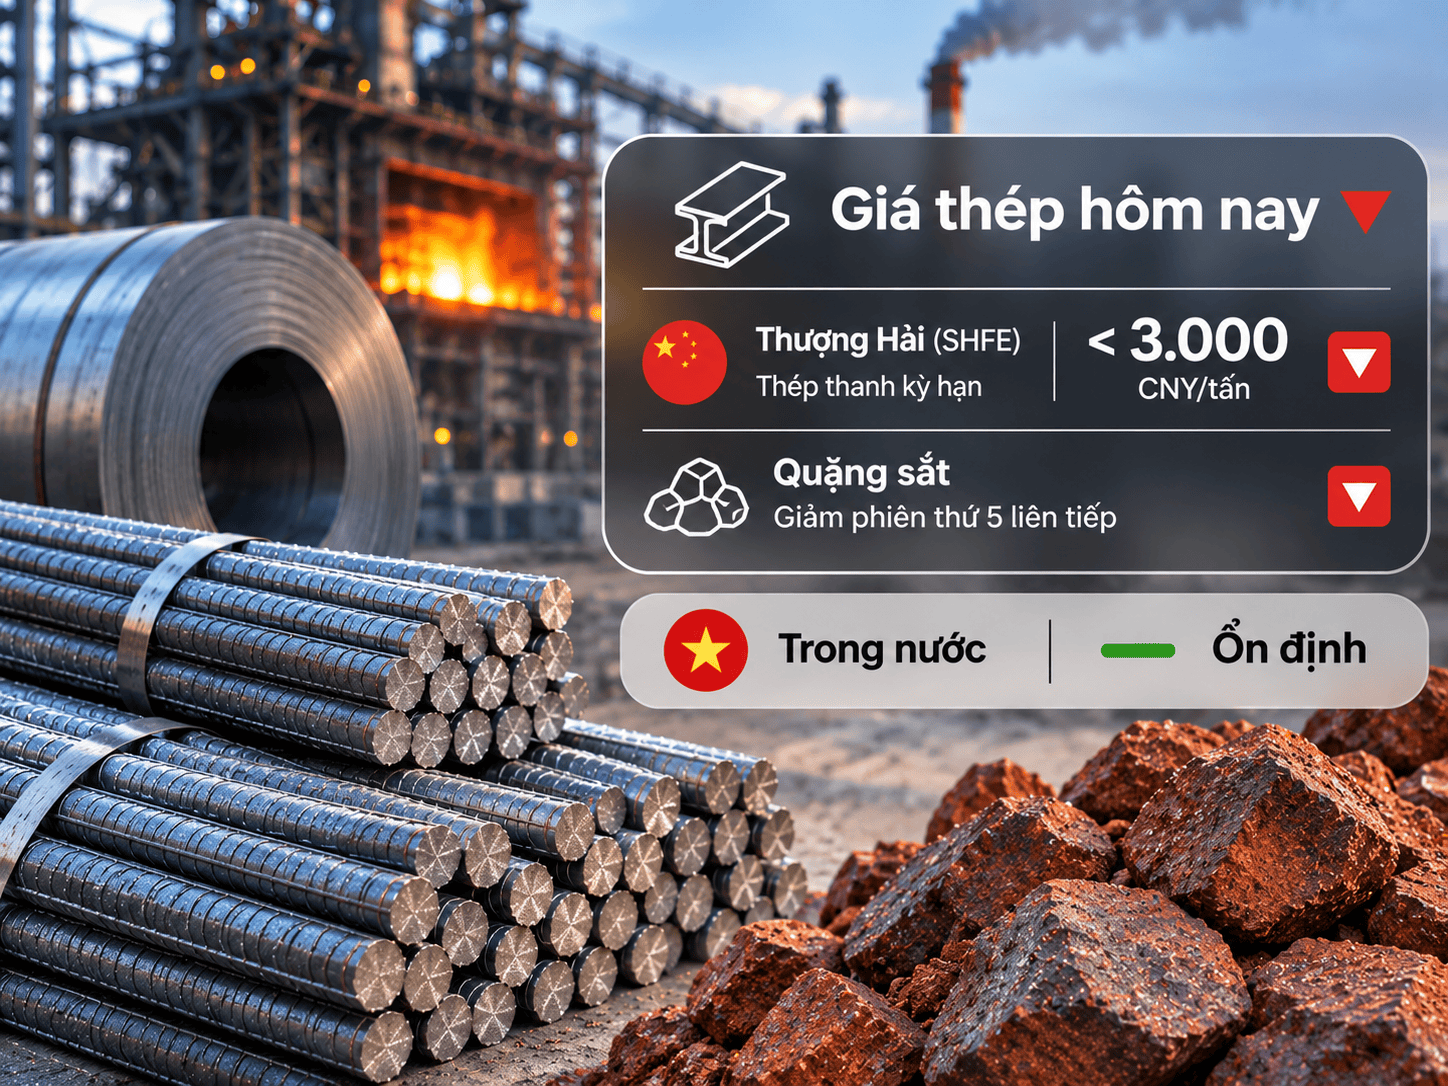
Theo Reuters, quặng sắt trên sàn DCE đã giảm phiên thứ năm liên tiếp trong ngày 17/11. Đà đi xuống xuất phát từ các yếu tố cung cầu cơ bản suy yếu, lượng hàng xuất khẩu toàn cầu gia tăng và khẩu vị rủi ro trên thị trường giảm.
Hợp đồng quặng sắt kỳ hạn tháng 1/2027 được giao dịch nhiều nhất trên DCE giảm 2,44%, xuống 640,5 nhân dân tệ/tấn, tương đương 96,1 USD/tấn.
Các nhà phân tích của công ty môi giới Guotai Junan Futures nhận định những yếu tố cơ bản kém tích cực là nguyên nhân chính khiến giá quặng sắt suy yếu. Bên cạnh đó, tâm lý thận trọng trước triển vọng kinh tế vĩ mô cũng khiến áp lực bán gia tăng.
Về trung hạn, triển vọng giá quặng sắt vẫn chịu sức ép từ nguồn cung bổ sung của bốn tập đoàn khai khoáng lớn tại Australia và Brazil, cùng dự án Simandou tại Guinea.
Theo công ty tư vấn Mysteel, lượng quặng sắt xuất khẩu toàn cầu trong tuần kết thúc ngày 15/11 tăng 4,53 triệu tấn so với tuần trước, lên 34,44 triệu tấn. Trong đó, lượng hàng xuất khẩu từ Australia và Brazil tăng 2,12 triệu tấn, đạt 26,18 triệu tấn.
Ở chiều ngược lại, lượng quặng sắt cập 47 cảng của Trung Quốc giảm 417.000 tấn, xuống 27,23 triệu tấn trong cùng kỳ.
Tuy nhiên, các nhà phân tích của SMM cho rằng sự chênh lệch giữa lượng hàng xuất khẩu và lượng hàng cập cảng có thể xuất phát từ độ trễ trong quá trình vận chuyển. Do đó, lượng quặng sắt cập cảng giảm chưa đồng nghĩa với việc tồn kho hiện tại đã được tiêu thụ đáng kể.
Theo Guotai Junan Futures, một phần thông tin tiêu cực đã được phản ánh vào giá sau đợt giảm gần đây. Vì vậy, thị trường có thể xuất hiện nhịp phục hồi kỹ thuật trong ngắn hạn nếu tâm lý vĩ mô cải thiện hoặc nguồn cung gặp gián đoạn.
Goldman Sachs hạ dự báo giá quặng sắt năm 2027
Áp lực giảm giá không chỉ đến từ diễn biến cung cầu trước mắt mà còn phản ánh triển vọng dài hạn kém tích cực của thị trường nguyên liệu thép.
Theo SteelOrbis, ngân hàng Goldman Sachs đã điều chỉnh giảm dự báo giá quặng sắt hàm lượng 61% trong năm 2027 từ 96 USD/tấn xuống 92 USD/tấn. Động thái này diễn ra sau khi giá quặng sắt gần đây giảm xuống dưới 90 USD/tấn lần đầu tiên kể từ năm 2024.
Goldman Sachs cho rằng triển vọng thị trường suy yếu do sản lượng thép giảm. Trong 9 tháng đầu năm 2026, sản lượng thép của Trung Quốc và toàn thế giới lần lượt giảm 3% và 2% so với cùng kỳ năm trước.
Bên cạnh đó, lượng quặng sắt vận chuyển bằng đường biển từ Australia và Brazil gia tăng, cùng nguồn cung bổ sung dự kiến từ dự án Simandou, được nhận định sẽ tiếp tục tạo áp lực lên giá nguyên liệu trong thời gian tới.
Ngân hàng này cũng dự báo vai trò của Tập đoàn Tài nguyên Khoáng sản Trung Quốc (CMRG) đối với thị trường quặng sắt sẽ gia tăng trong những năm tới. Theo kịch bản giá quặng sắt duy trì ở mức 85–90 USD/tấn, lợi nhuận trước thuế, lãi vay và khấu hao (EBITDA) tổng cộng của các công ty khai khoáng niêm yết tại Australia có thể giảm tới 9 tỷ USD trong thập kỷ tới.
Không chỉ Trung Quốc, ngành thép Ấn Độ cũng đang đối mặt với những thách thức liên quan đến thương mại và nguồn cung nguyên liệu.
Theo Reuters, phát biểu ngày 17/11, ông Jayant Acharya, Tổng giám đốc JSW Steel, cho biết thép xuất khẩu từ Trung Quốc cùng các rào cản thuế quan và phi thuế quan tại những thị trường phát triển đang gây sức ép lên các nhà sản xuất thép Ấn Độ, dù nhu cầu trong nước vẫn mạnh.
Ấn Độ hiện là quốc gia sản xuất thép thô lớn thứ hai thế giới, nhưng đang phải đối mặt với lượng thép nhập khẩu giá rẻ từ Trung Quốc.
Ông Acharya đồng thời cho rằng Ấn Độ cần mở thêm các mỏ quặng sắt để bảo đảm nguồn nguyên liệu, đáp ứng nhu cầu sản xuất và hỗ trợ ngành thép duy trì tăng trưởng trong tương lai.
Trên thị trường nguyên liệu, các mặt hàng phục vụ sản xuất thép khác trên sàn DCE cũng giảm giá. Cụ thể, than luyện cốc giảm 1,7%, còn than cốc mất 2,4%.
Tại SHFE, các hợp đồng thép chuẩn đồng loạt đi xuống. Thép thanh giảm 1,89%, thép cuộn cán nóng giảm 1,77%, trong khi thép không gỉ giảm nhẹ 0,14%.
Giá thép xây dựng trong nước tiếp tục ổn định
Trái với diễn biến giảm trên các sàn giao dịch quốc tế, thị trường thép xây dựng trong nước ngày 18/11 chưa ghi nhận điều chỉnh giá mới. Các doanh nghiệp tiếp tục duy trì mức niêm yết hiện hành.
Cụ thể, Hòa Phát báo giá thép cuộn CB240 ở mức 14.920 đồng/kg, trong khi thép thanh vằn D10 CB300 được niêm yết ở mức 14.210 đồng/kg.
Tại miền Bắc, thép Việt Ý có giá CB240 là 14.750 đồng/kg và CB300 ở mức 13.940 đồng/kg. Pomina và VJS cùng duy trì giá thép CB240 ở mức 14.850 đồng/kg.
Ở khu vực miền Trung, thép Kyoei và VAS được chào bán với mức giá 15.050 đồng/kg.
Nhìn chung, thị trường thép quốc tế đang chịu sức ép từ nguồn cung quặng sắt gia tăng và triển vọng sản xuất thép chưa tích cực. Việc giá thép thanh SHFE mất mốc 3.000 nhân dân tệ/tấn cùng chuỗi giảm năm phiên của quặng sắt cho thấy tâm lý thận trọng đang chiếm ưu thế. Trong khi đó, giá thép xây dựng trong nước vẫn ổn định, chưa phản ánh trực tiếp biến động giảm của thị trường quốc tế.