Lãi suất neo chắc ở mức cao khiến thanh khoản trên thị trường bất động sản vô cùng yếu ớt. Chuyên gia cho rằng tình trạng này sẽ còn kéo dài, ít nhất là hết năm 2026.
Lãi đã cao mà vay cũng không dễ
Thời gian gần đây, một số ngân hàng đã triển khai các chương trình ưu đãi đối với khách vay mua bất động sản.
Chẳng hạn như Vietcombank triển khai gói vay mua nhà tại các dự án bất động sản đã được cấp giấy chứng nhận, quyền sở hữu rõ ràng với quy mô 20.000 tỷ đồng, áp dụng đến hết 31/3/2027 hoặc khi giải ngân hết hạn mức.
Theo đó, khách hàng có thể được hưởng mức lãi suất ưu đãi thấp hơn tới 1%/năm so với lãi suất cho vay bất động sản thông thường dành cho khách hàng cá nhân. Thời hạn vay tối đa 35 năm, tỷ lệ cho vay có thể lên tới 100% giá trị căn nhà, tùy điều kiện và hồ sơ tín dụng.
VIB cũng tung chính sách kéo dài thời gian cố định lãi suất ưu đãi khi cho phép khách hàng cá nhân có thể được cố định lãi suất lên tới 5 năm đối với các khoản vay mua bất động sản, vay bù đắp tiền mua bất động sản, vay tái tài trợ cũng như vay xây dựng, sửa chữa nhà. Khách vay mua bất động sản tại VIB còn có thể lựa chọn gói hỗ trợ lãi suất, với mức giảm thêm 0,2% - 0,4%/năm trong suốt thời gian vay, tùy điều kiện chương trình.
Trong khi đó, TPBank triển khai chính sách ưu đãi cho các khoản vay mua bất động sản và vay tiêu dùng có tài sản bảo đảm. Với một số sản phẩm, khách hàng có thể được giảm lãi suất tối đa 1,2% so với mức hiện hành, tùy khoản vay và điều kiện áp dụng.
Dù khá tích cực, song theo đánh giá của các chuyên gia, những động thái này gần như không tạo ra sự thay đổi đáng kể nào đối với thanh khoản trên thị trường, vì mức độ ưu đãi hạn chế.
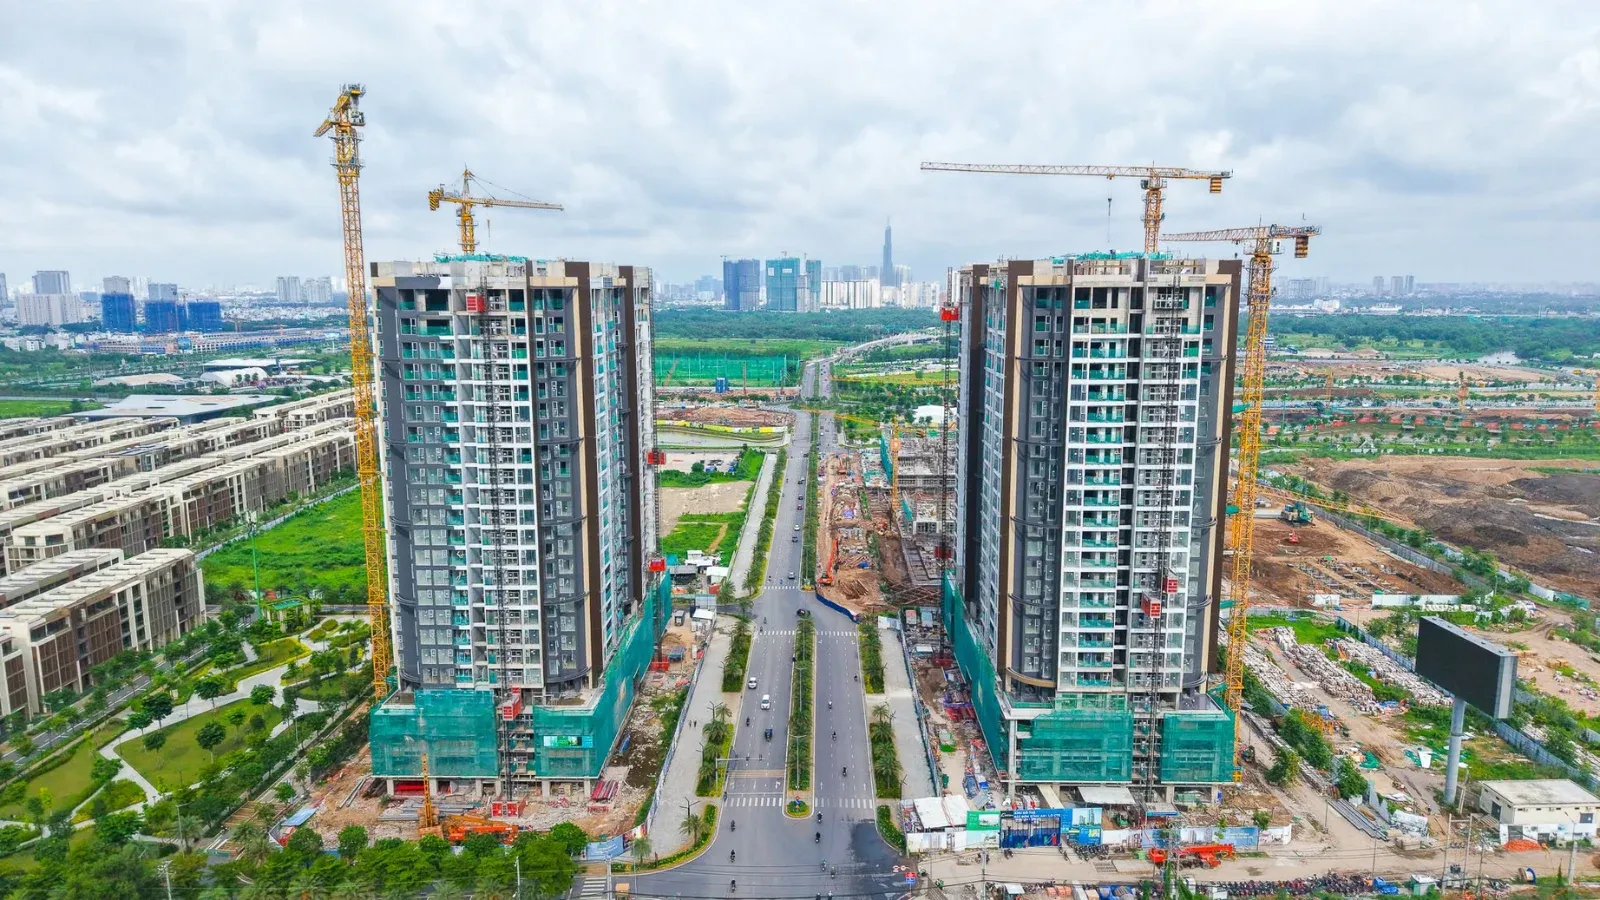
Trao đổi với Đầu tư Tài chính – VietnamFinance, tổng giám đốc một công ty phân phối bất động sản lớn tại Hà Nội thẳng thắn thừa nhận các dự án đang chào bán hiện nay gần như không bán được hàng. “Thanh khoản của các dự án mới, nhất là nhóm có giá cao trên 100 triệu đồng/m2, rất thấp. Dân không còn FOMO nữa nên hàng bán rất chậm. Một số dự án, vì thế, đã phải giảm tốc độ thi công. Một số khác lại dùng chiêu tăng giá niêm yết để tạo hiệu ứng tâm lý”, ông nói.
Căn nguyên chính của tình trạng này là lãi suất vay mua bất động sản vẫn đang neo ở mức cao, phổ biến trên 12%/năm. Chia sẻ câu chuyện đầu tư của chính mình, ông Nguyễn Anh Quê, Chủ tịch G6 Group, cho biết ông đang vay vốn để mua nhà đất tại một ngân hàng tư nhân với lãi suất lên tới 13,5% - 14%/năm, đó là chưa tính đến chi phí đi kèm, ví dụ như mua bảo hiểm.
Tình trạng này cũng được ông Phạm Đức Toản, Tổng giám đốc EZ Property, xác nhận khi cho biết bản thân ông đi vay vốn ngân hàng hiện nay cũng bị “ép” mua bảo hiểm, nhất là tại các ngân hàng tư nhân. “Không mua thì không giải ngân”, ông nói với Đầu tư Tài chính – VietnamFinance.
Đáng chú ý, tình trạng vay mượn khó khăn không chỉ đến từ rào cản lãi suất cao mà còn ở việc rất khó vay, thậm chí là không vay được. “Nhu cầu vốn trong nước hiện rất lớn. Vốn lại được ưu tiên dồn cho các dự án hạ tầng trọng điểm. Vì thế, vốn cho bất động sản đang khó, nhất là cho vay mua nhà”, ông Phạm Đức Toản nhấn mạnh.
Ngay cả với phân khúc nhà ở xã hội, việc vay vốn cũng không dễ dàng. Ông Nguyễn Anh Quê cho hay lãi suất vay mua nhà ở xã hội tốt nhất là tại Ngân hàng Chính sách xã hội, chỉ 5,4%/năm. Tuy nhiên, do quy trình thẩm định chặt chẽ và nguồn vốn rót từ trung ương về không đều nên vay lúc được, lúc không. Với gói vay tại các ngân hàng thương mại cổ phần tư nhân (gói 145.000 tỷ đồng) người vay dưới 35 tuổi có phần “dễ thở” hơn khi lãi suất ưu đãi trong khoảng 6,5%/năm cho 5 năm đầu và 7,5%/năm cho 10 năm tiếp theo. Song, với người vay trên 35 tuổi, thời gian ưu đãi lãi suất chỉ có 6 tháng, sau đó lãi suất sẽ được thả nổi.
Lãi suất “bất khuất”, thị trường “bất phục”
Theo đánh giá của ông Nguyễn Anh Quê, lãi suất vay mua bất động sản khó có khả năng giảm trong tương lai gần, bởi lãi suất huy động vẫn rất cao (phổ biến 8% - 9% với các kỳ hạn 6 tháng - 1 năm). Kể cả khi lãi suất huy động giảm xuống, ngân hàng cũng cần thêm thời gian để “tiêu hoá” hết nguồn huy động lãi suất cao trước đó. Trong kịch bản lạc quan, lãi suất cũng chỉ có thể giảm từ quý II/2027.
Vì thế, ông Quê cho rằng thanh khoản trên thị trường bất động sản khó được cải thiện trong những tháng cuối năm 2026, dù cho giá bán các sản phẩm hiện đã giảm khá mạnh, nhất là trên thị trường thứ cấp (bình quân tới 20% - 30% so với mức đỉnh được thiết lập cuối năm 2025).
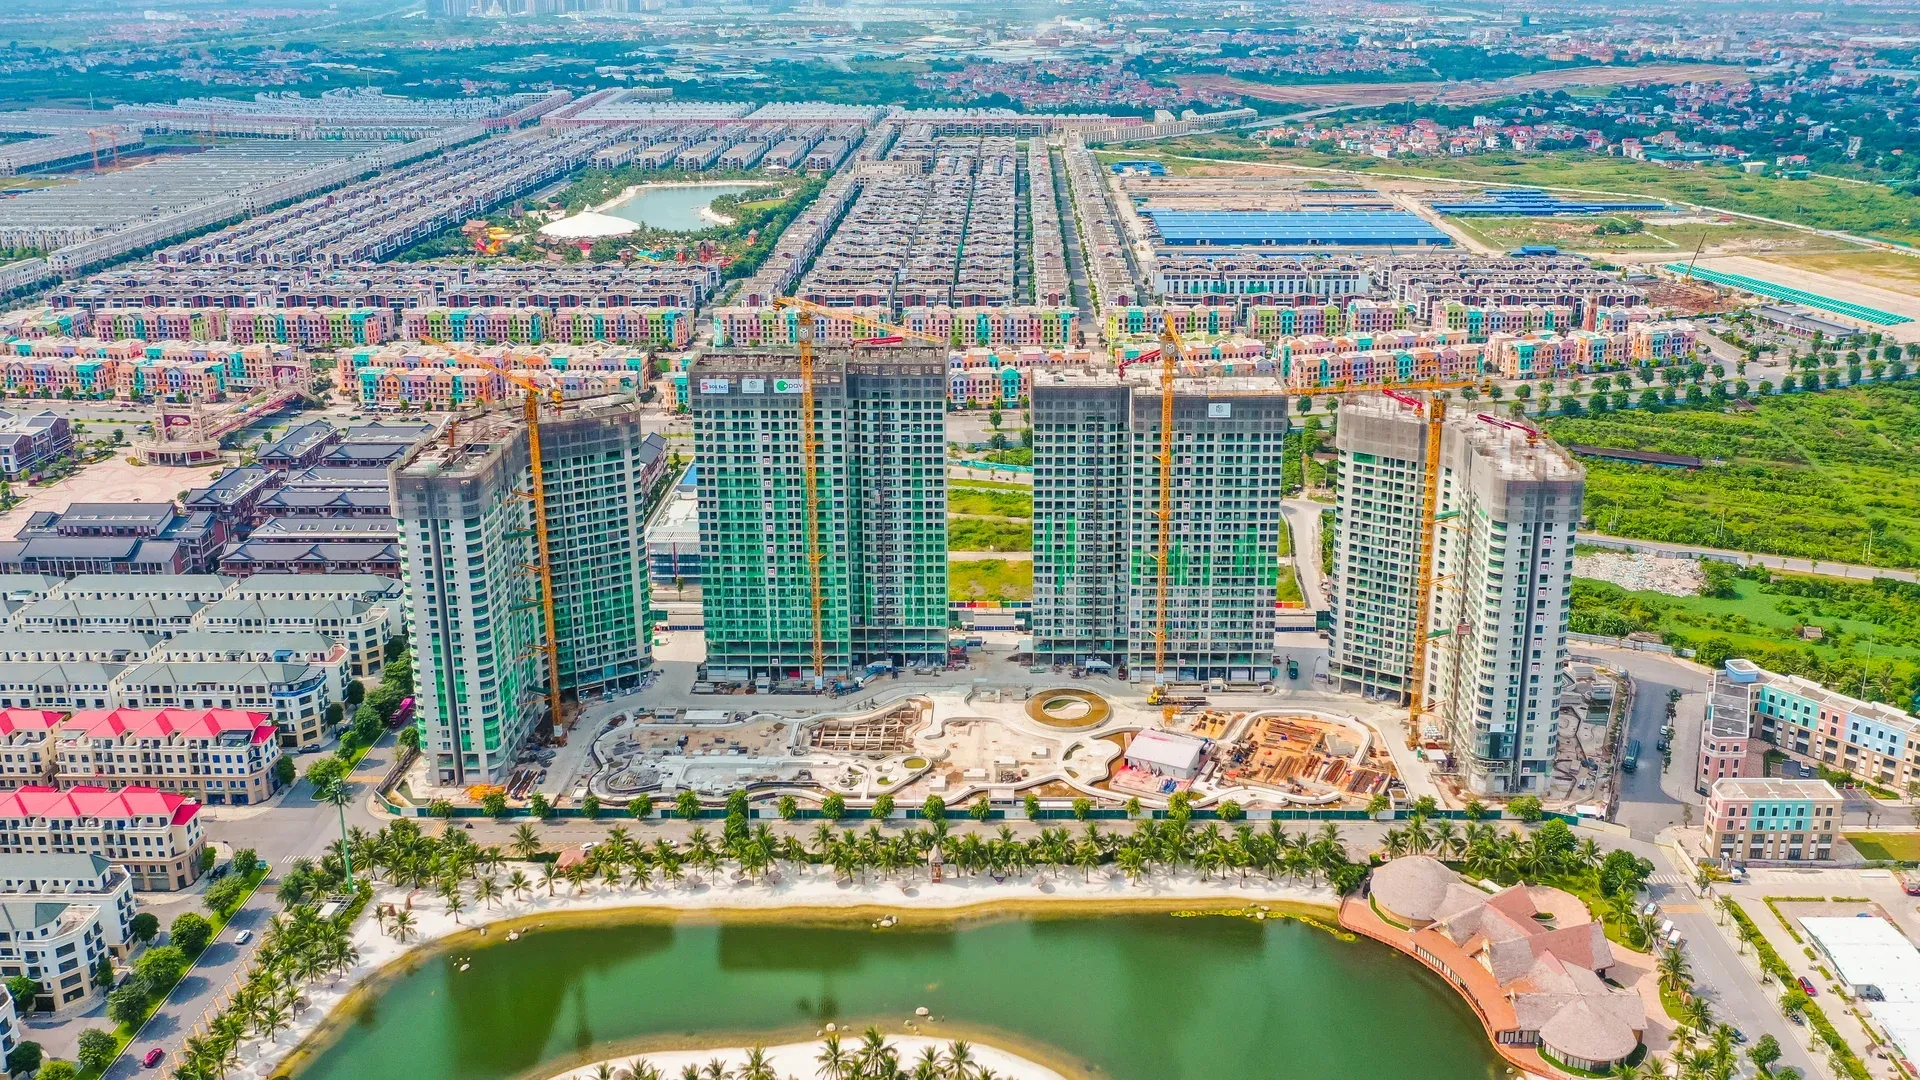
Một nguyên do quan trọng khác khiến thanh khoản tiếp tục trạng thái yếu ớt là lực cầu suy giảm mạnh. Ông Phạm Đức Toản chỉ ra rằng, trong thời gian qua, hoạt động sản xuất kinh doanh gặp nhiều khó khăn, nên thu nhập của người dân giảm sút. “Lượng khách hàng chủ lực của thị trường bất động sản là tầng lớp tiểu chủ, tức các chủ hộ kinh doanh, các lãnh đạo doanh nghiệp nhỏ và vừa. Khi làm ăn tốt, họ có nhu cầu mua bất động sản để tích luỹ và đầu tư sinh lời. Còn khi khó khăn, họ rụt tay về”.
Đối với người mua ở thực, dù giá đã giảm đáng kể, song so với thu nhập bình quân thì vẫn ở mức rất cao, vượt quá khả năng chi trả. Mặt khác, đà giảm giá càng củng cố thêm tâm lý chờ đợi và kỳ vọng “bắt đáy” của người mua. Tâm lý và kỳ vọng này được đánh giá là có cơ sở, bởi nguồn cung tương lai là rất lớn, đến từ các khu đô thị đa mục tiêu cùng chuỗi dự án nhà ở xã hội đang được triển khai trên hầu khắp địa bàn. Giới chuyên gia thậm chí dự báo rằng 2027 – 2028 sẽ là thời kỳ “tranh bán” thay vì “tranh mua” như giai đoạn trước đó.
Theo ông Nguyễn Anh Quê, để lực cầu thực sự phục hồi, lãi cho vay mua bất động sản phải lùi xuống dưới mốc 10%/năm (7,5% - 9,5%/năm). Đây là điều chỉ có thể diễn ra trong tương lai trung hạn. Do đó, hiện nay không được xem là giai đoạn tốt để xuống tiền, nhất là với giới đầu tư, ngoại trừ nhóm có sẵn tiền và thích đi săn “hàng ngộp”. Tất nhiên, với người mua ở thực và có nền tảng tài chính tốt, việc mua bán phụ thuộc hoàn toàn vào nhu cầu cá nhân.
Ông Lê Đình Chung, Tổng giám đốc SGO Homes, có quan điểm mạnh dạn hơn khi nhìn nhận thị trường đã có mức chiết khấu khá tốt và người mua có lợi lớn khi xuống tiền ở giai đoạn hiện nay. “Giá đã mềm hơn trước tới hàng chục %, người mua có thể ưu tiên chọn lựa giỏ hàng có pháp lý tốt, chất lượng xây dựng bảo đảm, hạ tầng đồng bộ và triển vọng khai thác sinh lời”.
Theo giới chuyên môn, phân khúc có triển vọng nhất hiện nay là nhà ở xã hội. Tuy nhiên, phân khúc này nằm ngoài “vùng phủ sóng” của hoạt động đầu tư, nên chỉ có thể kỳ vọng vào tác động lan toả trong trung – dài hạn.