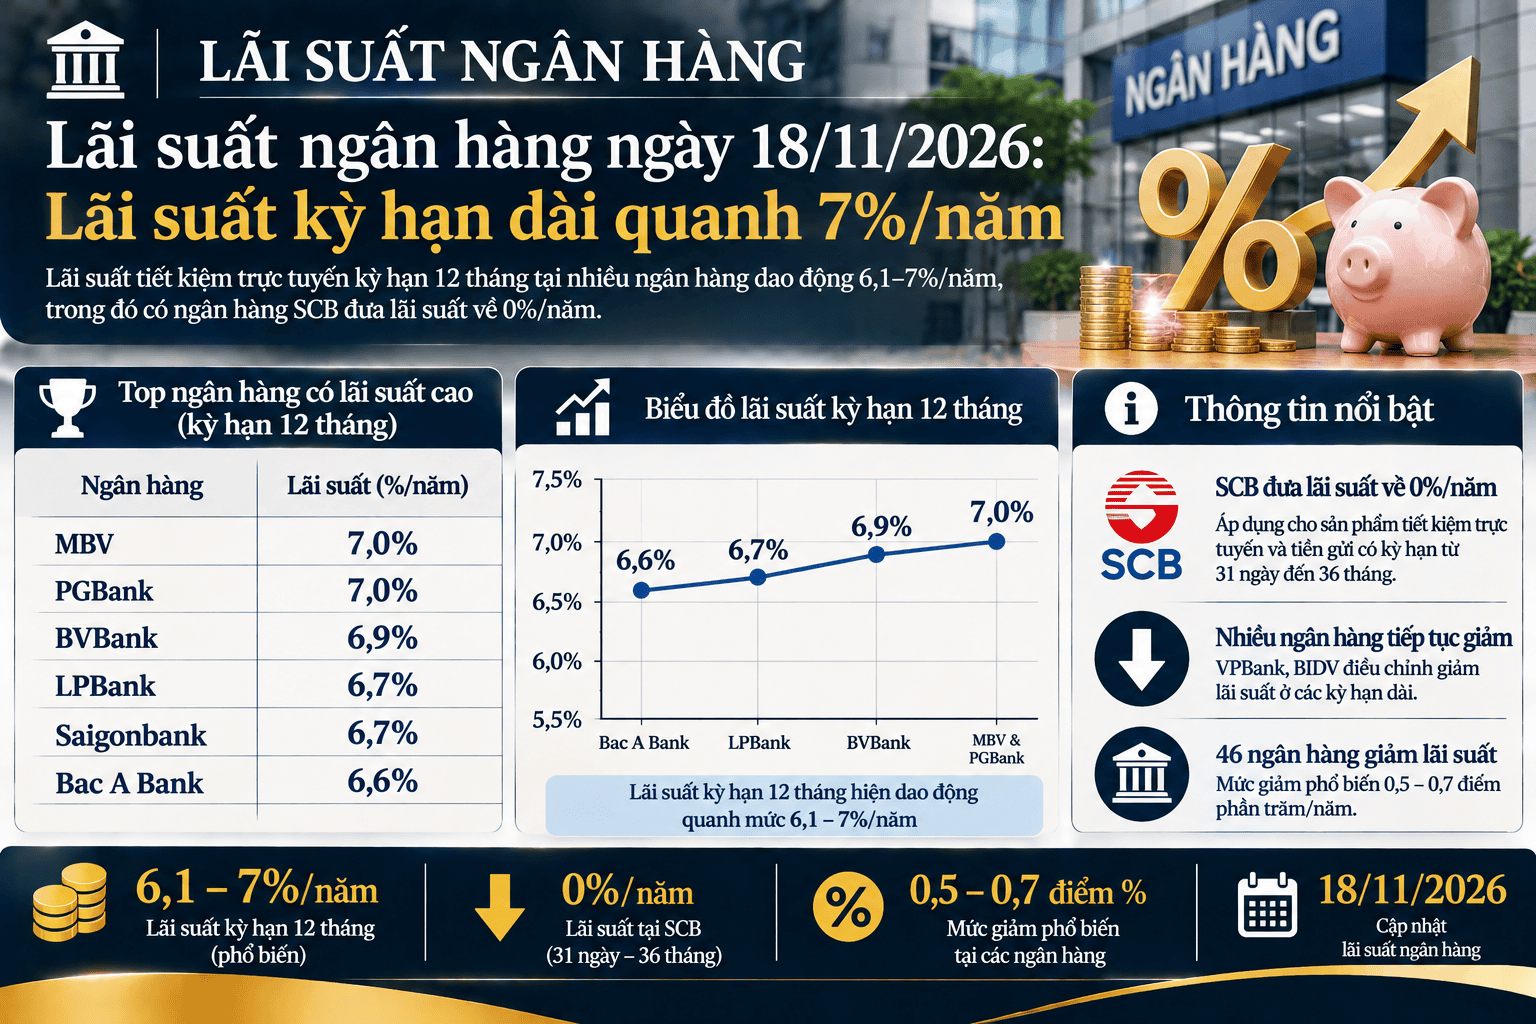
Lãi suất tiết kiệm trực tuyến kỳ hạn 12 tháng tại nhiều ngân hàng dao động 6,1–7%/năm, một số mức cao hơn đi kèm điều kiện về số tiền gửi và kỳ hạn. Đáng chú ý, ngân hàng SCB đưa lãi suất huy động nhiều sản phẩm tiết kiệm về 0%/năm.
Lãi suất kỳ hạn 12 tháng tại nhiều ngân hàng quanh 7%/năm
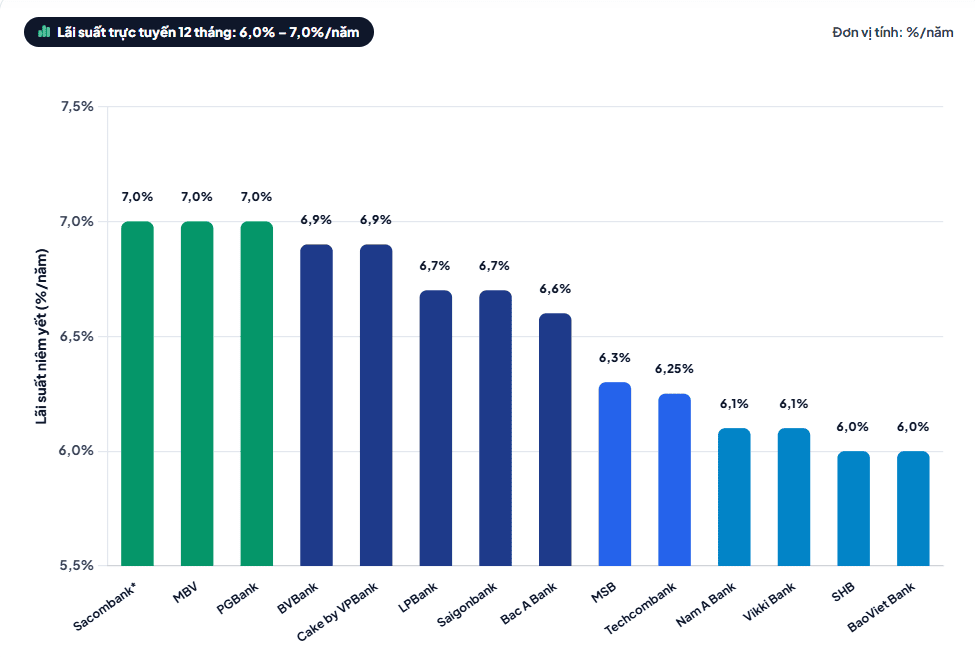
Khảo sát biểu lãi suất trực tuyến ngày 18/11 cho thấy nhóm ngân hàng có mức lãi suất huy động cao vẫn tập trung ở các kỳ hạn trung và dài hạn. Với kỳ hạn 12 tháng, MBV và PGBank cùng niêm yết mức 7%/năm; BVBank áp dụng 6,9%/năm, LPBank và Saigonbank ở mức 6,7%/năm, trong khi Bac A Bank niêm yết 6,6%/năm.
Một số ngân hàng đưa ra mức lãi suất cao hơn khi khách hàng đáp ứng điều kiện về số tiền gửi hoặc lựa chọn kỳ hạn dài. Sacombank áp dụng lãi suất 6,5–7%/năm cho tiền gửi trực tuyến kỳ hạn 12–18 tháng, tùy quy mô khoản tiền gửi. Với số tiền từ 500 triệu đồng, lãi suất tại các kỳ hạn 24–36 tháng có thể đạt 7,3%/năm.
Tại Cake by VPBank, lãi suất trực tuyến kỳ hạn 6–24 tháng được niêm yết ở mức 6,9%/năm, còn kỳ hạn 36 tháng là 6,3%/năm. MSB niêm yết trực tuyến kỳ hạn 12 tháng ở mức 6,3%/năm, Techcombank là 6,25%/năm. Nam A Bank và Vikki Bank cùng áp dụng 6,1%/năm; SHB và BaoViet Bank cùng 6%/năm. Các mức này chưa tính chương trình ưu đãi riêng dành cho khách hàng đáp ứng điều kiện.
Ở hình thức gửi tiền tại quầy, mặt bằng lãi suất có sự khác biệt so với kênh trực tuyến. Trong nhóm các ngân hàng được khảo sát, VPBank đang niêm yết mức cao nhất 6,9%/năm ở kỳ hạn 12 và 18 tháng. Bac A Bank áp dụng 6,6%/năm ở kỳ hạn 12 tháng, VIB ở mức 6,5%/năm;
Với kỳ hạn 18 tháng VPBank tiếp tục đứng ở mức 6,9%/năm, PGBank đạt 6,8%/năm. Trong khi đó, ở kỳ hạn 24 tháng, LPBank niêm yết 6,3%/năm, Sacombank đạt 6,2%/năm.
Diễn biến trên cho thấy mức lãi suất quanh 7%/năm vẫn xuất hiện trên thị trường, nhưng chủ yếu tập trung ở một số ngân hàng, kỳ hạn dài hoặc sản phẩm có điều kiện riêng. Vì vậy, việc so sánh lãi suất cần đặt trong cùng hình thức gửi tiền, kỳ hạn và điều kiện áp dụng, thay vì chỉ căn cứ vào mức lãi suất cao nhất được công bố.
Lãi suất ngân hàng giảm sâu, có nơi lùi về 0%/năm
Một trong những thay đổi đáng chú ý trên biểu lãi suất ngày 18/11 đến từ SCB. Theo biểu lãi suất mới có hiệu lực từ ngày 16/11, ngân hàng này áp dụng mức 0%/năm đối với sản phẩm tiết kiệm trực tuyến ở các kỳ hạn từ 31 ngày đến 36 tháng. Sản phẩm tiền gửi có kỳ hạn dành cho khách hàng cá nhân mới cũng được niêm yết ở mức 0%/năm đối với các kỳ hạn từ 1–36 tháng.
Động thái của SCB diễn ra trong bối cảnh ngân hàng đang được đặt dưới sự kiểm soát đặc biệt của Ngân hàng Nhà nước từ năm 2022 để phục vụ quá trình tái cơ cấu. Do đó, mức lãi suất 0%/năm tại nhà băng này cần được nhìn nhận trong tình hình riêng của SCB, không đại diện cho mặt bằng lãi suất huy động chung của hệ thống.
Ở nhóm ngân hàng thương mại cũng ghi nhận động thái giảm lãi suất ở các kỳ hạn, VPBank tiếp tục điều chỉnh giảm lãi suất ở nhiều kỳ hạn. Với tiền gửi tại quầy, lãi suất kỳ hạn 15 và 18 tháng giảm 0,4 điểm phần trăm, xuống 6,5%/năm; kỳ hạn 24 tháng giảm 0,2 điểm phần trăm, còn 6,7%/năm. Trên kênh trực tuyến, lãi suất kỳ hạn 15 và 18 tháng giảm từ 7,4% xuống 7,1%/năm, kỳ hạn 24 tháng giảm 0,2 điểm phần trăm, còn 6,9%/năm.
BIDV cũng điều chỉnh biểu lãi suất trực tuyến, giảm 0,2 điểm phần trăm đối với các kỳ hạn 15–18 tháng, xuống còn 6,6%/năm. Việc các ngân hàng tiếp tục hạ lãi suất ở nhóm kỳ hạn dài cho thấy xu hướng điều chỉnh vẫn đang diễn ra, dù mức lãi suất giữa các nhà băng chưa đồng nhất.
Theo thông tin từ Ngân hàng Nhà nước, cả 46 ngân hàng thương mại đã điều chỉnh giảm lãi suất niêm yết đối với tiền gửi có kỳ hạn từ 6 tháng trở lên. Mức giảm phổ biến tại nhóm ngân hàng thương mại nhà nước và ngân hàng 100% vốn nước ngoài là 0,5 điểm phần trăm/năm; trong khi nhóm ngân hàng thương mại cổ phần giảm khoảng 0,5–0,7 điểm phần trăm/năm.
Như vậy, diễn biến lãi suất ngày 18/11 phản ánh hai xu hướng song song: lãi suất huy động tại nhiều ngân hàng tiếp tục đi xuống, trong khi các chương trình giảm lãi suất cho vay được triển khai nhằm hỗ trợ doanh nghiệp và hoạt động sản xuất, kinh doanh. Dù vậy, mức lãi suất thực tế khách hàng được hưởng vẫn phụ thuộc vào ngân hàng, kỳ hạn, hình thức gửi tiền và điều kiện của từng chương trình.