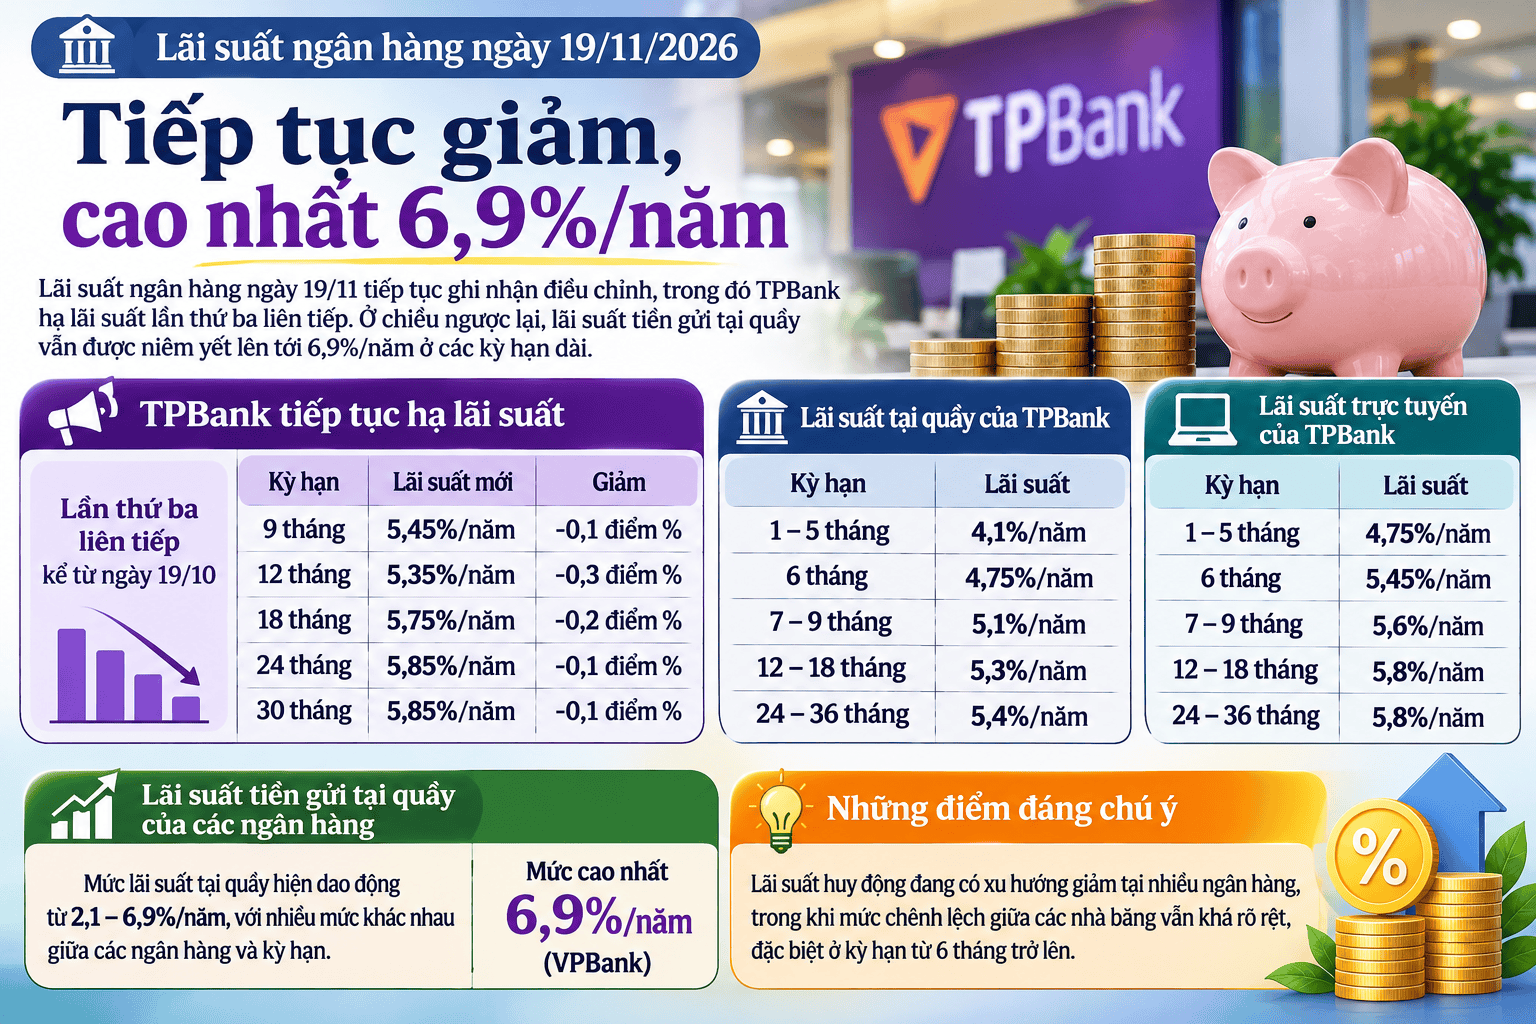
Lãi suất ngân hàng ngày 19/11 tiếp tục ghi nhận những điều chỉnh mới, ngân hàng TPBank liên tiếp hạ lãi suất huy động kể từ ngày 19/10. Trong khi đó, lãi suất tiền gửi tại quầy vẫn được một số ngân hàng niêm yết ở mức cao, lên tới 6,9%/năm tại các kỳ hạn dài.
TPBank tiếp tục hạ lãi suất sau ba đợt điều chỉnh liên tiếp
Ngân hàng TMCP Tiên Phong (TPBank) vừa cập nhật biểu lãi suất mới đối với sản phẩm Tiết kiệm LiveBank, với mức giảm từ 0,1–0,3 điểm phần trăm tại một số kỳ hạn. Đây là lần thứ hai ngân hàng điều chỉnh giảm trong tháng 11 và là lần thứ ba liên tiếp kể từ ngày 19/10.
Cụ thể, lãi suất tiền gửi LiveBank kỳ hạn 9 tháng giảm 0,1 điểm phần trăm, xuống còn 5,45%/năm. Kỳ hạn 12 tháng giảm mạnh hơn, từ 5,65% xuống 5,35%/năm. Với kỳ hạn 18 tháng, mức lãi suất giảm 0,2 điểm phần trăm, còn 5,75%/năm; các kỳ hạn 24 và 30 tháng cùng giảm 0,1 điểm phần trăm, xuống 5,85%/năm.
Ở nhóm kỳ hạn ngắn, TPBank giữ nguyên lãi suất LiveBank. Tiền gửi từ 1–3 tháng tiếp tục hưởng mức 4,65%/năm, trong khi kỳ hạn 6 tháng duy trì 5,45%/năm. Như vậy, đợt điều chỉnh mới tập trung vào các kỳ hạn từ 9 tháng trở lên, trong đó mức giảm lớn nhất thuộc về kỳ hạn 12 tháng.
Trước đó, ngày 7/11, TPBank đã giảm 0,1–0,4 điểm phần trăm lãi suất huy động tại các kỳ hạn từ 1–36 tháng. Trong đợt điều chỉnh ngày 19/10, ngân hàng giảm 0,5 điểm phần trăm đối với các kỳ hạn từ 6–36 tháng. Tính từ lần điều chỉnh đầu tiên đến nay, lãi suất huy động tại TPBank đã trải qua ba đợt giảm liên tiếp trong khoảng một tháng.
Động thái này không phải trường hợp cá biệt trên thị trường. Theo thống kê được công bố, TPBank là ngân hàng thứ hai sau VPBank có ba lần giảm lãi suất kể từ ngày 18/10. OCB, Techcombank và Eximbank cũng đã hai lần điều chỉnh giảm trong tháng này. Diễn biến cho thấy xu hướng hạ lãi suất huy động đang xuất hiện tại nhiều ngân hàng, dù thời điểm và mức điều chỉnh chưa đồng nhất.
Đáng chú ý, mức lãi suất tại TPBank có sự khác biệt giữa sản phẩm LiveBank, tiền gửi tại quầy và tiết kiệm trực tuyến. Với hình thức gửi tại quầy, ngân hàng niêm yết 4,1%/năm cho kỳ hạn 1–5 tháng, 4,75%/năm ở kỳ hạn 6 tháng, 5,1%/năm tại kỳ hạn 7–9 tháng và 5,3%/năm đối với kỳ hạn 12–18 tháng. Các kỳ hạn 24–36 tháng được áp dụng mức 5,4%/năm. Trong khi đó, lãi suất trực tuyến ở các kỳ hạn tương ứng cao hơn, dao động từ 4,75–5,8%/năm.
Lãi suất tiền gửi tại quầy chênh lệch ra sao giữa các ngân hàng?
Theo bảng khảo sát lãi suất huy động tại quầy cập nhật đến ngày 19/11, biểu lãi suất giữa các ngân hàng có khoảng cách đáng kể, nhất là ở nhóm kỳ hạn dài từ 6 tháng trở lên. Trong khi một số nhà băng niêm yết lãi suất vượt 6,5%/năm, nhóm Big4 vẫn duy trì mức thấp hơn.
Ở kỳ hạn 1 tháng, lãi suất tiền gửi tại quầy nằm trong khoảng 2,1–4,75%/năm. BIDV, Vietcombank và VietinBank cùng áp dụng mức 2,1%/năm. Ở chiều ngược lại, Bắc Á Bank, OCB, PGBank và BVBank niêm yết mức cao nhất trong nhóm khảo sát, đạt 4,75%/năm.
Với kỳ hạn 3 tháng, sự chênh lệch giữa hai nhóm ngân hàng tiếp tục thể hiện rõ. Bắc Á Bank, OCB, PGBank, BVBank và VietABank cùng áp dụng lãi suất 4,75%/năm, trong khi BIDV, Vietcombank và VietinBank duy trì mức 2,4%/năm. Như vậy, lãi suất tại quầy ở các kỳ hạn ngắn từ 1–3 tháng dao động trong biên độ 2,1–4,75%/năm.
Ở kỳ hạn 6 tháng, mức lãi suất cao hơn 6%/năm xuất hiện tại nhiều ngân hàng. VPBank dẫn đầu với 6,8%/năm, theo sau là Bắc Á Bank ở mức 6,55%/năm. PGBank niêm yết 6,1%/năm, còn ABBank áp dụng 6,05%/năm. Trong khi đó, lãi suất tại BIDV, Vietcombank và VietinBank cùng ở mức 3%/năm.
Đối với kỳ hạn 12 tháng, VPBank tiếp tục đứng đầu bảng với lãi suất 6,9%/năm. Các mức niêm yết tiếp theo lần lượt là 6,6%/năm tại Bắc Á Bank, 6,2%/năm tại PGBank và 6,1%/năm tại LPBank. Khoảng cách giữa nhóm ngân hàng này với Big4 cho thấy sự khác biệt đáng kể trong chính sách huy động vốn.
Ở các kỳ hạn dài hơn, VPBank giữ nguyên mức 6,9%/năm cho tiền gửi 18 và 24 tháng. PGBank niêm yết 6,8%/năm, MB áp dụng 6,5%/năm và LPBank ở mức 6,1%/năm tại kỳ hạn 24 tháng. Riêng NCB niêm yết lãi suất 6%/năm cho kỳ hạn 18 tháng.
Nhìn chung, lãi suất tiền gửi tại quầy không chỉ khác nhau giữa các ngân hàng mà còn phụ thuộc vào kỳ hạn, quy mô khoản tiền gửi và loại sản phẩm. Trong bối cảnh nhiều nhà băng liên tiếp điều chỉnh biểu huy động, khoảng cách giữa lãi suất tại quầy và trực tuyến tiếp tục là yếu tố đáng lưu ý khi so sánh các lựa chọn gửi tiết kiệm. Người gửi cần đối chiếu đúng điều kiện áp dụng để xác định mức lãi suất thực tế có thể nhận được.