Công ty Cổ phần Camimex Group (mã chứng khoán: CMX - sàn HOSE) là một trong những doanh nghiệp xuất khẩu thủy sản (chủ yếu là tôm) kỳ cựu tại khu vực Đồng bằng sông Cửu Long. Bước qua chu kỳ tài chính từ quý 3/2025 đến quý 3/2026, CMX ghi nhận sự tăng trưởng mạnh mẽ về quy mô doanh thu thuần nhưng đồng thời phải đối mặt với bài toán tối ưu biên lợi nhuận và quản trị áp lực đòn bẩy tài chính.
Trong bối cảnh thị giá CMX đang giao dịch quanh vùng đáy 52 tuần tại mức 4,55 đồng/cổ phiếu (tương đương P/B chỉ 0,36 lần và P/E 4,23 lần), câu hỏi lớn nhất đặt ra cho giới đầu tư là: Liệu đây có phải là một món hời giá trị bị thị trường lãng quên, hay là một cái bẫy thanh khoản và đòn bẩy tài chính?
Camimex Group là một trong những doanh nghiệp tiên phong đặt nền móng cho ngành chế biến và xuất khẩu tôm tại Việt Nam, đặc biệt nổi tiếng với phân khúc tôm sinh thái (Organic Shrimp) đạt các chứng nhận khắt khe của châu Âu như Naturland, EU Organic và ASC. Với lợi thế vùng nguyên liệu đặc thù tại Cà Mau, CMX sở hữu tệp khách hàng ổn định tại các thị trường có yêu cầu tiêu chuẩn cao và giá bán tốt như Liên minh Châu Âu (EU), Nhật Bản, Hàn Quốc và Bắc Mỹ.
Tại thời điểm tháng 11/2026, CMX niêm yết trên sàn HOSE với vốn hóa thị trường đạt khoảng 464 tỷ đồng (tương ứng khoảng 101,9 triệu cổ phiếu đang lưu hành tại thị giá 4,55 đồng/cổ phiếu). Trong vòng 1 năm qua, cổ phiếu này đã trải qua nhịp điều chỉnh mạnh 32,39%, rơi từ vùng đỉnh 7,31 đồng về sát đáy 52 tuần là 4,36 đồng.
Sự sụt giảm của thị giá cổ phiếu diễn ra trong bối cảnh ngành thủy sản nói chung và ngành tôm nói riêng phải đối mặt với cuộc cạnh tranh khốc liệt về giá bán từ các cường quốc xuất khẩu tôm giá rẻ như Ecuador và Ấn Độ. Để giữ vững thị phần và duy trì công suất nhà máy, các doanh nghiệp Việt Nam buộc phải chấp nhận hy sinh một phần biên lợi nhuận gộp và gia tăng dự trữ hàng tồn kho, tạo ra những hệ lụy trực tiếp lên bảng cân đối kế toán.
| Chỉ tiêu | Quý 3/2025 | Quý 4/2025 | Quý 1/2026 | Quý 2/2026 | Quý 3/2026 | ± cùng kỳ |
|---|---|---|---|---|---|---|
| Tổng doanh thu HĐKD | 725 | 721 | 893 | 1.119 | 1.038 | +43,3% |
| Doanh thu thuần | 716 | 708 | 885 | 1.118 | 1.038 | +45,0% |
| Giá vốn hàng bán | 565 | 530 | 738 | 989 | 880 | +55,8% |
| Lợi nhuận gộp | 151 | 178 | 146 | 129 | 158 | +4,6% |
| Doanh thu tài chính | 10 | 11 | 13 | 17 | 25 | +150% |
| Chi phí tài chính | 55 | 46 | 51 | 54 | 49 | −11,0% |
| Trong đó: Chi phí lãi vay | 44 | 37 | 44 | 50 | 41 | −6,6% |
| Chi phí bán hàng | 37 | 49 | 33 | 61 | 52 | +41,7% |
| Chi phí quản lý DN | 30 | 34 | 33 | 23 | 28 | −7,2% |
| LN thuần từ HĐKD | 39 | 60 | 42 | 11 | 54 | +38,4% |
| Tổng LN kế toán trước thuế | 38 | 58 | 44 | 10 | 61 | +58,6% |
| LNST của cổ đông công ty mẹ | 24 | 39 | 28 | 6 | 39 | +58,2% |
Nhìn vào chuỗi số liệu 5 quý liên tiếp, có thể thấy rõ 3 vấn đề cốt lõi trong cấu trúc vận hành của CMX:
Thứ nhất, sự phân kỳ giữa tốc độ tăng trưởng doanh thu và lợi nhuận gộp: Trong quý 2/2026 và quý 3/2026, doanh thu thuần của CMX bứt phá mạnh mẽ lên mốc 1.118 tỷ đồng và 1.038 tỷ đồng, tăng 45% so với mức nền 716 tỷ đồng của quý 3/2025. Điểm tích cực là các khoản giảm trừ doanh thu giảm về 0 trong quý 3/2026, chứng tỏ chất lượng hàng xuất khẩu được kiểm soát tốt, không phát sinh hàng trả lại hay giảm giá hàng bán.
Tuy nhiên, tốc độ tăng của giá vốn hàng bán (+55,8%) lại vượt xa tốc độ tăng của doanh thu (+45,0%). Hệ quả là dù bán được nhiều hàng hơn gấp rưỡi, lợi nhuận gộp trong quý 3/2026 chỉ nhích nhẹ 4,6% (từ 151 tỷ lên 158 tỷ đồng). Thậm chí trong quý 2/2026, khi doanh thu đạt đỉnh 1.118 tỷ đồng, lợi nhuận gộp lại rơi xuống đáy 129 tỷ đồng. Điều này cho thấy CMX đang phải thực hiện chiến lược đẩy mạnh sản lượng bằng cách hạ giá bán hoặc chấp nhận thu mua tôm nguyên liệu đầu vào với chi phí cao để giữ đơn hàng.
Thứ hai, sự bào mòn lợi nhuận bởi chi phí lãi vay và chi phí bán hàng: Với 158 tỷ đồng lợi nhuận gộp tạo ra trong quý 3/2026, CMX phải chi trả tới 41 tỷ đồng cho lãi vay (chiếm 26% lợi nhuận gộp) và 52 tỷ đồng cho chi phí bán hàng (tăng 41,7% do cước tàu biển và chi phí xúc tiến thương mại). Tổng chi phí vận hành và tài chính lên tới 129 tỷ đồng đã thu hẹp lợi nhuận thuần từ hoạt động kinh doanh cốt lõi xuống chỉ còn 54 tỷ đồng.
Thứ ba, vai trò của các khoản thu nhập ngoài hoạt động cốt lõi: Mức tăng trưởng 58,2% của lợi nhuận sau thuế cổ đông công ty mẹ trong quý 3/2026 (đạt 39 tỷ đồng) không hoàn toàn đến từ hoạt động sản xuất kinh doanh chính. Số liệu bóc tách cho thấy doanh thu tài chính tăng 150% lên 25 tỷ đồng (nhờ lãi chênh lệch tỷ giá xuất khẩu và lãi tiền gửi) cùng với 7 tỷ đồng lợi nhuận khác (từ thu nhập bất thường 9 tỷ đồng) đã đóng góp tới 32 tỷ đồng vào lợi nhuận trước thuế. Nếu loại bỏ các yếu tố tài chính và thu nhập khác này, lợi nhuận thực chất từ mảng chế biến tôm vẫn đang ở trạng thái biên mỏng.
| Chỉ tiêu | Quý 3/2025 | Quý 4/2025 | Quý 1/2026 | Quý 2/2026 | Quý 3/2026 | ± cùng kỳ |
|---|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 3.461 | 3.778 | 3.738 | 4.020 | 3.814 | +10,2% |
| - Tiền & tương đương tiền | 56 | 72 | 95 | 82 | 86 | +54,2% |
| - Đầu tư tài chính ngắn hạn | 220 | 205 | 269 | 239 | 156 | −29,3% |
| - Phải thu ngắn hạn | 966 | 963 | 784 | 818 | 853 | −11,7% |
| - Tổng hàng tồn kho | 2.146 | 2.468 | 2.528 | 2.763 | 2.654 | +23,7% |
| B. TÀI SẢN DÀI HẠN | 1.072 | 1.055 | 1.107 | 1.078 | 1.087 | +1,4% |
| - Tài sản cố định | 791 | 669 | 661 | 637 | 784 | −0,8% |
| - Tài sản dở dang dài hạn | 153 | 300 | 352 | 342 | 202 | +31,8% |
| TỔNG CỘNG TÀI SẢN | 4.532 | 4.833 | 4.845 | 5.098 | 4.901 | +8,1% |
| A. NỢ PHẢI TRẢ | 2.794 | 3.040 | 3.055 | 3.355 | 3.106 | +11,1% |
| - Nợ ngắn hạn | 1.826 | 2.043 | 2.363 | 2.733 | 2.485 | +36,1% |
| - Nợ dài hạn | 968 | 997 | 692 | 622 | 620 | −35,9% |
| B. VỐN CHỦ SỞ HỮU | 1.738 | 1.793 | 1.790 | 1.743 | 1.795 | +3,3% |
| TỔNG CỘNG NGUỒN VỐN | 4.532 | 4.833 | 4.845 | 5.098 | 4.901 | +8,1% |
Tại thời điểm cuối quý 3/2026, tổng hàng tồn kho của CMX đạt mức khổng lồ 2.654 tỷ đồng, tăng 23,7% so với cùng kỳ và chiếm tới 54,1% tổng tài sản toàn doanh nghiệp (69,6% tài sản ngắn hạn). Việc tích trữ lượng hàng tồn kho gấp 5,7 lần vốn hóa thị trường của công ty là một con dao hai lưỡi. Nếu giá tôm xuất khẩu thế giới phục hồi mạnh trong các quý tới, kho hàng giá rẻ này sẽ mang lại khoản lợi nhuận đột biến. Ngược lại, nếu giá tôm tiếp tục đi ngang hoặc giảm, CMX sẽ phải đối mặt với áp lực trích lập dự phòng giảm giá hàng tồn kho và chi phí bảo quản kho lạnh khổng lồ.
Tổng nợ phải trả của CMX duy trì ở mức 3.106 tỷ đồng, gấp 1,73 lần vốn chủ sở hữu. Đáng chú ý, doanh nghiệp đang có xu hướng cơ cấu lại kỳ hạn nợ khi nợ dài hạn giảm 35,9% (từ 968 tỷ xuống 620 tỷ đồng), trong khi nợ ngắn hạn phình to 36,1% (từ 1.826 tỷ lên 2.485 tỷ đồng). Điều này đồng nghĩa với việc áp lực đáo hạn nợ vay trong vòng 12 tháng tới của CMX là rất lớn, đòi hỏi dòng tiền thu hồi từ các khoản phải thu ngắn hạn (853 tỷ đồng) và giải phóng hàng tồn kho phải diễn ra trơn tru.
Tổng lượng tiền mặt và tiền gửi ngắn hạn của CMX đạt 242 tỷ đồng (86 tỷ tiền mặt và 156 tỷ đầu tư tài chính ngắn hạn), chỉ tương đương chưa đầy 10% quy mô nợ ngắn hạn. Doanh nghiệp phụ thuộc hoàn toàn vào hạn mức tín dụng quay vòng từ các ngân hàng thương mại để duy trì hoạt động.
| Nhóm chỉ tiêu | Chỉ số tài chính | Quý 3/2025 | Quý 4/2025 | Quý 1/2026 | Quý 2/2026 | Quý 3/2026 | Trung bình ngành |
|---|---|---|---|---|---|---|---|
| Định giá | P/E (Lần) | 8,49 | 6,79 | 6,24 | 5,94 | 4,23 | 13,40 |
| P/S (Lần) | 0,22 | 0,22 | 0,19 | 0,17 | 0,13 | 1,16 | |
| P/B (Lần) | 0,58 | 0,50 | 0,49 | 0,45 | 0,36 | 2,46 | |
| EPS 4 quý (Đồng) | 823 | 924 | 979 | 952 | 1.091 | 5.410 | |
| Khả năng sinh lợi | Tỷ lệ lãi ròng (%) | 2,61 | 3,20 | 3,03 | 2,83 | 2,97 | 8,76 |
| Tỷ lệ lãi gộp (%) | 17,20 | 20,50 | 18,90 | 17,60 | 16,30 | 25,00 | |
| Tỷ lệ EBIT (%) | 8,56 | 10,30 | 9,58 | 9,48 | 9,18 | 13,80 | |
| Tỷ lệ lãi từ HĐKD (%) | 3,72 | 5,40 | 5,12 | 4,42 | 4,44 | 11,20 | |
| Sức mạnh tài chính | Thanh toán hiện hành (Lần) | 1,89 | 1,85 | 1,58 | 1,47 | 1,53 | 1,27 |
| Thanh toán nhanh (Lần) | 0,68 | 0,61 | 0,49 | 0,42 | 0,44 | 0,85 | |
| Thanh toán lãi vay (Lần) | 2,05 | 2,05 | 2,08 | 1,86 | 2,00 | 5,57 | |
| Nợ / Vốn chủ sở hữu (Lần) | 1,61 | 1,70 | 1,71 | 1,93 | 1,73 | 1,20 | |
| Hiệu quả quản lý | ROA (%) | 2,04 | 2,16 | 2,21 | 2,02 | 2,36 | 7,87 |
| ROE (%) | 5,11 | 5,40 | 5,73 | 5,63 | 6,30 | 17,10 | |
| ROIC (%) | 6,61 | 7,03 | 6,70 | 6,88 | 7,56 | 14,70 | |
| ROCE (%) | 11,40 | 11,30 | 12,30 | 13,00 | 13,40 | 20,60 | |
| Khả năng hoạt động | Vòng quay tổng TS (Lần) | 0,78 | 0,67 | 0,73 | 0,71 | 0,79 | 0,90 |
| Vòng quay HTK (Lần) | 1,42 | 1,11 | 1,18 | 1,10 | 1,25 | 4,81 | |
| Vòng quay các KPT (Lần) | 8,94 | 5,06 | 5,38 | 6,67 | 9,39 | 12,20 | |
| Vòng quay TSNH (Lần) | 1,12 | 0,89 | 0,95 | 0,92 | 1,03 | 1,76 |
Qua bảng đối chiếu trên, ta có thể thấy hiệu quả sử dụng vốn của CMX đang nằm dưới mức trung bình của ngành thủy sản ở hầu hết các chỉ tiêu trọng yếu:
Bài toán vòng quay hàng tồn kho: Chỉ số vòng quay hàng tồn kho của CMX chỉ đạt 1,25 lần trong quý 3/2026 (tương đương bình quân mất khoảng 292 ngày để tiêu thụ hết một vòng tồn kho), chậm hơn gần 4 lần so với mức trung bình ngành là 4,81 lần. Đây là nút thắt cổ chai lớn nhất khiến dòng tiền của CMX bị tắc nghẽn và phải vay nợ ngắn hạn liên tục.
Rủi ro thanh khoản tức thời: Mặc dù hệ số thanh toán hiện hành đạt 1,53 lần (nhờ lượng hàng tồn kho lớn), nhưng hệ số thanh toán nhanh (loại trừ hàng tồn kho) chỉ đạt 0,44 lần, thấp hơn nhiều so với ngưỡng an toàn 1,0 và mức trung bình ngành 0,85 lần. Điều này khẳng định khả năng trả nợ ngắn hạn của CMX phụ thuộc hoàn toàn vào việc bán được hàng tồn kho.
Hiệu suất sinh lời trên vốn (ROE & ROIC): ROE đạt 6,30% và ROIC đạt 7,56% cho thấy mỗi đồng vốn chủ sở hữu bỏ ra chỉ mang lại mức sinh lời ngang ngửa lãi suất tiền gửi tiết kiệm ngân hàng, thấp hơn rất nhiều so với hiệu suất 17,1% của các doanh nghiệp đầu ngành. Tuy nhiên, điểm sáng là xu hướng cải thiện dần qua từng quý (ROE tăng từ 5,11% lên 6,30%, ROCE tăng từ 11,4% lên 13,4%).
Dựa trên nền tảng dữ liệu tài chính hiện tại, triển vọng của CMX trong giai đoạn cuối năm 2026 và nửa đầu năm 2027 sẽ xoay quanh 3 động lực và biến số chính:
Động lực giải phóng hàng tồn kho mùa cao điểm: Quý 4 và quý 1 hàng năm thường là mùa cao điểm tiêu thụ thủy sản phục vụ các dịp lễ lớn tại thị trường châu Âu và Mỹ. Nếu CMX tận dụng được nhịp cầu này để hạ quy mô hàng tồn kho từ 2.654 tỷ đồng xuống quanh vùng 2.000 - 2.200 tỷ đồng, doanh nghiệp sẽ thu về dòng tiền thuần từ 450 đến 650 tỷ đồng, qua đó giảm trực tiếp dư nợ vay ngắn hạn và tiết kiệm được từ 8 - 12 tỷ đồng chi phí lãi vay mỗi quý.
Hưởng lợi từ xu hướng tỷ giá và lãi suất: Với tỷ trọng doanh thu xuất khẩu lớn, việc tỷ giá USD/VND duy trì ở vùng cao tiếp tục là bệ đỡ giúp CMX ghi nhận lãi chênh lệch tỷ giá tích cực trong doanh thu hoạt động tài chính (như mức 25 tỷ đồng đạt được ở quý 3/2026).
Điểm nghẽn cần theo dõi: Biên lợi nhuận gộp (16,3%) cần phải phục hồi lên trên ngưỡng 18,5% thông qua việc tăng tỷ trọng các sản phẩm tôm chế biến sâu (giá trị gia tăng) thay vì xuất khẩu tôm sơ chế cạnh tranh về giá.
Kịch bản định giá cổ phiếu CMX
Tại mức thị giá 4,55 đồng/cổ phiếu, cổ phiếu CMX đang được định giá ở mức chiết khấu cực sâu với P/E 4,23 lần (thấp hơn 68% so với ngành) và P/B 0,36 lần (thị giá chỉ bằng 1/3 giá trị sổ sách). Mức định giá rẻ mạt này phản ánh sự lo ngại của thị trường về cấu trúc nợ vay lớn và hiệu quả sinh lời ROE thấp của doanh nghiệp.
Dựa trên thu nhập trên mỗi cổ phiếu (EPS) 4 quý gần nhất đạt 1.091 đồng và giá trị sổ sách đạt khoảng 12.640 đồng/cổ phiếu, chúng ta có thể xây dựng 3 kịch bản định giá cho CMX trong 12 tháng tới:
Kịch bản thận trọng (Xác suất 30%): Giá tôm xuất khẩu tiếp tục chịu áp lực cạnh tranh, biên lãi gộp duy trì quanh 15 - 16%, chi phí lãi vay neo cao khiến lợi nhuận ròng đi ngang, EPS đạt khoảng 950 đồng/cổ phiếu. Thị trường giữ mức định giá P/E thận trọng ở mức 4,5 lần. Vùng giá mục tiêu tương ứng: 4,25 – 4,40 đồng/cổ phiếu (kiểm định lại vùng đáy 52 tuần).
Kịch bản cơ sở (Xác suất 50%): Doanh thu duy trì mức tăng trưởng 15 - 20%, hàng tồn kho bắt đầu giảm nhẹ giúp tiết giảm chi phí tài chính, lợi nhuận sau thuế công ty mẹ đạt khoảng 125 - 135 tỷ đồng/năm (EPS đạt 1.250 đồng/cổ phiếu). Với sự cải thiện của dòng tiền, P/E của CMX được định giá lại về mức 5,5 lần (tương đương P/B khoảng 0,5 lần). Vùng giá mục tiêu tương ứng: 6,80 – 7,00 đồng/cổ phiếu (tiềm năng tăng trưởng khoảng 50% so với thị giá hiện tại).
Kịch bản tích cực (Xác suất 20%): Nhu cầu nhập khẩu tại EU và Mỹ bùng nổ mạnh mẽ, giá tôm xuất khẩu tăng giúp CMX giải phóng nhanh núi hàng tồn kho 2.654 tỷ đồng với biên lãi gộp phục hồi lên 20%. EPS bứt phá lên mức 1.600 đồng/cổ phiếu và định giá P/E mở rộng lên 6,5 lần. Vùng giá mục tiêu tương ứng: 10,00 – 10,40 đồng/cổ phiếu.
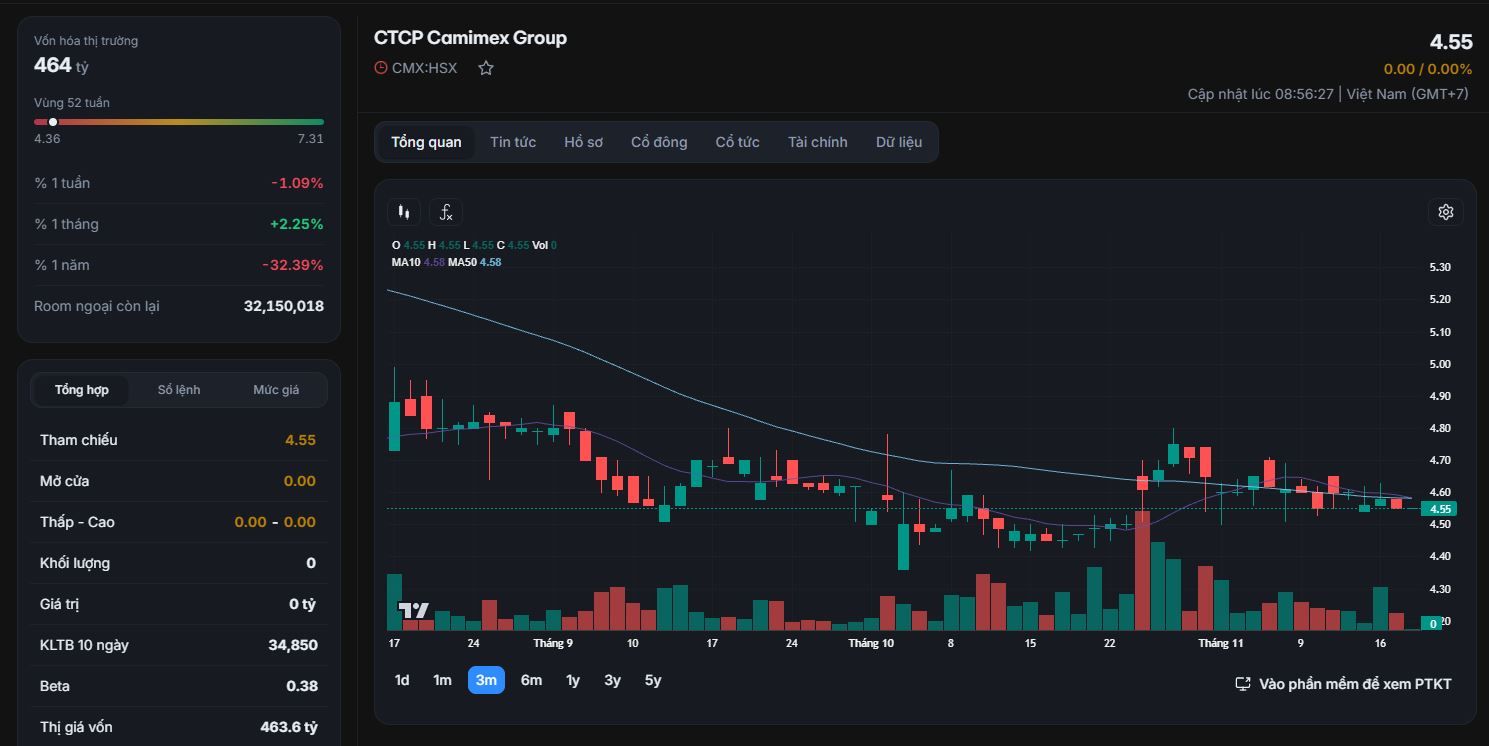
Quan sát đồ thị kỹ thuật của CMX khung thời gian 3 tháng gần nhất, cổ phiếu đang vận động trong một cấu trúc tạo đáy điển hình:
Điểm tựa đầu tư:
Rủi ro cần kiểm soát:
Đối với nhà đầu tư giá trị và nắm giữ trung dài hạn: CMX là một case đầu tư theo trường phái "tài sản ngầm và sự xoay chuyển chu kỳ" (Turnaround). Mức giá quanh vùng 4,40 – 4,60 đồng đã phản ánh phần lớn các thông tin tiêu cực về biên lợi nhuận mỏng. Nhà đầu tư có thể áp dụng chiến lược giải ngân thăm dò từng phần với tỷ trọng vừa phải, kiên nhẫn nắm giữ chờ đợi tín hiệu giảm hàng tồn kho và giảm nợ vay trên báo cáo tài chính các quý tiếp theo để hiện thực hóa mức sinh lời kỳ vọng 40% - 50%.
Đối với nhà đầu tư giao dịch ngắn hạn: Do thanh khoản bình quân phiên khá thấp (dưới 40.000 cổ phiếu) và giá đang kẹt dưới ngưỡng cản kép MA10/MA50 (4,58 đồng), việc giải ngân sớm sẽ chịu rủi ro chôn vốn. Dòng tiền ngắn hạn chỉ nên tham gia khi cổ phiếu xuất hiện phiên bứt phá dứt khoát vượt mốc 4,75 đồng đi kèm khối lượng khớp lệnh đột biến trên 200.000 cổ phiếu/phiên.