Phân tích cổ phiếu TV1 của Công ty Cổ phần Tư vấn Xây dựng Điện 1 (PECC1 - sàn UPCoM) giai đoạn 2021–2025 phác họa rõ nét hành trình chuyển mình mạnh mẽ về chất lượng tài chính và hiệu quả sinh lời. Từ một doanh nghiệp có đòn bẩy nợ lớn vào năm 2021, TV1 đã kiên trì trả nợ, dứt điểm hoàn toàn dư nợ dài hạn trong năm 2025 và ghi nhận mức lợi nhuận sau thuế cao nhất giai đoạn, đưa định giá P/E trượt về vùng thấp vượt trội so với mặt bằng chung của ngành.
Công ty Cổ phần Tư vấn Xây dựng Điện 1 (Mã chứng khoán: TV1) là một trong những đơn vị tư vấn đầu ngành trong lĩnh vực khảo sát, thiết kế các công trình nguồn điện, lưới điện truyền tải và phát triển năng lượng tại Việt Nam. Bên cạnh mảng tư vấn kỹ thuật truyền thống, doanh nghiệp còn sở hữu nguồn thu ổn định từ hoạt động sản xuất và kinh doanh điện năng (thủy điện), tạo nên thế kiềng hai chân vững chắc giúp cân bằng dòng tiền qua các chu kỳ kinh tế.
Thông số giao dịch và thanh khoản thị trường
Dữ liệu giao dịch thị trường cập nhật cho cổ phiếu TV1 trên sàn UPCoM cho thấy quy mô và sức hút dòng tiền rõ rệt:
Thị giá TV1 đang giao dịch tại mốc 26,40 nghìn VND/cổ phiếu, tương ứng quy mô vốn hóa 686 tỷ VND. Khối lượng giao dịch trung bình 10 phiên đạt 138.920 cổ phiếu/phiên, cho thấy tính thanh khoản dồi dào hơn đáng kể so với phần lớn các cổ phiếu ngành tư vấn hạ tầng trên sàn UPCoM. Hệ số Beta ở mức thấp 0,42 phản ánh độ biến động của cổ phiếu ít chịu tác động cực đoan từ các nhịp rung lắc ngắn hạn của thị trường chung, đồng thời ghi nhận mức tăng trưởng giá 43,48% chỉ trong vòng một tháng.
Quan sát đồ thị kỹ thuật khung thời gian 5 năm (2022–2026), cổ phiếu TV1 duy trì một cấu trúc tăng giá dài hạn bền vững với các vùng đáy sau luôn cao hơn đáy trước, đi kèm sự gia tăng mạnh mẽ của khối lượng giao dịch trong giai đoạn 2025–2026.
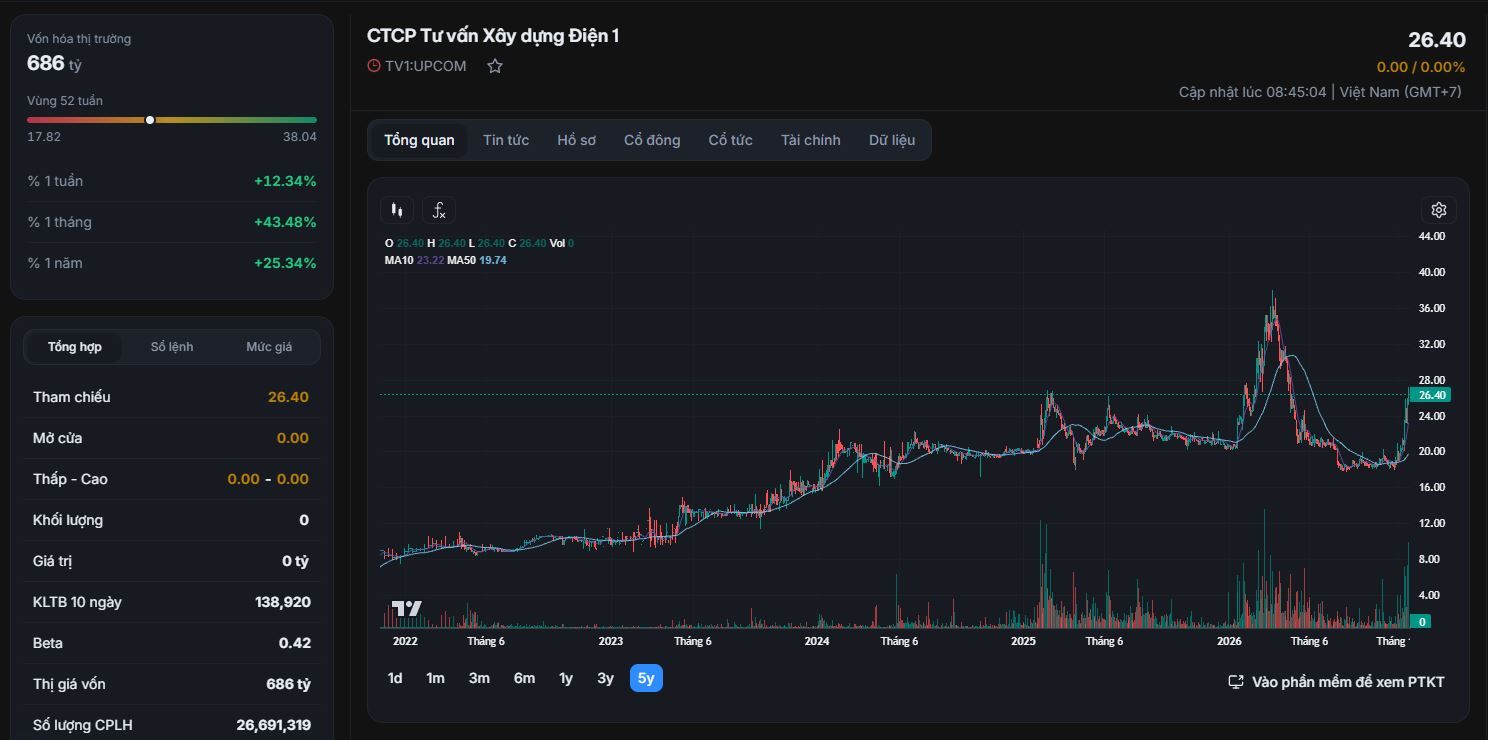
Từ vùng nền tích lũy quanh mốc 8,00 – 10,00 nghìn VND vào năm 2022, đường giá của TV1 từng bước tịnh tiến đi lên vùng 18,00 – 22,00 nghìn VND trong giai đoạn 2024–2025. Sang năm 2026, dòng tiền đầu cơ và đầu tư nhập cuộc mạnh mẽ đẩy thị giá bứt phá lên vùng đỉnh 52 tuần tại 38,04 nghìn VND trước khi bước vào nhịp điều chỉnh rũ bỏ về vùng hỗ trợ quanh 17,82 – 18,50 nghìn VND. Ở thời điểm hiện tại, nhịp phục hồi mới đang đưa cổ phiếu bật tăng trở lại mốc 26,40 nghìn VND.
Về mặt chỉ báo kỹ thuật, giá đóng cửa tại 26,40 nghìn VND đã vượt lên dứt khoát trên cả đường trung bình động ngắn hạn MA10 (23,22 nghìn VND) lẫn đường trung bình trung hạn MA50 (19,74 nghìn VND). Khoảng cách mở rộng tích cực giữa đường giá và các đường MA xác nhận động lượng tăng giá ngắn hạn đang chiếm ưu thế. Ngưỡng hỗ trợ gần nhất của cổ phiếu nằm tại vùng 23,00 – 23,50 nghìn VND (vùng MA10) và hỗ trợ cứng quanh 19,50 – 20,00 nghìn VND (vùng MA50). Ở chiều ngược lại, vùng kháng cự trung hạn đáng chú ý nằm tại mốc đỉnh cũ 36,00 – 38,04 nghìn VND/cổ phiếu.
Kết quả hoạt động kinh doanh của TV1 trong 5 năm qua thể hiện khả năng kiểm soát chi phí ấn tượng và sự phục hồi mạnh mẽ về quy mô doanh thu lẫn biên lợi nhuận trong năm 2025.
| Chỉ tiêu | 2021 | 2022 | 2023 | 2024 | 2025 | Tăng trưởng 2025 |
|---|---|---|---|---|---|---|
| 1. Tổng doanh thu HĐKD | 644 | 644 | 533 | 564 | 709 | +25,6% |
| 3. Doanh thu thuần | 644 | 644 | 533 | 564 | 709 | +25,6% |
| 4. Giá vốn hàng bán | 494 | 383 | 358 | 348 | 463 | +32,8% |
| 5. Lợi nhuận gộp | 150 | 262 | 176 | 216 | 246 | +13,9% |
| 6. Doanh thu hoạt động tài chính | 0 | 2 | 1 | 2 | 2 | -7,9% |
| 7. Chi phí tài chính | 60 | 43 | 38 | 25 | 11 | -56,4% |
| -- Trong đó: Chi phí lãi vay | 58 | 43 | 38 | 21 | 11 | -48,9% |
| 9. Chi phí bán hàng | 1 | 2 | 1 | 0 | 0 | -100,0% |
| 10. Chi phí quản lý doanh nghiệp | 66 | 65 | 42 | 75 | 44 | -41,0% |
| 11. Lợi nhuận thuần từ HĐKD | 23 | 153 | 97 | 118 | 193 | +63,6% |
| 12. Thu nhập khác | 0 | 0 | 0 | 1 | 3 | +113,0% |
| 13. Chi phí khác | 3 | 9 | 1 | 10 | 6 | -42,0% |
| 14. Lợi nhuận khác | -3 | -9 | -1 | -9 | -3 | -67,0% |
| 15. Tổng lợi nhuận kế toán trước thuế | 20 | 144 | 96 | 109 | 190 | +73,8% |
| 16. Chi phí thuế TNDN hiện hành | 8 | 24 | 27 | 22 | 40 | +82,6% |
| 19. Lợi nhuận sau thuế TNDN | 12 | 121 | 69 | 87 | 150 | +71,7% |
| 21. LNST của cổ đông công ty mẹ | 12 | 121 | 69 | 87 | 150 | +71,7% |
Doanh thu thuần năm 2025 của TV1 đạt 709 tỷ VND, tăng trưởng 25,6% so với năm 2024 và chính thức vượt qua mức nền 644 tỷ VND của giai đoạn 2021–2022. Sự tăng tốc này phản ánh tiến độ nghiệm thu và quyết toán các hợp đồng tư vấn thiết kế nguồn điện, lưới điện truyền tải diễn ra thuận lợi cùng nguồn thu ổn định từ mảng phát điện. Dù giá vốn hàng bán tăng 32,8% lên 463 tỷ VND theo quy mô doanh thu, lợi nhuận gộp vẫn mở rộng 13,9% lên mức 246 tỷ VND, duy trì biên lợi nhuận gộp ở ngưỡng cao 34,7%.
Điểm sáng nổi bật nhất trong báo cáo kết quả kinh doanh của TV1 nằm ở khả năng tiết giảm chi phí tài chính và chi phí vận hành. Chi phí lãi vay giảm liên tục qua từng năm, từ mức gánh nặng 58 tỷ VND năm 2021 xuống chỉ còn 11 tỷ VND trong năm 2025 (giảm 48,9% so với năm trước). Song song đó, chi phí quản lý doanh nghiệp được siết chặt mạnh mẽ từ 75 tỷ VND xuống 44 tỷ VND (giảm 41,0%). Nhờ hiệu ứng cộng hưởng từ tăng trưởng doanh thu và tiết giảm chi phí, lợi nhuận thuần từ hoạt động kinh doanh vọt lên 193 tỷ VND (+63,6%), kéo lợi nhuận sau thuế của cổ đông công ty mẹ đạt kỷ lục 150 tỷ VND, tăng trưởng 71,7% so với năm 2024 và gấp 12,5 lần kết quả của năm 2021.
Cơ cấu tài sản và nguồn vốn của TV1 giai đoạn 2021–2025 cho thấy quá trình tái cấu trúc tài chính cực kỳ bài bản, chuyển dịch từ trạng thái thâm dụng nợ vay sang mô hình tài chính lành mạnh, tự chủ nguồn vốn.
| Chỉ tiêu | 2021 | 2022 | 2023 | 2024 | 2025 | Biến động 2025 |
|---|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 748 | 554 | 548 | 467 | 538 | +15,1% |
| Tiền & tương đương tiền | 39 | 46 | 24 | 36 | 32 | -11,4% |
| Đầu tư tài chính ngắn hạn | 0 | 0 | 0 | 3 | 51 | +1.816,0% |
| Các khoản phải thu ngắn hạn | 385 | 354 | 420 | 325 | 359 | +10,5% |
| Tổng hàng tồn kho | 323 | 153 | 104 | 102 | 94 | -7,8% |
| Tài sản ngắn hạn khác | 1 | 1 | 1 | 1 | 1 | +9,0% |
| B. TÀI SẢN DÀI HẠN | 681 | 639 | 612 | 574 | 541 | -5,7% |
| Tài sản cố định | 676 | 635 | 598 | 561 | 527 | -6,1% |
| Tài sản dở dang dài hạn | 2 | 0 | 0 | 0 | 0 | -100,0% |
| Tổng tài sản dài hạn khác | 2 | 4 | 14 | 12 | 15 | +18,2% |
| TỔNG CỘNG TÀI SẢN | 1.428 | 1.193 | 1.160 | 1.041 | 1.079 | +3,7% |
| A. NỢ PHẢI TRẢ | 1.131 | 898 | 799 | 646 | 568 | -12,2% |
| Nợ ngắn hạn | 731 | 660 | 538 | 535 | 567 | +6,1% |
| Nợ dài hạn | 400 | 238 | 261 | 112 | 0 | -99,6% |
| B. NGUỒN VỐN CHỦ SỞ HỮU | 297 | 295 | 361 | 394 | 511 | +29,6% |
| Vốn chủ sở hữu | 292 | 294 | 361 | 394 | 511 | +29,7% |
| TỔNG CỘNG NGUỒN VỐN | 1.428 | 1.193 | 1.160 | 1.041 | 1.079 | +3,7% |
Tổng tài sản của TV1 tại thời điểm cuối năm 2025 đạt 1.079 tỷ VND, tăng nhẹ 3,7% so với năm 2024 nhưng đã tinh gọn đáng kể so với mốc 1.428 tỷ VND năm 2021. Trong cơ cấu tài sản ngắn hạn (538 tỷ VND), lượng tiền mặt và đầu tư tài chính ngắn hạn tăng mạnh lên tổng cộng 83 tỷ VND (trong đó đầu tư tài chính ngắn hạn tăng vọt từ 3 tỷ VND lên 51 tỷ VND), cho thấy dòng tiền thặng dư bắt đầu tích lũy rõ rệt.
Hàng tồn kho giảm đều từ 323 tỷ VND (2021) xuống còn 94 tỷ VND (2025), phản ánh hiệu quả trong công tác nghiệm thu, bàn giao hồ sơ công trình dở dang. Các khoản phải thu ngắn hạn ở mức 359 tỷ VND, chiếm 33,3% tổng tài sản, là đặc thù phổ biến của các doanh nghiệp tư vấn xây lắp điện khi chờ quyết toán vốn đầu tư công và các dự án của Tập đoàn Điện lực. Ở phần tài sản dài hạn, giá trị tài sản cố định giảm dần theo khấu hao tự nhiên từ 676 tỷ VND xuống 527 tỷ VND, đồng nghĩa các nhà máy thủy điện của công ty đang bước vào giai đoạn khấu hao thấp và tạo dòng tiền ròng cao.
Về cơ cấu nguồn vốn, TV1 đã thực hiện cuộc "giảm nợ" ngoạn mục. Tổng nợ phải trả giảm một nửa trong vòng 4 năm, từ 1.131 tỷ VND xuống còn 568 tỷ VND. Đáng chú ý nhất là khoản mục nợ dài hạn đã giảm 99,6% từ 112 tỷ VND (năm 2024) về gần như bằng 0 trong năm 2025, giúp doanh nghiệp trút bỏ hoàn toàn áp lực trả nợ gốc và lãi vay trung dài hạn. Ngược lại, nguồn vốn chủ sở hữu mở rộng 29,6% lên 511 tỷ VND nhờ giữ lại lợi nhuận tích lũy, tạo sự cân bằng vững vàng giữa nợ phải trả và vốn tự có.
Đối chiếu các chỉ số tài chính hiện tại của TV1 với trung bình ngành cho thấy vị thế vượt trội của doanh nghiệp về cả hiệu quả sinh lời lẫn mức độ hấp dẫn trong định giá.
| Nhóm chỉ tiêu | Chỉ số | Hiện tại | Trung bình ngành | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|---|
| Định giá | P/E (lần) | 3,74 | 14,10 | 8,17 | 0,91 | 2,66 | 2,53 | 3,98 |
| P/S (lần) | 0,92 | 1,21 | 0,16 | 0,17 | 0,34 | 0,39 | 0,84 | |
| P/B (lần) | 1,23 | 1,45 | 0,34 | 0,37 | 0,51 | 0,56 | 1,17 | |
| EPS (VND) | 7.062 | 3.786 | 1.224 | 12.074 | 6.876 | 8.750 | 5.627 | |
| Sinh lợi | Tỷ lệ lãi ròng (%) | 24,6% | 8,55% | 1,90% | 18,7% | 12,9% | 15,5% | 21,2% |
| Tỷ lệ lãi gộp (%) | 34,3% | 13,4% | 23,4% | 40,6% | 32,9% | 38,2% | 34,7% | |
| Tỷ lệ EBIT (%) | 31,6% | 12,9% | 12,1% | 29,1% | 25,0% | 23,2% | 28,3% | |
| Tỷ lệ lãi HĐKD (%) | 26,2% | 11,0% | 3,58% | 23,8% | 18,1% | 20,9% | 27,2% | |
| Tài chính | Thanh toán hiện hành | 1,10 | 1,14 | 1,02 | 0,84 | 1,02 | 0,87 | 0,95 |
| Thanh toán nhanh | 0,93 | 0,97 | 0,58 | 0,61 | 0,82 | 0,68 | 0,78 | |
| Thanh toán lãi vay | 29,7 | 6,97 | 1,35 | 4,35 | 3,53 | 6,08 | 18,3 | |
| Nợ / VCSH (lần) | 1,04 | 2,38 | 3,81 | 3,04 | 2,21 | 1,64 | 1,11 | |
| Quản lý | ROA (%) | 17,6% | 3,12% | 0,81% | 9,21% | 5,84% | 7,95% | 14,2% |
| ROE (%) | 36,8% | 10,5% | 4,24% | 40,8% | 20,9% | 23,2% | 33,2% | |
| ROIC (%) | 31,4% | 9,59% | 4,50% | 17,9% | 12,1% | 14,5% | 25,4% | |
| ROCE (%) | 46,8% | 10,9% | 10,7% | 30,5% | 23,1% | 23,2% | 39,5% | |
| Hoạt động | Vòng quay tổng TS | 0,71 | 0,36 | 0,43 | 0,49 | 0,45 | 0,51 | 0,67 |
| Vòng quay HTK | 3,17 | 3,57 | 1,33 | 1,56 | 2,27 | 2,31 | 3,02 | |
| Vòng quay các KPT | 2,26 | 3,04 | 1,67 | 1,69 | 1,29 | 1,39 | 1,82 | |
| Vòng quay TSNH | 1,42 | 0,55 | 0,79 | 0,99 | 0,97 | 1,11 | 1,41 |
Về định giá, TV1 đang giao dịch ở mức P/E hiện tại chỉ 3,74 lần, chiết khấu tới 73% so với mức P/E trung bình ngành là 14,10 lần. Chỉ số EPS trượt đạt 7.062 VND/cổ phiếu, cao gần gấp đôi mức trung bình ngành (3.786 VND). Các hệ số định giá theo doanh thu và giá trị sổ sách là P/S (0,92 lần) và P/B (1,23 lần) cũng đều thấp hơn tương quan ngành (lần lượt là 1,21 lần và 1,45 lần), cho thấy mặt bằng thị giá hiện tại vẫn chưa phản ánh hết năng lực tạo lợi nhuận của doanh nghiệp.
Về khả năng sinh lời và hiệu quả quản lý, toàn bộ các chỉ số của TV1 đều bỏ xa trung bình ngành. Biên lợi nhuận ròng hiện đạt 24,6% (so với 8,55% của ngành) và biên lợi nhuận gộp đạt 34,3% (gấp 2,5 lần mức 13,4% của ngành). Hiệu suất sinh lời trên vốn chủ sở hữu (ROE) đạt 36,8% và trên tổng tài sản (ROA) đạt 17,6%, vượt trội hoàn toàn so với mức 10,5% và 3,12% của các doanh nghiệp cùng lĩnh vực. Hiệu quả sử dụng vốn đầu tư (ROIC) đạt 31,4% và vốn sử dụng (ROCE) đạt 46,8%, chứng minh dòng vốn tái đầu tư của doanh nghiệp đang tạo ra giá trị thặng dư rất cao.
Về sức mạnh tài chính và khả năng hoạt động, hệ số Nợ/VCSH đã giảm sâu từ 3,81 lần (năm 2021) xuống còn 1,04 lần ở hiện tại, thấp hơn một nửa so với mức đòn bẩy trung bình ngành (2,38 lần). Khả năng thanh toán lãi vay tăng vọt lên 29,7 lần, loại bỏ hoàn toàn rủi ro thanh khoản tài chính. Vòng quay tổng tài sản (0,71 vòng) và vòng quay tài sản ngắn hạn (1,42 vòng) đều cao gấp đôi trung bình ngành, cho thấy tốc độ luân chuyển vốn ngày càng linh hoạt.
Sự chuyển biến tích cực từ nền tảng nội tại kết hợp với bối cảnh vĩ mô của ngành điện mở ra nhiều động lực tăng trưởng cho TV1, song vẫn tồn tại những yếu tố đặc thù cần theo dõi.
Động lực tăng trưởng và lợi thế cạnh tranh
Rủi ro và thách thức cần lưu ý
Kết quả phân tích cổ phiếu TV1 cho thấy Công ty Cổ phần Tư vấn Xây dựng Điện 1 đang ở giai đoạn rực rỡ nhất về hiệu quả vận hành tài chính trong 5 năm trở lại đây. Doanh nghiệp hội tụ đồng thời ba yếu tố nền tảng vững chắc: tăng trưởng lợi nhuận sau thuế đột phá (+71,7%), cấu trúc tài chính sạch nợ dài hạn với tỷ lệ ROE đạt 36,8%, và mức định giá P/E chỉ 3,74 lần thấp hơn rất nhiều so với trung bình ngành.
Với vị thế đầu ngành tư vấn hạ tầng điện và dòng tiền ổn định từ mảng thủy điện, TV1 là trường hợp tiêu biểu cho nhóm cổ phiếu tăng trưởng đi kèm định giá giá trị. Nhà đầu tư có thể tiếp tục theo dõi tiến độ ký mới các gói thầu tư vấn lưới điện truyền tải cũng như khả năng thu hồi công nợ phải thu trong các kỳ báo cáo tiếp theo để đánh giá tính bền vững của đà tăng trưởng lợi nhuận.