Thanh khoản thị trường nhà ở suy giảm trong quý III/2026, kéo theo kết quả kinh doanh phân hóa mạnh giữa các doanh nghiệp bất động sản. Tuy nhiên, lượng tiền người mua trả trước tiếp tục gia tăng, cho thấy một phần doanh số bán hàng vẫn đang chờ được chuyển thành doanh thu trong các kỳ tới.
Thanh khoản giảm, lợi nhuận phân hóa mạnh
Thị trường bất động sản nhà ở bước vào quý cuối năm 2026 với những tín hiệu trái chiều. Trong khi sức mua trên thị trường có dấu hiệu suy yếu dưới áp lực lãi suất, kết quả kinh doanh của các doanh nghiệp niêm yết vẫn ghi nhận mức tăng trưởng cao nếu xét trên số liệu tổng hợp. Tuy nhiên, bức tranh thực tế có sự phân hóa đáng kể giữa các doanh nghiệp.
Theo báo cáo cập nhật ngành bất động sản nhà ở quý III/2026 của Công ty cổ phần Chứng khoán Kỹ Chứng (TCBS), thị trường nhà ở đang chịu sức ép rõ rệt từ chi phí vay mua nhà tăng cao.
Dữ liệu được TCBS tổng hợp từ các đơn vị nghiên cứu thị trường cho thấy, lượng căn hộ bán được tại Hà Nội trong quý III/2026 chỉ đạt hơn 3.900 căn, giảm 33% so với quý trước và 66% so với cùng kỳ năm 2025. Đây là mức thấp nhất kể từ quý I/2024.
Không chỉ lượng giao dịch suy giảm, nguồn cung mới tại Hà Nội cũng giảm 42% so với quý trước. Tại TP.HCM, tỷ lệ hấp thụ căn hộ giảm về 45%, thấp hơn 24 điểm phần trăm so với quý II.
Diễn biến này phản ánh những khó khăn của thị trường sau giai đoạn phục hồi, khi người mua nhà phải cân nhắc nhiều hơn về khả năng tài chính, nhất là khi lãi suất vay mua nhà cố định trong 12–24 tháng tại 11 ngân hàng thương mại đạt bình quân 10,9%/năm trong tháng 8/2026. Sau thời gian ưu đãi, lãi suất phổ biến ở mức 13–15%/năm.
Áp lực chi phí vốn không chỉ ảnh hưởng đến quyết định mua nhà mà còn tác động đến thị trường chuyển nhượng. Giá căn hộ thứ cấp tại Hà Nội giảm về khoảng 60 triệu đồng/m² trong quý III/2026, thấp hơn 5% so với quý trước và 8% so với cùng kỳ năm trước. Đây là lần đầu tiên trong hai năm, giá căn hộ thứ cấp tại thị trường này ghi nhận mức giảm theo năm.
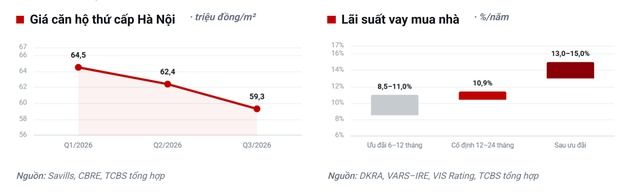
Theo TCBS, một phần áp lực điều chỉnh giá xuất phát từ các khoản vay mua bất động sản trong giai đoạn 2024 - 2025 lần lượt kết thúc thời gian ưu đãi. Khi lãi suất chuyển sang mức thả nổi cao hơn, những nhà đầu tư sử dụng đòn bẩy tài chính phải đối mặt với áp lực trả nợ lớn hơn.
Trong khi đó, giá bán trên thị trường sơ cấp vẫn duy trì ở mức cao, với các chủ đầu tư chủ yếu sử dụng chính sách thanh toán và hỗ trợ lãi suất thay vì trực tiếp giảm giá niêm yết. Sự khác biệt giữa diễn biến giá sơ cấp và thứ cấp cũng là một yếu tố ảnh hưởng đến sức hấp dẫn của các dự án mở bán mới.
Những khó khăn của thị trường phần nào thể hiện qua kết quả kinh doanh của nhóm doanh nghiệp bất động sản niêm yết.
Theo thống kê của TCBS đối với 14 doanh nghiệp nhà ở, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ trong quý III/2026 đạt 25.459 tỷ đồng, tăng 292% so với cùng kỳ. Tuy nhiên, riêng Vinhomes (VHM) đóng góp tới 90,9% tổng lợi nhuận của nhóm.
Nếu loại VHM, lợi nhuận của 13 doanh nghiệp còn lại chỉ đạt 2.313 tỷ đồng, gần như không thay đổi so với mức 2.317 tỷ đồng cùng kỳ năm trước. Đáng chú ý, chỉ có ba doanh nghiệp ghi nhận tăng trưởng lợi nhuận là VHM, Novaland (NVL) và Hoàng Huy (TCH).
Điều này cho thấy mức tăng trưởng lợi nhuận rất cao của toàn nhóm chưa phản ánh sự phục hồi đồng đều trong hoạt động kinh doanh.
Ngay trong nhóm doanh nghiệp có kết quả tích cực, nguồn đóng góp lợi nhuận cũng có sự khác biệt.
Vinhomes tiếp tục giữ vai trò chi phối nhờ hoạt động bàn giao các dự án quy mô lớn. Trong khi đó, Novaland ghi nhận doanh thu quý III đạt 5.120 tỷ đồng và chuyển từ lỗ sang lãi, còn Hoàng Huy bước vào giai đoạn bàn giao sản phẩm với doanh thu tăng mạnh so với cùng kỳ.
Ở chiều ngược lại, một số doanh nghiệp có doanh thu và lợi nhuận thấp do các dự án đang trong giai đoạn triển khai, bán hàng nhưng chưa đến thời điểm bàn giao. Đây là đặc điểm quan trọng khi đánh giá kết quả kinh doanh của ngành bất động sản, bởi doanh số bán hàng và doanh thu kế toán không nhất thiết phát sinh trong cùng kỳ.
Một điểm đáng chú ý khác là chất lượng lợi nhuận đã có sự cải thiện so với quý trước. Đối với nhóm 12 doanh nghiệp không bao gồm VHM và KSF, TCBS ghi nhận tỷ trọng lợi nhuận từ hoạt động cốt lõi trên lợi nhuận trước thuế tăng từ 9% trong quý II lên 65,6% trong quý III.
Dù vậy, mức cải thiện chủ yếu tập trung tại Novaland và Hoàng Huy. Hai doanh nghiệp này đóng góp tới 92% lợi nhuận cốt lõi của nhóm 12 doanh nghiệp nói trên.
Tiền người mua trả trước tăng, triển vọng doanh thu phụ thuộc tiến độ bàn giao
Trong bối cảnh thị trường nhà ở gặp khó khăn về thanh khoản, một diễn biến đáng chú ý là lượng tiền người mua trả trước tại các doanh nghiệp bất động sản vẫn tiếp tục tăng. Đây là khoản tiền khách hàng đã thanh toán theo tiến độ hợp đồng nhưng doanh nghiệp chưa ghi nhận thành doanh thu do sản phẩm chưa được bàn giao.
Theo thống kê của TCBS, tại thời điểm cuối tháng 9/2026, khoản người mua trả tiền trước của 14 doanh nghiệp bất động sản nhà ở đạt 221.298 tỷ đồng, tăng 36% so với đầu năm. Có 10 trong số 14 doanh nghiệp ghi nhận sự gia tăng của khoản mục này.
Đáng chú ý, nếu không tính Vinhomes, 13 doanh nghiệp còn lại vẫn ghi nhận khoản tiền người mua trả trước tăng từ 68.217 tỷ đồng lên 94.024 tỷ đồng, tương đương mức tăng 37,8%.
Diễn biến này cho thấy, mặc dù thị trường chung suy giảm về lượng giao dịch, một số doanh nghiệp vẫn tích lũy được lượng hợp đồng bán hàng đáng kể. Tuy nhiên, khả năng chuyển đổi các khoản tiền ứng trước thành doanh thu và lợi nhuận còn phụ thuộc vào tiến độ triển khai, hoàn thiện và bàn giao dự án.
Tại Đất Xanh (DXG), khoản người mua trả tiền trước đạt 9.057 tỷ đồng, tăng 2.880 tỷ đồng so với đầu năm, chủ yếu đến từ dự án The Privé. Giai đoạn đầu của dự án với 1.025 căn hộ đã được đặt mua toàn bộ, nhưng thời điểm bàn giao còn cách khá xa.
Tương tự, khoản người mua trả trước của Khang Điền (KDH) tăng lên 1.864 tỷ đồng sau khi phân khu cao tầng của dự án Gladia được mở bán trong quý III/2026. Trong khi đó, doanh thu quý này của doanh nghiệp ở mức thấp do phân khu thấp tầng đã được bàn giao từ đầu năm, còn phân khu cao tầng dự kiến bắt đầu bàn giao từ quý IV/2027.
Tại An Gia (AGG), khoản người mua trả trước tăng mạnh lên 3.624 tỷ đồng, gắn với việc hợp nhất dự án The Gió Riverside. Dự án đang trong giai đoạn bán hàng và chưa đóng góp doanh thu đáng kể, với phần lớn doanh thu dự kiến được ghi nhận từ năm 2027.
Ở chiều ngược lại, khoản người mua trả trước giảm không nhất thiết phản ánh tình hình bán hàng kém thuận lợi. Một số doanh nghiệp đang bước vào giai đoạn bàn giao sản phẩm, khiến khoản tiền đã thu trước đó được kết chuyển thành doanh thu.
Hoàng Huy là trường hợp điển hình khi khoản người mua trả trước giảm 525 tỷ đồng so với đầu kỳ, trong khi doanh thu quý III tăng 466% lên 1.958 tỷ đồng.
Riêng Vinhomes, giá trị hợp đồng bán hàng ký mới trong chín tháng đầu năm đạt 219.600 tỷ đồng, tăng 35% so với cùng kỳ và vượt kết quả cả năm 2025. Tuy nhiên, TCBS lưu ý rằng khoảng 61% doanh số này đến từ các hợp đồng bán buôn cho nhà phát triển thứ cấp, thay vì bán trực tiếp cho người mua cuối.
Do đó, kết quả bán hàng của Vinhomes cần được xem xét trong đặc thù mô hình kinh doanh của doanh nghiệp, không thể sử dụng để phản ánh toàn bộ sức mua trên thị trường nhà ở.
Bên cạnh triển vọng doanh thu, khả năng duy trì tiến độ triển khai dự án cũng đặt ra yêu cầu đối với sức khỏe tài chính của các chủ đầu tư.
Trong môi trường lãi suất cao, những doanh nghiệp có lượng tiền ứng trước lớn từ khách hàng có thêm nguồn vốn phục vụ xây dựng, qua đó giảm bớt nhu cầu sử dụng vốn vay. Ngược lại, các doanh nghiệp phụ thuộc nhiều vào nợ vay phải đối mặt với áp lực chi phí tài chính trong thời gian chờ bàn giao sản phẩm.
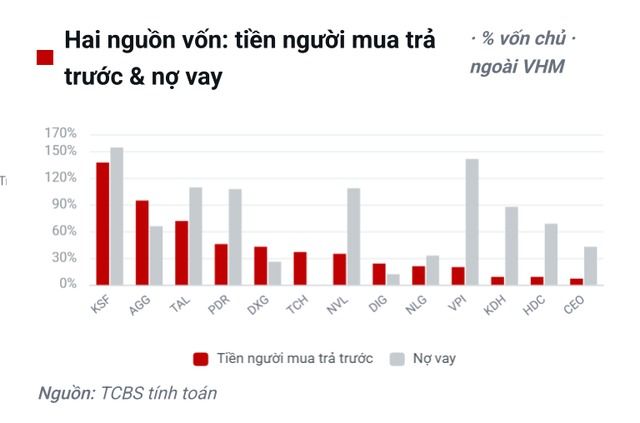
Tỷ lệ tiền người mua trả trước trên dư nợ vay cho biết doanh nghiệp đang được tài trợ bởi khách hàng hay bởi ngân hàng. Cuối quý III/2026, tỷ lệ này ở mức cao tại AGG (145%), DXG (162%), KSF (89%) và NLG (63%), nhưng rất thấp ở VPI (14%), CEO (17%) và HDC (14%). Khi lãi suất còn trên 10%, nhóm thứ hai sẽ chịu áp lực lớn hơn nhiều, vì chi phí tài chính tiếp tục phát sinh trong khi doanh thu chưa đến kỳ ghi nhận.
Đối với các doanh nghiệp đang tích lũy hợp đồng nhưng chưa đến kỳ bàn giao, chi phí vốn và khả năng bảo đảm tiến độ xây dựng sẽ tiếp tục là những yếu tố cần theo dõi.
Trên thị trường chứng khoán, giá cổ phiếu bất động sản cũng đã điều chỉnh đáng kể. Theo dữ liệu TCBS cập nhật đến ngày 5/11/2026, hệ số giá trên giá trị sổ sách (P/B) trung vị của nhóm doanh nghiệp nhà ở ở mức 0,87 lần, với 9 trong số 14 cổ phiếu giao dịch dưới giá trị sổ sách.
Tuy nhiên, TCBS cho rằng việc đánh giá cổ phiếu bất động sản trong giai đoạn hiện nay cần kết hợp mức định giá với chất lượng tài sản, năng lực triển khai dự án và tình hình tài chính, thay vì chỉ dựa vào lợi nhuận trong một quý.
Nhìn về các quý tới, TCBS đánh giá lượng tiền người mua đã trả trước là cơ sở cho doanh thu của doanh nghiệp bất động sản trong giai đoạn 2027–2028. Dù vậy, từ hợp đồng bán hàng đến lợi nhuận thực tế vẫn còn một khoảng thời gian đáng kể. Khả năng hoàn thành dự án đúng tiến độ, kiểm soát chi phí vốn và duy trì sức khỏe tài chính sẽ tiếp tục quyết định mức độ chuyển hóa doanh số thành kết quả kinh doanh của từng doanh nghiệp.