Trước giờ mở cửa phiên giao dịch ngày 10/11, các công ty chứng khoán vừa đưa ra nhận định tích cực đối với một số cổ phiếu dựa trên yếu tố nội tại cùng dư địa tăng giá.
Đối với CTCP Đông Hải Bến Tre (mã DHC), Công ty Chứng khoán Bảo Việt (BVSC) duy trì khuyến nghị tích cực với mức giá mục tiêu 47.800 đồng/cổ phiếu, cao hơn 31,1% so với giá đóng cửa ngày 6/11/2026. Định giá này được đưa ra dựa trên mức P/E mục tiêu 9 lần (thấp hơn mức bình quân 5 năm là 10,1 lần) áp dụng cho EPS dự kiến năm 2027.
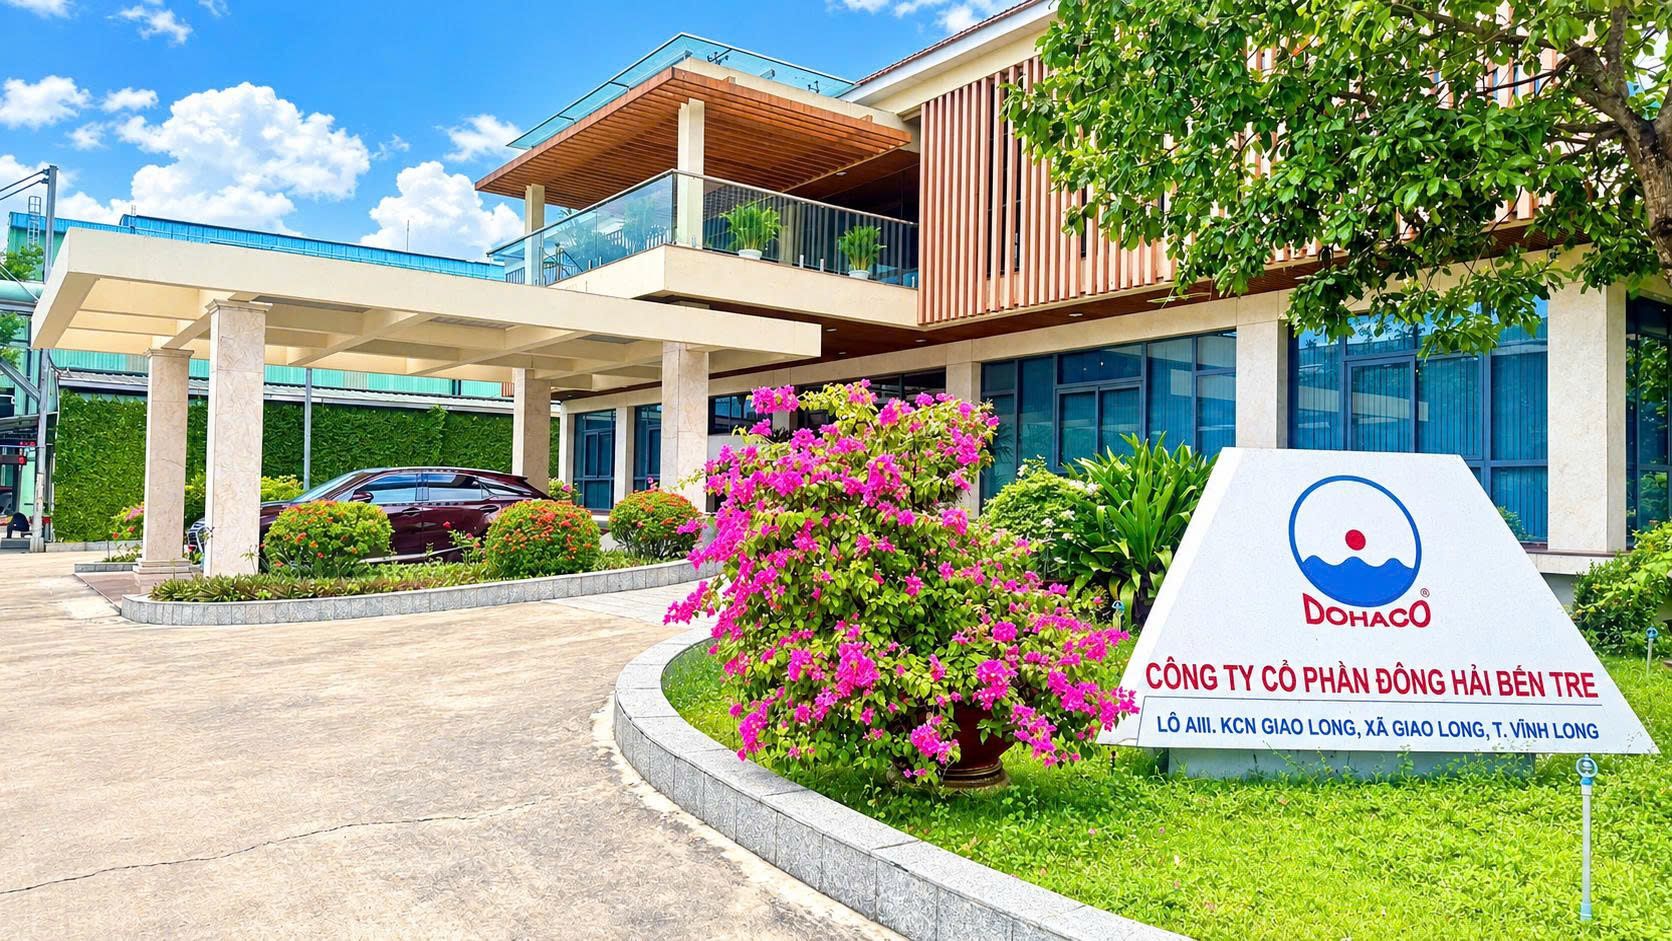
Đáng chú ý, nếu tính thêm nhà máy Giao Long 3 (GL3) với giả định vận hành 80% công suất vào năm 2028, giá trị hợp lý của DHC vào cuối năm 2027 có thể đạt khoảng 70.100 đồng/cổ phiếu. BVSC xác định các yếu tố hỗ trợ đà tăng giá của DHC trong 12 tháng tới bao gồm kết quả kinh doanh năm 2026 khả quan, kế hoạch chi trả cổ tức năm 2026 đạt tỷ lệ 38% bằng tiền mặt hoặc cổ phiếu, cùng tiến độ lắp đặt thiết bị chính dự án GL3 trong tháng 1-2/2027 để bắt đầu chạy thử vào tháng 8-9/2027.
Cũng đến từ nhóm sản xuất, cổ phiếu CTCP Hóa An (mã DHA) được BVSC khuyến nghị Outperform với giá định giá 66.700 đồng/cổ phiếu, tương ứng dư địa tăng 18,9% so với giá thị trường ngày 6/11/2026 dựa trên hai phương pháp định giá DCF và PER. Tuy nhiên, nhà đầu tư cần lưu ý các yếu tố rủi ro gồm tiến độ quy hoạch đất tại mỏ Núi Gió 2 bị kéo dài, các dự án hạ tầng lân cận thi công chậm so với kế hoạch và những phát sinh về rủi ro pháp lý liên quan.
Tại nhóm ngành dược, Công ty Chứng khoán DSC đưa ra khuyến nghị Mua dành cho cổ phiếu CTCP Dược phẩm Imexpharm (mã IMP) với giá mục tiêu 49.000 đồng/cổ phiếu cho kỳ hạn 6 tháng, ứng với P/E mục tiêu 20,6 lần.
Báo cáo 9 tháng đầu năm 2026 của IMP cho thấy doanh thu gộp đạt 1.961 tỷ đồng (giảm 7% so với cùng kỳ) và lợi nhuận trước thuế đạt 326 tỷ đồng (tăng 5%), hoàn thành 61% kế hoạch doanh thu và 65% chỉ tiêu lợi nhuận cả năm.
Mặc dù doanh thu gặp áp lực thu hẹp trong nửa đầu năm, DSC đánh giá triển vọng năm 2027 của doanh nghiệp vẫn khả quan nhờ nhu cầu và sản lượng dòng sản phẩm kháng sinh tiêm tăng cao giúp duy trì biên lợi nhuận ở mức tốt, kết hợp với sự tăng trưởng của kênh chuỗi nhà thuốc hiện đại để bù đắp cho sự sụt giảm từ kênh bán lẻ truyền thống trong bối cảnh quản lý pháp lý ngành dược được siết chặt.
Ở nhóm cổ phiếu ngân hàng, Công ty Chứng khoán Agriseco (AGR) đưa ra khuyến nghị Tăng tỷ trọng đối với mã OCB của Ngân hàng TMCP Phương Đông, kỳ vọng mức giá mục tiêu 12.500 đồng/cổ phiếu, tương ứng tiềm năng tăng 14%.
Động lực tăng trưởng lợi nhuận của OCB đến từ việc đẩy mạnh tín dụng giai đoạn cuối năm cùng sự phục hồi của biên lãi thuần (NIM), dù áp lực nợ xấu và chi phí dự phòng vẫn là những yếu tố cần tiếp tục theo dõi. AGR nhận định với mức P/B hiện tại là 0,8 lần (thấp hơn trung bình ngành 1,3 lần) và thị giá đã điều chỉnh 20% từ vùng đỉnh, phần lớn rủi ro về chất lượng tài sản đã được phản ánh vào giá cổ phiếu.