Trước giờ mở cửa ngày 22/9, các công ty chứng khoán đã đưa ra đánh giá phân tích và khuyến nghị giao dịch đối với các mã cổ phiếu thu hút sự quan tâm của dòng tiền bao gồm FRT, IDC, HDB và DMX.
Công ty Chứng khoán VNDirect quyết định nâng khuyến nghị đối với cổ phiếu CTCP Bán lẻ kỹ thuật số FPT (FRT) từ Trung lập lên Khả quan. Giá mục tiêu được điều chỉnh lên mức 186.000 đồng/cổ phiếu, tương ứng dư địa tăng giá 23,4%. Sự điều chỉnh này bao gồm việc phản ánh tác động từ đợt trả cổ tức bằng cổ phiếu tỷ lệ 5% (ngày giao dịch không hưởng quyền 29/6/2026), việc dời thời điểm định giá đến ngày 30/6/2027 và hoạt động tái định giá doanh nghiệp. Khi loại trừ các yếu tố điều chỉnh kỹ thuật, mức giá mục tiêu thực tế được nâng thêm 5,8%.
Theo VNDirect, xu hướng siết chặt quản lý nguồn gốc, chất lượng dược phẩm đang thúc đẩy thị phần dịch chuyển về các chuỗi nhà thuốc hiện đại. Với vị thế dẫn đầu ngành, chuỗi Long Châu là đơn vị hưởng lợi rõ nét nhất. Tương tự, thói quen tiêu dùng điện tử hướng về các hệ thống bán lẻ chính hãng uy tín cũng giúp FPT Shop gia tăng thị phần.
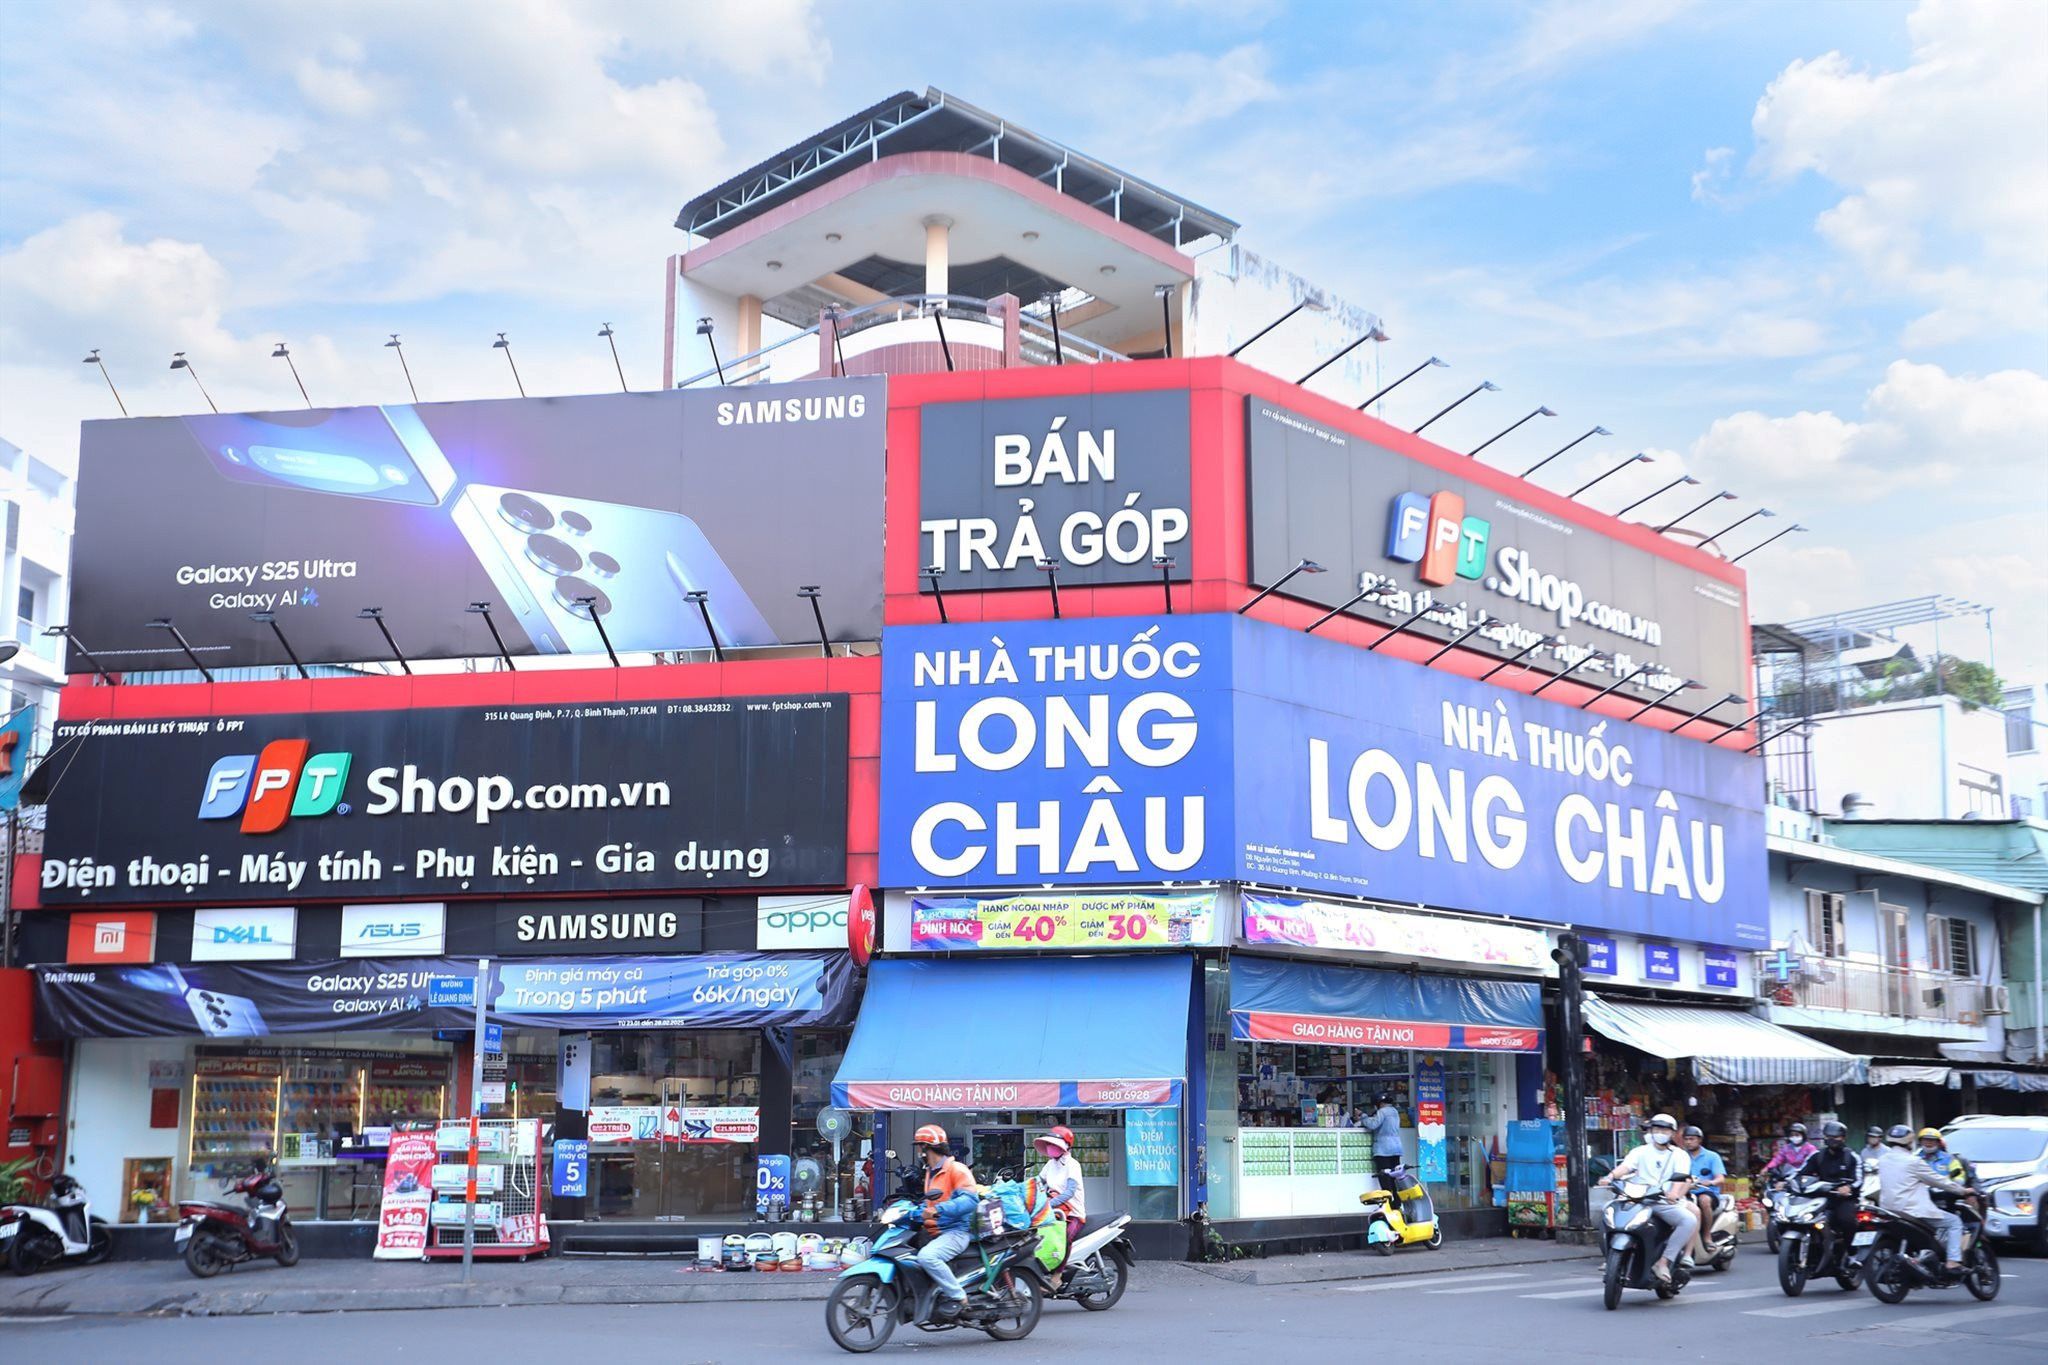
Chuỗi nhà thuốc Long Châu tiếp tục duy trì lợi thế cạnh tranh bền vững nhờ chiến lược tập trung vào mảng thuốc, ứng dụng công nghệ, kinh nghiệm bán lẻ và ưu thế về quy mô. Ở mảng trung tâm tiêm chủng, dù áp lực cạnh tranh gia tăng và đà mở rộng cửa hàng có phần chậm lại trong nửa đầu năm 2026, VNDirect đánh giá chuỗi vẫn giữ nguyên tiềm năng tăng trưởng nhờ sự linh hoạt trong kinh doanh và mối quan hệ chặt chẽ với các nhà cung cấp. Tính chung toàn bộ mảng bán lẻ dược phẩm và y tế, doanh thu của Long Châu được dự báo đạt tốc độ tăng trưởng kép (CAGR) 14,3%/năm giai đoạn 2025–2030, vượt xa mức trung bình 5,0%/năm của toàn ngành.
Về phía FPT Shop, chiến lược tập trung tối ưu hóa hiệu quả hoạt động trên từng cửa hàng hiện hữu đã ghi nhận kết quả tích cực trong 6 tháng đầu năm 2026. Định hướng này sẽ tiếp tục duy trì trong nửa cuối năm, đóng góp vào đà tăng trưởng chung của FRT với mức CAGR doanh thu dự báo đạt 5,4%/năm giai đoạn 2025–2030, cải thiện so với mức 4,5%/năm của 5 năm trước đó.
Công ty Chứng khoán SSI duy trì đánh giá khả quan đối với cổ phiếu Tổng công ty IDICO - Công ty cổ phần (IDC), ấn định mức giá mục tiêu 1 năm là 41.600 đồng/cổ phiếu. Mức giá này tương ứng với kỳ vọng tăng trưởng 29,2% so với thị giá hiện tại.
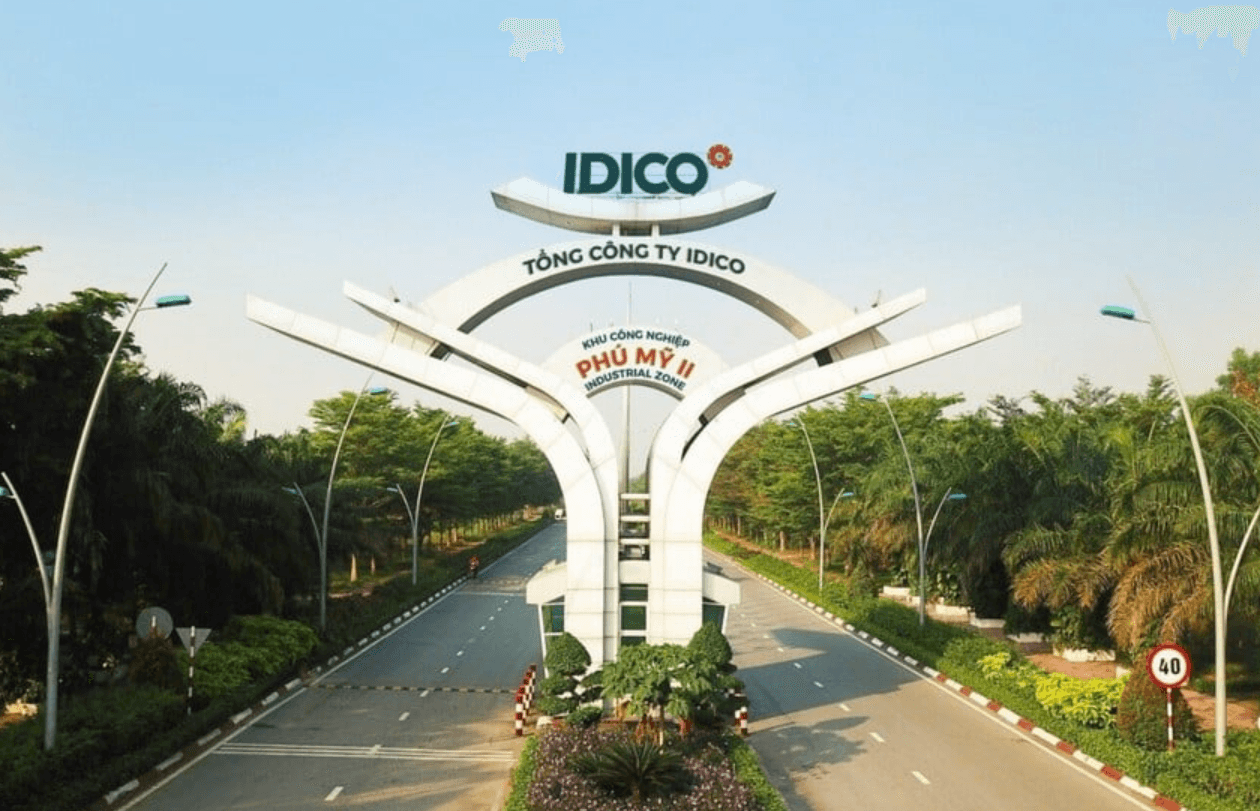
IDC đang sở hữu vị trí đắc địa tại các khu vực trọng điểm phía Bắc và phía Nam với 1.047 ha đất sẵn sàng cho thuê, duy trì vị thế top 3 doanh nghiệp cùng ngành niêm yết trên thị trường. Doanh nghiệp này cũng mang lại mức lợi suất cổ tức hấp dẫn cho nhà đầu tư, đạt 9,9% trong năm 2026.
Mặc dù vậy, SSI đã điều chỉnh giảm giá mục tiêu của IDC từ mức 51.300 đồng/cổ phiếu trong báo cáo cập nhật trước đó. Việc hạ định giá xuất phát từ ba nguyên nhân chính: quỹ đất cho thuê khả dụng giảm sau khi bàn giao cho khách hàng; diện tích đất thương phẩm thuần tại hai khu công nghiệp Hựu Thạnh và Tân Phước 1 bị thu hẹp do quy hoạch điều chỉnh tăng tỷ lệ đất hạ tầng, tiện ích cây xanh; đồng thời nhóm phân tích nâng tỷ lệ chiết khấu áp dụng từ 10,5% lên 12,0%.
Ở góc nhìn kỹ thuật, Công ty Chứng khoán Agriseco (AGR) nhận định cổ phiếu Ngân hàng TMCP Phát triển T.P Hồ Chí Minh (HDB) đã chấm dứt xu hướng giảm giá ngắn hạn. Hiện cổ phiếu đang vận động tích cực khi giao dịch trên các đường trung bình động quan trọng bao gồm MA20, MA50 và MA200. Sự trở lại của dòng vốn ngoại đóng vai trò là động lực chính hỗ trợ giá cổ phiếu đảo chiều sau khi thoát khỏi kênh đi xuống.
Vùng giá 26.800 – 27.000 đồng/cổ phiếu hiện đóng vai trò là ngưỡng hỗ trợ gần nhất của HDB. Trong trường hợp giá vượt qua mốc 28.000 đồng/cổ phiếu đi kèm sự gia tăng về khối lượng giao dịch, cổ phiếu HDB nhiều khả năng sẽ mở ra nhịp tăng mới hướng tới vùng target 30.000 – 31.000 đồng/cổ phiếu.
Agriseco đưa ra chiến lược giao dịch mua tích lũy HDB trong vùng giá 27.500 – 28.300 đồng/cổ phiếu, đồng thời thiết lập ngưỡng quản trị rủi ro cắt lỗ nếu giá đóng cửa vi phạm vùng 26.300 đồng/cổ phiếu.
Trong báo cáo mới đây, SSI đưa ra khuyến nghị trung lập đối với cổ phiếu DMX. Nhóm phân tích điều chỉnh tăng nhẹ giá mục tiêu 12 tháng từ 78.000 đồng lên 82.800 đồng/cổ phiếu do bước sang giai đoạn định giá mới cho năm 2027, tương ứng biên độ tăng giá khoảng 9%.
Trải qua giai đoạn điều chỉnh gần đây, DMX đang giao dịch ở mức P/E dự phóng cho năm 2026 là 9,6x và năm 2027 là 9,1x. Đây được coi là mức định giá tương đối cạnh tranh khi so sánh với mặt bằng chung các doanh nghiệp cùng ngành. Tuy nhiên, SSI lưu ý rằng tốc độ bứt phá lợi nhuận trong năm 2026 nhờ các yếu tố hỗ trợ mang tính chu kỳ sẽ dần suy yếu, dẫn đến đà tăng trưởng lợi nhuận của DMX có thể hạ nhiệt trong năm 2027.