Trước phiên giao dịch 11/11, báo cáo từ các công ty chứng khoán tập trung phân tích triển vọng kinh doanh và định giá của Viglacera, Nhà Khang Điền, Vinhomes và May Sông Hồng.
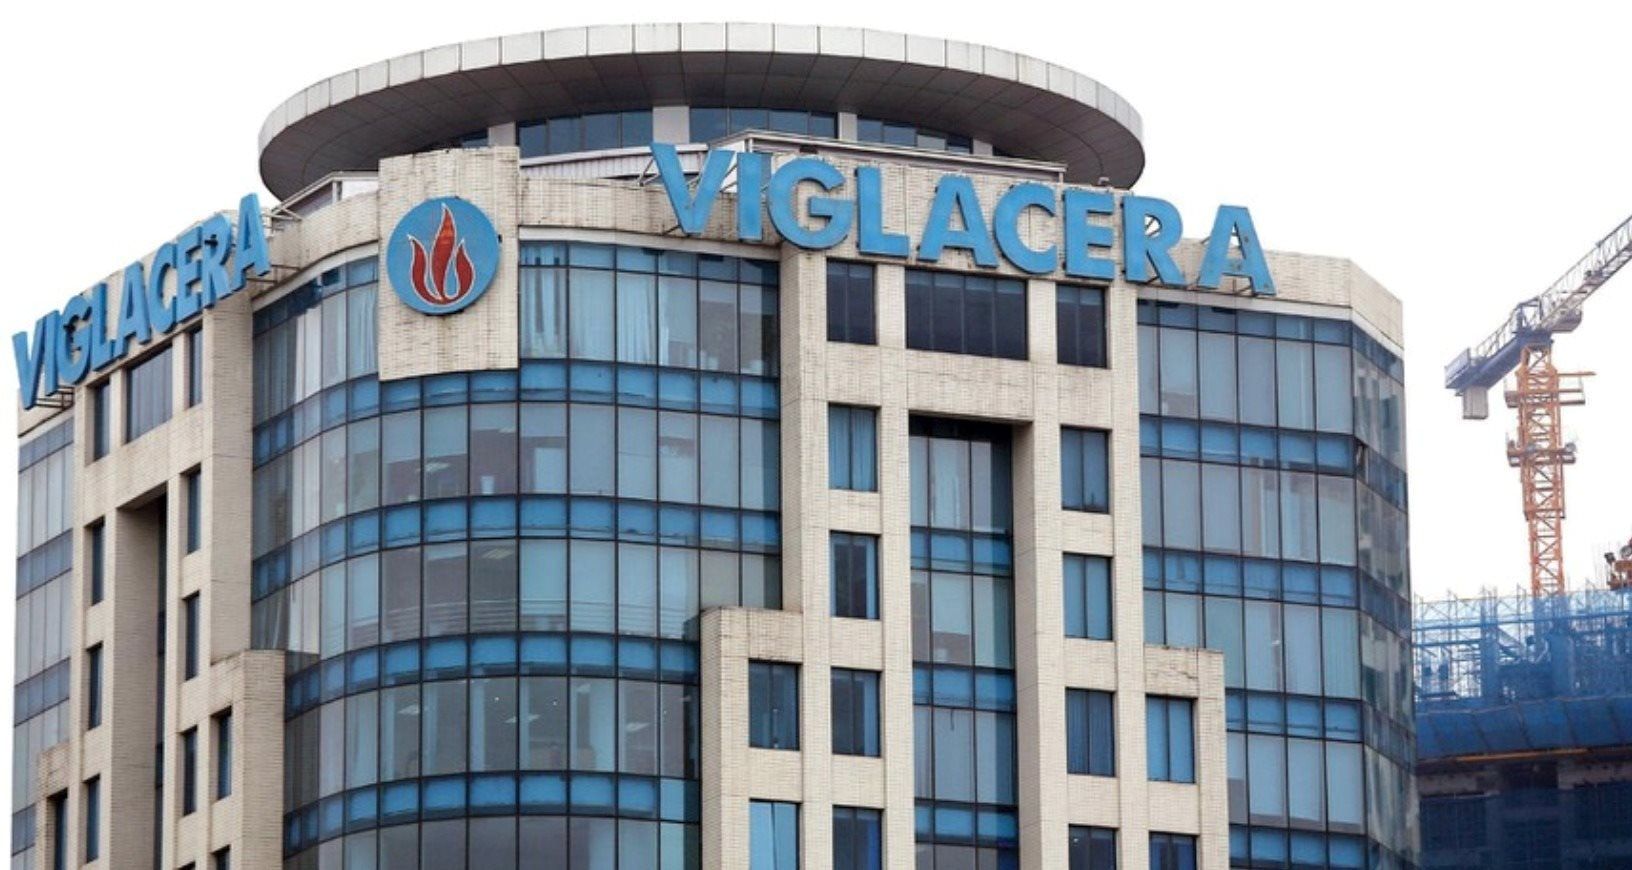
MBS dự báo lợi nhuận ròng của Viglacera (VGC) tăng trưởng lần lượt 15%, 22% và 32% trong giai đoạn 2026–2028. Tiến độ bàn giao tại các khu công nghiệp Sông Công II và Trấn Yên giúp bù đắp sự sụt giảm từ mảng nhà ở xã hội.
Quỹ đất gối đầu khoảng 1.800 ha cùng nguồn tiền trả trước dồi dào là điểm tựa tài chính quan trọng cho doanh nghiệp. MBS giữ khuyến nghị Khả quan nhưng hạ giá mục tiêu xuống 56.000 đồng/cổ phiếu do nâng tỷ lệ chiết khấu mảng bất động sản KCN lên 12%. Hiện cổ phiếu đang giao dịch ở vùng P/E 10,2 lần và P/B 2,1 lần, thấp hơn bình quân hai năm.
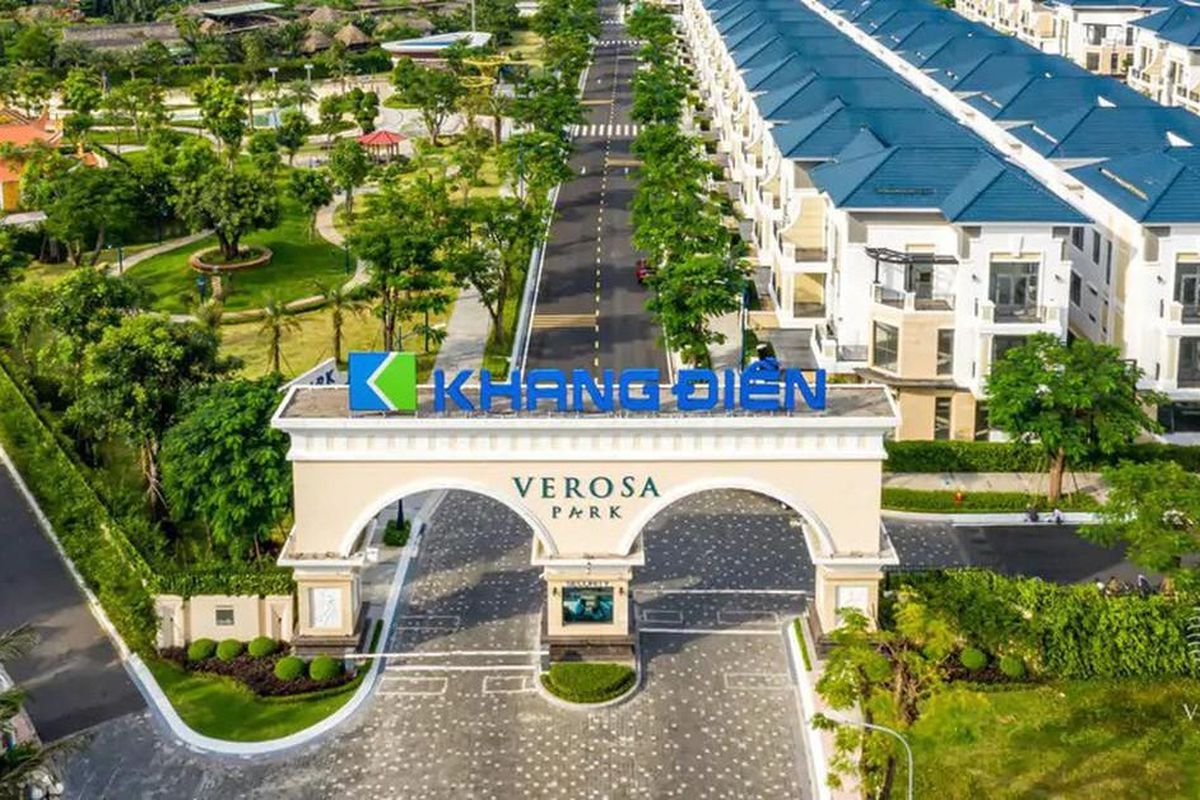
Tại Nhà Khang Điền (KDH), BSC dự báo dòng tiền lớn sẽ đổ về từ cuối năm 2027 sau khi hoàn tất dự án Gladia by The Water. Trong 9 tháng đầu năm 2026, doanh nghiệp thu về 4.889 tỷ đồng và đặt mục tiêu thu thêm 2.217 tỷ đồng trong quý IV/2026 cùng 15.132 tỷ đồng cho năm 2027 nhờ các dự án The Solina và Bình Trưng mở rộng.
Nhằm giảm đòn bẩy khi tổng nợ vay chạm mức 17.776 tỷ đồng, KDH chủ động chuyển đổi cơ cấu sang sản phẩm cao tầng và hạ giá bán dự kiến về mức dễ hấp thụ hơn. BSC đưa ra khuyến nghị Mua dựa trên lộ trình dự án dài hạn và kỳ vọng tháo gỡ pháp lý.
Vinhomes (VHM) lập kỷ lục trong quý III/2026 với doanh thu 85.364 tỷ đồng và lợi nhuận ròng 23.146 tỷ đồng nhờ đẩy mạnh bàn giao tại các đại dự án. Kết quả 9 tháng đã giúp công ty vượt 25% kế hoạch lợi nhuận năm, mang lại dòng tiền kinh doanh dương 181.070 tỷ đồng.
Dù tổng dư nợ vay tăng lên 240.622 tỷ đồng để phục vụ chu kỳ đầu tư mới, TCBS đánh giá VHM vẫn là cơ hội tốt cho nhà đầu tư trung và dài hạn khi P/E hiện chỉ ở mức 6,3 lần, thấp hơn nhiều so với trung bình ngành.
TCBS Research đánh giá May Sông Hồng (MSH) giữ vững hiệu quả từ hoạt động kinh doanh cốt lõi với biên lợi nhuận gộp 9 tháng cải thiện lên 21,6%. Việc lợi nhuận sau thuế quý III giảm nhẹ chủ yếu đến từ nguồn thu tài chính sụt giảm sau các đợt chi trả cổ tức lớn. Với ROE đạt 27,6%, P/E ở mức 6,6 lần và tỷ suất cổ tức kế hoạch từ 11,3% đến 14,1% (gấp đôi lãi suất tiết kiệm ngân hàng nhà nước), MSH là lựa chọn đầu tư dài hạn phù hợp cho chiến lược ưu tiên thu nhập cổ tức.