Agriseco Research lựa chọn 6 cổ phiếu gồm DHC, HPG, HVN, PHR, PVS và TCB cho danh mục tháng 10/2026, với giá mục tiêu cao hơn 13-17% so với mức đóng cửa ngày 30/9.
Chỉ số VN-Index khép lại tháng 9/2026 với mức giảm 63,5 điểm, tương ứng mức giảm 3,47%, dừng ở mốc 1.768,62 điểm. Áp lực điều chỉnh xuất phát từ những biến động địa chính trị làm ảnh hưởng tới giá năng lượng, lợi suất trái phiếu Chính phủ kỳ hạn dài gia tăng cùng động thái chuyển sang tăng lãi suất từ Cục Dự trữ Liên bang Mỹ (Fed).
Thanh khoản trung bình đạt gần 17.700 tỷ đồng mỗi phiên, giảm khoảng 5,2% so với tháng trước, phản ánh tâm lý thận trọng của nhà đầu tư. Khối ngoại tuy có tần suất mua ròng cải thiện hơn nhưng tính chung cả tháng vẫn ở vị thế bán ròng.
Trong báo cáo phân tích mới công bố, Agriseco Research cho rằng bước sang tháng 10, diễn biến lãi suất tiếp tục là biến số vĩ mô quan trọng nhất, trong khi bức tranh kết quả kinh doanh quý III sẽ đóng vai trò điều hướng dòng tiền trên thị trường.
Nhiều yếu tố hỗ trợ cho thị trường giai đoạn tới bao gồm công tác thúc đẩy giải ngân đầu tư công, thu hút dòng vốn FDI hướng tới mục tiêu tăng trưởng GDP từ 10% trở lên, tiến trình thực thi nâng hạng thị trường của FTSE Russell và mức định giá tương đối dễ chịu. Chỉ số P/E toàn thị trường hiện ở mức khoảng 12,17 lần, thấp hơn bình quân 5 năm, tạo cơ sở để nhà đầu tư quan tâm đến các doanh nghiệp có khả năng duy trì tăng trưởng lợi nhuận.
Tuy nhiên, rủi ro lạm phát còn cao, áp lực tỷ giá và thanh khoản nội địa chưa thực sự dồi dào sẽ hạn chế dư địa nới lỏng chính sách tiền tệ. Áp lực chi phí vốn tăng cùng nền so sánh lợi nhuận cao của cùng kỳ năm ngoái cũng làm rõ hơn những thách thức đối với doanh nghiệp. Trong bối cảnh đó, Agriseco Research ưu tiên chọn lọc các cổ phiếu có định giá hợp lý, nền tảng tài chính vững, triển vọng lợi nhuận quý III tích cực và có khả năng duy trì tăng trưởng trong quý IV. Chiến lược được đưa ra là giải ngân từng phần trong các nhịp biến động của thị trường.
6 mã cổ phiếu dưới đây được Agriseco Research lựa chọn cho danh mục tháng 10/2026, với kỳ vọng giá mục tiêu cao hơn 13-17% so với mức đóng cửa ngày 30/9.
Công ty Cổ phần Đông Hải Bến Tre (DHC)
Agriseco Research kỳ vọng lợi nhuận quý III/2026 của DHC tăng trưởng hơn 30% so với cùng kỳ năm trước. Nguyên nhân đến từ giá giấy bao bì duy trì ở mức cao, nhu cầu tiêu thụ được hỗ trợ bởi hoạt động sản xuất, xuất khẩu và doanh nghiệp tối ưu hóa được nguồn nguyên liệu OCC giá rẻ đã dự trữ từ trước. Trong ngắn hạn, nguồn cung trong nước bớt dư thừa tiếp tục hỗ trợ đầu ra. Về dài hạn, dự án nhà máy Giao Long 3 với tổng vốn đầu tư 2.250 tỷ đồng, công suất 390.000 tấn/năm dự kiến vận hành năm 2027 sẽ nâng gấp đôi công suất toàn hệ thống, tạo động lực tăng trưởng cho doanh nghiệp từ năm 2028.
Tập đoàn Hòa Phát (HPG)
Triển vọng tăng trưởng lợi nhuận quý III của HPG được hỗ trợ bởi sản lượng tiêu thụ thép giữ ở mức cao. Trong đó, sản lượng thép cuộn cán nóng (HRC) dự báo tăng khoảng 60% so với cùng kỳ nhờ khai thác hiệu quả dự án Dung Quất 2. Lợi nhuận sau thuế quý III của doanh nghiệp ước tăng khoảng 40% so với cùng kỳ. Bên cạnh đó, tiến độ giải ngân đầu tư công và nhu cầu thép xây dựng trong nước tiếp tục hỗ trợ cho sản lượng tiêu thụ. Hiện chỉ số P/B của HPG ở mức khoảng 1,23 lần, thấp hơn khoảng một độ lệch chuẩn so với định giá lịch sử.
Tổng công ty Hàng không Việt Nam (HVN)
Kết quả kinh doanh quý III của HVN được kỳ vọng cải thiện nhờ giá nhiên liệu Jet A1 bình quân giảm về mức 150-160 USD/thùng, thấp hơn khoảng 15% so với quý II. Mặt bằng giá nhiên liệu hạ nhiệt giúp doanh nghiệp giảm áp lực chi phí và thu hẹp mức lỗ so với quý trước. Ngoài ra, nhu cầu vận tải hàng không, đặc biệt là lượng khách quốc tế, tiếp tục duy trì mức tăng trưởng tích cực. Trong trung và dài hạn, việc mở rộng hạ tầng ngành hàng không, trong đó có sân bay Long Thành dự kiến khai thác từ cuối năm 2026, sẽ giúp doanh nghiệp gia tăng công suất và mở rộng mạng bay.
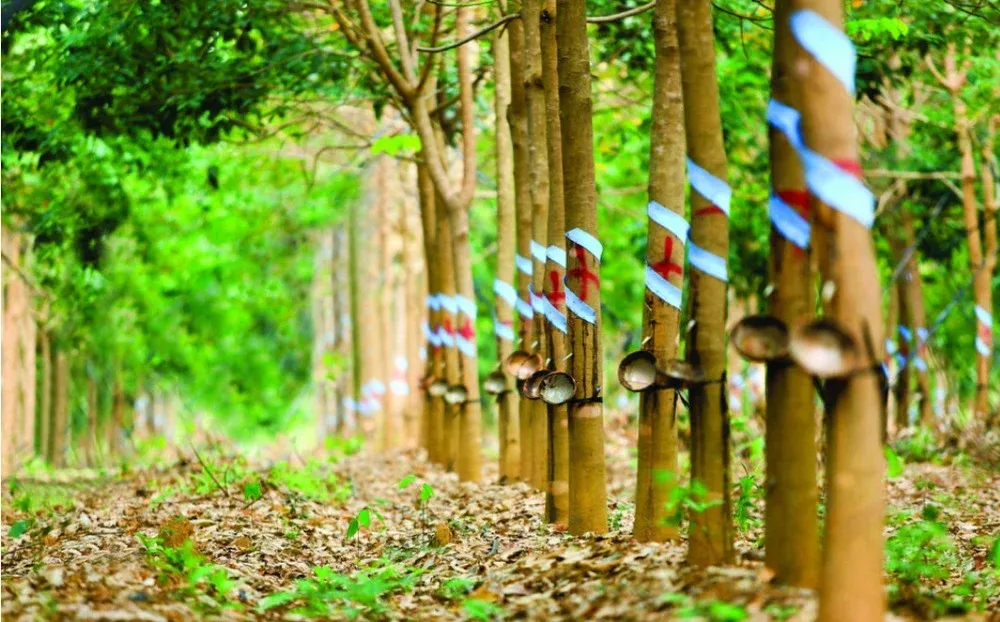
Công ty Cổ phần Cao su Phước Hòa (PHR)
Lợi nhuận quý III/2026 của PHR được dự báo tăng khoảng 70-80% so với cùng kỳ năm trước, nhờ cả hoạt động kinh doanh cao su lẫn các khoản thu đền bù đất khu công nghiệp. Giá cao su duy trì ở mức cao, trong khi doanh nghiệp dự kiến tiêu thụ khoảng 36.000 tấn trong năm 2026, vượt 4% kế hoạch. Bên cạnh đó, PHR có thể ghi nhận hơn 500 tỷ đồng tiền đền bù trong quý III từ các dự án VSIP III và Bắc Tân Uyên 1. Lợi nhuận sau thuế năm 2026 của doanh nghiệp ước đạt khoảng 1.600 tỷ đồng, gấp hơn 3 lần so với cùng kỳ. Kế hoạch điều chỉnh ngành nghề kinh doanh hạn chế sở hữu nước ngoài cũng được kỳ vọng tạo điều kiện để room ngoại được nâng trở lại tối đa 49% sau khi hoàn tất thủ tục pháp lý.
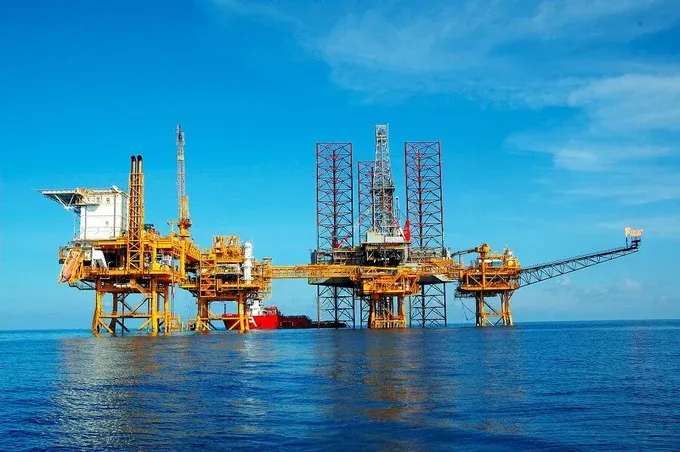
Tổng công ty Cổ phần Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS)
Lợi nhuận sau thuế thuộc cổ đông công ty mẹ quý III/2026 của PVS được dự báo tăng 20-25% so với cùng kỳ. Động lực chính đến từ các đại dự án Lô B - Ô Môn và Lạc Đà Vàng bước vào giai đoạn thi công cao điểm, cùng sự cải thiện của hoạt động dịch vụ kỹ thuật dầu khí. Doanh nghiệp sở hữu vị thế tiền mặt ròng khoảng 15.300 tỷ đồng và tỷ lệ nợ vay/vốn chủ sở hữu ở mức rất thấp, khoảng 0,12 lần. Trong dài hạn, lượng công việc tồn đọng (backlog) mảng xây lắp ngoài khơi giai đoạn 2026-2030 ước đạt khoảng 7 tỷ USD, cùng cơ hội từ lĩnh vực điện gió ngoài khơi sẽ hỗ trợ tăng trưởng doanh thu và lợi nhuận.
Ngân hàng Thương mại Cổ phần Kỹ thương Việt Nam (TCB)
Lợi nhuận quý III/2026 của TCB dự báo tăng 16-18% so với cùng kỳ nhờ tăng trưởng tín dụng dự kiến đạt trên 16% so với đầu năm, biên lãi ròng (NIM) duy trì ổn định và thu nhập ngoài lãi tiếp tục đi lên. Chất lượng tài sản được đánh giá duy trì ổn định với tỷ lệ nợ xấu khoảng 1,15% và tỷ lệ bao phủ nợ xấu đạt 125,5%. Bên cạnh lợi thế từ tỷ lệ tiền gửi không kỳ hạn (CASA) cao, kế hoạch tăng vốn điều lệ từ 70.862 tỷ đồng lên khoảng 106.593 tỷ đồng được kỳ vọng củng cố nền tảng tài chính, hỗ trợ ngân hàng mở rộng hoạt động tín dụng trong dài hạn.