Agriseco dự báo Hòa Phát (HPG), Techcombank (TCB) và Đông Hải Bến Tre (DHC) đều ghi nhận lợi nhuận quý III/2026 tăng trưởng, trong đó HPG có thể tăng khoảng 40%. Trái lại, ngành bất động sản tiếp tục phân hóa khi lãi suất cao và tỷ lệ hấp thụ suy giảm gây áp lực lên kết quả kinh doanh.
Ở ngành sản xuất công nghiệp, Công ty Chứng khoán Agriseco (AGR) dự báo Tập đoàn Hòa Phát (mã HPG) đạt mức tăng trưởng lợi nhuận sau thuế khoảng 40% trong quý III/2026. Tín hiệu này bắt nguồn từ sản lượng tiêu thụ thép giữ ở mức cao, đặc biệt dòng sản phẩm HRC ước tăng khoảng 60% nhờ việc khai thác công suất dự án Dung Quất 2.
Biên lợi nhuận gộp quý III dự kiến đạt 17%, giảm so với quý II do giá bán hạ nhiệt và ưu thế tồn kho giá rẻ thu hẹp. Dù vậy, chi phí nguyên liệu đầu vào đang biến động thuận lợi khi giá quặng sắt nằm ở vùng thấp nhất 4 tuần và giá than luyện cốc giảm khoảng 6% so với đỉnh tháng 8, tạo tiền đề cải thiện biên lợi nhuận từ quý IV/2026.
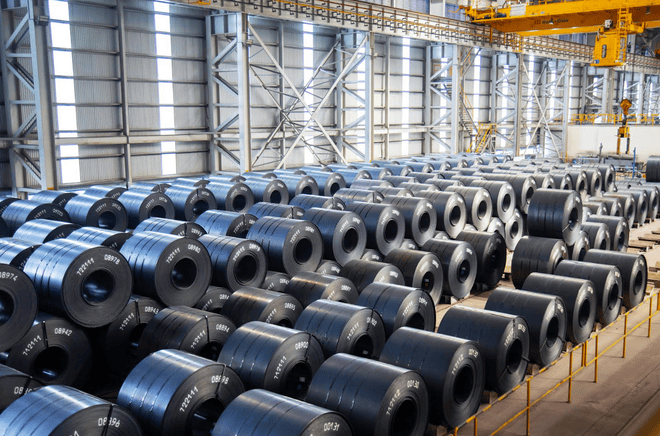
Song song đó, việc giải ngân vốn đầu tư công đạt khoảng 540 nghìn tỷ đồng tính đến giữa tháng 9/2026, đạt 52,9% kế hoạch năm, cùng chỉ đạo từ Thủ tướng Chính phủ thúc đẩy tiến độ hạ tầng trong 3 tháng còn lại sẽ gia tăng nhu cầu thép xây dựng. Với 36% thị phần trong nước và công suất đạt 16 triệu tấn/năm, HPG có dư địa nâng sản lượng.
Hiện cổ phiếu HPG giao dịch ở mức P/B 1,23x, thấp hơn khoảng 1 độ lệch chuẩn so với trung bình lịch sử. AGR đưa ra khuyến nghị tích cực đối với HPG với mức giá mục tiêu 23.000 đồng/CP.
Đối với nhóm tài chính, Ngân hàng TMCP Kỹ thương Việt Nam (Techcombank - mã TCB) được AGR dự báo lợi nhuận quý III/2026 tăng trưởng 16 - 18%. Kết quả này đến từ đà tăng trưởng tín dụng trên 16% nhờ tập trung giải ngân các dự án hạ tầng quốc gia và cho vay tín chấp; biên lãi thuần (NIM) ổn định nhờ lợi suất tài sản cải thiện và nguồn tiền gửi không kỳ hạn (CASA) giữ ở mức cao; cùng thu nhập ngoài lãi tăng từ các mảng thanh toán, bảo hiểm, chứng khoán và ngân hàng đầu tư.
Chất lượng tài sản của TCB duy trì với tỷ lệ nợ xấu quanh 1,15% và tỷ lệ bao phủ nợ xấu đạt 125,5%. Ngân hàng cũng chuẩn bị nâng vốn điều lệ từ 70.862 tỷ đồng lên khoảng 106.593 tỷ đồng thông qua trả cổ tức bằng cổ phiếu tỷ lệ 50% và phát hành ESOP giá 10.000 đồng/CP để củng cố quy mô vốn lâu dài. AGR khuyến nghị tích cực dành cho cổ phiếu TCB với giá mục tiêu 38.000 đồng/CP.
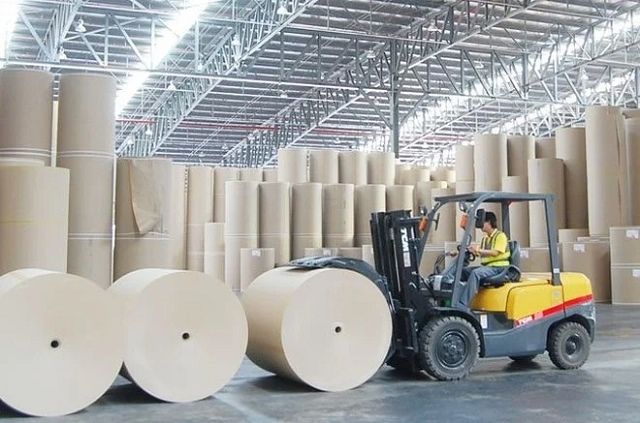
Tại ngành bao bì, Công ty Cổ phần Đông Hải Bến Tre (mã DHC) kỳ vọng lợi nhuận quý III/2026 tăng trưởng hơn 30% so với cùng kỳ. Doanh nghiệp đã chủ động dự trữ nguồn nguyên liệu OCC giá thấp đủ dùng đến hết quý III, giảm áp lực giá vốn. Sự cân bằng cung cầu thị trường được cải thiện khi các nhà máy nhỏ thu hẹp quy mô và một số cơ sở tại Trung Quốc bảo trì từ tháng 8 đến tháng 10.
Dài hạn hơn, dự án Nhà máy Giao Long 3 có vốn đầu tư 2.250 tỷ đồng, công suất 390.000 tấn/năm, sản xuất dòng sản phẩm testliner và kraftliner, dự kiến đi vào hoạt động từ năm 2027 sẽ nâng gấp đôi tổng công suất hệ thống và đóng góp chính vào tăng trưởng từ năm 2028. Cổ phiếu DHC nhận khuyến nghị tích cực từ AGR với giá mục tiêu 46.000 đồng/CP.
Trái ngược với nhóm sản xuất và ngân hàng, ngành bất động sản tiếp tục sụt giảm. Theo Công ty Chứng khoán MB (MBS), nguồn cung sơ cấp nửa cuối năm 2026 duy trì ở mức cao từ các chủ đầu tư lớn như Vinhomes, Sun Group hay Masterise, nhưng tỷ lệ hấp thụ dự kiến chỉ đạt khoảng 40 – 50%, giảm 10 điểm phần trăm so với cùng kỳ năm trước.
Lãi suất cao khiến số lượng giao dịch bất động sản 6 tháng đầu năm 2026 giảm 18%. Quý III/2026 ghi nhận rất ít dự án mở bán mới.
Kết quả kinh doanh của các doanh nghiệp trong ngành ghi nhận sự chênh lệch lớn. Các đơn vị đưa dự án mới vào triển khai như VHM và VRE lần lượt ghi nhận lợi nhuận ròng tăng trưởng 312% và 15%. Ở chiều ngược lại, các chủ đầu tư quy mô trung bình như NLG, KDH và DXG ghi nhận lợi nhuận suy giảm lần lượt 52%, 36% và 30% do chỉ bàn giao số lượng hạn chế sản phẩm tại các dự án hiện hữu.