Dòng vốn FDI tăng mạnh đang mở ra triển vọng tích cực cho bất động sản khu công nghiệp năm 2027. Tuy nhiên, khi nguồn cung tiếp tục mở rộng, giá thuê được dự báo đi ngang và chi phí phát triển dự án gia tăng, lợi thế cạnh tranh sẽ nghiêng về những doanh nghiệp sở hữu quỹ đất sạch, sẵn sàng đưa vào khai thác và kiểm soát tốt chi phí đầu tư.
FDI phục hồi, nhu cầu thuê đất công nghiệp hướng tới năm 2027
Thị trường bất động sản khu công nghiệp đang ghi nhận sự cải thiện về nhu cầu thuê sau giai đoạn thận trọng. Theo SSI Research, trong 9 tháng năm 2026, vốn FDI đăng ký vào Việt Nam đạt 50,4 tỷ USD, tăng 76,4% so với cùng kỳ. Vốn giải ngân đạt 21,1 tỷ USD, cao nhất trong 5 năm. Đáng chú ý, lĩnh vực sản xuất chiếm 45,8% tổng vốn đăng ký mới, tạo cơ sở cho nhu cầu mở rộng nhà máy và thuê đất công nghiệp.
Diễn biến tích cực cũng thể hiện qua diện tích hấp thụ ròng. Trong quý II/2026, miền Bắc ghi nhận khoảng 217 ha đất công nghiệp được hấp thụ, tăng so với 134 ha trong quý trước. Tại miền Nam, diện tích hấp thụ đạt 67 ha, cao hơn mức 57 ha của quý I và 10 ha cùng kỳ năm 2025.
Theo CBRE, giá chào thuê bình quân đạt 143 USD/m²/chu kỳ thuê tại miền Bắc và 185 USD/m² tại miền Nam, lần lượt tăng 2,9% và 3,7% so với cùng kỳ. Sự cải thiện về nhu cầu và giá thuê cho thấy thị trường đang phục hồi, dù sức hấp dẫn của từng khu công nghiệp vẫn phụ thuộc vào vị trí, chất lượng hạ tầng và khả năng kết nối logistics.
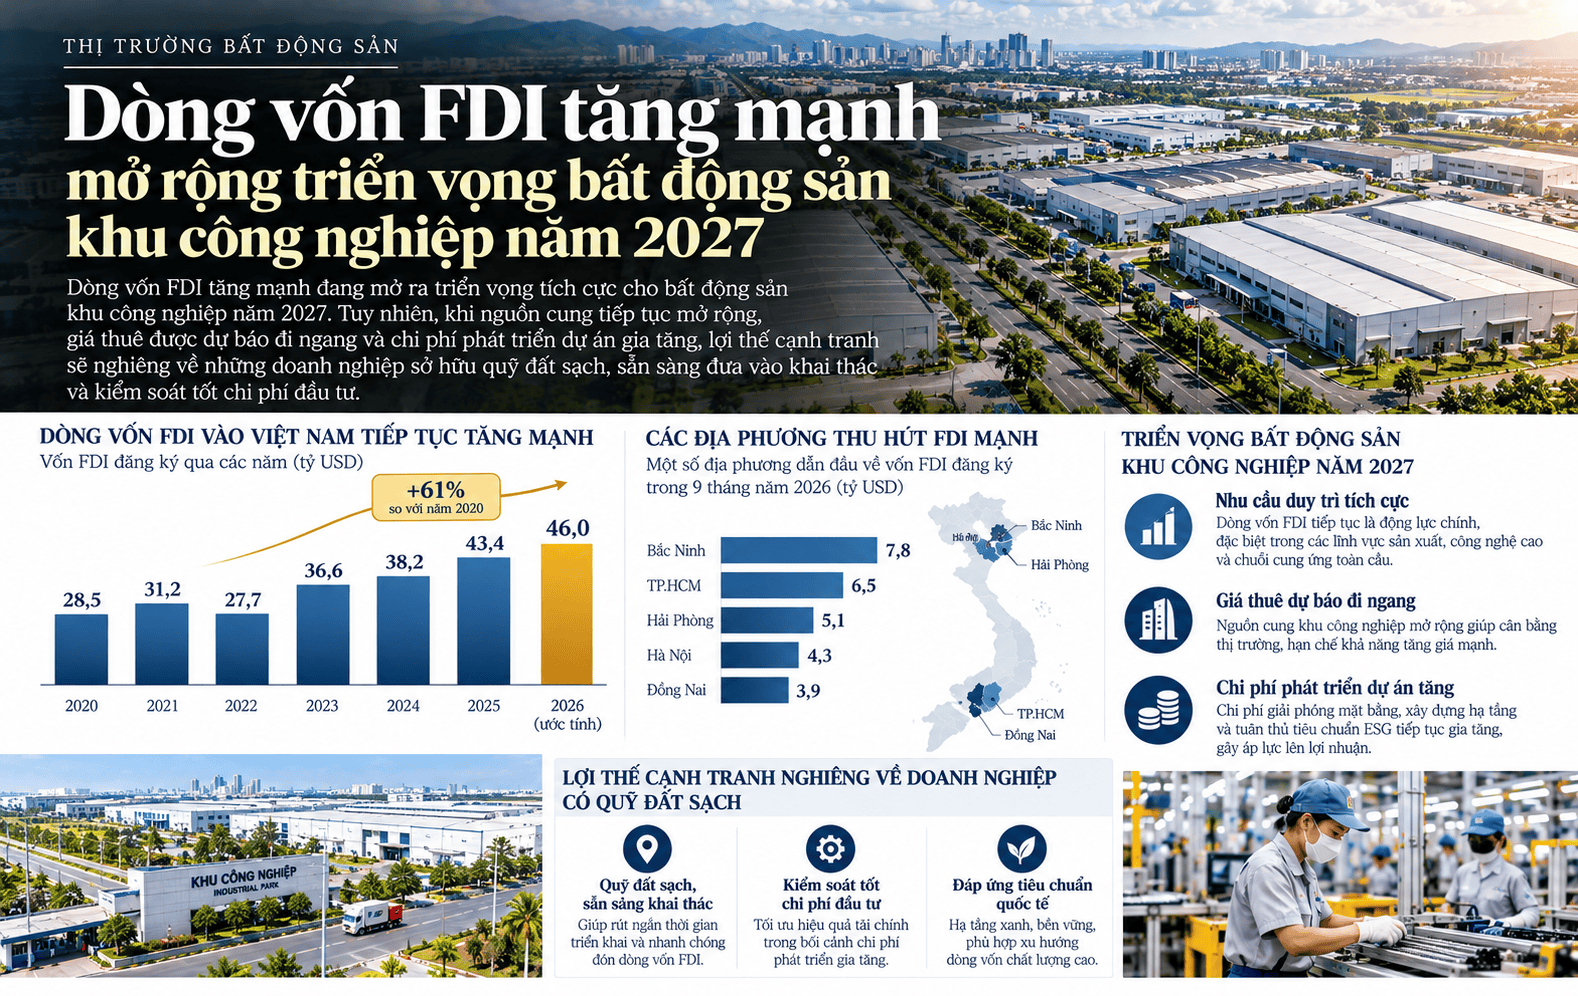
Bước sang năm 2027, nguồn cung mới dự kiến tiếp tục gia tăng. CBRE ước tính khoảng 1.347 ha đất công nghiệp có thể được bổ sung từ quý IV/2026 đến hết năm 2027, phân bổ tương đối đồng đều giữa hai miền. Trong khi đó, SSI Research dự báo diện tích hợp đồng thuê mới và biên bản ghi nhớ thuê đất của các doanh nghiệp trong phạm vi nghiên cứu đạt khoảng 1.000 ha trong năm 2027, tăng 18,6%.
Nguồn cung mở rộng tạo thêm lựa chọn cho nhà đầu tư sản xuất, nhưng đồng thời làm gia tăng cạnh tranh giữa các chủ đầu tư khu công nghiệp. Trong bối cảnh doanh nghiệp thuê đất cân nhắc kỹ hơn về chi phí vận hành, logistics và rủi ro thương mại, những dự án có vị trí thuận lợi, hạ tầng hoàn thiện và khả năng bàn giao nhanh có thể chiếm ưu thế.
Quỹ đất sạch quyết định khả năng tăng trưởng lợi nhuận
Một trong những thách thức lớn của thị trường bất động sản khu công nghiệp là chi phí phát triển dự án ngày càng tăng. Theo SSI Research, giá cát, đá, xi măng và vật liệu san lấp tăng bình quân khoảng 20% so với cùng kỳ. Cùng với chi phí đền bù và giải phóng mặt bằng gia tăng, biên lợi nhuận tại các khu công nghiệp mới có thể giảm còn 30-35%, so với mức trên 50% ở các khu hiện hữu.
Trong khi đó, giá thuê đất công nghiệp được dự báo cơ bản đi ngang trong năm 2027. Điều này hạn chế khả năng chuyển toàn bộ chi phí đầu vào sang khách thuê, khiến hiệu quả kinh doanh phụ thuộc nhiều hơn vào năng lực quản lý vốn, tiến độ xây dựng và chiến lược khai thác quỹ đất.
Theo TVS Research, khoảng 66% quỹ đất công nghiệp chưa cho thuê của các doanh nghiệp trong phạm vi theo dõi đã hoàn tất giải phóng mặt bằng. Đây là lợi thế đáng kể bởi những dự án có mặt bằng sạch có thể đẩy nhanh tiến độ xây dựng hạ tầng, sớm tiếp cận khách hàng và ghi nhận doanh thu.
Ngược lại, các dự án còn vướng mắc về thủ tục hoặc giải phóng mặt bằng có nguy cơ kéo dài thời gian triển khai, làm tăng chi phí vốn và chậm thu hồi vốn đầu tư. Khi giá thuê khó tăng mạnh, khoảng cách về tiến độ khai thác có thể tạo ra sự khác biệt đáng kể về hiệu quả kinh doanh giữa các doanh nghiệp.
Nhu cầu thuê cũng chưa hoàn toàn ổn định do doanh nghiệp tiếp tục thận trọng trước chính sách thuế của Mỹ. Một số khách thuê ưu tiên nhà xưởng xây sẵn để thử nghiệm thị trường trước khi quyết định đầu tư quy mô lớn. Xu hướng này có thể khiến thời điểm ký hợp đồng thuê đất biến động, đồng thời gia tăng vai trò của phân khúc nhà xưởng xây sẵn trong việc thu hút khách hàng mới.
Dù vậy, triển vọng lợi nhuận của ngành vẫn được đánh giá tích cực. SSI Research dự báo tổng lợi nhuận ròng năm 2027 của nhóm doanh nghiệp khu công nghiệp và doanh nghiệp cao su có hoạt động chuyển đổi đất trong phạm vi nghiên cứu đạt 22.300 tỷ đồng, tăng 12,4%. Riêng Viglacera được dự báo lợi nhuận tăng 29%.
Nhìn chung, dòng vốn FDI và nhu cầu thuê đất phục hồi tiếp tục tạo nền tảng cho bất động sản khu công nghiệp trong năm 2027. Tuy nhiên, nguồn cung mới tăng lên cùng áp lực chi phí sẽ khiến thị trường phân hóa rõ hơn. Những doanh nghiệp có quỹ đất sạch, hạ tầng sẵn sàng khai thác và khả năng kiểm soát vốn đầu tư tốt được kỳ vọng có lợi thế trong việc chuyển nguồn cung thành doanh thu và lợi nhuận thực tế.