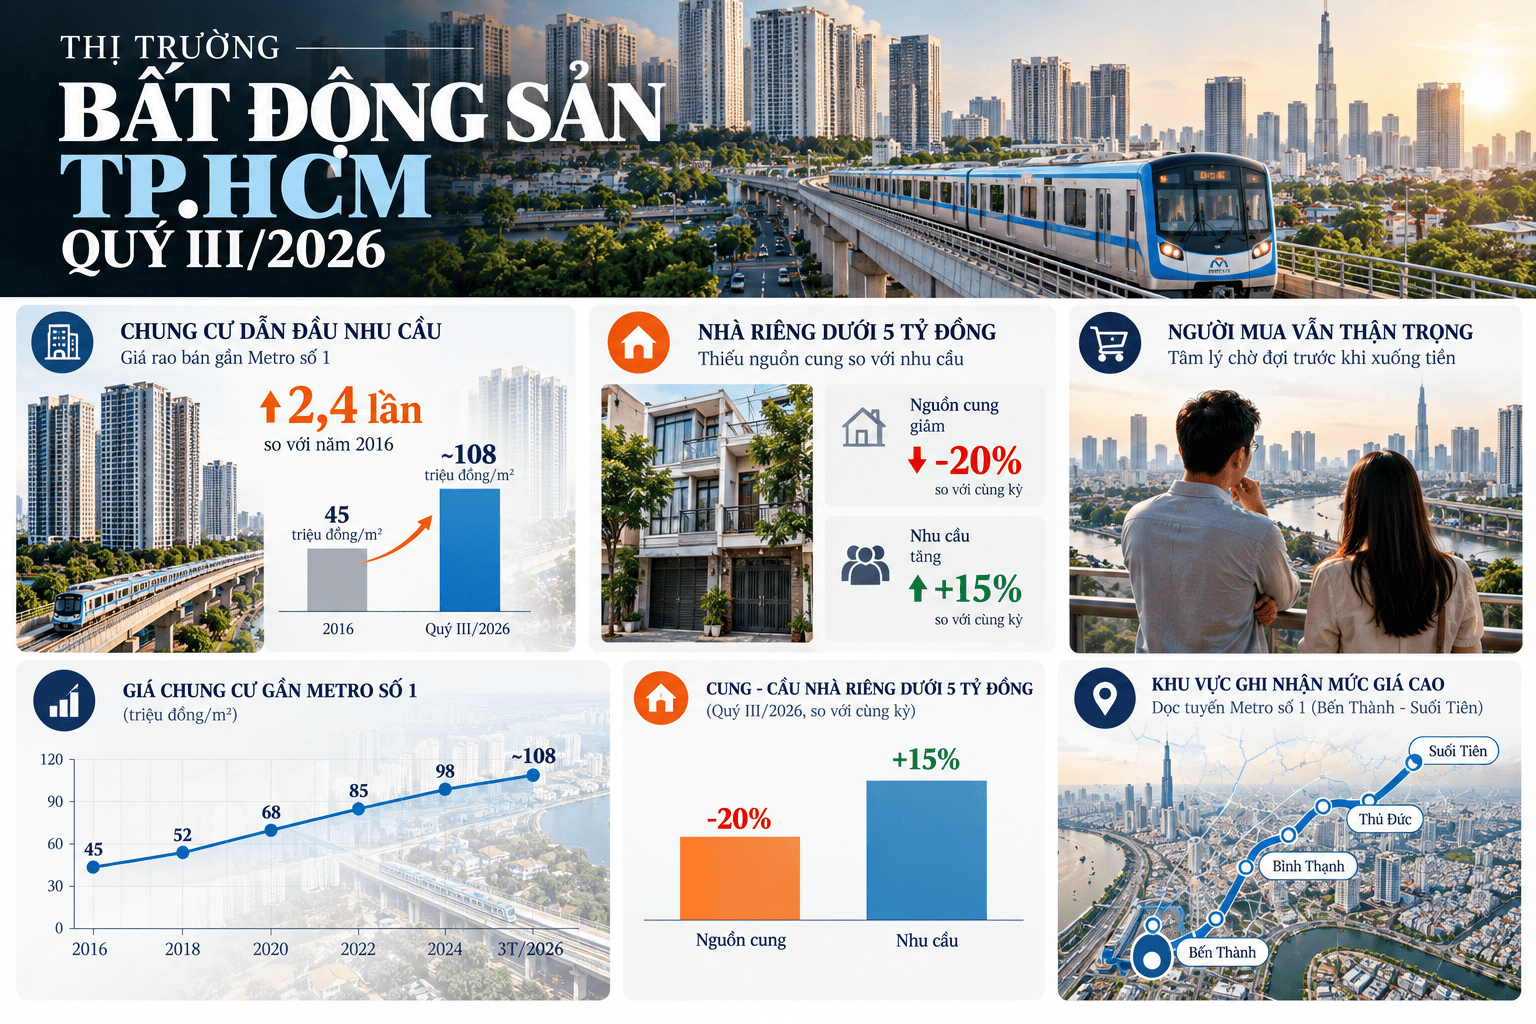
Thị trường bất động sản TPHCM quý III/2026 phân hóa rõ nét khi chung cư tiếp tục dẫn đầu nhu cầu, giá rao bán gần Metro số 1 tăng gần 2,4 lần so với năm 2016. Trong khi đó, nhà riêng dưới 5 tỷ đồng thiếu nguồn cung so với nhu cầu, còn người mua vẫn thận trọng trước khi xuống tiền.
Chung cư dẫn dắt nhu cầu, sức hút lan sang các thị trường vệ tinh
Thị trường bất động sản TPHCM trong quý III/2026 ghi nhận sự khác biệt giữa các phân khúc, dù mặt bằng giá rao bán nhìn chung không biến động lớn. Chung cư tiếp tục thu hút sự quan tâm cao nhất, đạt 38%, tăng 3 điểm phần trăm so với quý trước. Ngược lại, mức độ quan tâm đối với nhà riêng giảm từ 35% xuống 31%. Đất nền chiếm 14%, nhà mặt phố đạt 11% và biệt thự chiếm 6%.
Về giá rao bán, chung cư giảm nhẹ 1% so với quý trước, xuống 69 triệu đồng/m²; đất nền giảm 3%, còn 61 triệu đồng/m²; biệt thự giảm 3%, xuống 151 triệu đồng/m². Trái lại, nhà riêng tăng 1%, đạt 117 triệu đồng/m², còn nhà mặt phố tăng 2%, lên 200 triệu đồng/m².
Nhu cầu tìm kiếm căn hộ tại các thị trường vệ tinh ngày càng rõ rệt, nổi bật là khu vực Bình Dương cũ. Tỷ trọng quan tâm đến bất động sản tại địa bàn này trong nhóm tìm kiếm ngoài TPHCM cũ tăng từ 9% trong quý I/2024 lên 30% vào quý III/2026.
Riêng chung cư, tỷ trọng quan tâm tại Bình Dương tăng từ 31% lên 38% so với quý I/2024, trong khi đất nền giảm từ 41% xuống 33%. Xu hướng tìm kiếm căn hộ cũng tăng tại Long An cũ và Đồng Nai, cùng từ 3% lên 8%.
Chung cư ven Metro số 1 tăng giá, nhà riêng thiếu nguồn cung vừa túi tiền
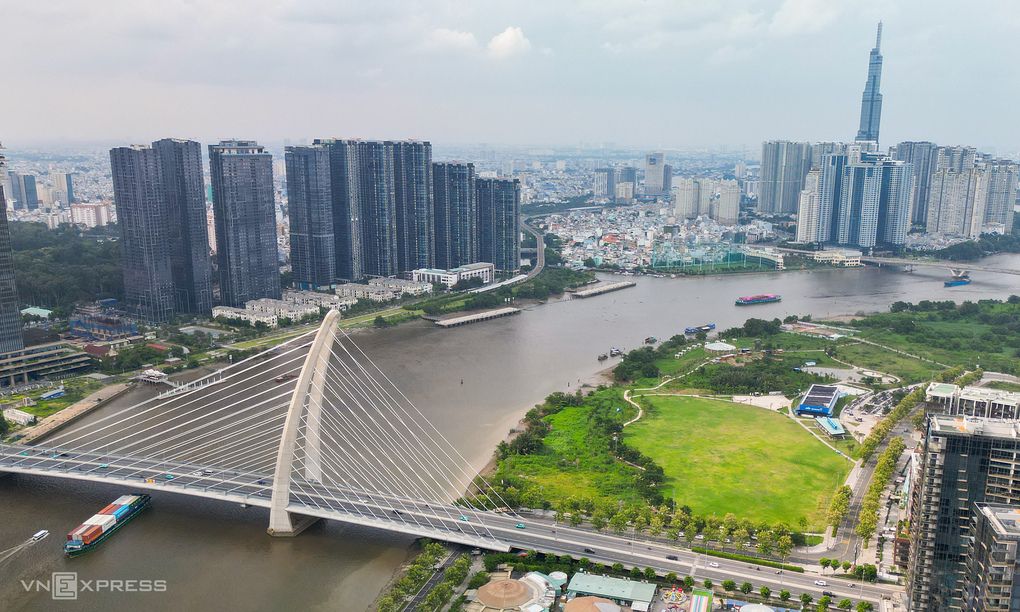
Hạ tầng giao thông tiếp tục là yếu tố tác động đáng kể đến giá căn hộ. Giá rao bán chung cư trong bán kính 1 km dọc tuyến Metro số 1 và Xa lộ Hà Nội tăng từ 30,6 triệu đồng/m² năm 2016 lên 72,9 triệu đồng/m² năm 2026, tương đương gần 2,4 lần. Riêng năm 2025, sau khi Metro số 1 vận hành, giá rao bán tại khu vực này tăng khoảng 30% so với năm trước.
Tại TP Thủ Đức cũ, chỉ số giá chung cư năm 2026, lấy năm 2018 làm mốc 100, đạt 230 đối với các dự án cách ga Metro không quá 1 km; đạt 220 ở khu vực cách ga 1–3 km và 217 tại các khu vực cách ga trên 3 km. Trong khi đó, phần còn lại của TPHCM cũ không gần ga Metro đạt chỉ số 193.
Ở phân khúc nhà riêng, Bình Thạnh, Thủ Đức và Gò Vấp dẫn đầu về mức độ quan tâm. Trong quý III/2026, giá rao bán tại Bình Thạnh tăng 1%, lên 151 triệu đồng/m²; Thủ Đức tăng 2%, đạt 93 triệu đồng/m²; Gò Vấp tăng 1%, lên 123 triệu đồng/m². Tân Bình và Bình Tân cùng giảm nhẹ 1% so với quý trước.
Đáng chú ý, cung và cầu nhà riêng đang lệch pha theo mức giá. Nhóm nhà dưới 5 tỷ đồng chiếm 37% tổng mức độ quan tâm nhưng chỉ chiếm 22% lượng tin đăng chào bán. Ngược lại, nhà có giá từ 5-10 tỷ đồng chiếm 59% lượng tin đăng nhưng chỉ thu hút 45% mức độ quan tâm. Điều này cho thấy nhu cầu đối với nhà ở có giá vừa phải vẫn lớn, trong khi nguồn hàng trên thị trường tập trung nhiều hơn ở phân khúc cao hơn.
Người mua thận trọng, kỳ vọng vào hạ tầng và lãi suất
Tâm lý dè dặt vẫn ảnh hưởng đến quyết định giao dịch. Có 35% môi giới cho biết khách hàng trì hoãn mua để tiếp tục theo dõi thị trường; 24% ghi nhận người mua chờ giá giảm và 22% cho biết khách hàng cân nhắc kỹ trước khi quyết định. Chỉ 19% nhận thấy người mua sẵn sàng chốt giao dịch nhanh khi tìm được sản phẩm phù hợp.
Về triển vọng phục hồi, 41% môi giới kỳ vọng các công trình hạ tầng trọng điểm được hoàn thiện và đưa vào sử dụng sẽ hỗ trợ thị trường. Các yếu tố được kỳ vọng tiếp theo là lãi suất vay giảm, với 34%, và công bố quy hoạch chi tiết, với 30%.
Nhìn chung, thị trường bất động sản TPHCM quý III/2026 tiếp tục phân hóa theo loại hình, khu vực và khả năng chi trả. Chung cư duy trì sức hút, đặc biệt tại các địa bàn có hạ tầng giao thông phát triển và các thị trường vệ tinh. Trong khi đó, nhà riêng chịu sức ép từ sự thiếu hụt nguồn cung ở phân khúc dưới 5 tỷ đồng và tâm lý thận trọng của người mua. Diễn biến hạ tầng, lãi suất và mặt bằng giá sẽ tiếp tục ảnh hưởng đến thanh khoản trong thời gian tới.