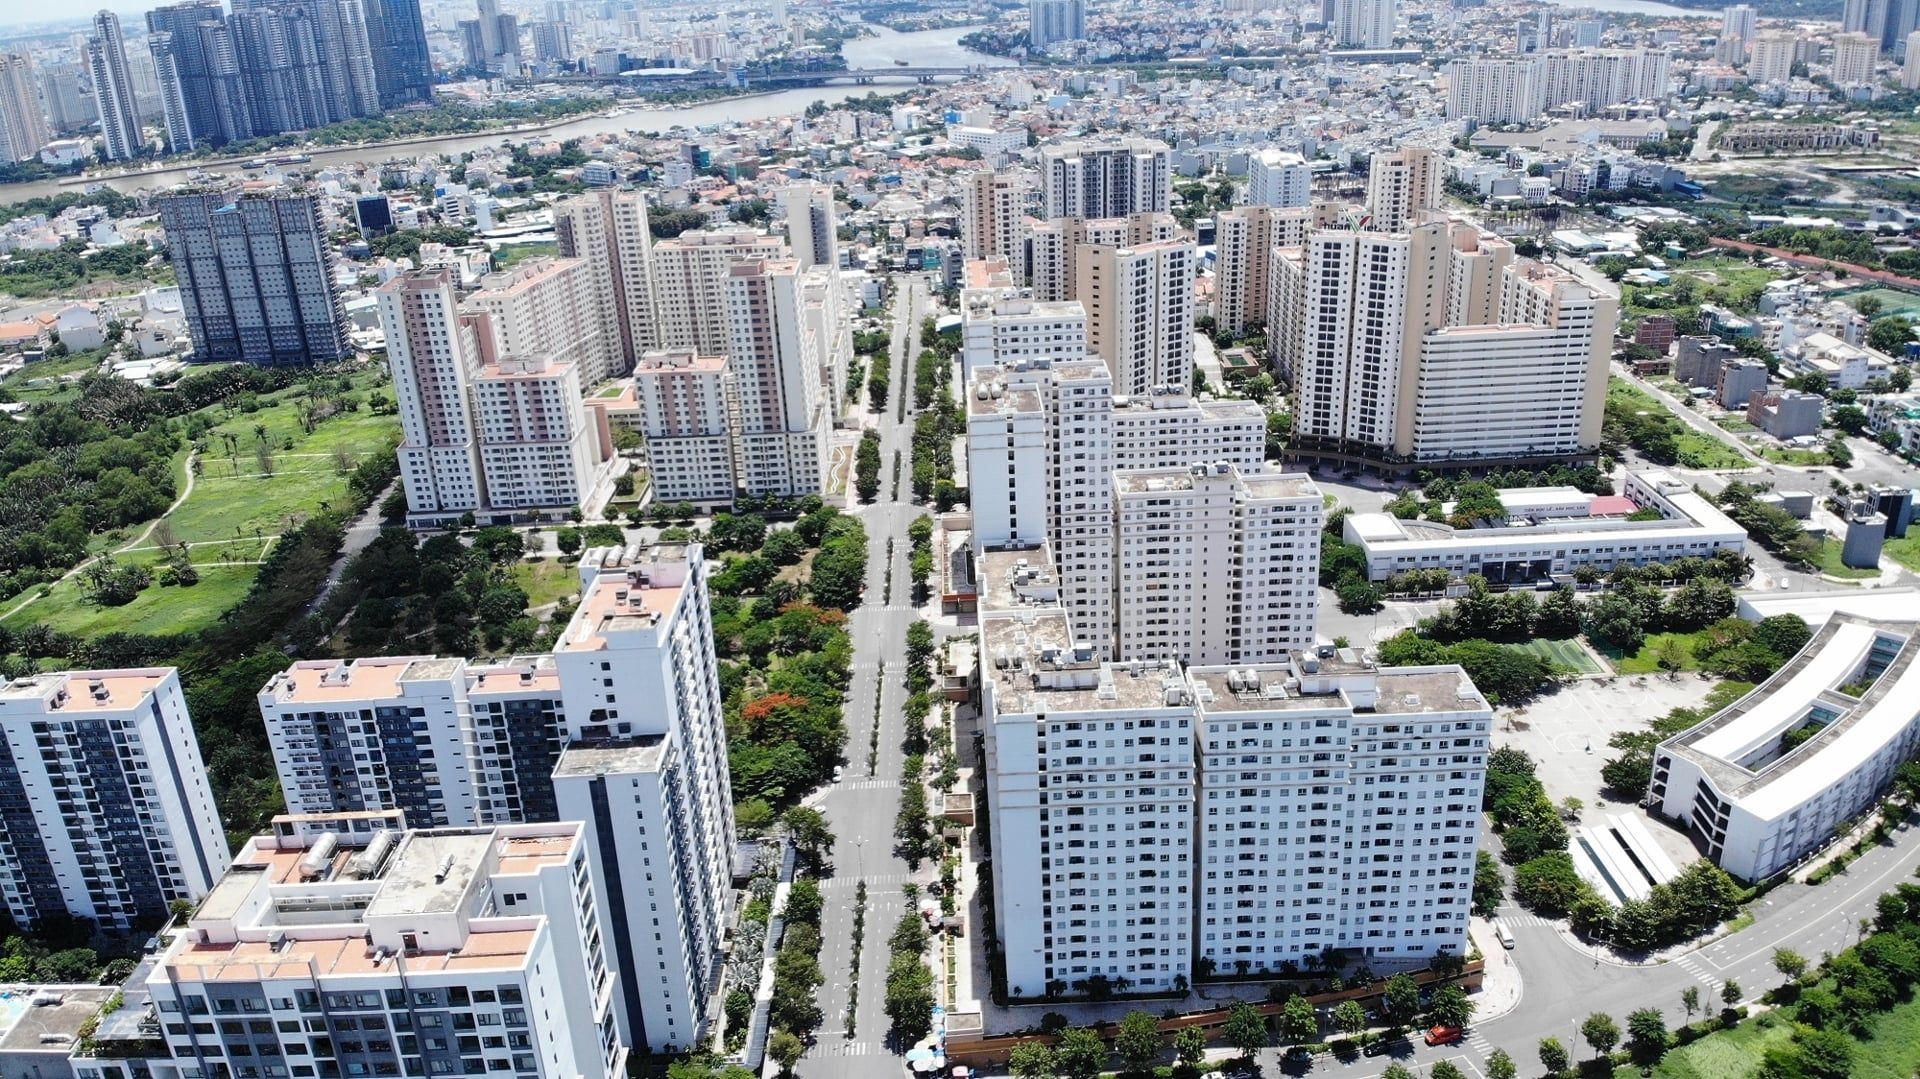
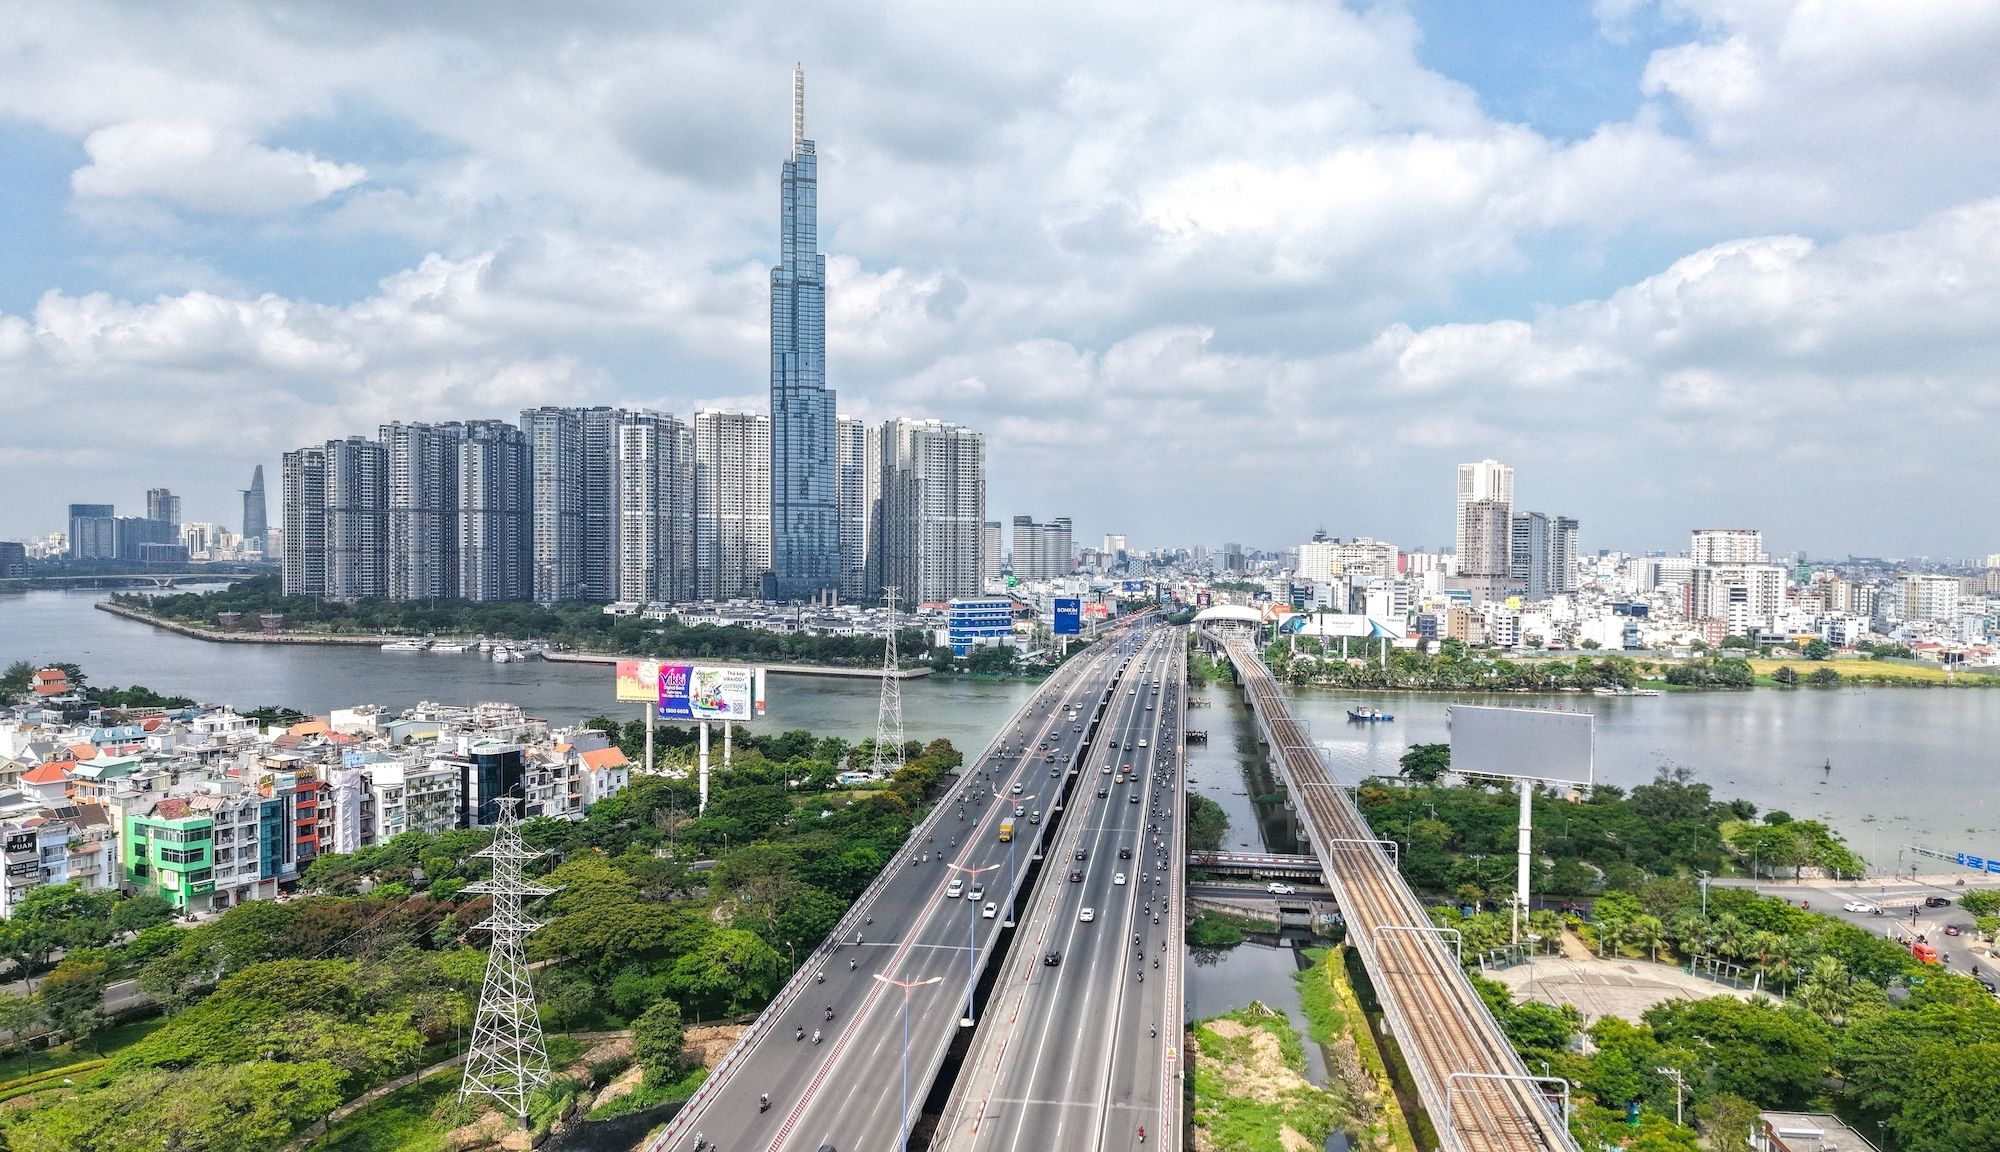
Giá căn hộ mới tại TP HCM tiếp tục tăng trong quý III/2026, dù nguồn cung phục hồi đáng kể. Theo Knight Frank Việt Nam, giá sơ cấp bình quân tại khu vực TP HCM trước sáp nhập đạt khoảng 110 triệu đồng/m², tăng 12% so với cùng kỳ năm 2025. Phần lớn sản phẩm mới vẫn thuộc phân khúc cao cấp, hạng sang và siêu sang, khiến nguồn cung tăng chưa tạo áp lực kéo mặt bằng giá xuống.
Giá căn hộ TP HCM tiếp tục đi lên
Theo báo cáo thị trường quý III của Knight Frank Việt Nam, giá căn hộ chào bán mới tại TP HCM trước sáp nhập đạt bình quân 4.210 USD/m², tương đương khoảng 110 triệu đồng/m². Mức giá này tăng 3% so với quý II và cao hơn 12% so với cùng kỳ năm 2025.
Nếu tính cả Bình Dương và Bà Rịa - Vũng Tàu trước sáp nhập, giá căn hộ sơ cấp bình quân toàn khu vực đạt 3.754 USD/m², tương đương khoảng 97,6 triệu đồng/m², tăng 2,3% so với quý trước.
Dữ liệu từ nền tảng Biggee cũng ghi nhận xu hướng tăng của thị trường căn hộ tại TP HCM cũ. Trong quý III, giá bán tăng 1,8% so với quý trước và tăng 12,2% so với cuối năm 2025.
Đáng chú ý, một số khu vực thuộc các quận cũ có mức tăng cao hơn mặt bằng chung. Quận 2, quận 7, Bình Tân, Nhà Bè và Gò Vấp ghi nhận giá căn hộ tăng khoảng 2,8-3,5%.
Diễn biến này cho thấy mặt bằng giá bất động sản căn hộ vẫn duy trì xu hướng đi lên, ngay cả khi thị trường bắt đầu đón thêm nguồn hàng mới. Tuy nhiên, mức giá bình quân giữa các khu vực có sự khác biệt do cơ cấu sản phẩm, vị trí dự án và phân khúc khách hàng hướng đến không giống nhau.
Tại khu vực trung tâm TP HCM, nguồn cung mới chủ yếu tập trung ở phân khúc cao cấp, hạng sang và siêu sang. Trong khi đó, các sản phẩm bình dân và trung cấp xuất hiện nhiều hơn tại Bình Dương và Bà Rịa - Vũng Tàu trước sáp nhập.
Sự khác biệt về cơ cấu sản phẩm là yếu tố quan trọng khi đánh giá biến động giá căn hộ. Nguồn cung tăng nhưng chủ yếu nằm ở phân khúc giá cao chưa đồng nghĩa với việc người mua có thêm nhiều lựa chọn phù hợp với khả năng tài chính.
Nguồn cung căn hộ tăng, giá vẫn chưa chịu sức ép giảm
Thị trường bất động sản TP HCM ghi nhận lượng căn hộ mới mở bán cải thiện đáng kể trong quý III. Theo Knight Frank, khu vực trung tâm TP HCM có 2.711 căn hộ được đưa ra thị trường, tăng 29% so với quý trước và tăng 48% so với cùng kỳ năm ngoái.
Nếu mở rộng phạm vi sang Bình Dương và Bà Rịa - Vũng Tàu trước sáp nhập, tổng nguồn cung mới đạt 7.203 căn. Đây là tín hiệu cho thấy hoạt động phát triển và chào bán dự án đang được đẩy mạnh hơn so với các quý trước.
Dù vậy, lượng căn hộ bổ sung chưa đủ tạo sức ép rõ rệt lên giá bán. Nguyên nhân không chỉ nằm ở quy mô nguồn cung mà còn ở đặc điểm của các sản phẩm được đưa ra thị trường. Khi phần lớn nguồn hàng tại khu vực trung tâm thuộc phân khúc cao cấp và hạng sang, giá sơ cấp bình quân vẫn có thể tăng dù số lượng căn hộ mở bán được cải thiện.
Thanh khoản cũng ghi nhận dấu hiệu tích cực. Trong quý III, toàn khu vực có 7.544 căn hộ giao dịch thành công, tương ứng tỷ lệ hấp thụ 45%.
Riêng khu vực TP HCM cũ tiêu thụ 2.493 căn, tăng 40% so với quý II, với tỷ lệ hấp thụ đạt 38%. Những số liệu này cho thấy sức mua đã cải thiện theo quý, dù mức độ hấp thụ giữa các khu vực và dự án vẫn có thể khác nhau.
Trong bối cảnh giá nhà duy trì ở mức cao, quyết định mua căn hộ ngày càng phụ thuộc vào khả năng tài chính và giá trị thực tế của sản phẩm. Người mua có xu hướng cân nhắc kỹ vị trí, chất lượng xây dựng, uy tín chủ đầu tư, tiến độ bàn giao và các chính sách hỗ trợ tài chính trước khi lựa chọn.
Đối với thị trường bất động sản, việc nguồn cung và giao dịch cùng cải thiện là tín hiệu tích cực. Tuy nhiên, để tạo ra sự thay đổi rõ rệt về khả năng tiếp cận nhà ở, thị trường cần có thêm các sản phẩm phù hợp với ngân sách của nhóm khách hàng có nhu cầu ở thực.
Hơn 42.000 căn hộ dự kiến bổ sung, nguồn cung tiếp tục phân hóa
Trong những năm tới, nguồn cung căn hộ tại TP HCM được dự báo tiếp tục phân hóa giữa khu vực trung tâm và các đô thị vệ tinh.
Knight Frank dự báo đến cuối năm 2027, TP HCM có thể đón thêm 42.593 căn hộ mới, trong đó hơn một nửa nguồn cung tập trung tại khu vực trung tâm.
Tại khu vực lõi, các dự án mới được dự báo tiếp tục chủ yếu thuộc phân khúc cao cấp và hạng sang. Ngược lại, Bình Dương và Bà Rịa - Vũng Tàu trước sáp nhập được kỳ vọng bổ sung thêm sản phẩm bình dân và trung cấp.
Nếu kịch bản này diễn ra, nguồn cung căn hộ tăng lên sẽ mở rộng lựa chọn cho người mua, nhưng không đồng nghĩa với việc giá bán giảm đồng đều trên toàn thị trường. Mặt bằng giá tại khu vực trung tâm vẫn chịu ảnh hưởng từ cơ cấu sản phẩm, vị trí dự án và chi phí phát triển.
Trong khi đó, các khu vực ngoài trung tâm có thể đóng vai trò quan trọng hơn trong việc cung cấp nhà ở phù hợp với khả năng tài chính của số đông người mua. Tuy nhiên, quyết định lựa chọn còn phụ thuộc vào khả năng kết nối giao thông, khoảng cách đến nơi làm việc, hệ thống tiện ích và tiến độ hoàn thiện hạ tầng.
Với người có nhu cầu mua nhà để ở, việc so sánh giá căn hộ cần đặt trong tương quan giữa tổng chi phí sở hữu, chất lượng dự án và khả năng di chuyển hằng ngày, thay vì chỉ nhìn vào giá bán trên mỗi mét vuông.
Trong ngắn hạn, nguồn cung căn hộ phục hồi có thể giúp thị trường bất động sản TP HCM sôi động hơn. Tuy nhiên, khi nguồn hàng mới vẫn thiên về phân khúc cao cấp và hạng sang, khả năng cải thiện nguồn cung nhà ở vừa túi tiền sẽ tiếp tục là yếu tố đáng chú ý trong giai đoạn tới.