Trước phiên giao dịch ngày 16/10, các công ty chứng khoán vừa đưa ra góc nhìn phân tích cùng những khuyến nghị quan trọng đối với cổ phiếu HSG, nhóm bất động sản và ngành cá tra.
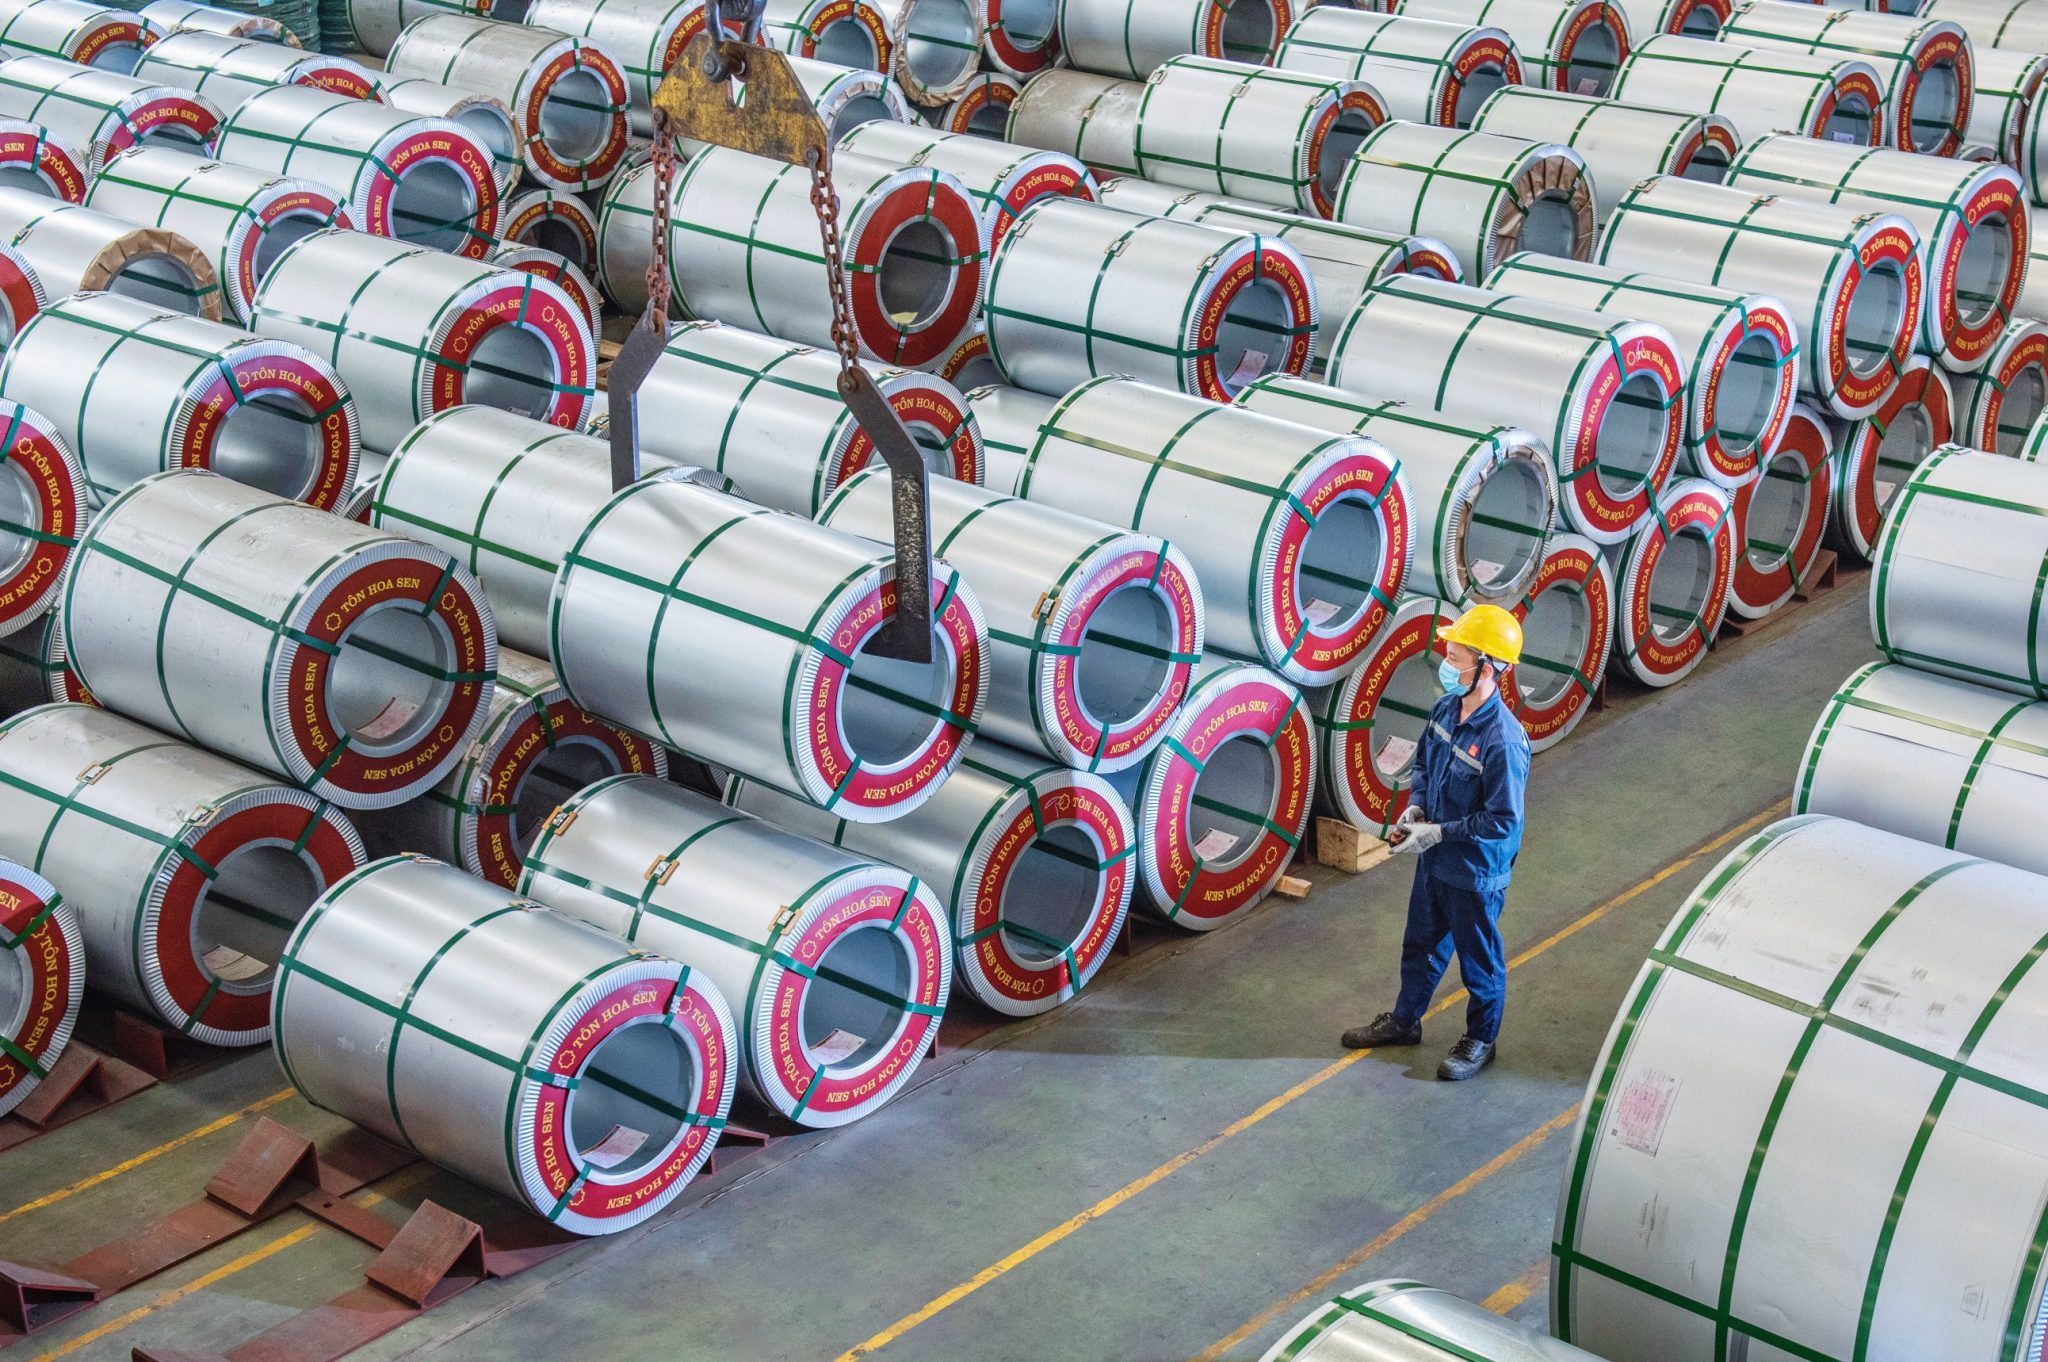
Công ty Chứng khoán Tiên Phong (TPS) cho biết cổ phiếu HSG của Tập đoàn Hoa Sen vừa cắt lên trên đường trendline giảm giá ngắn hạn với khối lượng giao dịch tăng cao. Sự xuất hiện của mô hình hai đáy tại vùng 9.600 - 9.700 đồng/CP báo hiệu cổ phiếu bắt đầu thoát khỏi xu hướng giảm dài hạn kéo dài từ tháng 9/2025.
Thị giá HSG hiện ở mức 10.500 đồng/CP, đã vượt lên trên các đường trung bình EMA10, EMA20 và EMA50, nhưng vẫn chịu áp lực từ các ngưỡng kháng cự EMA100 và EMA200. Các chỉ báo RSI, Stochastic, CCI và Aroon đều đồng thuận cho tín hiệu tăng. Chỉ báo CMF dù vẫn âm nhưng đang cải thiện từ đáy, phản ánh lực bán giảm đi. stochastic đã đi sâu vào vùng quá mua nên giá cổ phiếu có thể xuất hiện nhịp điều chỉnh ngắn hạn trước khi tiếp tục xu hướng.
Trong kịch bản cơ sở, tín hiệu thoát đà giảm được xác nhận khi thanh khoản phiên bứt phá đạt 6,48 triệu cổ phiếu, gấp 2,7 lần mức bình quân 20 phiên là 2,36 triệu cổ phiếu. Xu hướng tăng sẽ tiếp tục nếu giá giữ vững trên vùng hỗ trợ 10.120 - 10.140 đồng/CP.
Trong kịch bản dự phòng, nếu giá giảm xuống dưới 10.000 đồng/CP, HSG sẽ lùi về vùng hỗ trợ 9.600 - 9.700 đồng/CP, trùng với vùng đáy cũ đã hình thành. TPS nhận định cổ phiếu sẽ tích lũy đi ngang quanh vùng hỗ trợ để lấy lại cân bằng trước khi hướng tới mục tiêu 11.100 - 12.500 đồng/CP.
Theo CTCK TCBS, lợi nhuận ngành cá tra có tính chu kỳ rõ rệt, các giai đoạn tăng hoặc giảm biến động biên lợi nhuận thường không kéo dài quá 2 năm. Giá cổ phiếu thường vận động trước kết quả kinh doanh. Khi doanh nghiệp công bố lợi nhuận tăng gấp đôi, giá cổ phiếu thường đã ở vùng đỉnh. Ngược lại, điểm mua hiệu quả nhất thường xuất hiện khi lợi nhuận giảm sâu và giá cổ phiếu xuống dưới giá trị sổ sách.
Ngành cá tra đang ở giai đoạn đi xuống của chu kỳ. Sau 7 quý tăng liên tiếp, lợi nhuận của 3 doanh nghiệp lớn đã bắt đầu giảm, nguyên nhân chính đến từ ANV. Trong khi đó, VHC vẫn giữ được biên lợi nhuận tốt, cho thấy chu kỳ đi xuống không tác động đồng đều đến mọi doanh nghiệp.
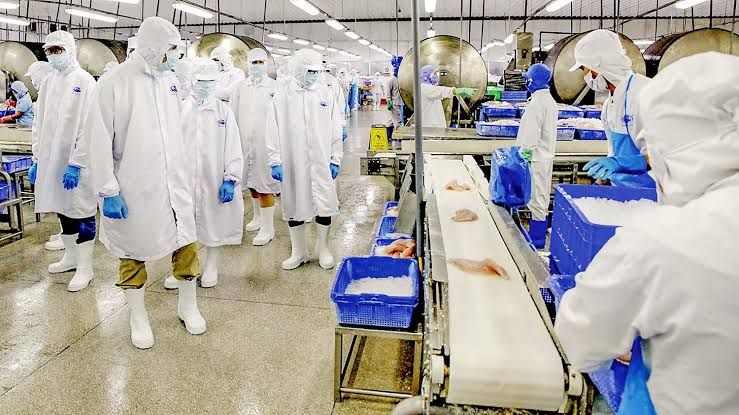
Giá cổ phiếu nhóm này đã giảm từ tháng 8/2025 và hiện ở mức hợp lý. Tuy nhiên, lợi nhuận chưa giảm đủ sâu để xác nhận đáy chu kỳ. Nhà đầu tư mới chỉ có 1 trong 2 điều kiện cần để mua. TCBS khuyến nghị nhà đầu tư tiếp tục theo dõi báo cáo tài chính các quý tới, đặc biệt là quý 1 và quý 2/2027 để xác định thời điểm giải ngân.
Bên cạnh đó, thống kê của TCBS từ năm 2007 đến nay cho thấy cổ phiếu bất động sản đã trải qua 4 chu kỳ giảm lớn từ 29% đến 79%. Đáy của các chu kỳ này thường hình thành quanh thời điểm lãi suất trong nước đạt đỉnh và Ngân hàng Nhà nước (NHNN) bắt đầu giảm lãi suất, cụ thể là trong khoảng từ 2 tháng trước đến 8 tháng sau đợt giảm đầu tiên. Thực tế cho thấy chưa từng có đáy bền vững nào xuất hiện khi NHNN vẫn đang thắt chặt tiền tệ.
Dù vậy, tín hiệu giảm lãi suất chưa phải là điểm mua chính xác. Ở 3 trong 4 chu kỳ trước, giá cổ phiếu vẫn giảm thêm 12% - 26% sau lần hạ lãi suất đầu tiên. Xu hướng lãi suất trong nước quyết định trực tiếp tới giá cổ phiếu, chỉ số ngành tăng từ 9% đến 232% khi NHNN nới lỏng tiền tệ, và giảm 23% đến 62% khi NHNN thắt chặt. Ảnh hưởng từ lãi suất Fed mang tính gián tiếp và yếu hơn.
Hiện chỉ số cổ phiếu bất động sản đã giảm 39% so với đỉnh tháng 8/2025. Trong bối cảnh lãi suất tiền gửi rục rịch tăng trở lại và Fed vừa nâng lãi suất vào ngày 16/9/2026, áp lực lạm phát cao khiến mặt bằng lãi suất trong nước chưa thể sớm hạ nhiệt. Nhà đầu tư cần tiếp tục theo dõi sát diễn biến lãi suất trước khi chờ đợi chu kỳ đảo chiều của nhóm cổ phiếu bất động sản.