Nhờ đà bứt phá hơn 40% kể từ cuối tháng 7, hai cổ phiếu ngành cao su là DRI (Cao su Đắk Lắk) và TRC (Cao su Tây Ninh) đồng loạt chạm mốc giá cao nhất từ trước đến nay. Diễn biến này diễn ra trong bối cảnh giá cao su trên thị trường quốc tế giữ ở mức cao do lo ngại thiếu hụt nguồn cung toàn cầu.
Xét từ phiên giao dịch ngày 21/7, mã DRI tăng hơn 45%, đẩy thị giá từ mức 11.650 đồng/cổ phiếu lên 17.000 đồng/cổ phiếu. So với đầu năm, cổ phiếu Cao su Đắk Lắk tăng hơn 40%. Quá trình tăng giá diễn ra đều đặn, không phụ thuộc vào các phiên tăng trần hay chuỗi tăng kéo dài.
Cùng với đà tăng giá, khối lượng giao dịch của DRI cũng tăng rõ rệt từ cuối tháng 9. Nếu trung bình 3 tháng đạt hơn 850.000 cổ phiếu mỗi phiên, thì con số này trong 10 phiên gần nhất đạt hơn 2,1 triệu cổ phiếu/phiên.
Tương tự, từ phiên 24/7 đến nay, cổ phiếu TRC của Cao su Tây Ninh tăng khoảng 41%, từ 17.900 đồng/cổ phiếu lên 25.300 đồng/cổ phiếu, nâng tổng mức tăng từ đầu năm lên khoảng 36%. Khối lượng giao dịch bình quân 10 phiên gần đây của TRC đạt 287.190 cổ phiếu/phiên, gần gấp đôi mức trung bình 144.066 cổ phiếu/phiên tính trên trung bình một năm.
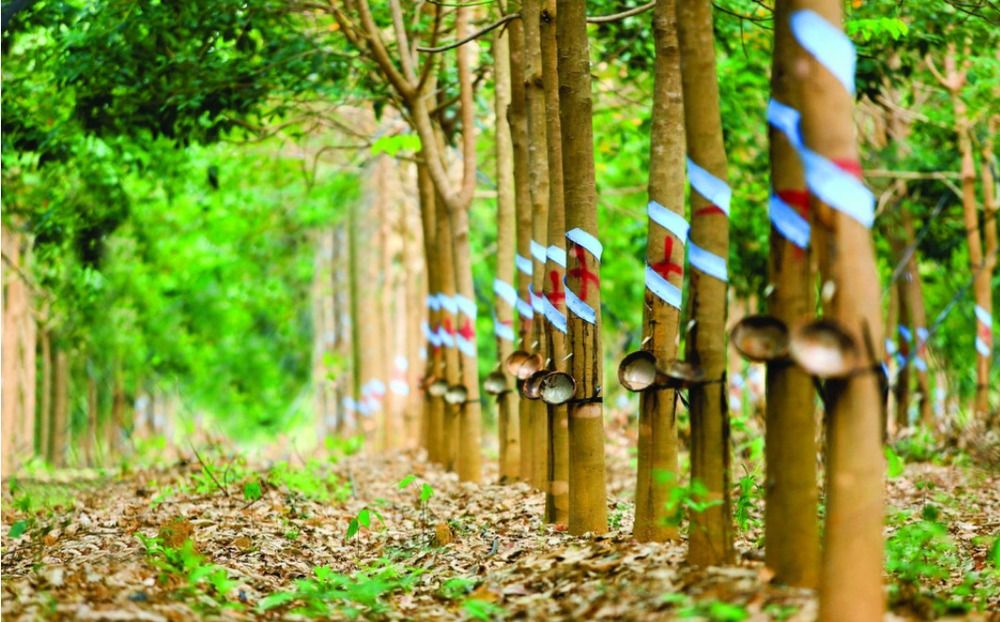
Động lực cho đà tăng của cổ phiếu là kết quả kinh doanh trong 6 tháng đầu năm 2026.
DRI báo cáo doanh thu thuần lũy kế đạt 490 tỷ đồng, tăng 61% so với cùng kỳ năm ngoái. Lợi nhuận sau thuế đạt 142 tỷ đồng, tăng 83%, chủ yếu nhờ doanh thu bán các sản phẩm mủ cao su gia tăng.
Về phía TRC, doanh thu nửa đầu năm đạt 402,4 tỷ đồng, tăng 12,3% so với cùng kỳ. Lợi nhuận sau thuế đạt 105,3 tỷ đồng, tăng 34,7%. Mặc dù mảng kinh doanh cốt lõi chịu áp lực từ chi phí giá vốn tăng mạnh, TRC vẫn bù đắp được nhờ nguồn thu từ hoạt động tài chính cùng phần lợi nhuận từ các công ty liên doanh, liên kết.
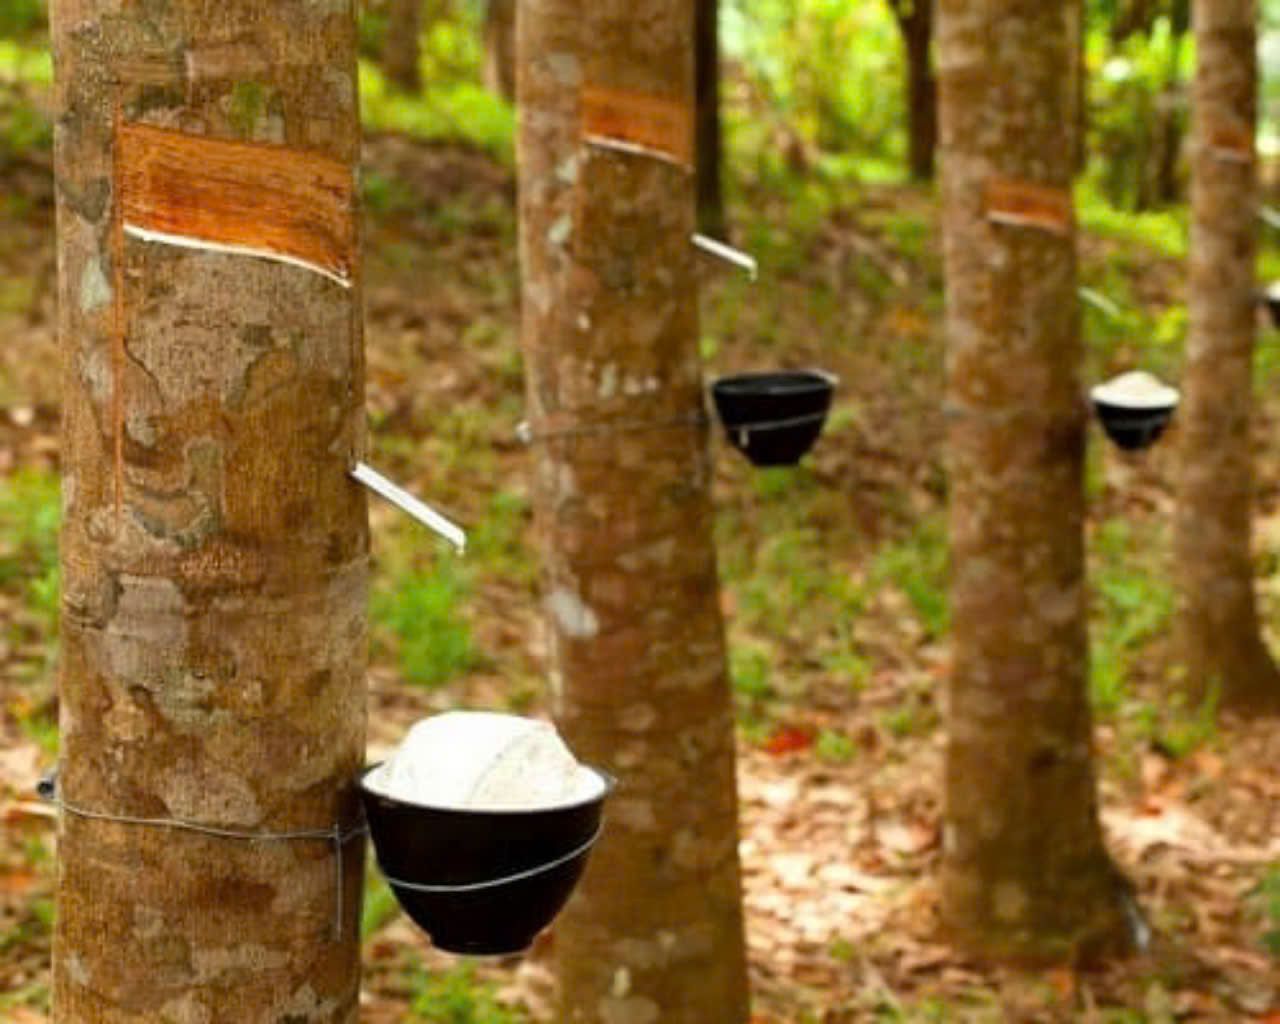
Yếu tố hỗ trợ khác là diễn biến giá cao su trên thị trường quốc tế. Trong quý III/2026, giá cao su thế giới liên tục giữ trên mốc 2.200 USD/tấn và tiến sát 2.600 USD/tấn vào cuối tháng 9 – mức cao nhất kể từ năm 2013.
Theo phân tích từ VCBS, lo ngại thiếu hụt nguồn cung là yếu tố chính đẩy giá cao su đi lên. Mưa lớn tại Thái Lan làm gián đoạn việc khai thác mủ ở một số vùng trồng, gây hạn chế nguồn cung nguyên liệu. Dù lượng mưa tại miền Bắc và Đông Bắc Thái Lan đã giảm, giúp hoạt động khai thác thuận lợi hơn trong ngắn hạn, rủi ro thời tiết liên quan đến El Niño vẫn ảnh hưởng đến sản lượng dài hạn.
Tại Trung Quốc, giá nhập khẩu tăng cao kết hợp với nguồn cung toàn cầu hạn chế khiến lượng cao su nhập khẩu giảm, làm tồn kho thu hẹp. VCBS nhận định, nếu sức tiêu thụ giữ ổn định, Trung Quốc sẽ cần tăng nhập khẩu bổ sung trong những tháng tới, qua đó giữ giá cao su ở mức cao.
Về dài hạn, VCBS dự báo giá cao su giữ xu hướng tăng dù có thể đan xen các nhịp biến động ngắn hạn do giá dầu và tình hình địa chính trị. Nguyên nhân chính là sự thiếu hụt nguồn cung mang tính cấu trúc, khi diện tích trồng cao su trên thế giới thu hẹp trong khi nhu cầu tiêu thụ tiếp tục tăng.
Đơn vị này ước tính mức thiếu hụt nguồn cung lũy kế có thể đạt 2 triệu tấn. Trong giai đoạn 2027–2030, giá cao su có thể đạt 3.000–3.300 USD/tấn vào năm 2030. Tuy nhiên, nguy cơ suy thoái kinh tế hoặc khủng hoảng tài chính toàn cầu vẫn có thể làm suy yếu nhu cầu và kìm hãm đà tăng giá.
Đánh giá về giai đoạn 2026–2027, MBS Research cũng nhận định triển vọng ngành khả quan nhờ giá cao su tự nhiên giữ ở mức cao và nguồn thu từ tiền đền bù đất. Các yếu tố hỗ trợ nhóm cổ phiếu này bao gồm triển vọng tăng trưởng lợi nhuận, định giá so với các chu kỳ trước, chính sách cổ tức tiền mặt tăng và khả năng giảm tỷ lệ sở hữu nhà nước tại Tập đoàn Công nghiệp Cao su Việt Nam (GVR).
Việc ban hành Quyết định 40/2026/QĐ-TTg mở ra khả năng Nhà nước giảm tỷ lệ sở hữu tại GVR giai đoạn 2026–2030, tạo thêm tác động tới thanh khoản và giá cổ phiếu nhóm cao su.
Dù vậy, thị trường vẫn đối mặt với một số rủi ro như nhu cầu tiêu thụ xe tại Mỹ và Trung Quốc giảm, thời tiết cực đoan làm phát sinh bệnh trên cây cao su gây tăng chi phí sản xuất, hoặc áp lực từ nguồn cung đạt chuẩn gia tăng tại khu vực châu Phi.