Thị trường bất động sản đang chuyển từ giai đoạn phục hồi sang tái cơ cấu với những thay đổi về pháp lý, dòng vốn, nguồn cung và nhu cầu. Tại Diễn đàn Bất động sản 2026, các chuyên gia nhận định năng lực tài chính, khả năng triển khai dự án và đáp ứng nhu cầu thực sẽ quyết định vị thế doanh nghiệp trong chu kỳ mới.
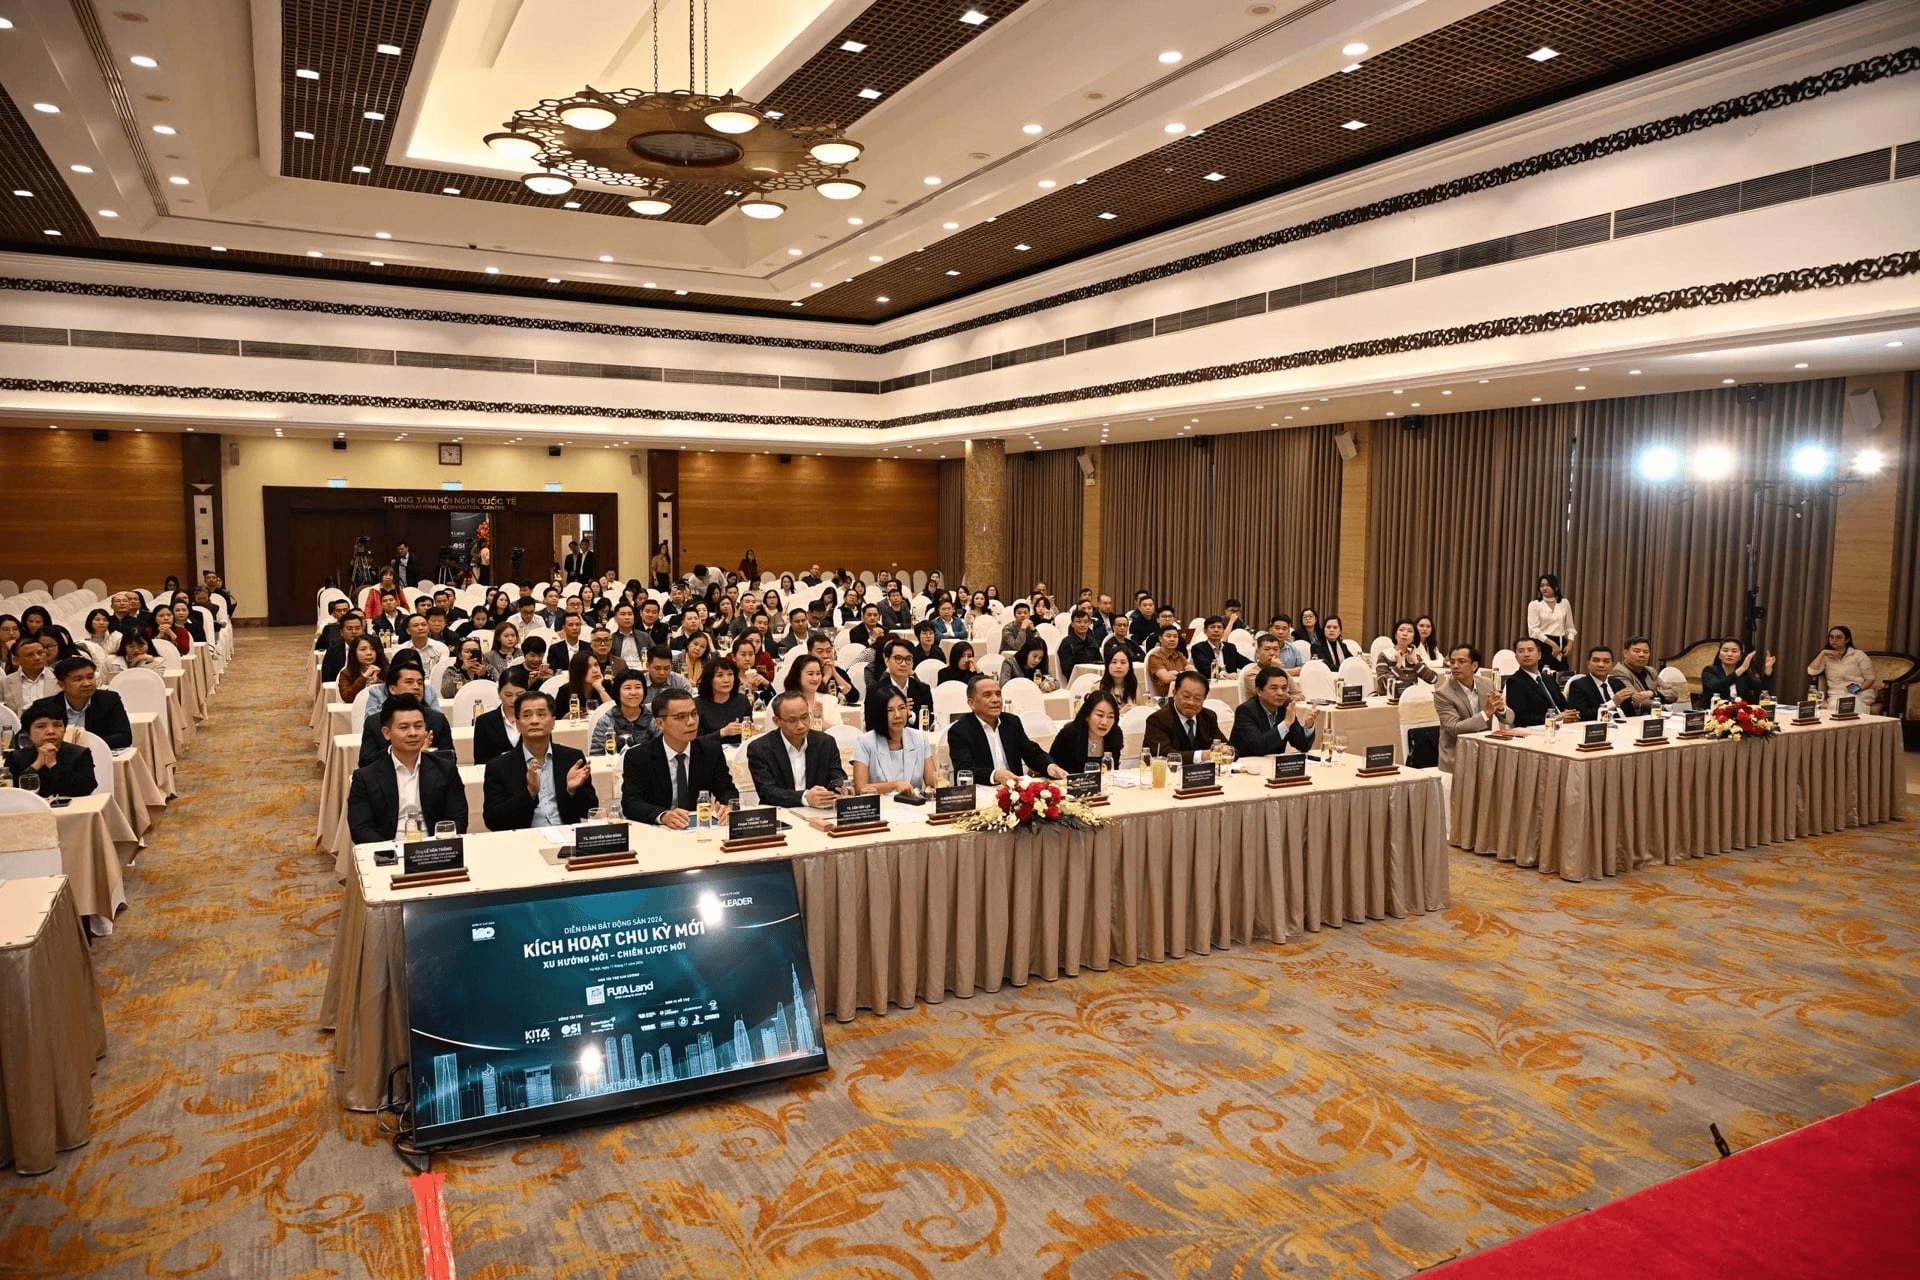
Ngày 11/11, Diễn đàn Bất động sản 2026 với chủ đề “KÍCH HOẠT CHU KỲ MỚI: Xu hướng mới - Chiến lược mới” do TheLEADER tổ chức diễn ra tại Trung tâm Hội nghị Quốc tế, số 11 Lê Hồng Phong, phường Ba Đình, Hà Nội. Sự kiện quy tụ các chuyên gia kinh tế, tài chính, pháp lý và lãnh đạo doanh nghiệp nhằm phân tích triển vọng thị trường, những thay đổi về chính sách cũng như chiến lược thích ứng trong giai đoạn tới.
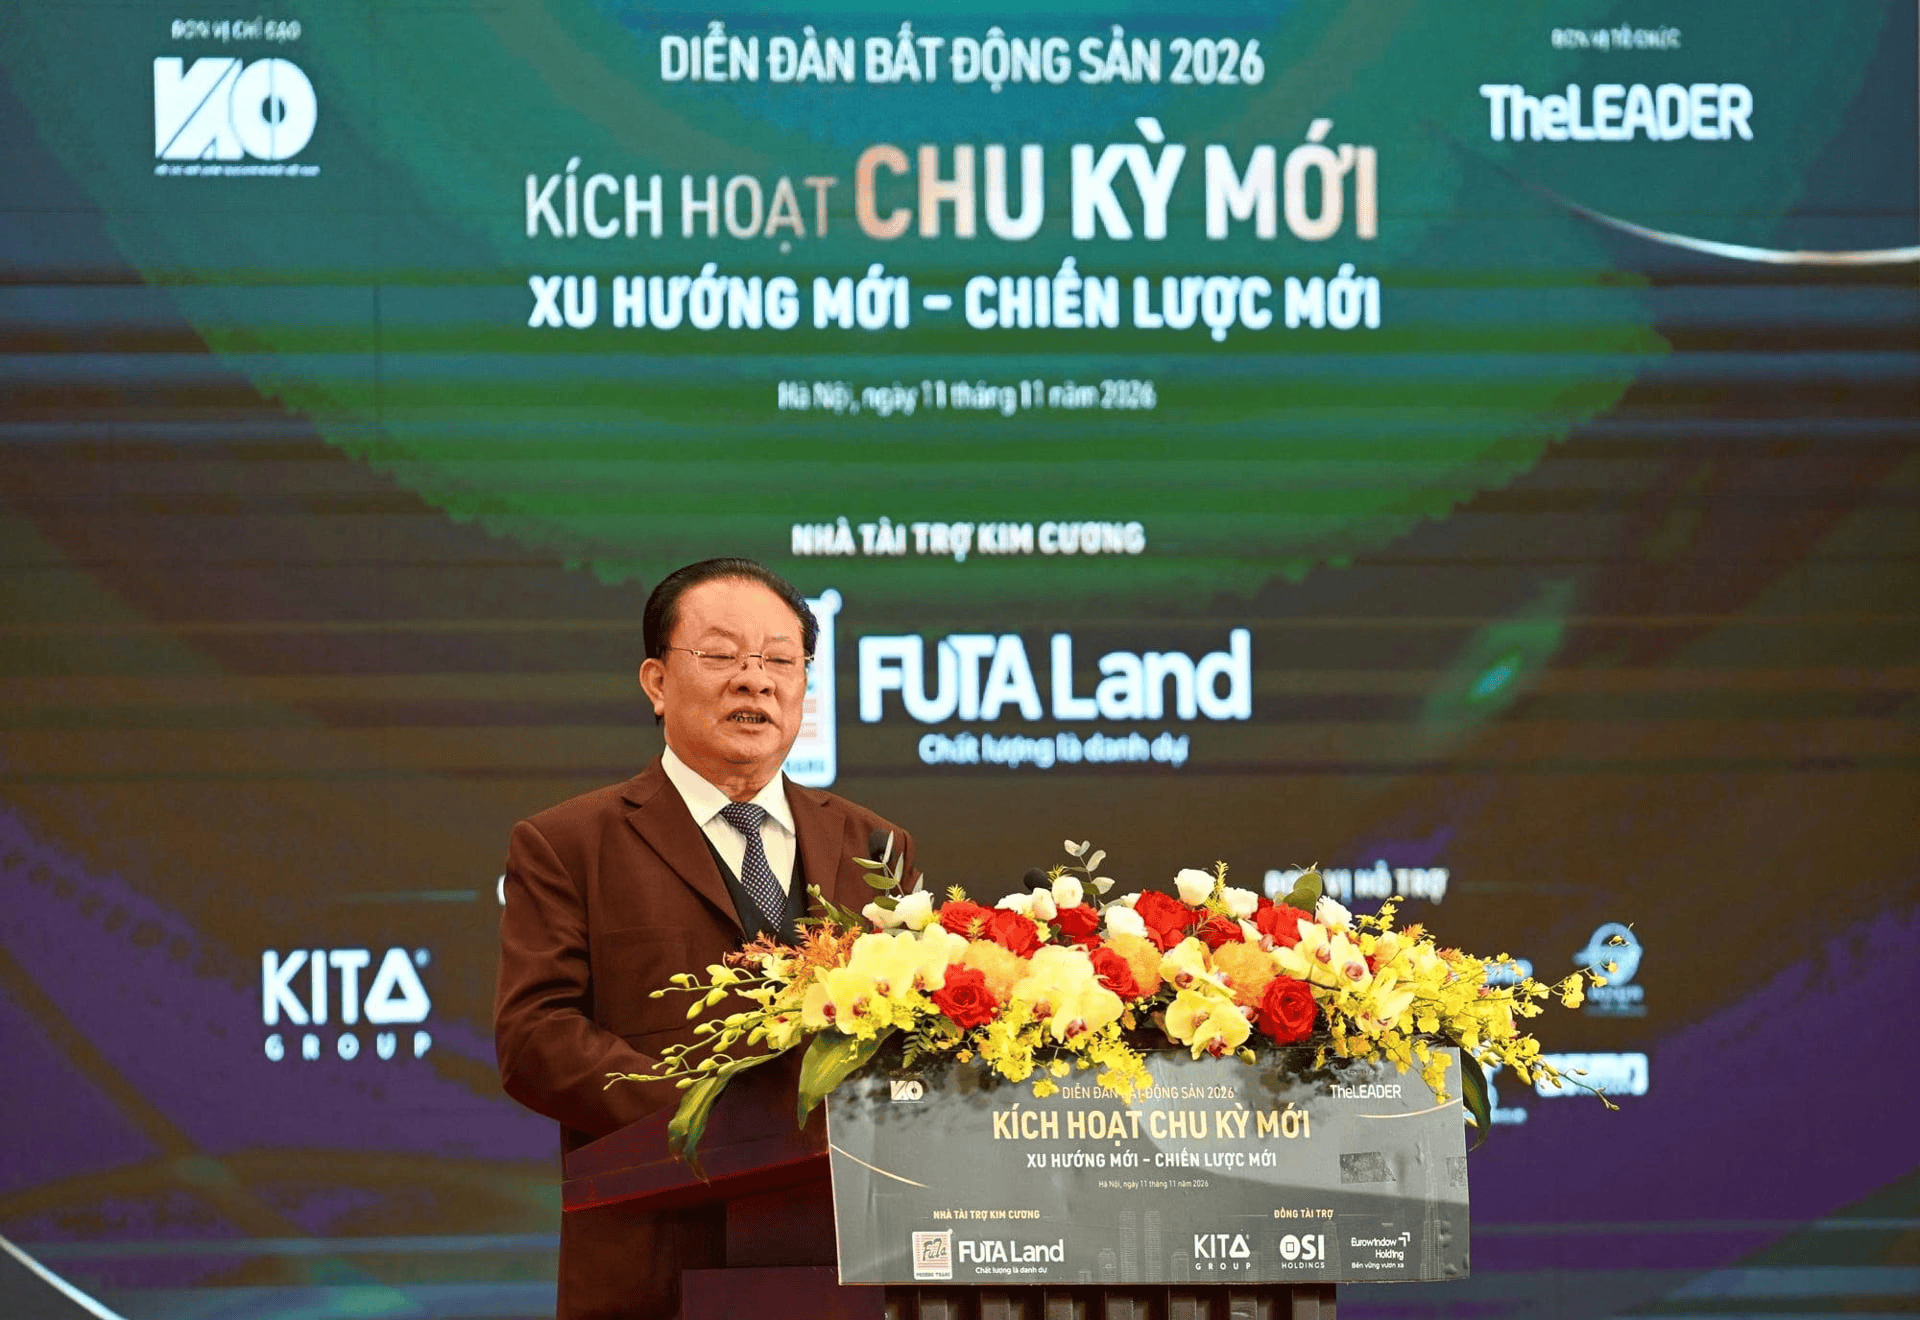
Phát biểu tại diễn đàn, GS.TS Nguyễn Đức Thuận, Chủ tịch Hội các Nhà quản trị doanh nghiệp Việt Nam (VACD), cho rằng chu kỳ mới của thị trường không đơn thuần được xác định bằng việc giá bất động sản tăng trở lại, mà nằm ở sự thay đổi của các động lực tạo lập giá trị. Doanh nghiệp không thể tiếp tục dựa vào lợi thế quỹ đất, quy mô hay kinh nghiệm từ những giai đoạn trước mà cần nâng cao năng lực quản trị, kiểm soát dòng tiền và phát triển sản phẩm phù hợp.
Theo TS. Nguyễn Văn Đính, Phó chủ tịch Hiệp hội Bất động sản Việt Nam, Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS), thị trường đang trải qua giai đoạn điều chỉnh và tái cân bằng sau quá trình phục hồi từ năm 2024.
Số liệu của VARS cho thấy nguồn cung nhà ở mở bán mới tăng từ khoảng 48.000-55.000 sản phẩm mỗi năm trong giai đoạn 2021-2023 lên 81.440 sản phẩm năm 2024 và 128.678 sản phẩm năm 2025. Trong 9 tháng đầu năm 2026, thị trường có hơn 104.400 sản phẩm mở bán mới, tăng 21,5% so với cùng kỳ năm trước.
Tuy nhiên, nguồn cung tăng chưa đồng nghĩa thanh khoản được cải thiện. Cũng trong 9 tháng đầu năm, thị trường ghi nhận khoảng 55.000 giao dịch sản phẩm mới. Riêng quý III/2026 có 12.520 giao dịch, tương ứng tỷ lệ hấp thụ khoảng 39,3% nguồn cung mở bán mới. Lượng giao dịch chỉ bằng khoảng một nửa cùng kỳ năm 2025, trong khi tỷ lệ hấp thụ giảm liên tiếp ba quý.
Áp lực chi phí vốn và mặt bằng giá cao là những yếu tố khiến người mua thận trọng. Lãi suất vay mua nhà tại nhiều ngân hàng phổ biến 8,5-11%/năm trong thời gian ưu đãi, sau đó có thể tăng lên 13-15%/năm theo lãi suất thả nổi. Giá bán căn hộ bình quân quý III/2026 tại Hà Nội đạt khoảng 79,3 triệu đồng/m², TP.HCM khoảng 88,3 triệu đồng/m² và Đà Nẵng khoảng 68,9 triệu đồng/m².
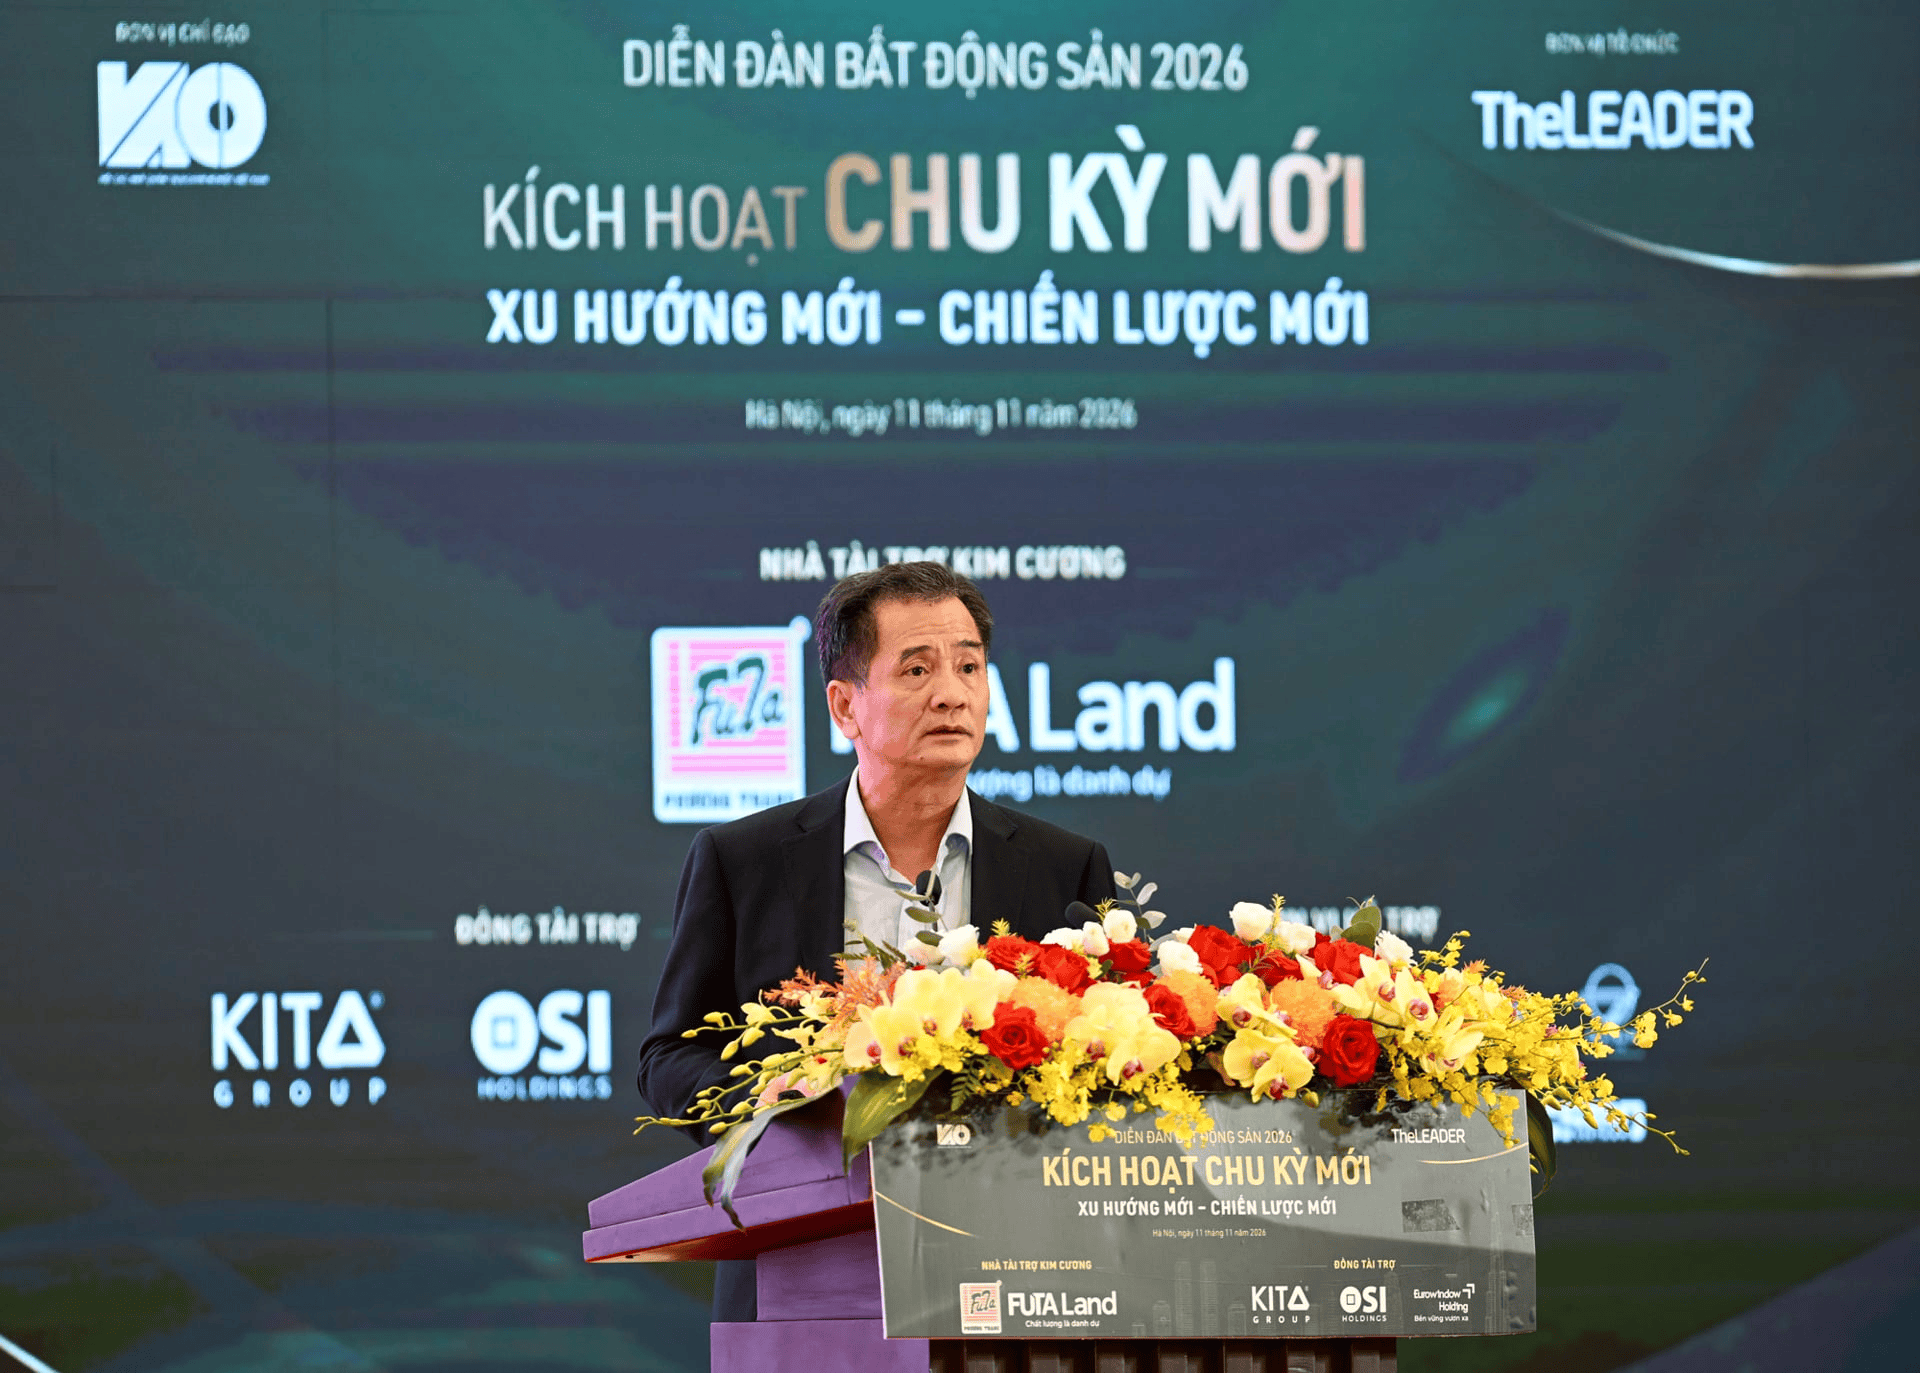
Từ thực tế này, ông Đính nhận định thị trường đang chuyển dần từ tâm lý đầu tư theo kỳ vọng tăng giá sang đánh giá giá trị sử dụng, khả năng khai thác và hiệu quả đầu tư dài hạn. Những sản phẩm thiếu tiện ích, không tạo được dòng tiền hoặc có mức giá vượt khả năng chi trả sẽ tiếp tục gặp khó về thanh khoản.
Ở góc độ pháp lý, Luật sư Phạm Thanh Tuấn, chuyên gia pháp lý bất động sản, cho biết những thay đổi trong chính sách đất đai, đầu tư và nhà ở đang tác động trực tiếp đến phương thức phát triển dự án. Theo số liệu được ông Tuấn dẫn tại diễn đàn, tính đến ngày 27/9/2026, Hệ thống 751 ghi nhận 4.846 dự án khó khăn, vướng mắc với tổng diện tích 208.882 ha và tổng vốn đầu tư gần 3,5 triệu tỷ đồng. Trong đó, 3.557 dự án, tương đương khoảng 73,4%, đã được xử lý xong vướng mắc; 1.289 dự án đang tiếp tục được tháo gỡ.
Bên cạnh việc khơi thông các dự án tồn đọng, những thay đổi về cơ chế xác định giá đất, lựa chọn nhà đầu tư và phát triển nhà ở cho thuê được đánh giá có thể mở rộng dư địa đầu tư. Tuy nhiên, doanh nghiệp cần chủ động rà soát pháp lý, dự báo chi phí đất đai và lựa chọn phương án tài chính phù hợp thay vì phụ thuộc vào kỳ vọng chính sách.
Về dòng vốn, TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng Ngân hàng BIDV, cho biết tín dụng bất động sản 8 tháng đầu năm 2026 tăng 9,5%, trong khi tín dụng toàn nền kinh tế tăng 10%. Kênh trái phiếu doanh nghiệp cũng ghi nhận quy mô phát hành 10 tháng đầu năm vượt mức 150.000 tỷ đồng của cả năm trước, trong đó doanh nghiệp bất động sản chiếm khoảng 36%.
Dù vậy, ông Lực lưu ý doanh nghiệp cần giảm phụ thuộc vào tín dụng ngân hàng, chủ động đa dạng hóa nguồn vốn và kiểm soát nghĩa vụ trả nợ. Nhu cầu nhà ở phân khúc tầm trung và vừa túi tiền hiện mới đáp ứng khoảng 60-65%, cho thấy dư địa phát triển vẫn còn lớn nếu doanh nghiệp điều chỉnh đúng cơ cấu sản phẩm.
Cùng với thay đổi về chính sách và dòng vốn, công nghệ cũng được đề cập như một yếu tố tác động đến hoạt động kinh doanh. Đại diện FUTA Land cho biết việc ứng dụng AI và dữ liệu tập trung có thể hỗ trợ kết nối người mua, môi giới và chủ đầu tư, đồng thời tự động hóa tới 80% quy trình vận hành so với phương thức truyền thống.
Tại phiên tọa đàm, bà Đặng Phương Hằng, Tổng giám đốc CBRE Việt Nam, nhận định thị trường đang bước vào giai đoạn điều chỉnh sau khoảng hai năm tăng trưởng nóng, khi giá bất động sản thứ cấp tăng bình quân hơn 25% mỗi năm. Nguồn cung hiện dồi dào hơn, trong khi nhu cầu ngày càng phân hóa. Bà cho rằng dư địa đô thị hóa, tăng trưởng kinh tế và sự dịch chuyển sang nhu cầu ở thực sẽ là những yếu tố dẫn dắt thị trường thời gian tới.
Các ý kiến tại diễn đàn cho thấy chu kỳ mới không chỉ mở ra cơ hội từ hạ tầng và cải cách thể chế mà còn đặt ra yêu cầu sàng lọc rõ hơn đối với doanh nghiệp. Năng lực tài chính, tính minh bạch pháp lý, khả năng triển khai dự án và mức độ phù hợp của sản phẩm với sức mua thực tế sẽ là những yếu tố quan trọng quyết định khả năng cạnh tranh.
Bất động sản sẽ quay về nhu cầu thực
Theo TS. Nguyễn Văn Đính, chu kỳ mới của thị trường bất động sản sẽ hiện ra qua năm đặc điểm. Mỗi đặc điểm là câu trả lời cho một hạn chế của chu kỳ trước.
Đặc điểm thứ nhất là từ phân tán sang kết nối, đa cực và tích hợp. Thị trường chuyển dần từ phát triển phân tán, cục bộ sang hình thành các khu đô thị quy mô lớn, tích hợp nhiều chức năng, gắn với quy hoạch vùng, các cực tăng trưởng kinh tế và hệ thống hạ tầng kết nối liên vùng.
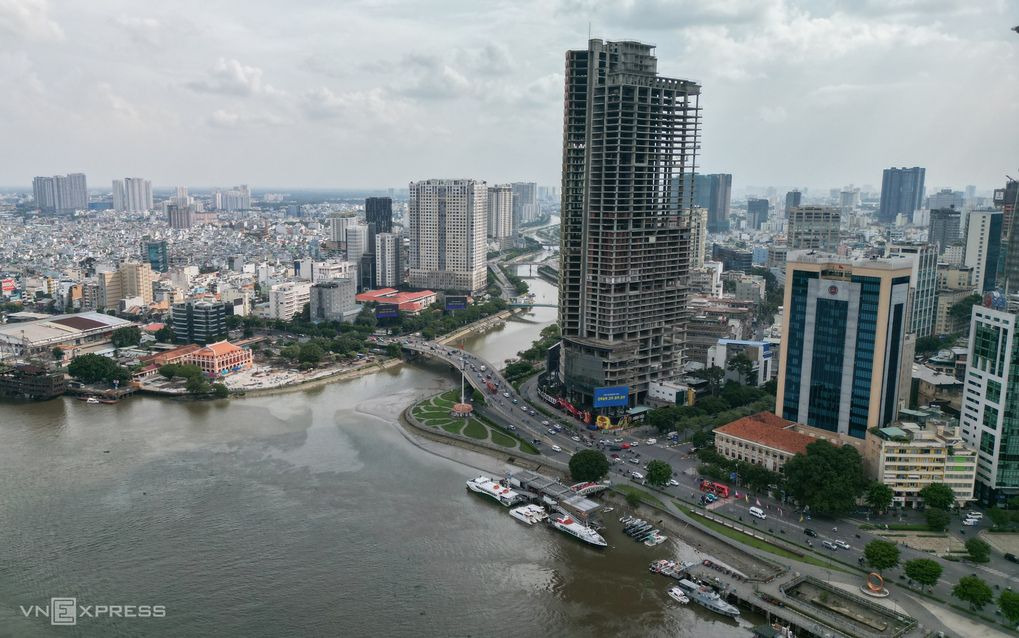
Đầu tư công, đặc biệt là hạ tầng giao thông chiến lược, mở rộng không gian phát triển và tạo điều kiện thu hút đầu tư tư nhân. Các đô thị hiện hữu được đẩy mạnh cải tạo, chỉnh trang, tái thiết, từng bước phân bổ lại chức năng hành chính, thương mại, dịch vụ và dân cư, giảm áp lực lên khu vực lõi.
Đặc điểm thứ hai là giá trị đến từ chất lượng sống và khả năng khai thác. Phát triển đô thị theo hướng đồng bộ, xanh, thông minh, hiện đại; không gian đô thị tích hợp nhà ở, việc làm, thương mại, dịch vụ, giáo dục, y tế và các công trình công cộng để hình thành cộng đồng dân cư và hệ sinh thái kinh tế bền vững.
Nhu cầu nhà ở cũng chuyển dần từ đáp ứng chỗ ở đơn thuần sang yêu cầu cao hơn về chất lượng sống, môi trường, tiện ích, khả năng kết nối và cơ hội việc làm, kinh doanh. Xu hướng giãn dân, tái thiết đô thị và phát triển hạ tầng kết nối làm gia tăng nhu cầu chuyển dịch chỗ ở từ các khu vực lõi quá tải sang những đô thị mới có điều kiện sống tốt hơn. Giá trị bất động sản ngày càng gắn với chất lượng sống, kết nối, hiệu quả vận hành và khai thác thực tế, thay vì chủ yếu dựa trên kỳ vọng tăng giá.

Đặc điểm thứ ba, đầu tư và dòng vốn chọn lọc. Hoạt động đầu tư ngày càng có tính chọn lọc, ưu tiên những dự án có pháp lý minh bạch, khả năng hình thành cộng đồng cư dân, giá trị sử dụng và hiệu quả khai thác dài hạn. Nhu cầu đầu tư gắn với hoạt động kinh tế thực có triển vọng, trong khi các hình thức đầu cơ ngắn hạn, đón sóng hạ tầng sẽ đối mặt với yêu cầu quản lý chặt chẽ hơn và rủi ro thanh khoản lớn hơn.
Đặc điểm thứ tư, phân hóa mạnh và bài toán hấp thụ trở thành thước đo. Giá bất động sản tiếp tục phân hóa theo vị trí, hạ tầng, chất lượng dự án, triển vọng kinh tế và sức mua thực tế. Các đô thị mới có thể tạo thêm lựa chọn về giá so với khu vực trung tâm vốn đã đắt đỏ nhưng khó hạ giá, nhưng mức giá còn phụ thuộc chi phí đất đai, đầu tư và phát triển hạ tầng. Phân khúc thương mại, cao cấp chịu tác động lớn từ quan hệ cung – cầu và năng lực cạnh tranh; trong khi nhà ở xã hội, nhà ở thương mại giá phù hợp tiếp tục cần các cơ chế chính sách hỗ trợ để mở rộng khả năng tiếp cận của người dân.
Phân hóa cũng diễn ra giữa các doanh nghiệp. Chu kỳ mới đi kèm tốc độ triển khai cả dự án hạ tầng và dự án bất động sản nhanh chưa từng có và sự xuất hiện của những siêu dự án do các tập đoàn kinh tế lớn dẫn dắt. Hạ tầng, siêu dự án và cải cách thể chế đang tạo ra những động lực cộng hưởng, có khả năng làm thay đổi nhanh chóng quy mô và cấu trúc thị trường.
Thị trường sẽ phân hóa mạnh hơn. Tuy nhiên, lợi thế không chỉ thuộc về doanh nghiệp có quỹ đất và quy mô lớn, mà còn thuộc về doanh nghiệp có năng lực tài chính, quản trị và phát triển sản phẩm phù hợp nhu cầu, chứng minh được bằng tiến độ, chất lượng sản phẩm, khả năng vận hành, sự minh bạch và khả năng hình thành cộng đồng cư dân. Cạnh tranh không chỉ giữa các sản phẩm mà còn giữa mô hình phát triển đô thị và chất lượng phục vụ khách hàng dài hạn.
Các sản phẩm có đúng nhu cầu, đúng địa bàn, phù hợp khả năng chi trả và tiến độ hình thành dân cư hay không mới là yếu tố quyết định.
Đặc điểm thứ năm, minh bạch, dữ liệu và quản trị dài hạn. Việc hoàn thiện thể chế, minh bạch hóa dữ liệu, tăng cường giám sát và phát triển nguồn cung phù hợp được kỳ vọng góp phần hạn chế đầu cơ, sốt giá cục bộ và những biến động thiếu bền vững. Với doanh nghiệp, đó là sự chuyển dịch từ phụ thuộc vào đòn bẩy và bán hàng nhanh sang quản trị vốn, sản phẩm và khách hàng trong dài hạn.