Thị trường căn hộ sơ cấp TP. HCM ghi nhận sự chững lại rõ rệt trong quý III/2026 khi nguồn cung mới và lượng tiêu thụ đồng loạt giảm hơn 70% so với quý trước. Trong khi đó, giá bán vẫn duy trì ở mức cao, khiến người mua ngày càng thận trọng và buộc các chủ đầu tư điều chỉnh chiến lược bán hàng.
Theo Báo cáo thị trường căn hộ sơ cấp TP. HCM quý III/2026 do One Mount Group thực hiện, thị trường bước vào giai đoạn điều chỉnh sau những quý ghi nhận hoạt động mở bán tương đối sôi động. Sự suy giảm đồng thời của nguồn cung và thanh khoản cho thấy tâm lý thận trọng đang hiện diện ở cả phía doanh nghiệp phát triển dự án lẫn người mua nhà.
Nguồn cung giảm sâu, phân khúc cao cấp chiếm ưu thế
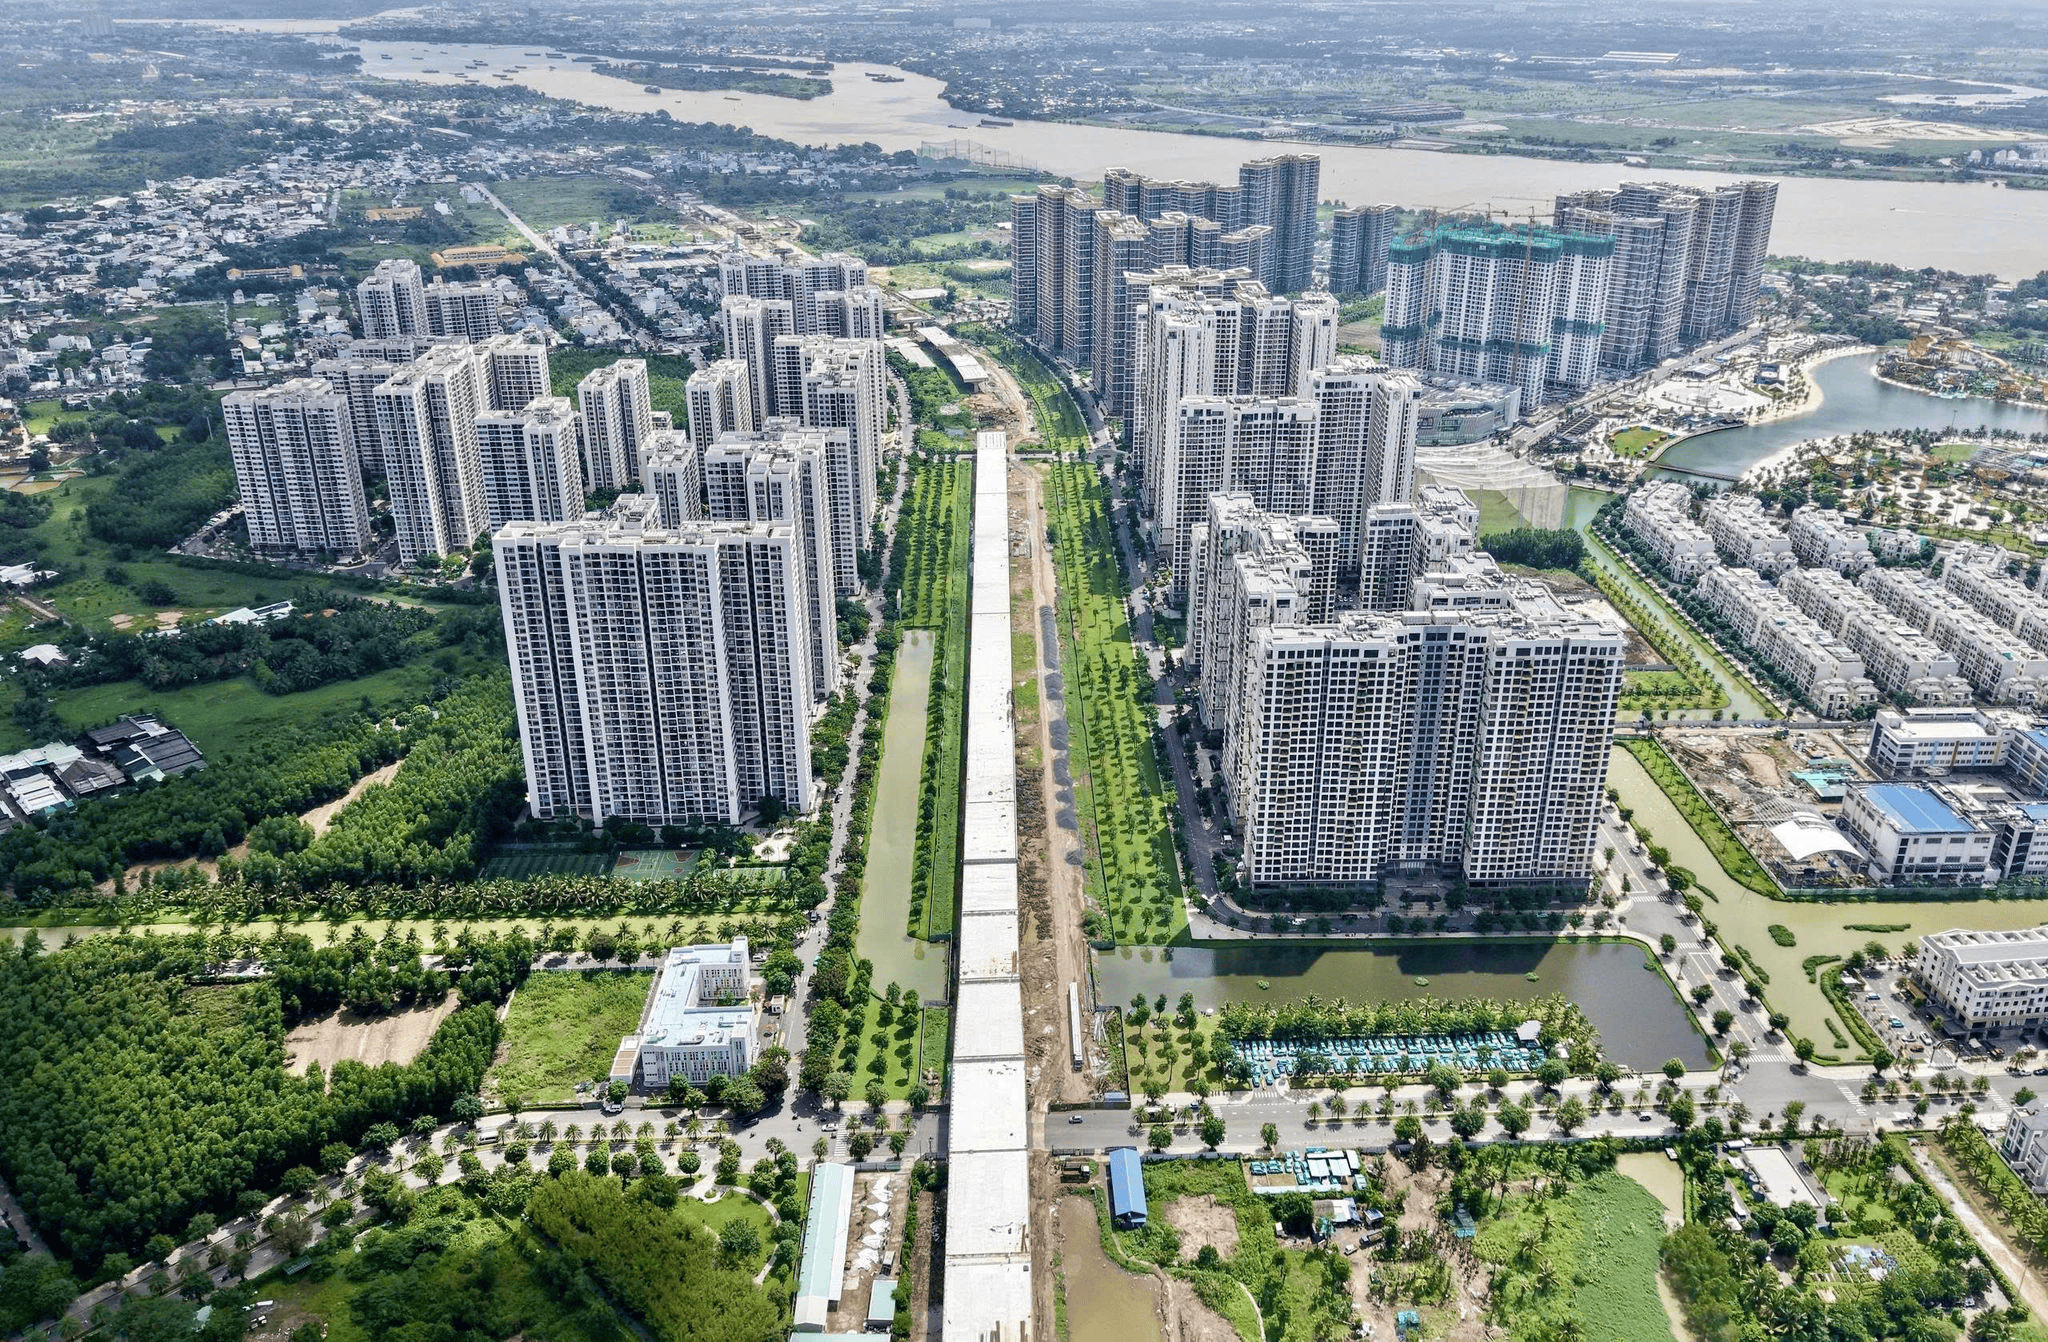
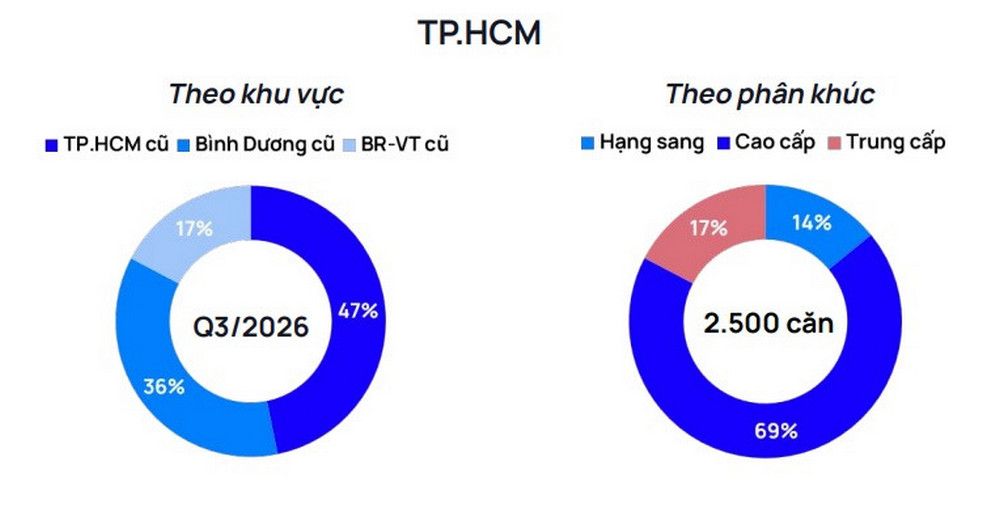
Trong quý III/2026, thị trường căn hộ sơ cấp TP. HCM mở rộng, bao gồm TP. HCM, Bình Dương và Bà Rịa - Vũng Tàu trước sáp nhập, ghi nhận khoảng 2.500 căn hộ mở bán mới, giảm 77% so với quý trước và 54% so với cùng kỳ năm 2025. Đây cũng là mức nguồn cung thấp nhất kể từ quý II/2025.
Theo One Mount Group, diễn biến này chịu tác động đồng thời từ yếu tố mùa vụ, đặc biệt là tháng Ngâu, và sự suy yếu của sức cầu. Trước tình hình đó, nhiều chủ đầu tư lựa chọn kéo dài thời gian giữ chỗ, thăm dò nhu cầu khách hàng thay vì triển khai mở bán chính thức.
Đáng chú ý, lượng sản phẩm bị lùi thời điểm ra mắt chiếm hơn 40% tổng nguồn cung dự kiến trong quý. Điều này phản ánh xu hướng thận trọng trong việc đưa hàng ra thị trường, khi các doanh nghiệp ưu tiên đánh giá khả năng hấp thụ trước khi quyết định mở bán.
Xét về phân bố địa lý, nguồn cung mới có sự dịch chuyển đáng kể. Nếu trong nửa đầu năm, khu vực Bình Dương cũ đóng vai trò dẫn dắt, thì sang quý III, các dự án mới chủ yếu tập trung tại địa bàn TP. HCM trước sáp nhập, đặc biệt ở khu Đông và khu Nam. Một số dự án đáng chú ý gồm Gladia Heights, Sarene, Savila Thủ Thiêm, Arcadia at Lavila và Casa Luna tại Phú Mỹ Hưng.
Tuy nhiên, cơ cấu sản phẩm tiếp tục nghiêng mạnh về nhóm giá cao. Theo báo cáo, phân khúc cao cấp và hạng sang chiếm tới 80% tổng nguồn cung căn hộ mở mới trong quý, cho thấy thị trường vẫn thiếu sự đa dạng về sản phẩm ở các mức giá dễ tiếp cận.
Trong khi đó, tại Bình Dương cũ, Emerald River Park là dự án trung cấp duy nhất ghi nhận hoạt động mở bán mới, góp phần bổ sung nguồn cung cho phân khúc phục vụ nhu cầu ở thực tại khu vực này.
Giá căn hộ TP. HCM đạt 104 triệu đồng/m2, thanh khoản chịu áp lực
Trái ngược với sự sụt giảm của nguồn cung, mặt bằng giá bán căn hộ sơ cấp vẫn duy trì ở mức cao, dù tốc độ tăng đã chậm lại đáng kể so với giai đoạn trước. Cụ thể, giá bán sơ cấp bình quân tại khu vực TP.HCM cũ đạt khoảng 104 triệu đồng/m2 trong quý III/2026, tăng 1% so với quý trước và 10% so với cùng kỳ năm 2025.
Tại Bình Dương cũ, giá căn hộ sơ cấp bình quân đạt 60 triệu đồng/m2, gần như không thay đổi so với quý II. Trong khi đó, khu vực Bà Rịa - Vũng Tàu cũ ghi nhận mức giá khoảng 67 triệu đồng/m2, tăng 2% theo quý.
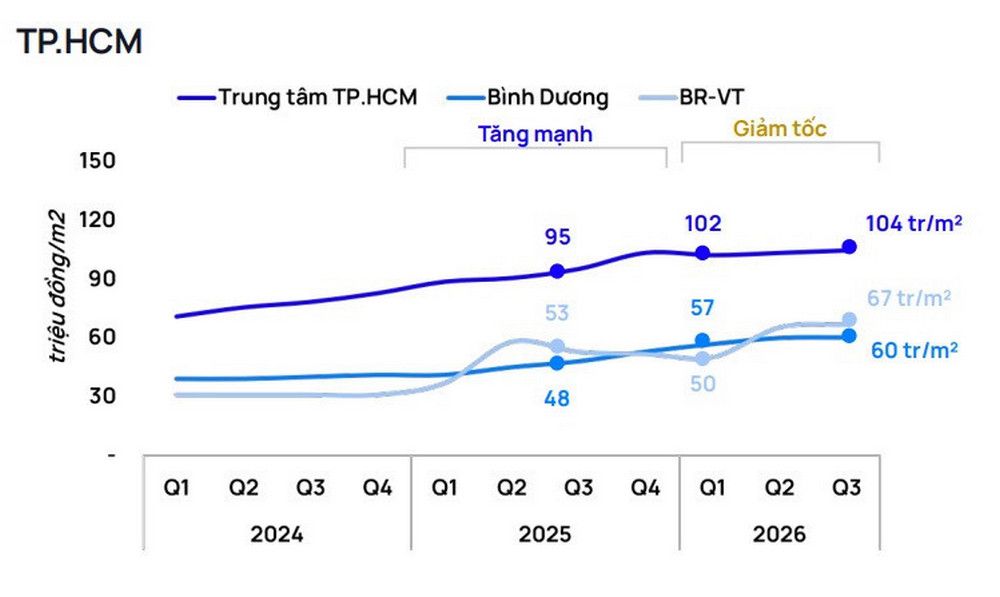
Theo đơn vị nghiên cứu, giá bán tại TP. HCM gần như đi ngang trong quý III sau giai đoạn tăng mạnh của năm 2025. Nguyên nhân chủ yếu đến từ nguồn cung mới hạn chế, trong khi nhiều dự án hiện hữu chưa thực hiện các đợt điều chỉnh giá tiếp theo.
Bên cạnh đó, chi phí phát triển dự án, đặc biệt là tiền sử dụng đất, xây dựng và nhân công, tiếp tục tạo áp lực lên giá thành sản phẩm. Vì vậy, One Mount nhận định dư địa giảm sâu của giá bán sơ cấp tương đối hạn chế, nhất là tại khu vực trung tâm TP. HCM.
Ở chiều ngược lại, thanh khoản thị trường ghi nhận mức suy giảm đáng kể. Trong quý III, lượng căn hộ sơ cấp tiêu thụ đạt khoảng 1.600 căn, giảm 83% so với quý trước và 72% so với cùng kỳ năm 2025.
Tính chung 9 tháng đầu năm 2026, tỷ lệ hấp thụ tại thị trường TP. HCM mở rộng đạt 43%, thấp hơn 24 điểm phần trăm so với cùng kỳ năm trước.
Đáng chú ý, sự chênh lệch giữa giá bán và khả năng chi trả tiếp tục là một trong những nguyên nhân quan trọng khiến người mua kéo dài thời gian cân nhắc. Ngay cả tại những khu vực ngoài trung tâm, mặt bằng giá căn hộ đã tăng lên quanh ngưỡng 60 triệu đồng/m2, khiến nhóm khách hàng có nhu cầu ở thực gặp nhiều khó khăn hơn trong việc tiếp cận sản phẩm phù hợp.
Trước áp lực thanh khoản, các chủ đầu tư đang đẩy mạnh cạnh tranh thông qua chính sách bán hàng thay vì chỉ tập trung điều chỉnh giá niêm yết.
Theo One Mount, Masterise Homes và MIK triển khai các chương trình kéo dài thời gian hỗ trợ lãi suất, đồng thời áp dụng mức lãi suất cố định sau giai đoạn ân hạn. Trong khi đó, Khang Điền, Keppel Land và Lê Phong đưa ra những phương án thanh toán linh hoạt như đóng 10% khi ký hợp đồng mua bán, thanh toán 0,5% mỗi tháng hoặc lựa chọn nhận bàn giao thô. Những chính sách này được kỳ vọng giảm áp lực dòng tiền ban đầu, qua đó hỗ trợ quyết định mua nhà trong bối cảnh mặt bằng giá vẫn ở mức cao.
Nguồn cung tiếp tục dịch chuyển về khu Đông và khu Nam
Về triển vọng, One Mount dự báo nguồn cung căn hộ mới tại TP. HCM trong năm 2026 và năm 2027 sẽ duy trì ở mức khoảng 23.000-24.000 căn mỗi năm, thấp hơn khoảng 20% so với năm 2025.
Trong đó, khu Đông và khu Nam tiếp tục giữ vai trò dẫn dắt, dự kiến đóng góp khoảng 75-80% tổng nguồn cung mới. Khu Tây chiếm khoảng 8%, với sự xuất hiện của một dự án quy mô lớn tại Hóc Môn.
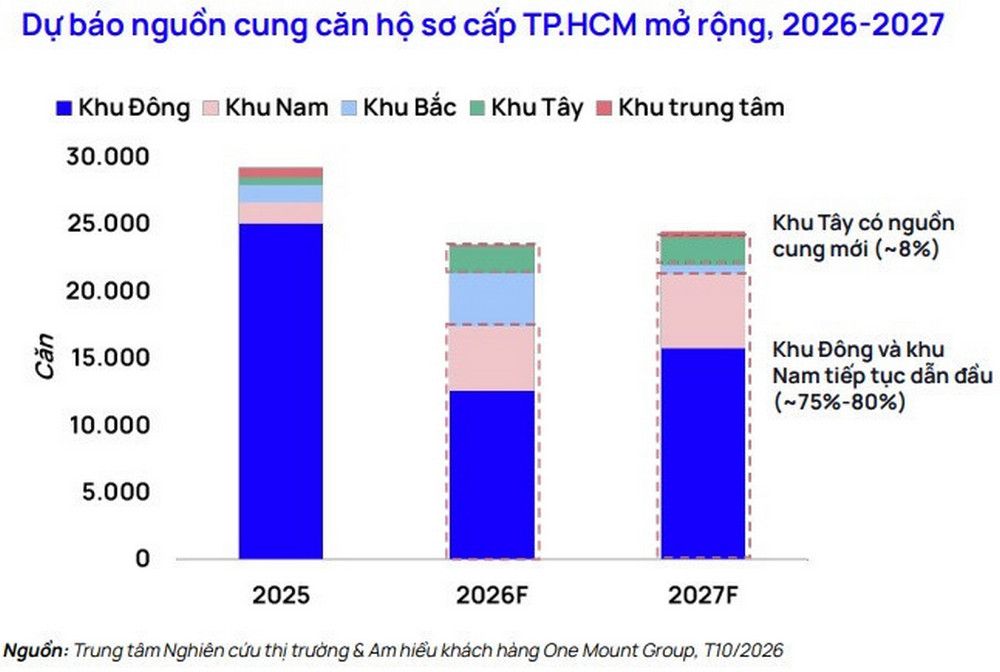
Về triển vọng, One Mount dự báo nguồn cung căn hộ mới tại TP. HCM trong năm 2026 và năm 2027 sẽ duy trì ở mức khoảng 23.000-24.000 căn mỗi năm, thấp hơn khoảng 20% so với năm 2025.
Trong đó, khu Đông và khu Nam tiếp tục giữ vai trò dẫn dắt, dự kiến đóng góp khoảng 75-80% tổng nguồn cung mới. Khu Tây chiếm khoảng 8%, với sự xuất hiện của một dự án quy mô lớn tại Hóc Môn.
Theo đơn vị nghiên cứu, nhu cầu nhà ở trong thời gian tới sẽ tiếp tục phân hóa theo khả năng tài chính của từng nhóm khách hàng. Sự gia tăng của tầng lớp có thu nhập trung bình - cao, cùng những chính sách hỗ trợ từ Chính phủ, được kỳ vọng tạo thêm động lực cho thị trường nhà ở do các chủ đầu tư phát triển.
Nhìn chung, diễn biến quý III/2026 cho thấy thị trường căn hộ TP. HCM đang bước vào giai đoạn cạnh tranh thực chất hơn, khi khả năng hấp thụ không chỉ phụ thuộc vào vị trí và uy tín chủ đầu tư mà còn gắn chặt với giá bán, chất lượng sản phẩm và chính sách tài chính. Trong bối cảnh nguồn cung hạn chế và giá nhà khó giảm sâu, khả năng cân đối giữa giá bán và sức mua được dự báo tiếp tục là yếu tố quyết định tốc độ phục hồi thanh khoản trong những quý tiếp theo.