Lãi suất lên cao đã trực tiếp rút bớt dòng tiền ra khỏi các kênh tài sản rủi ro, đẩy thanh khoản trên thị trường chứng khoán giảm mạnh.
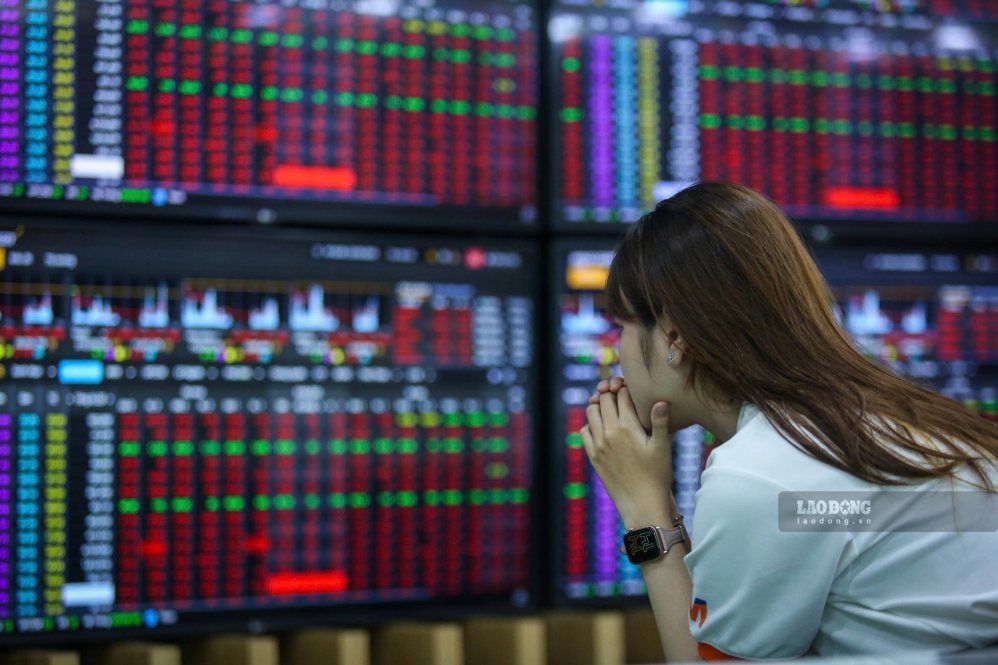
Thị trường chứng khoán Việt Nam vừa có phiên giảm điểm thứ 2 liên tiếp và đánh mất ngưỡng hỗ trợ quan trọng 1.800 điểm. Tính từ khi chính thức được nâng hạng lên thị trường mới nổi ngày 21.9, VN-Index đã giảm 3/4 phiên, vốn hóa HOSE mất khoảng 192.000 tỉ đồng.
Nếu tính cả 3 sàn, chứng khoán Việt Nam đã “bốc hơi” gần 200.000 tỉ đồng vốn hóa. Điểm đáng chú ý là thanh khoản chứng khoán bình quân thấp nhất từ đầu năm khi lãi suất cao kết hợp với áp lực của vĩ mô quốc tế khiến dòng tiền thận trọng.
Theo thống kê của Chứng khoán MB (MBS), giá trị giao dịch bình quân toàn thị trường từ đầu tháng 9 đến nay ở mức khoảng 18.456 tỉ đồng mỗi phiên, giảm 1,2% so với tháng 8 và thấp hơn 51% so với cùng kỳ. Đây là mức thanh khoản bình quân thấp nhất kể từ đầu năm. Tính chung trong gần 9 tháng qua, thanh khoản toàn thị trường đạt 25.943 tỉ đồng, giảm 10,2% so với mức bình quân năm 2025 và 9,8% so với cùng kỳ.
Một số quan điểm nhận định, nguyên nhân cốt lõi khiến thanh khoản chứng khoán suy giảm nghiêm trọng bắt nguồn từ sự vận động của chu kỳ tín dụng dài hạn. Sau hơn 10 năm duy trì tốc độ tăng trưởng tín dụng cao hơn nhiều so với mức tăng trưởng GDP, nền kinh tế đã tiến đến đỉnh của chu kỳ mở rộng tín dụng.
Điều này khiến dư địa nới lỏng chính sách tiền tệ gần như bị khai thác triệt để, buộc thị trường phải chấp nhận một mặt bằng lãi suất mới cao hơn từ hệ thống ngân hàng thương mại lẫn thị trường liên ngân hàng. Lãi suất lên cao đã trực tiếp rút bớt dòng tiền ra khỏi các kênh tài sản rủi ro, đẩy thanh khoản trên thị trường chứng khoán giảm mạnh.
Trong giai đoạn sau nâng hạng thị trường chứng khoán, tâm lý nhà đầu tư có thể chịu tác động đồng thời bởi kỳ vọng tích cực và áp lực chốt lời. Một bộ phận nhà đầu tư kỳ vọng dòng vốn ngoại tạo ra mặt bằng giá mới, trong khi những người đã mua cổ phiếu trước sự kiện có thể hiện thực hóa lợi nhuận khi thông tin chính thức được phản ánh vào thị trường. Do đó, thị trường sẽ có thể xuất hiện những phiên thanh khoản tăng mạnh, biên độ biến động lớn và sự phân hóa rõ giữa các nhóm cổ phiếu.
Tuy nhiên, trong bối cảnh hiện tại, nhà đầu tư không nên biến một sự kiện tích cực về cấu trúc thị trường thành lý do để gia tăng đòn bẩy quá mức. Danh mục cổ phiếu cần cân bằng giữa cơ hội tăng trưởng, thanh khoản và mức độ rủi ro phù hợp với khả năng tài chính.
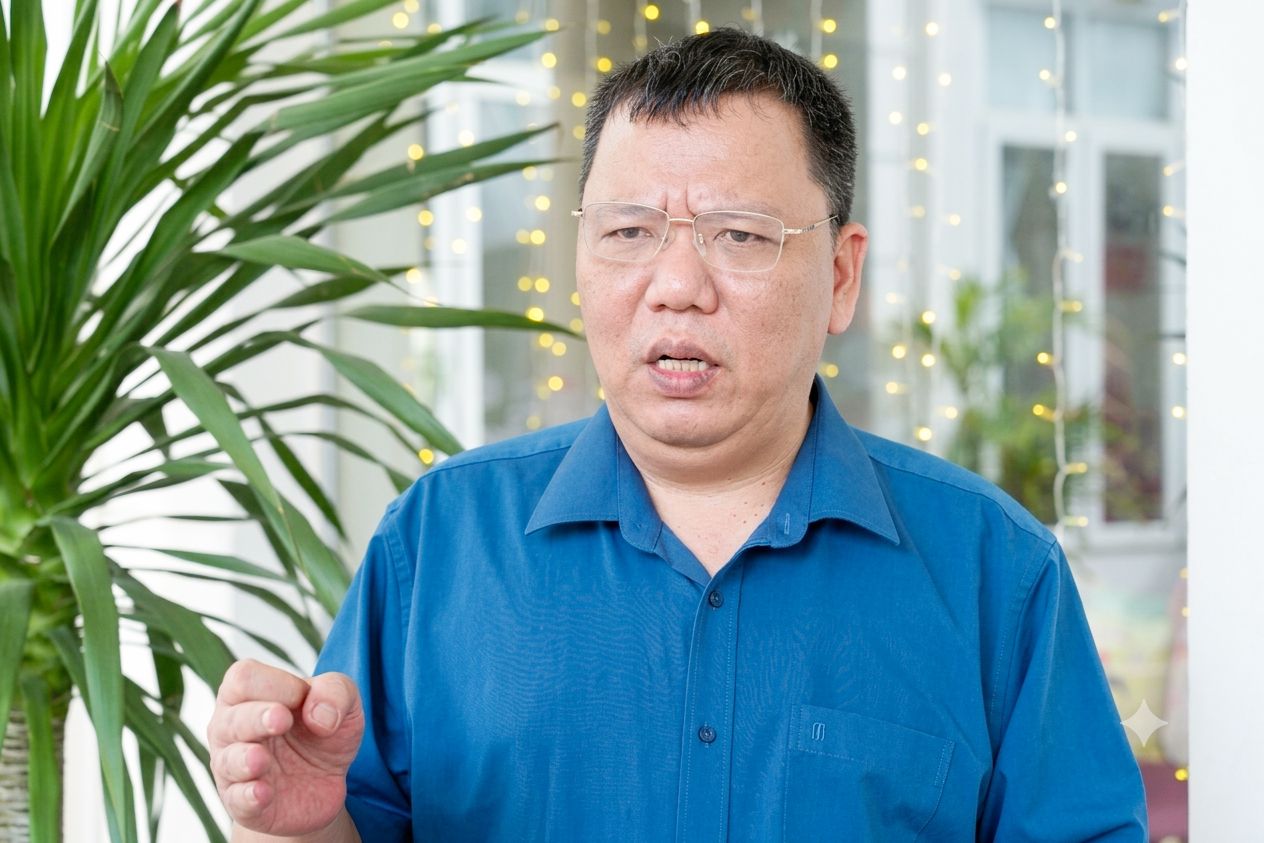
TS Nguyễn Duy Phương, Giám đốc cấp cao Khối phân tích tài chính DG Capital khuyến nghị, nhà đầu tư không nên vội kết luận về xu hướng dài hạn chỉ từ một vài phiên giao dịch, mà cần xây dựng chiến lược theo từng khung thời gian. Trong ngắn hạn, ưu tiên hàng đầu là quản trị rủi ro và thanh khoản, tránh mua đuổi chỉ vì kỳ vọng dòng tiền ETF, nhất là với những cổ phiếu đã tăng mạnh trước sự kiện. Nhà đầu tư nên xác định trước tỷ trọng giải ngân, mức thua lỗ có thể chấp nhận và phương án xử lý khi thị trường đi ngược kỳ vọng.
Các chuyên gia phân tích ngành Công ty Chứng khoán Kafi, cho rằng việc nâng hạng thị trường về cơ bản là một mốc thời gian mang tính kỹ thuật. Vì vậy, việc thị trường rung lắc, điều chỉnh hoặc xuất hiện lực bán mạnh sau thời điểm chính thức nâng hạng là diễn biến bình thường.
Thị trường cần thêm các chất xúc tác từ nội tại doanh nghiệp và mặt bằng định giá. Những yếu tố này cần thời gian để phản ánh vào dòng tiền.Với bối cảnh hiện tại, nhà đầu tư nên tập trung vào cổ phiếu riêng biệt hơn là đi theo câu chuyện sóng ngành hay sóng thị trường. Khi dòng tiền có tín hiệu cải thiện, những cổ phiếu có nền tảng tốt có thể tăng tốc nhanh hơn mặt bằng chung.