Giá cà phê ngày 05/11 tại khu vực Tây Nguyên tiếp tục chịu áp lực giảm, đưa mặt bằng thu mua về 83.300–84.000 đồng/kg. Trên thị trường thế giới, Robusta và Arabica biến động trước triển vọng nguồn cung vụ mới gia tăng.
Giá cà phê trong nước tiếp tục giảm
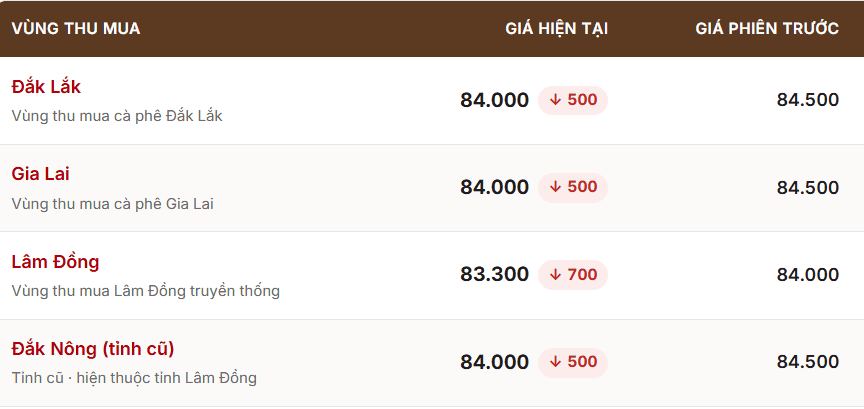
Thị trường cà phê trong nước ghi nhận xu hướng nối dài đà giảm khi giá thu mua tại các địa phương trọng điểm Tây Nguyên giảm từ 500–700 đồng/kg. Hiện mặt bằng giá phổ biến trong khoảng 83.300–84.000 đồng/kg.
Cụ thể, tại Đắk Lắk và Gia Lai, giá cà phê giảm 500 đồng/kg cùng được giao dịch ở mức 84.000 đồng/kg. Đắk Nông cũng ghi nhận mức thu mua khoảng 84.000 đồng/kg giảm 500 đồng/kg. Trong khi đó, Lâm Đồng là địa phương có giá thấp nhất khu vực, ở mức 83.300 đồng/kg giảm 700 đồng/kg.
Đà giảm kéo dài diễn ra trong bối cảnh hoạt động thu hoạch niên vụ 2026–2027 đang được triển khai tại các vùng trồng trọng điểm. Nguồn cung vụ mới dần được bổ sung khiến lượng cà phê chào bán tăng, tạo sức ép lên giá thu mua nội địa. Bên cạnh đó, diễn biến giảm trên các sàn giao dịch quốc tế cũng tác động đến tâm lý của doanh nghiệp và thương lái.
Giá cà phê thế giới biến động trước áp lực nguồn cung
Trên thị trường thế giới, giá cà phê Robusta và Arabica biến động không đồng đều trong phiên giao dịch gần nhất. Áp lực nguồn cung tiếp tục là yếu tố chi phối diễn biến giá, trong bối cảnh triển vọng sản lượng niên vụ 2026–2027 tại các quốc gia sản xuất lớn được đánh giá dồi dào.
Tại sàn London, giá Robusta đồng loạt tăng tại các kỳ hạn chủ chốt. Hợp đồng giao tháng 11/2026 tăng 9 USD/tấn, lên 3.265 USD/tấn. Kỳ hạn tháng 1/2027 tăng 5 USD/tấn, đạt 3.215 USD/tấn, trong khi hợp đồng tháng 3/2027 tăng 7 USD/tấn, lên 3.197 USD/tấn.
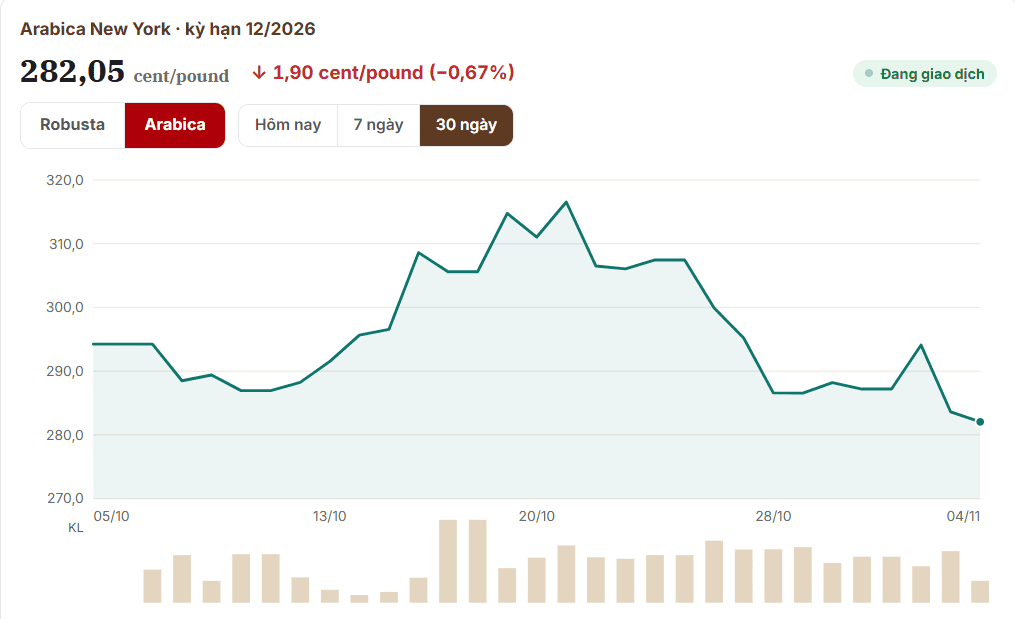
Trên sàn New York, giá Arabica giảm mạnh trước tình hình nguồn cung thế giới biến động. Hợp đồng giao tháng 12/2026 giảm 1,90 cent/pound, tương đương 0,67%, xuống 282,05 cent/pound. Kỳ hạn tháng 3/2027 mất 1,85 cent/pound, còn 272,75 cent/pound.
Một trong những yếu tố gây sức ép lên thị trường là đồng Real Brazil suy yếu, khuyến khích nông dân và doanh nghiệp xuất khẩu nước này đẩy mạnh bán hàng. Triển vọng vụ mùa mới tại Brazil cùng lượng cà phê đang chờ kiểm định tại các kho được sàn ICE chứng nhận cũng làm gia tăng lo ngại về nguồn cung.
Bước sang niên vụ 2026-2027, USDA dự báo sản lượng cà phê Việt Nam đạt 32,5 triệu bao, tăng khoảng 2,5% so với vụ trước. Trong đó, robusta được dự báo đạt 31,4 triệu bao. Với tỷ trọng khoảng 38-39% sản lượng Robusta toàn cầu, Việt Nam tiếp tục giữ vai trò quan trọng trong việc định hình nguồn cung mặt hàng này. Việt Nam bước vào niên vụ cà phê 2026-2027 trong bối cảnh nguồn cung thế giới phục hồi. Tuy nhiên, lượng tồn kho thấp và những bất ổn về thời tiết có thể khiến diễn biến giá robusta trở nên khó dự đoán.
Trong thời gian tới, diễn biến giá cà phê được dự báo tiếp tục phụ thuộc vào tiến độ thu hoạch tại Việt Nam, hoạt động bán hàng của Brazil và biến động tỷ giá. Lượng hàng thực tế được đưa ra thị trường sẽ là yếu tố quan trọng ảnh hưởng đến xu hướng giá trên cả thị trường nội địa và quốc tế.