Giá thép hôm nay cho thấy quặng sắt trên Sàn Giao dịch Singapore (SGX) tăng nhẹ lên 91,6 USD/tấn khi thị trường Trung Quốc vẫn nghỉ Quốc khánh. Trong khi đó, diễn biến gang thỏi và nhu cầu than luyện cốc tiếp tục cho thấy sự phân hóa trên thị trường thép toàn cầu.
Quặng sắt tăng nhẹ, thị trường Trung Quốc vắng người mua
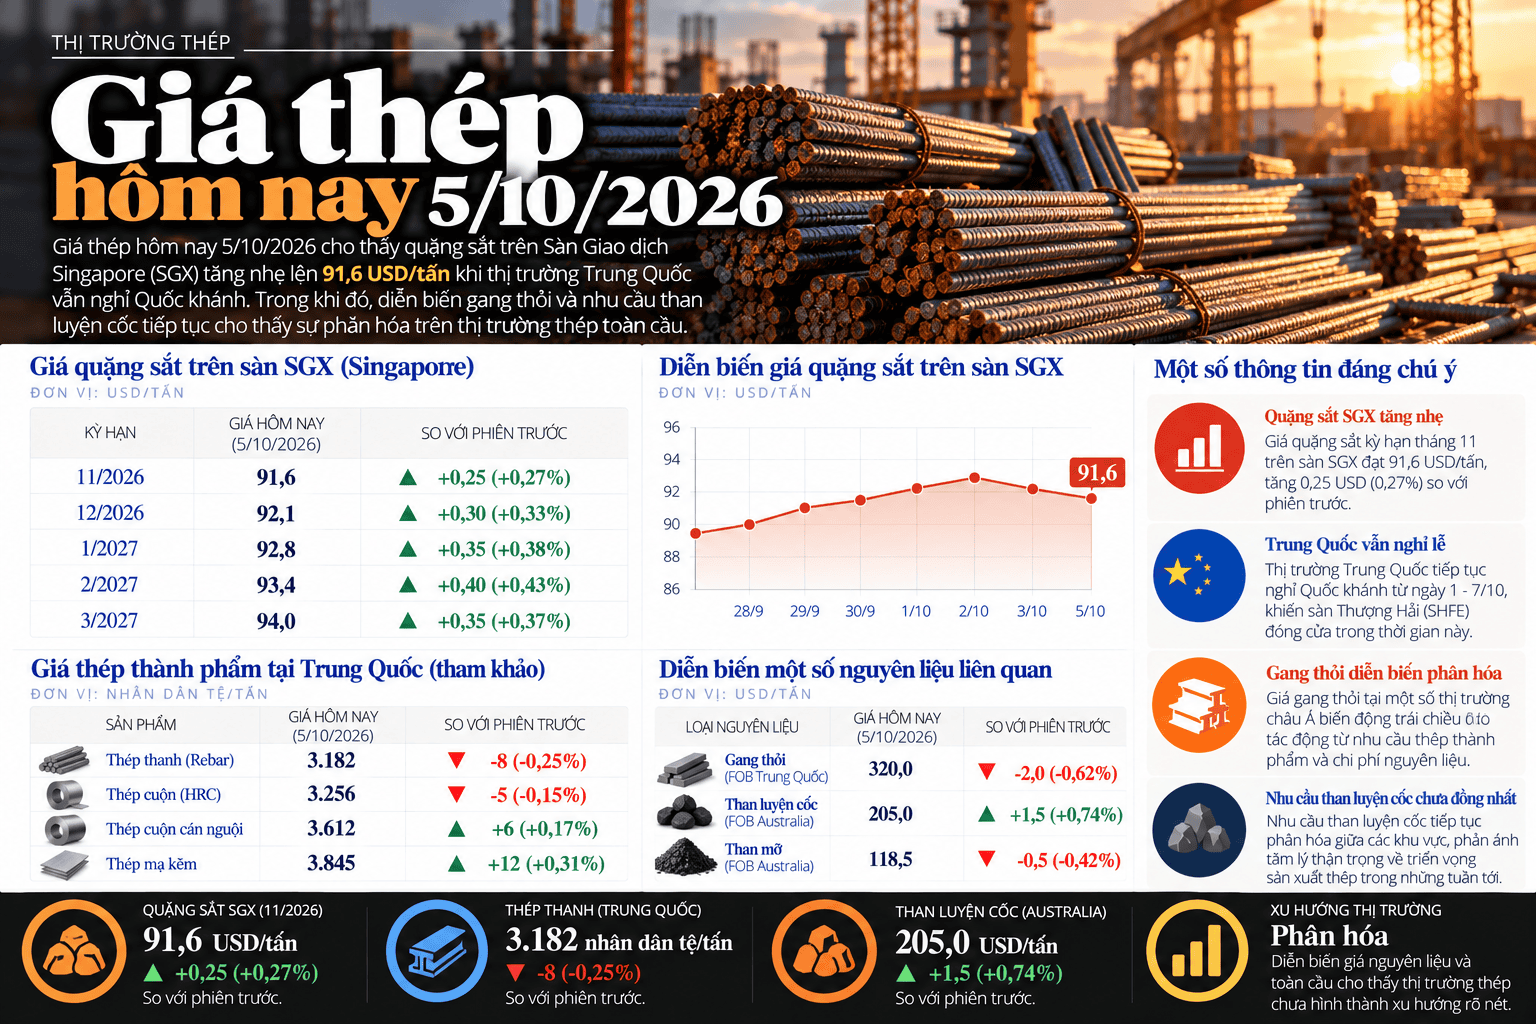
Mở cửa phiên giao dịch ngày 5/10, trên Sàn Giao dịch Singapore (SGX), giá quặng sắt kỳ hạn tháng 11 tăng 0,25 USD, tương đương 0,27%, lên 91,6 USD/tấn.
Thị trường Trung Quốc vẫn nghỉ lễ Quốc khánh từ ngày 1 - 7/10. Theo Reuters, Sàn Giao dịch Kỳ hạn Thượng Hải đóng cửa trong thời gian này và dự kiến giao dịch trở lại vào ngày 8/10.
Việc thị trường Trung Quốc tạm ngừng hoạt động khiến người mua hàng thực vắng mặt, thanh khoản thấp và nhu cầu bổ sung quặng mới bị hạn chế.
Theo Rio Times, diễn biến tiếp theo của nhóm cổ phiếu khai thác quặng sắt sẽ phụ thuộc đáng kể vào việc các nhà máy thép Trung Quốc có tăng mua nguyên liệu sau kỳ nghỉ hay không.
Nếu hoạt động bổ sung hàng vẫn yếu, đây sẽ là tín hiệu cho thấy nhu cầu chưa cải thiện và có thể tiếp tục gây sức ép lên giá quặng sắt. Lợi nhuận của các nhà máy thép Trung Quốc cùng lượng quặng tồn kho tại cảng cũng là những chỉ báo quan trọng cần theo dõi.
Gang thỏi Brazil giảm, Ấn Độ gia tăng vai trò
Trên thị trường gang thỏi, giá tại Brazil giảm trong phần lớn tháng 9 do nguồn cung giá rẻ từ Ấn Độ sang Mỹ, trước khi ổn định vào cuối tháng.
Theo GMK Center và Platts, giá FOB gang thỏi xuất xứ đông nam Brazil giảm từ 465 USD/tấn cuối tháng 8 xuống 445 USD/tấn trong tháng 9.
Tuy nhiên, đến cuối tháng 9, thị trường bắt đầu kỳ vọng giá phục hồi nhờ khả năng nhu cầu từ châu Âu tăng, cước vận tải biển tăng mạnh và giá than củi vẫn ở mức cao.
Trong tháng 8, xuất khẩu gang thỏi của Brazil giảm 29% so với tháng 7 xuống 244.000 tấn, chủ yếu do lượng hàng sang Mỹ giảm 53%. Lũy kế 8 tháng đầu năm, xuất khẩu gang thỏi của Brazil giảm 7% so với cùng kỳ năm trước, còn 2,5 triệu tấn. Mỹ vẫn là thị trường lớn nhất với gần 1,9 triệu tấn.
Tại Trung Quốc, giá gang thỏi nội địa, bao gồm 13% thuế VAT, tăng 14 USD trong nửa đầu tháng 9 lên 437 USD/tấn, theo SteelOrbis.
Trong khi đó, xuất khẩu gang thỏi của Ấn Độ trong 5 tháng đầu tài khóa, từ tháng 4 - 8/2026, tăng hơn 300% so với cùng kỳ năm trước lên 1,2 triệu tấn. Mỹ chiếm khoảng 88% lượng xuất khẩu này.
Sản lượng gang thỏi toàn cầu trong 8 tháng đầu năm 2026 giảm 2,2% so với cùng kỳ năm 2025, xuống 913 triệu tấn. Trung Quốc đứng đầu với 563 triệu tấn, giảm 3,1%; Ấn Độ đạt 106 triệu tấn, tăng 4%; Nhật Bản đạt 39 triệu tấn, đi ngang.
Ấn Độ làm thay đổi thị trường than luyện cốc
Ở nhóm nguyên liệu, sự mở rộng nhanh của ngành thép Ấn Độ đang tạo ra thay đổi đáng kể trên thị trường than luyện cốc và than cốc vận chuyển bằng đường biển toàn cầu, theo Argus.
Sản lượng thép của Ấn Độ tăng từ 104 triệu tấn năm 2021 lên khoảng 169 triệu tấn năm 2026. Công suất lắp đặt hiện khoảng 220 triệu tấn và có thể tiến gần 300 triệu tấn vào năm 2030.
Ấn Độ hiện tiêu thụ khoảng 175 triệu tấn than luyện cốc mỗi năm, trong khi sản xuất trong nước chỉ đáp ứng khoảng 20 triệu tấn. Đến năm 2030, tổng lượng nhập khẩu than luyện cốc và than PCI của nước này được dự báo lên 120 triệu tấn/năm.
Australia vẫn là nhà cung cấp truyền thống, nhưng thị phần đang giảm dần khi các doanh nghiệp Ấn Độ tăng mua từ Mỹ, Mozambique và Nga.
Theo GMK Center, tình trạng thiếu than luyện cốc tại Trung Quốc có thể kéo dài đến năm 2027. Sản xuất tại tỉnh Sơn Tây dự kiến bắt đầu phục hồi trong quý IV nhưng sớm nhất phải đến nửa đầu năm 2027 mới có thể trở lại bình thường.
Cập nhật giá thép xây dựng trong nước
Thị trường thép xây dựng trong nước hiện tương đối ổn định khi các doanh nghiệp duy trì mặt bằng giá.
Hòa Phát báo giá thép CB240 ở mức 14.920 đồng/kg và D10 CB300 ở mức 14.210 đồng/kg. Thép Việt Ý Miền Bắc ghi nhận CB240 ở mức 14.750 đồng/kg và CB300 ở mức 13.940 đồng/kg.
Pomina và VJS Miền Bắc cùng báo giá CB240 ở mức 14.850 đồng/kg. Trong khi đó, thép Kyoei và VAS Miền Trung cùng chào giá 15.050 đồng/kg.