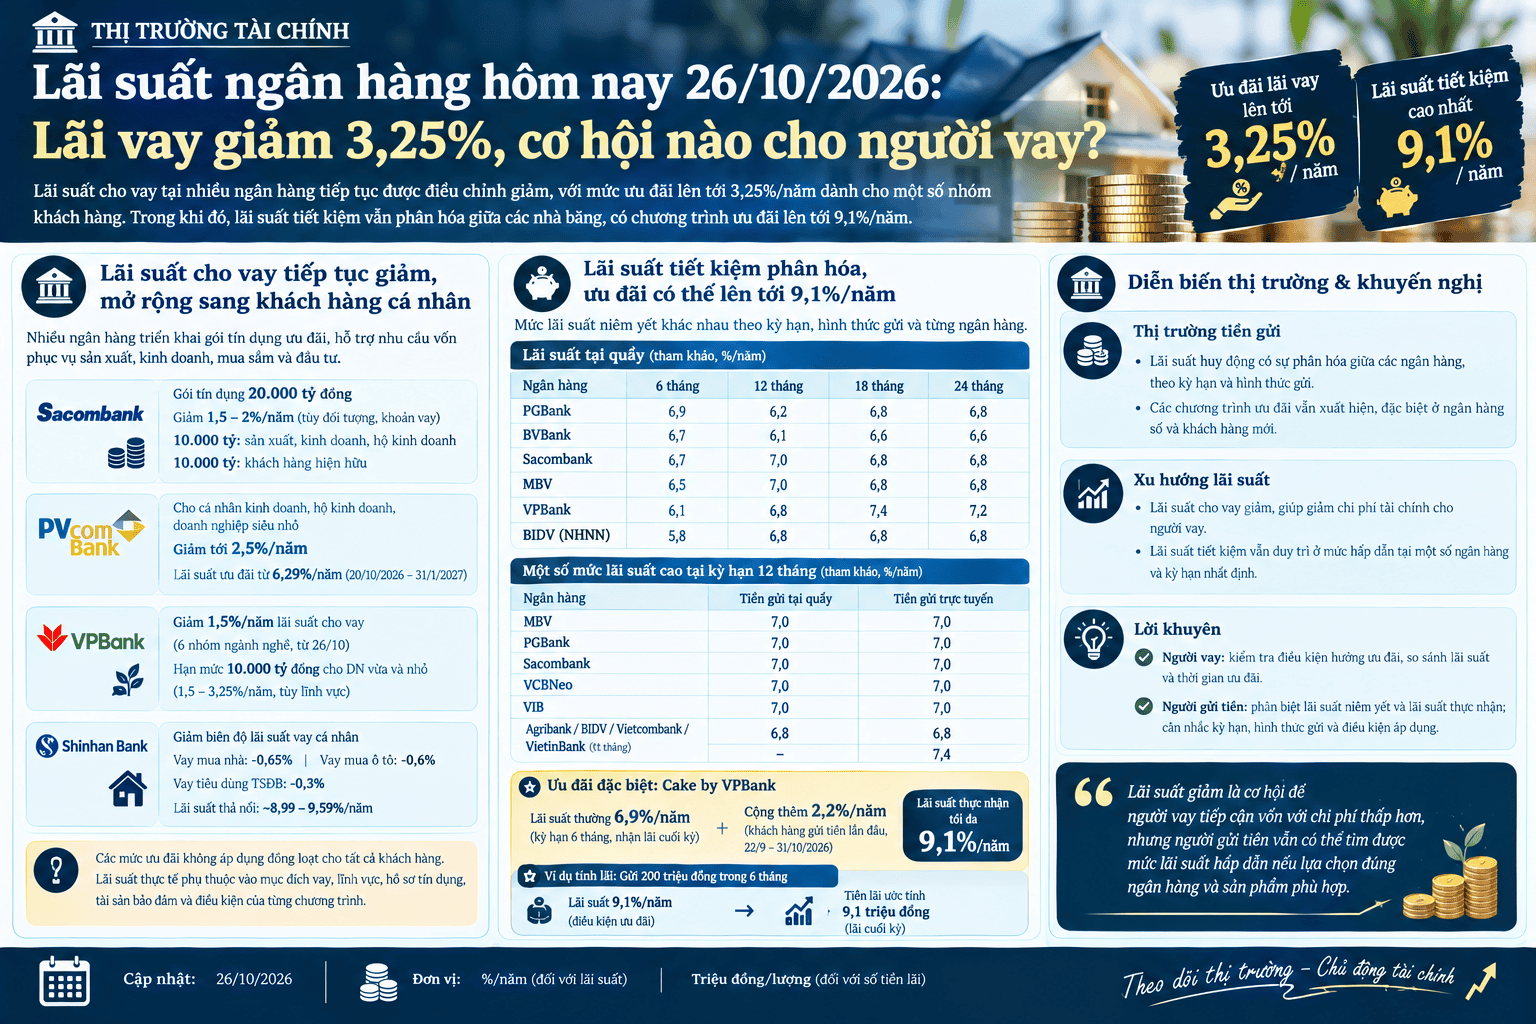
Lãi suất cho vay tại nhiều ngân hàng tiếp tục được điều chỉnh giảm, với mức ưu đãi lên tới 3,25%/năm dành cho một số nhóm khách hàng. Trong khi đó, lãi suất tiết kiệm vẫn phân hóa giữa các nhà băng, có chương trình ưu đãi lên tới 9,1%/năm.
Lãi suất cho vay tiếp tục giảm, mở rộng sang khách hàng cá nhân
Làn sóng giảm lãi suất cho vay đang mở rộng từ doanh nghiệp sang khách hàng cá nhân, hộ kinh doanh và doanh nghiệp nhỏ. Nhiều ngân hàng triển khai các gói tín dụng ưu đãi nhằm hỗ trợ nhu cầu vốn phục vụ sản xuất, kinh doanh, mua sắm và đầu tư.
Sacombank triển khai gói tín dụng 20.000 tỷ đồng dành cho khách hàng cá nhân, với mức giảm lãi suất từ 1,5–2%/năm tùy đối tượng và khoản vay. Trong đó, 10.000 tỷ đồng dành cho khách hàng vay phục vụ sản xuất, kinh doanh, bao gồm hộ kinh doanh; 10.000 tỷ đồng còn lại hỗ trợ khách hàng hiện hữu đủ điều kiện.
PVcomBank áp dụng chương trình cho cá nhân kinh doanh, hộ kinh doanh và doanh nghiệp siêu nhỏ, với mức giảm lãi suất lên tới 2,5%/năm so với thông thường. Lãi suất ưu đãi khởi điểm từ 6,29%/năm, chương trình được triển khai từ ngày 20/10/2026 đến hết ngày 31/1/2027.
Đáng chú ý, từ ngày 26/10, VPBank triển khai chương trình giảm 1,5%/năm lãi suất cho vay đối với khách hàng cá nhân hoạt động trong 6 nhóm ngành nghề, gồm kinh doanh dược phẩm; bán lẻ hàng hóa tiêu dùng và dịch vụ ăn uống; kinh doanh vật liệu xây dựng; du lịch; nông nghiệp và chăn nuôi thủy sản; sản xuất, kinh doanh sản phẩm thủ công mỹ nghệ.
Ở nhóm ngân hàng có vốn nước ngoài, Shinhan Bank Việt Nam điều chỉnh giảm biên độ lãi suất đối với một số khoản vay cá nhân. Biên độ lãi suất vay mua nhà giảm 0,65 điểm phần trăm, vay mua ô tô giảm 0,6 điểm phần trăm và vay tiêu dùng có tài sản bảo đảm giảm 0,3 điểm phần trăm. Lãi suất thả nổi của các khoản vay này hiện dao động khoảng 8,99–9,59%/năm, tùy điều kiện cụ thể.
Với khách hàng doanh nghiệp, nhiều ngân hàng tiếp tục duy trì các chương trình giảm lãi suất từ 1,5–2%/năm. Một số nhóm ngành được áp dụng mức ưu đãi cao hơn, trong đó mức giảm có thể lên tới 3,25%/năm đối với các doanh nghiệp thuộc chương trình tín dụng cụ thể.
Các mức ưu đãi trên không áp dụng đồng loạt cho toàn bộ khách hàng. Lãi suất thực tế phụ thuộc vào mục đích vay, lĩnh vực hoạt động, hồ sơ tín dụng, tài sản bảo đảm và điều kiện của từng chương trình.
Lãi suất tiết kiệm phân hóa, ưu đãi có thể lên tới 9,1%/năm
Ở chiều tiền gửi, biểu lãi suất được tổng hợp ngày 25/10 cho thấy các ngân hàng tiếp tục duy trì mức niêm yết khác nhau theo kỳ hạn và hình thức gửi. Tại kỳ hạn 12 tháng, nhóm có mức lãi suất cao nhất gồm MBV, PGBank, Sacombank, VCBNeo và VIB, cùng niêm yết 7%/năm.
Nhóm ngân hàng thương mại nhà nước gồm Agribank, BIDV, Vietcombank và VietinBank áp dụng lãi suất 6,8%/năm ở kỳ hạn 12 và 18 tháng theo bảng khảo sát. Trong khi đó, VPBank dẫn đầu kỳ hạn 18 tháng với mức 7,4%/năm. Ở kỳ hạn 6 tháng, PGBank niêm yết mức cao nhất 6,9%/năm; BVBank và Sacombank cùng áp dụng 6,7%/năm.
Đối với tiền gửi trực tuyến, mức lãi suất thực nhận có thể cao hơn biểu niêm yết khi khách hàng đáp ứng điều kiện của chương trình ưu đãi. Cake by VPBank đang áp dụng lãi suất thông thường 6,9%/năm cho kỳ hạn 6 tháng khi nhận lãi cuối kỳ. Ngân hàng số này đồng thời cộng thêm 2,2%/năm cho khách hàng gửi tiền lần đầu trong thời gian từ ngày 22/9 đến hết ngày 31/10/2026. Nhờ đó, lãi suất thực nhận có thể lên tới 9,1%/năm.
Với khoản tiền gửi 200 triệu đồng trong 6 tháng, nếu đủ điều kiện hưởng mức lãi suất 9,1%/năm và nhận lãi cuối kỳ, số tiền lãi ước tính đạt 9,1 triệu đồng. Đây là mức lãi tính theo chương trình ưu đãi dành cho khách hàng đủ điều kiện, không phải lãi suất tiết kiệm phổ thông áp dụng cho tất cả người gửi tiền.
Sự khác biệt giữa lãi suất niêm yết và lãi suất thực nhận cũng thể hiện ở các sản phẩm tiết kiệm của VietinBank và Techcombank. Khi so sánh khoản tiền gửi, người gửi cần đối chiếu đúng kỳ hạn, hình thức tại quầy hay trực tuyến, phương thức trả lãi và điều kiện áp dụng trước khi tính toán khoản thu về.
Nhìn chung, thị trường lãi suất ngày 26/10 có hai diễn biến đáng chú ý: các ngân hàng tiếp tục mở rộng chương trình giảm chi phí vay vốn, trong khi cạnh tranh huy động tiền gửi vẫn thể hiện qua mức lãi suất niêm yết và ưu đãi riêng. Người vay nên kiểm tra điều kiện hưởng lãi suất ưu đãi, còn người gửi tiền cần phân biệt mức niêm yết thông thường với lãi suất cộng thêm để lựa chọn sản phẩm phù hợp.