Nguồn cung nhà ở vừa túi tiền ngày càng khan hiếm, khiến người thu nhập trung bình, thấp khó tìm được nơi ở phù hợp. HoREA đề xuất phát triển nhà thương mại giá 60-70 triệu đồng/m² tại các đô thị lớn, đồng thời bổ sung chính sách tín dụng và tháo gỡ thủ tục để giảm chi phí dự án.
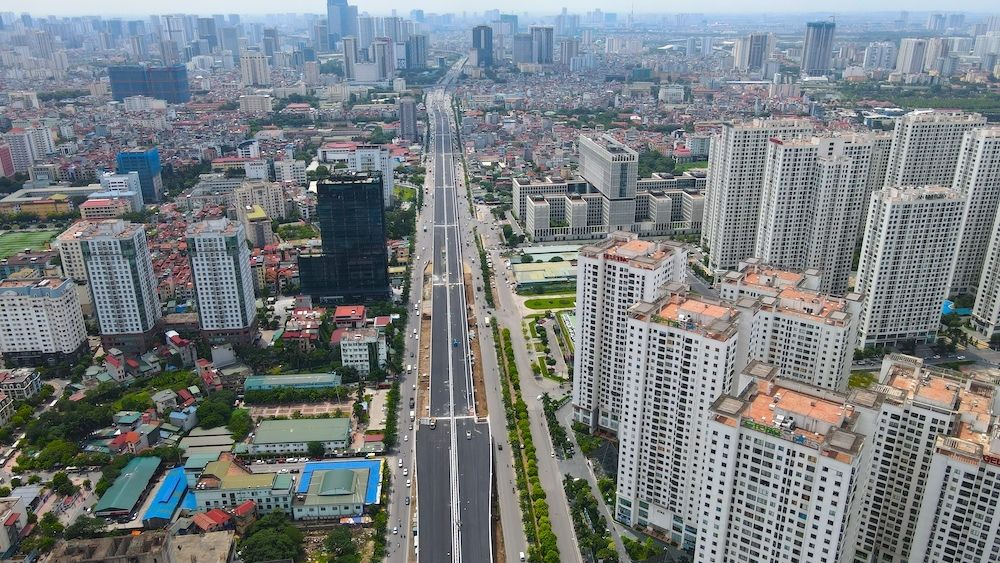
Thị trường thiếu căn hộ phù hợp khả năng chi trả
Báo cáo của Bộ Xây dựng trong quý III ghi nhận cả nước có khoảng 92.004 giao dịch bất động sản thành công, bằng 92% so với quý trước. Giá chung cư và đất nền trên thị trường thứ cấp có xu hướng giảm so với quý II, nhưng mặt bằng giá tại Hà Nội và TP.HCM vẫn ở mức cao.
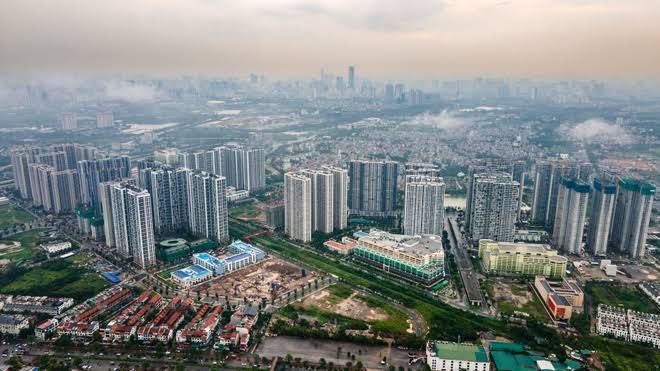
Nguồn cung sơ cấp tại các khu vực gần trung tâm thành phố lớn gần như vắng bóng căn hộ bình dân. Phần lớn sản phẩm thuộc phân khúc cao cấp, hạng sang, với giá bán vượt 110-120 triệu đồng/m². Mức giá này khiến cơ hội sở hữu nhà ngày càng xa tầm với của nhiều người, đặc biệt là người trẻ.
Ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP.HCM (HoREA), nhận định giá nhà giảm có thể là tín hiệu tích cực, nhưng nếu đi kèm sức mua và tổng cầu suy yếu thì lại đáng lo ngại. Doanh nghiệp và người mua vẫn khó tiếp cận tín dụng, trong khi chi phí vốn tăng gây áp lực lên dòng tiền và thanh khoản của thị trường.
Theo báo cáo của UBND TP.HCM, trong 9 tháng đầu năm, căn hộ trung cấp chỉ chiếm 7,1% số căn đủ điều kiện huy động vốn, còn phân khúc nhà ở bình dân chưa ghi nhận nguồn cung.
Trước thực trạng này, HoREA đề nghị bổ sung vào dự thảo Luật Nhà ở (sửa đổi) cơ chế khuyến khích phát triển nhà thương mại có mức giá phù hợp với khả năng chi trả của người thu nhập trung bình, thấp. Mức giá được hiệp hội tính toán vào khoảng 25-30 triệu đồng/m² tại các tỉnh vùng sâu, vùng xa và 60-70 triệu đồng/m² tại các đô thị lớn.
Ông Châu cho rằng chính sách cần quan tâm đến nhóm người có thu nhập vượt ngưỡng mua nhà ở xã hội nhưng vẫn chưa đủ khả năng tài chính để mua căn hộ thương mại. Đây là khoảng trống mà cả thị trường và cơ chế hỗ trợ cần giải quyết.
Đề xuất tín dụng ưu đãi và giảm chi phí phát triển dự án
Về nguồn vốn, HoREA kiến nghị cho người mua nhà thương mại giá phù hợp được tiếp cận gói tín dụng 153.000 tỷ đồng, với lãi suất thấp hơn 1,5-2% so với lãi suất cho vay bình quân của 4 ngân hàng thương mại lớn. Hiệp hội cũng đề xuất giảm lãi suất cho vay thực chất để hỗ trợ cả doanh nghiệp phát triển dự án lẫn người mua nhà.
Theo ông Châu, việc bổ sung nguồn cung đúng nhu cầu thực tế và thiết kế chính sách tín dụng phù hợp có thể góp phần giảm tình trạng lệch pha sản phẩm, cải thiện sức mua và đưa thị trường về trạng thái cân bằng hơn.
Ở góc độ chi phí, ThS Mã Xuân Tuấn, Giám đốc Trung tâm Nghiên cứu Tư vấn Đầu tư Bất động sản TP.HCM, cho rằng muốn giá nhà phù hợp hơn với thu nhập, cần giảm các khoản phát sinh trong quá trình triển khai dự án.
Nhiều dự án kéo dài qua các khâu đất đai, quy hoạch, đầu tư và xây dựng khiến doanh nghiệp phải gánh thêm chi phí vốn, quản lý. Các khoản này cuối cùng được tính vào giá bán. Do đó, việc tháo gỡ thủ tục, xác định rõ trách nhiệm và thời hạn xử lý của từng cơ quan có thể giúp dự án đủ điều kiện triển khai sớm, hạn chế chi phí không cần thiết.
Cùng với đó, nguồn cung nhà ở xã hội và nhà cho thuê cần được cải thiện về quỹ đất, thủ tục và hạ tầng. Khi người thu nhập thấp và người trẻ có thêm lựa chọn thuê hoặc mua nhà phù hợp, áp lực phải chọn những sản phẩm vượt quá khả năng tài chính sẽ giảm.
Ông Tuấn nhấn mạnh không thể trông chờ giá nhà cao cấp giảm sâu chỉ bằng mệnh lệnh hành chính. Thay vào đó, thị trường cần đa dạng sản phẩm theo nhiều mức giá, đồng thời kiểm soát tốt chi phí đất đai, đầu tư và tài chính.
Theo chuyên gia này, tín dụng nên đóng vai trò hỗ trợ chứ không phải giải pháp duy nhất. Người mua nhà lần đầu cần các khoản vay dài hạn, lãi suất minh bạch và mức trả nợ phù hợp với thu nhập; trong khi doanh nghiệp phát triển nhà ở xã hội, nhà cho thuê cần nguồn vốn ổn định.