Sau đợt điều chỉnh diện rộng vào cuối tháng 10, lãi suất huy động tại nhiều ngân hàng đã giảm về vùng thấp hơn, phổ biến quanh 6%/năm ở các kỳ hạn trung và dài. Dù vậy, một số sản phẩm tiền gửi riêng vẫn duy trì mức lãi suất cao hơn đáng kể.
Lãi suất huy động trực tuyến phổ biến quanh 6%/năm
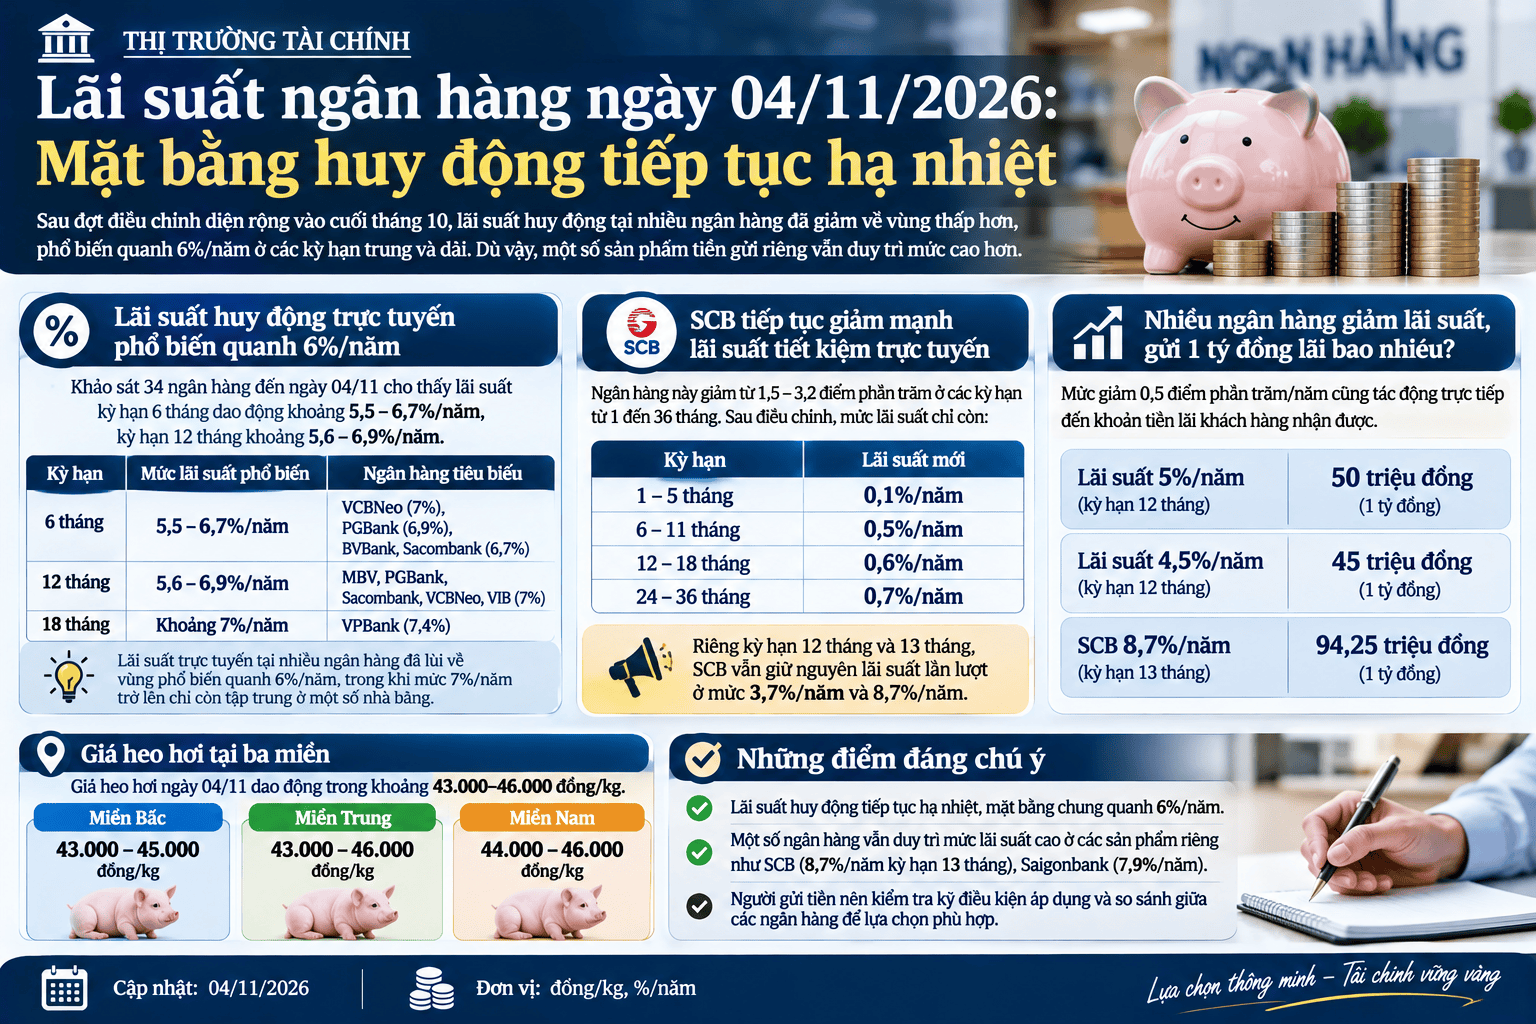
Sau đợt giảm phổ biến 0,5 điểm phần trăm vào cuối tháng 10, mặt bằng lãi suất huy động trực tuyến tại phần lớn ngân hàng tương đối ổn định trong những ngày đầu tháng 11. Khảo sát 34 ngân hàng vào đến ngày 04/11 cho thấy lãi suất kỳ hạn 6 tháng phổ biến trong khoảng 5,5–6,7%/năm, còn kỳ hạn 12 tháng dao động khoảng 5,6–6,9%/năm.
Ở kỳ hạn 6 tháng, VCBNeo niêm yết mức cao nhất 7%/năm, theo sau là PGBank với 6,9%/năm. BVBank và Sacombank cùng áp dụng 6,7%/năm. Trong khi đó, bốn ngân hàng thương mại nhà nước gồm Agribank, BIDV, Vietcombank và VietinBank cùng niêm yết 6,6%/năm.
Với kỳ hạn 12 tháng, mức lãi suất 7%/năm được ghi nhận tại MBV, PGBank, Sacombank, VCBNeo và VIB. BVBank đứng ngay sau với 6,9%/năm, còn nhóm Big4 cùng áp dụng 6,8%/năm. Ở kỳ hạn 18 tháng, VPBank niêm yết mức cao nhất 7,4%/năm; MBV, Sacombank và VCBNeo cùng đạt 7%/năm.
Diễn biến trên cho thấy lãi suất trực tuyến tại nhiều ngân hàng đã lùi về vùng phổ biến quanh 6%/năm, trong khi mức 7%/năm trở lên chỉ còn tập trung ở một số nhà băng và kỳ hạn nhất định. Khoảng cách giữa các ngân hàng vẫn khá rõ, tùy thuộc vào kỳ hạn gửi và chính sách huy động vốn của từng đơn vị.
Đáng chú ý, SCB tiếp tục điều chỉnh giảm mạnh lãi suất tiết kiệm trực tuyến dành cho khách hàng cá nhân, với mức giảm từ 1,5–3,2 điểm phần trăm tại các kỳ hạn từ 1 đến 36 tháng. Sau điều chỉnh, lãi suất kỳ hạn 1–5 tháng chỉ còn 0,1%/năm; kỳ hạn 6–11 tháng còn 0,5%/năm; kỳ hạn 12–18 tháng ở mức 0,6%/năm và kỳ hạn 24–36 tháng là 0,7%/năm.
Riêng sản phẩm “Tiền gửi thông thường 12 tháng và 13 tháng”, SCB vẫn giữ nguyên lãi suất lần lượt ở mức 3,7%/năm và 8,7%/năm. Biểu lãi suất của sản phẩm này không nêu điều kiện kèm theo để khách hàng được hưởng các mức lãi suất trên.
Nhiều ngân hàng giảm lãi suất, gửi 1 tỷ đồng ngân hàng nào sinh lời cao nhất?
Làn sóng điều chỉnh lãi suất huy động trong tháng 10 tiếp tục được nối dài sang đầu tháng 11. Theo thống kê của báo chí, đã có khoảng 30 ngân hàng giảm lãi suất tại ít nhất một kỳ hạn hoặc hình thức gửi tiền trong tháng trước. Phần lớn các đợt điều chỉnh tập trung ở kỳ hạn từ 6 tháng trở lên, với mức giảm phổ biến 0,5 điểm phần trăm/năm.
Eximbank là một trong những ngân hàng tiếp tục hạ lãi suất trong những ngày đầu tháng 11. Ngân hàng giảm 0,5 điểm phần trăm/năm tại nhiều kỳ hạn từ 6–12 tháng. Với tiền gửi trực tuyến, lãi suất kỳ hạn 6–9 tháng sau điều chỉnh còn 4,4–4,7%/năm. Đối với tiền gửi tại quầy, lãi suất các kỳ hạn 6–12 tháng giảm về 4,2–4,5%/năm.
Mức giảm 0,5 điểm phần trăm/năm cũng tác động trực tiếp đến khoản tiền lãi khách hàng nhận được. Chẳng hạn, với khoản tiền gửi 1 tỷ đồng trong 12 tháng, nếu lãi suất giảm từ 5% xuống 4,5%/năm, số tiền lãi cuối kỳ giảm từ 50 triệu đồng còn 45 triệu đồng, tương đương chênh lệch 5 triệu đồng.
Ở chiều ngược lại, một số ngân hàng vẫn duy trì mức lãi suất cao đối với các kỳ hạn hoặc sản phẩm riêng.Tại kỳ hạn 13 tháng, SCB niêm yết 8,7%/năm, tương ứng khoản lãi khoảng 94,25 triệu đồng nếu khách hàng gửi 1 tỷ đồng và nhận lãi cuối kỳ theo cách tính lãi đơn. Saigonbank cũng áp dụng 7,9%/năm cho cùng kỳ hạn, với cả hình thức gửi tại quầy và trực tuyến.
Trong khi đó, Cake by VPBank đã kết thúc chương trình cộng thêm 2,2 điểm phần trăm lãi suất từ ngày 31/10. Sau khi ưu đãi chấm dứt, lãi suất cao nhất tại ngân hàng số này đối với các kỳ hạn 6–12 tháng còn 6,9%/năm. Với khoản tiền gửi 1 tỷ đồng, lãi suất 6,9%/năm tương ứng tiền lãi khoảng 34,5 triệu đồng sau 6 tháng hoặc 69 triệu đồng sau 12 tháng, nếu khách hàng duy trì khoản tiền gửi đến hết kỳ hạn và nhận lãi cuối kỳ
Nhìn chung, mặt bằng lãi suất huy động đã hạ nhiệt sau nhiều đợt điều chỉnh, song mức lãi thực tế vẫn phụ thuộc đáng kể vào ngân hàng, kỳ hạn và điều kiện của từng sản phẩm. Người gửi tiền cần phân biệt lãi suất niêm yết thông thường với các chương trình ưu đãi hoặc sản phẩm tiền gửi riêng, đồng thời kiểm tra điều kiện áp dụng trước khi lựa chọn.