Lãi suất ngân hàng ngày 09/11 ghi nhận một số mức ưu đãi đặc biệt lên tới 10%/năm dành cho các khoản tiền gửi đáp ứng điều kiện riêng. Trong khi đó, mặt bằng lãi suất được dự báo có thể giảm thêm 0,2–0,3 điểm phần trăm vào cuối năm 2026.
Lãi suất ngân hàng lên tới 10%/năm, điều kiện gửi tiền ra sao?
Thị trường tiền gửi tiếp tục ghi nhận những mức lãi suất đặc biệt cao, trong đó một số ngân hàng niêm yết từ 8,3% đến 10%/năm cho các khoản tiền gửi có giá trị lớn. Dù vậy, đây không phải mức lãi suất phổ biến dành cho mọi khách hàng mà thường áp dụng theo điều kiện riêng về số dư, kỳ hạn và phương thức giao dịch.
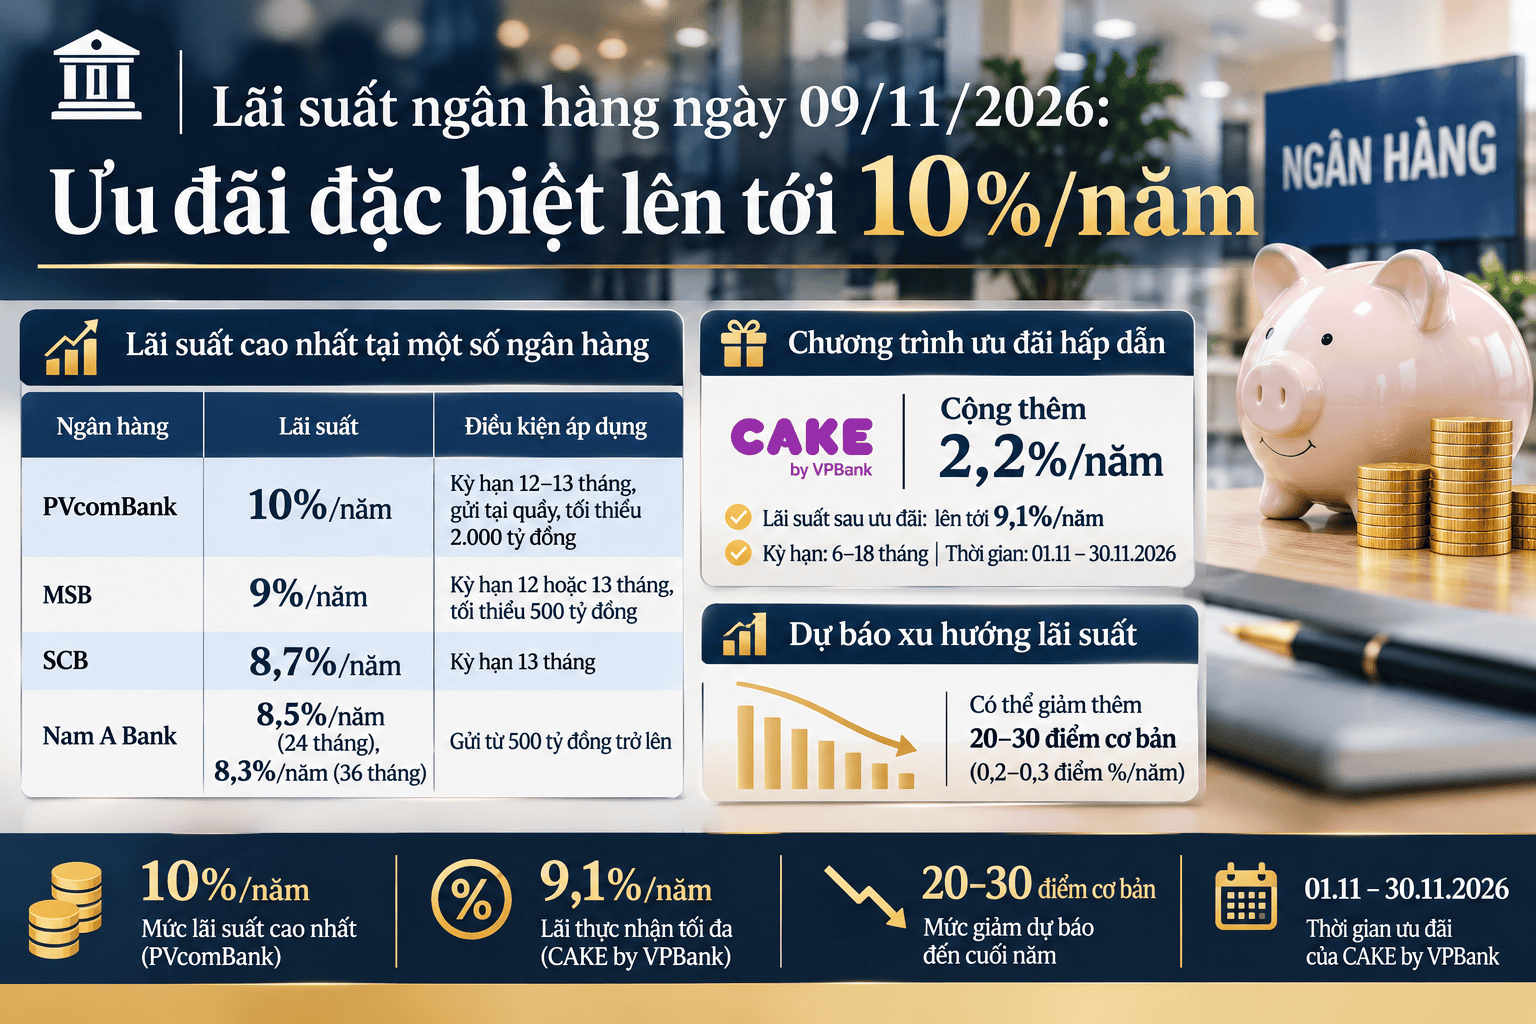
Theo biểu lãi suất được cập nhật mới, PVcomBank đang áp dụng mức 10%/năm đối với tiền gửi kỳ hạn 12–13 tháng, lĩnh lãi cuối kỳ. Để được hưởng mức lãi suất này, khách hàng phải gửi tiền tại quầy với số tiền tối thiểu 2.000 tỷ đồng. Đây là điều kiện có quy mô rất lớn, giới hạn khả năng tiếp cận chương trình ở nhóm khách hàng có nguồn vốn đặc biệt lớn.
Ngân hàng MSB cũng áp dụng lãi suất 9%/năm cho tiền gửi kỳ hạn 12 hoặc 13 tháng. Chương trình dành cho sổ tiết kiệm mở mới hoặc được mở từ ngày 1/1/2018 và tự động gia hạn, với số dư tối thiểu 500 tỷ đồng.
Trong khi đó, SCB niêm yết lãi suất 8,7%/năm cho sản phẩm “Tiền gửi thông thường 13 tháng”. Theo khảo sát được công bố, đây là mức lãi suất cao nhất trong điều kiện thông thường đối với kỳ hạn này.
Tại Nam A Bank, khách hàng gửi từ 500 tỷ đồng trở lên được hưởng lãi suất 8,5%/năm ở kỳ hạn 24 tháng và 8,3%/năm ở kỳ hạn 36 tháng. Các khoản tiền gửi áp dụng hình thức lĩnh lãi cuối kỳ và phải được Tổng Giám đốc phê duyệt.
Bên cạnh nhóm lãi suất đặc biệt dành cho khoản tiền gửi lớn, một số ngân hàng cũng triển khai chương trình cộng thêm lãi suất để thu hút khách hàng cá nhân. Tại Cake by VPBank tiếp tục triển khai chương trình ưu đãi cộng thêm 2,2%/năm dành cho khách hàng gửi tiết kiệm lần đầu và khách hàng gia hạn sổ tiết kiệm đáp ứng điều kiện.
Chương trình được áp dụng từ ngày 01.11 đến hết ngày 30.11.2026. Với mức lãi suất niêm yết 6,9%/năm, tổng lãi suất sau khi cộng ưu đãi có thể lên tới 9,1%/năm đối với các kỳ hạn từ 6-18 tháng, khi khách hàng đáp ứng đủ điều kiện của chương trình.
Đối với khách hàng gửi tiết kiệm lần đầu, chương trình áp dụng cho tiền gửi tiêu chuẩn và tiền gửi tích lũy trên ứng dụng CAKE BANK, với số tiền gửi tối thiểu 100.000 đồng, kỳ hạn từ 6-18 tháng và không tất toán trước hạn.
Như vậy, mức lãi suất 9–10%/năm trên thị trường hiện được hình thành từ nhiều chính sách khác nhau. Người gửi tiền cần phân biệt lãi suất niêm yết thông thường, lãi suất đặc biệt dành cho khoản tiền gửi lớn và mức lãi thực nhận sau khi cộng ưu đãi. Các điều kiện về số tiền tối thiểu, kỳ hạn, hình thức gửi và thời gian triển khai quyết định trực tiếp khả năng tiếp cận mức lãi cao.
Dự báo lãi suất huy động có thể giảm thêm vào cuối năm
Trái với những chương trình ưu đãi lãi suất cao tại một số ngân hàng, xu hướng chung của thị trường huy động vốn được dự báo có thể tiếp tục điều chỉnh giảm trong những tháng cuối năm 2026.
Theo dự báo của MBS, lãi suất huy động có thể giảm thêm khoảng 20–30 điểm cơ bản từ nay đến cuối năm. Mức điều chỉnh này tương đương 0,2–0,3 điểm phần trăm/năm.
Diễn biến trong tháng 10 cũng cho thấy xu hướng điều chỉnh đã xuất hiện tại nhiều ngân hàng. Trong nhóm 16 ngân hàng được theo dõi, có 11 nhà băng giảm lãi suất huy động, với mức giảm khoảng 10–70 điểm cơ bản ở các kỳ hạn từ 6–24 tháng.
Sự khác biệt giữa các chương trình lãi suất đặc biệt và xu hướng chung cho thấy thị trường tiền gửi đang có sự phân hóa. Những mức lãi suất cao nhất thường gắn với điều kiện riêng, trong khi biểu lãi suất phổ thông có thể chịu tác động từ nhu cầu cân đối nguồn vốn và chính sách huy động của từng ngân hàng.
Với người có nhu cầu gửi tiết kiệm, việc so sánh lãi suất cần đặt trong tương quan giữa kỳ hạn, số tiền gửi và điều kiện nhận ưu đãi. Thay vì chỉ chú ý đến mức lãi suất được quảng bá cao nhất, khách hàng nên kiểm tra biểu lãi suất chính thức, thời gian áp dụng và tính toán khoản tiền lãi thực nhận trước khi quyết định.