Lãi suất ngân hàng ngày 10/11 nhiều nhà băng tiếp tục điều chỉnh giảm lãi suất tiết kiệm, cao nhất 0,6 điểm phần trăm ở kỳ hạn dài. Trong khi đó, một số ngân hàng vẫn duy trì lãi suất từ 7% đến 7,3%/năm đối với các khoản tiền gửi trung và dài hạn.
Nhiều ngân hàng điều chỉnh lãi suất tiết kiệm
Thị trường tiền gửi ghi nhận sự phân hóa về lãi suất giữa các ngân hàng. Trong khi một số nhà băng tiếp tục điều chỉnh giảm lãi suất huy động, nhiều đơn vị vẫn duy trì mức niêm yết tương đối cao ở các kỳ hạn từ 6 tháng trở lên. Đáng chú ý, Techcombank, Eximbank và OCB đều đã có hai lần giảm lãi suất huy động kể từ sau ngày 19/10.
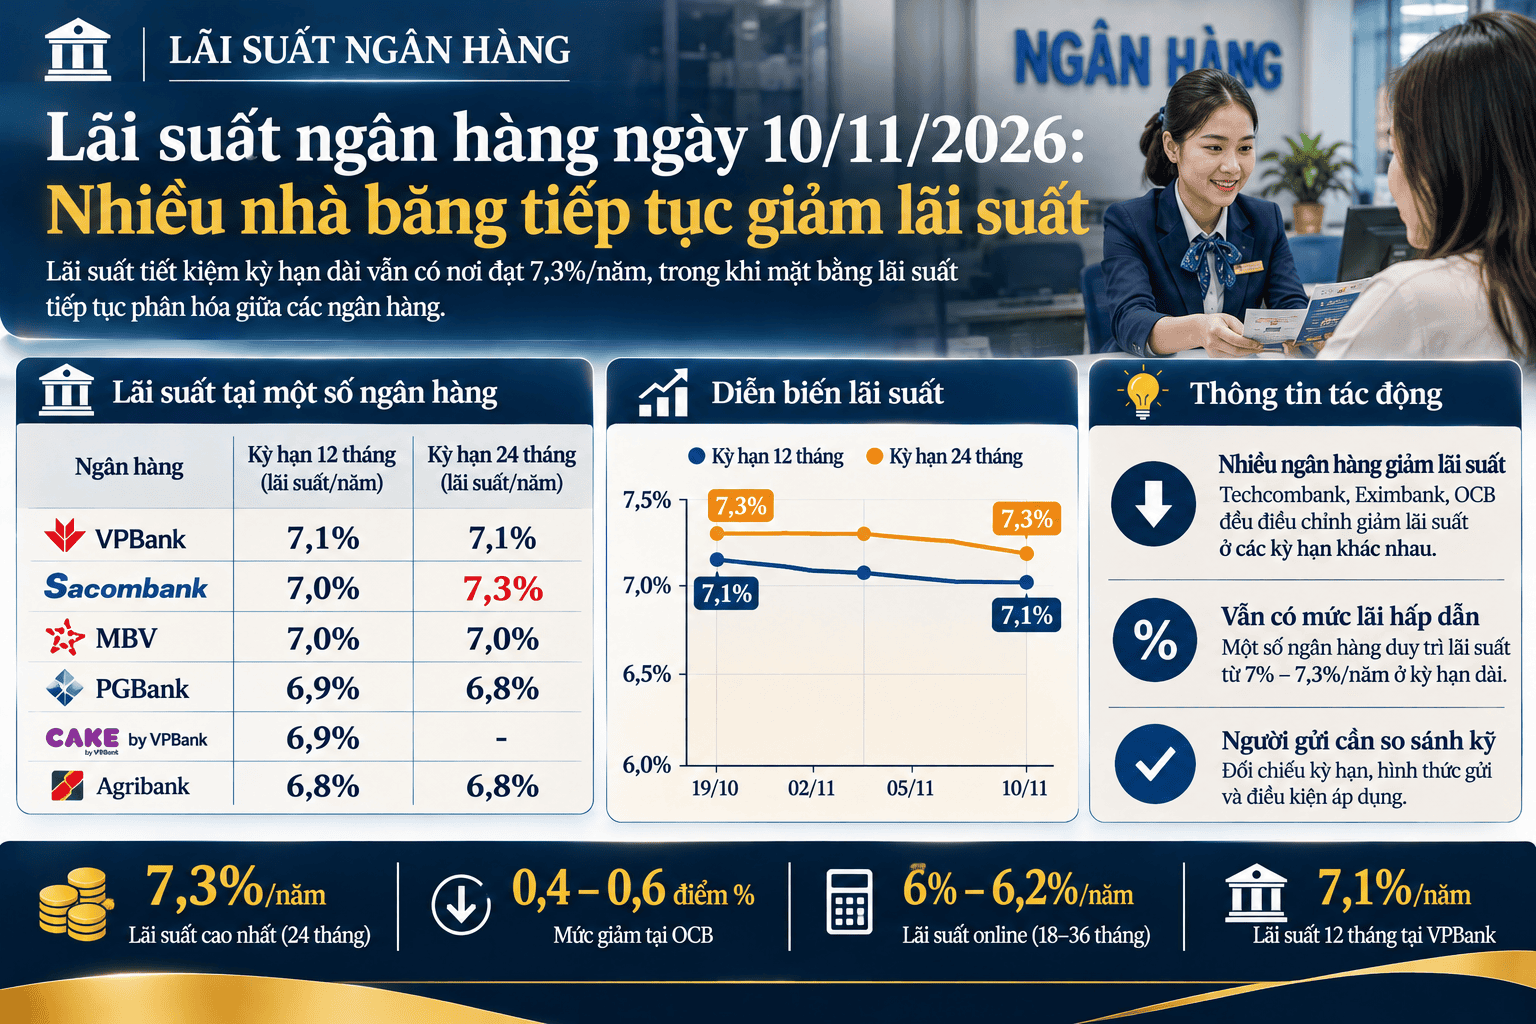
Trong đó, OCB vừa tiếp tục giảm lãi suất tiền gửi trực tuyến tại các kỳ hạn 18–36 tháng, với mức điều chỉnh từ 0,1–0,6 điểm phần trăm. Đây là lần giảm thứ hai của ngân hàng kể từ ngày 20/10, khi lãi suất tiền gửi ở các kỳ hạn 6–36 tháng đã được điều chỉnh giảm 0,5 điểm phần trăm.
Theo biểu lãi suất mới, kỳ hạn 18 tháng giảm 0,1 điểm phần trăm, kỳ hạn 21 tháng giảm 0,2 điểm phần trăm, kỳ hạn 24 tháng giảm 0,4 điểm phần trăm và kỳ hạn 36 tháng giảm mạnh nhất, ở mức 0,6 điểm phần trăm.
Sau điều chỉnh, lãi suất trực tuyến tại các kỳ hạn 18–36 tháng còn 6%/năm đối với khoản tiền gửi dưới 100 triệu đồng; 6,1%/năm với khoản từ 100 triệu đến dưới 500 triệu đồng và 6,2%/năm với khoản từ 500 triệu đồng trở lên.
Ngân hàng OCB cũng điều chỉnh giảm lãi suất ở một số sản phẩm tích lũy. Cụ thể, lãi suất sản phẩm Tích lũy Phương Đông tại kỳ hạn 36–60 tháng giảm 0,2 điểm phần trăm, xuống 5,9%/năm. Với sản phẩm Tích lũy trực tuyến, lãi suất kỳ hạn 24 tháng và nhóm kỳ hạn 36–60 tháng cùng được đưa về 6%/năm.
Trước đó, ngày 02/11, Eximbank giảm 0,5 điểm phần trăm lãi suất ở các kỳ hạn từ 6-12 tháng, xuống còn 4,2%/năm kỳ hạn 6-11 tháng, 4,5%/năm kỳ hạn 12 tháng.
Cùng đó, ngày 05/11 Techcombank giảm lãi suất huy động 0,4 điểm phần trăm ở các kỳ hạn từ 6 đến 12 tháng. Đây là lần điều chỉnh thứ hai của ngân hàng này trong chưa đầy 2 tuần. Theo biểu lãi suất Tiền gửi Phát Lộc Online, lãi suất kỳ hạn 6-11 tháng còn 6,05%/năm, kỳ hạn 12 tháng còn 6,25%/năm.
Những mức lãi suất trên cho thấy dù đã xuất hiện các đợt điều chỉnh giảm, thị trường tiền gửi vẫn có khoảng cách đáng kể giữa các ngân hàng, kỳ hạn và sản phẩm. Người gửi tiền cần đối chiếu đúng hình thức gửi trực tuyến hoặc tại quầy, đồng thời kiểm tra điều kiện về số tiền gửi để xác định mức lãi suất thực tế.
Lãi suất tiết kiệm trực tuyến kỳ hạn dài vẫn có nơi đạt 7,3%/năm
Dù một số ngân hàng tiếp tục điều chỉnh giảm lãi suất huy động, mặt bằng tiền gửi trực tuyến tại các kỳ hạn dài vẫn có sự phân hóa. Theo bảng lãi suất được tổng hợp đến ngày 10/11, một số ngân hàng đang niêm yết mức từ 7%/năm trở lên ở các kỳ hạn 12–24 tháng.
Ở kỳ hạn 12 tháng, VPBank áp dụng lãi suất 7,1%/năm. Các ngân hàng MBV, PGBank, Sacombank, VCBNeo và VIB cùng niêm yết 7%/năm. Cake by VPBank và BVBank có mức lãi suất 6,9%/năm, trong khi nhóm ngân hàng quốc doanh gồm Agribank, BIDV, Vietcombank và VietinBank cùng áp dụng 6,8%/năm.
Với kỳ hạn 24 tháng, Sacombank niêm yết mức cao đạt 7,3%/năm. VPBank áp dụng 7,1%/năm, còn MBV và VCBNeo cùng duy trì mức 7%/năm. Một số ngân hàng khác như Cake by VPBank và PGBank lần lượt niêm yết 6,9%/năm và 6,8%/năm.
Khoảng cách lãi suất giữa các ngân hàng cho thấy người gửi tiền có nhiều lựa chọn tùy theo kỳ hạn và nhu cầu sử dụng vốn. Tuy nhiên, mức lãi suất niêm yết cần được đối chiếu với điều kiện về số tiền gửi, hình thức giao dịch và cách trả lãi trước khi quyết định.
Trong bối cảnh một số ngân hàng tiếp tục điều chỉnh giảm lãi suất, người gửi tiền nên thường xuyên cập nhật biểu lãi suất mới thay vì chỉ dựa vào mức công bố trước đó. Việc so sánh giữa các kỳ hạn cũng cần gắn với kế hoạch tài chính cá nhân, bởi khoản tiền gửi dài hạn có thể mang lại mức lãi cao hơn nhưng thường hạn chế khả năng chủ động sử dụng vốn khi cần.