Tổng hợp đến ngày 13/11, nhiều ngân hàng đã triển khai các chương trình cộng thêm lãi suất tiền gửi trong tháng 11, đưa mức lãi suất ưu đãi trực tuyến vượt 7%/năm.
Nhiều ngân hàng cộng lãi ưu đãi tiền gửi trực tuyến
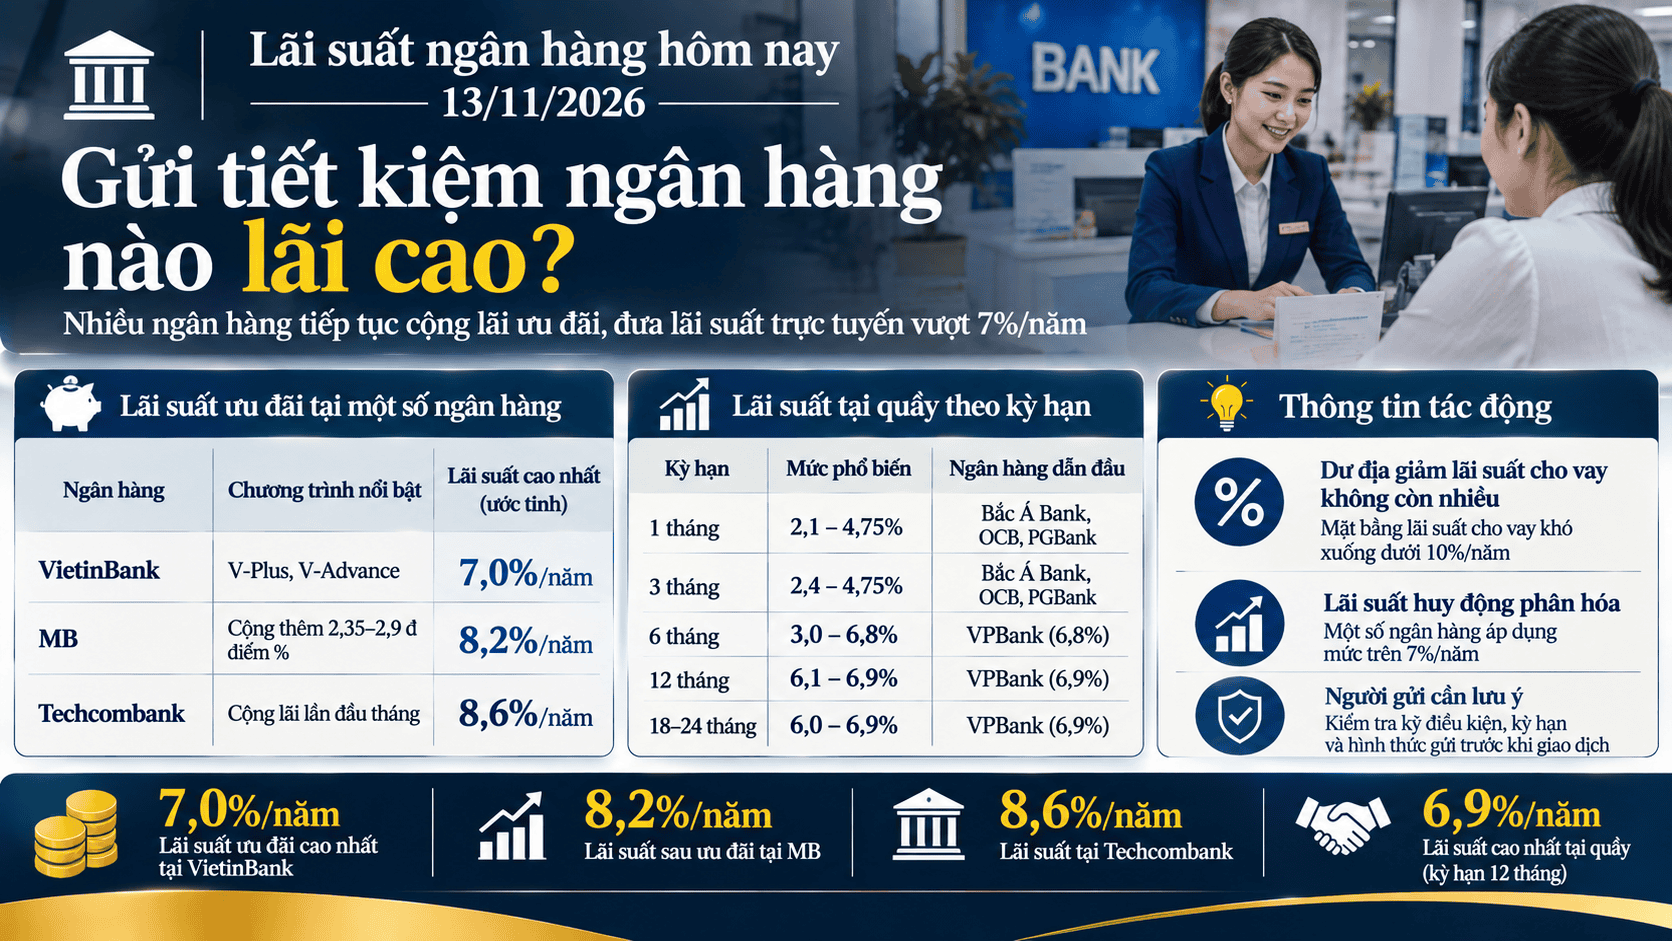
Bên cạnh biểu lãi suất niêm yết, một số ngân hàng tiếp tục triển khai chương trình cộng thêm lãi suất nhằm thu hút tiền gửi trong tháng 11. Các mức ưu đãi có thể đưa lãi suất thực nhận lên trên 8%/năm đi kèm điều kiện về số tiền, kỳ hạn, hình thức giao dịch hoặc gói dịch vụ.
Tại VietinBank, khách hàng tham gia các gói dịch vụ V-Plus và V-Advance có thể được cộng thêm lãi suất lên đến 3,5%-3,9%/năm so với lãi suất tiết kiệm thông thường trả sau trên VietinBank iPay.
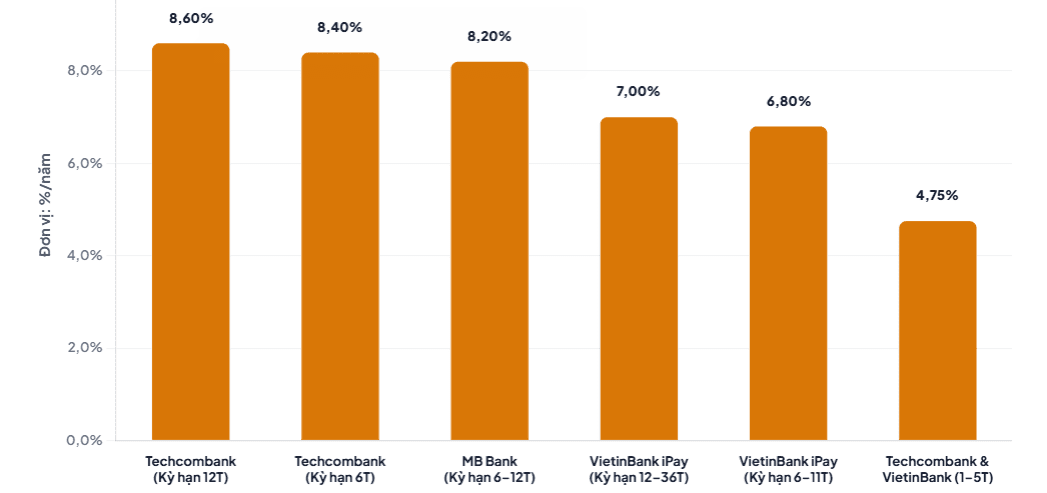
Theo biểu lãi suất ưu đãi được ngân hàng công bố trong chương trình, mức cao nhất áp dụng là 7%/năm. Sau ưu đãi, lãi suất kỳ hạn 12–36 tháng có thể đạt 7%/năm, so với mức niêm yết thông thường 6,8%/năm. Với kỳ hạn 6–11 tháng, lãi suất sau ưu đãi đạt 6,8%/năm, cao hơn mức thông thường 6,6%/năm, lãi suất tiết kiệm kỳ hạn 1-5 tháng vẫn giữ nguyên mức 4,75%/năm.
Chương trình dự kiến kéo dài đến ngày 16/3/2027. Tuy nhiên, để tham gia chương trình khách hàng cần phải trả phí sử dụng gói dịch vụ, trong đó V-Plus có mức phí 20.000 đồng/tháng và V-Advance là 1 triệu đồng/năm, để xác định lợi ích thực nhận.
Tại ngân hàng MB, nhân dịp kỷ niệm 32 năm thành lập, ngân hàng triển khai chương trình cộng thêm lãi suất từ 2,35–2,9 điểm phần trăm cho tiền gửi kỳ hạn 6–12 tháng. Sau khi cộng ưu đãi, lãi suất có thể đạt 8,2%/năm, tùy kỳ hạn và điều kiện áp dụng.
Trước khi tính ưu đãi, MB niêm yết lãi suất tiền gửi trực tuyến ở mức 5,3%/năm đối với các kỳ hạn 6–11 tháng và 5,85%/năm tại kỳ hạn 12 tháng. Như vậy, mức lãi suất 8,2%/năm là mức sau khi cộng thêm ưu đãi, không phải lãi suất áp dụng đại trà cho mọi khoản tiền gửi.
Trong khi đó, Techcombank triển khai chính sách cộng thêm đến 1,7 điểm phần trăm lãi suất cho khoản tiền gửi tiết kiệm đầu tiên trong tháng với kỳ hạn 3, 6, 12 tháng. Khoản tiền gửi này được ngân hàng quy định không tất toán trước hạn.
Mức lãi suất áp dụng sau khi cộng lãi suất không vượt quá 4,75%/năm với kỳ hạn 3 tháng, 8,4%/năm với kỳ hạn 6 tháng và 8,6%/năm với kỳ hạn 12 tháng.
Các chương trình trên cho thấy lãi suất tiền gửi trực tuyến tại một số ngân hàng có thể cao hơn biểu niêm yết tại quầy thông thường. Dù vậy, người gửi tiền cần kiểm tra kỹ số tiền tối thiểu, kỳ hạn, hình thức trả lãi, điều kiện hội viên và thời gian áp dụng.
Lãi suất tiết kiệm tại quầy phân hóa theo từng kỳ hạn
Theo bảng lãi suất huy động tại quầy ngày 13/11, mức niêm yết giữa các ngân hàng có sự chênh lệch đáng kể. Ở các kỳ hạn từ 12–24 tháng, một số nhà băng áp dụng lãi suất trên 6,5%/năm, trong khi nhóm Big4 duy trì mức thấp hơn.
Tại kỳ hạn 1 tháng, lãi suất tiền gửi phổ biến dao động từ 2,1–4,75%/năm. Trong đó, BIDV, Vietcombank và VietinBank cùng niêm yết 2,1%/năm. Ở chiều ngược lại, Bắc Á Bank, OCB, PGBank và BVBank áp dụng mức cao nhất 4,75%/năm.
Với kỳ hạn 3 tháng, lãi suất tiếp tục nằm trong khoảng 2,4–4,75%/năm. Nhóm Bắc Á Bank, OCB, PGBank, BVBank và VietABank cùng niêm yết mức 4,75%/năm. Trong khi đó, BIDV, Vietcombank và VietinBank duy trì lãi suất 2,4%/năm.
Ở kỳ hạn 6 tháng, VPBank dẫn đầu với mức 6,8%/năm, tiếp đến là Bắc Á Bank với 6,55%/năm. PGBank niêm yết 6,1%/năm, còn ABBank áp dụng 6,05%/năm. Trong khi đó, lãi suất tại BIDV, Vietcombank và VietinBank cùng ở mức 3%/năm.
Tại kỳ hạn 12 tháng, VPBank tiếp tục có mức lãi suất cao nhất trong nhóm ngân hàng được khảo sát, đạt 6,9%/năm. Bắc Á Bank niêm yết 6,6%/năm, PGBank áp dụng 6,2%/năm và LPBank ở mức 6,1%/năm.
Đối với kỳ hạn dài 18–24 tháng, VPBank duy trì mức 6,9%/năm. PGBank đứng tiếp theo với 6,8%/năm. Ở kỳ hạn 24 tháng, MB niêm yết 6,5%/năm, LPBank áp dụng 6,1%/năm; trong khi tại kỳ hạn 18 tháng, lãi suất của NCB là 6%/năm.
Nhìn chung, lãi suất tiền gửi tại quầy có xu hướng tăng theo kỳ hạn, song mức chênh lệch giữa các ngân hàng vẫn khá rõ. VPBank đang niêm yết mức cao nhất trong nhóm số liệu được khảo sát ở các kỳ hạn 6, 12, 18 và 24 tháng, trong khi nhóm Big4 có mặt bằng lãi suất thấp hơn ở các kỳ hạn tương ứng.
Dư địa giảm lãi suất cho vay không còn nhiều
Trong khi lãi suất huy động và các chương trình ưu đãi tiền gửi tiếp tục có sự phân hóa, triển vọng giảm lãi suất cho vay cũng đang gặp nhiều giới hạn. Tại phiên thảo luận “Bức tranh vĩ mô 2027 - Nguồn lực cho chu kỳ tăng trưởng mới” trong khuôn khổ Vietnam Investment Forum 2027 ngày 12/11, các chuyên gia cho rằng mặt bằng lãi suất cho vay khó giảm xuống dưới 10%/năm trong bối cảnh chi phí vốn và rủi ro tín dụng còn ở mức đáng kể.
TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng ngân hàng BIDV, nhận định một trong những rào cản lớn đối với mục tiêu tăng trưởng kinh tế cao hiện nay là mặt bằng lãi suất và lạm phát đều ở mức cao.
Theo ông, Ngân hàng Nhà nước và Chính phủ đã có chỉ đạo giảm lãi suất huy động, cho vay. Tuy nhiên, việc hạ lãi suất cần tập trung vào các lĩnh vực trọng điểm, thay vì áp dụng đồng loạt.
Ở góc độ ngân hàng, ông Nguyễn Việt Anh, Phó Tổng Giám đốc phụ trách Chiến lược và Quản trị Ngân hàng, Ngân hàng TMCP Tiên Phong (TPBank), cho rằng lãi suất cho vay khó xuống dưới 10%/năm do chi phí vốn đầu vào còn cao. Theo phân tích của ông, lãi suất USD khoảng 5%/năm, cộng thêm phần bù tỷ giá khoảng 2 điểm phần trăm khi quy đổi sang đồng Việt Nam và NIM khoảng 2,5%, khiến chi phí vốn và biên lợi nhuận cần thiết đưa mức lãi suất cho vay lên khoảng 9,5%/năm.
Bên cạnh đó, rủi ro tín dụng cũng ảnh hưởng trực tiếp đến chi phí hoạt động của ngân hàng. Khi nợ xấu gia tăng, các tổ chức tín dụng phải dành thêm nguồn lực để trích lập dự phòng, qua đó làm tăng chi phí vốn và hạn chế khả năng giảm lãi suất cho vay. Các chuyên gia vì vậy cho rằng dư địa hạ lãi suất vẫn còn, nhưng phụ thuộc vào khả năng kiểm soát rủi ro tín dụng, cải thiện nguồn vốn và phối hợp các giải pháp điều hành trong thời gian tới.