Lãi suất tiết kiệm tiếp tục đi xuống khi hơn 20 ngân hàng điều chỉnh giảm trong những ngày cuối tháng 10. Đáng chú ý, ngân hàng VPBank hạ thêm 0,4 điểm phần trăm/năm ở nhiều kỳ hạn, mặt bằng lãi suất có sự chênh lệch đáng kể.
Hơn 20 ngân hàng giảm lãi suất tiết kiệm
Thị trường tiền gửi ghi nhận làn sóng điều chỉnh lãi suất huy động tại nhiều ngân hàng trong khoảng 1 tuần vừa qua theo yêu cầu của Chính phủ và Ngân hàng Nhà nước (NHNN). Theo thống kê đến ngày 26/10, khoảng 20 ngân hàng đã giảm lãi suất tiết kiệm, cho thấy xu hướng hạ lãi suất đang diễn ra trên diện rộng.
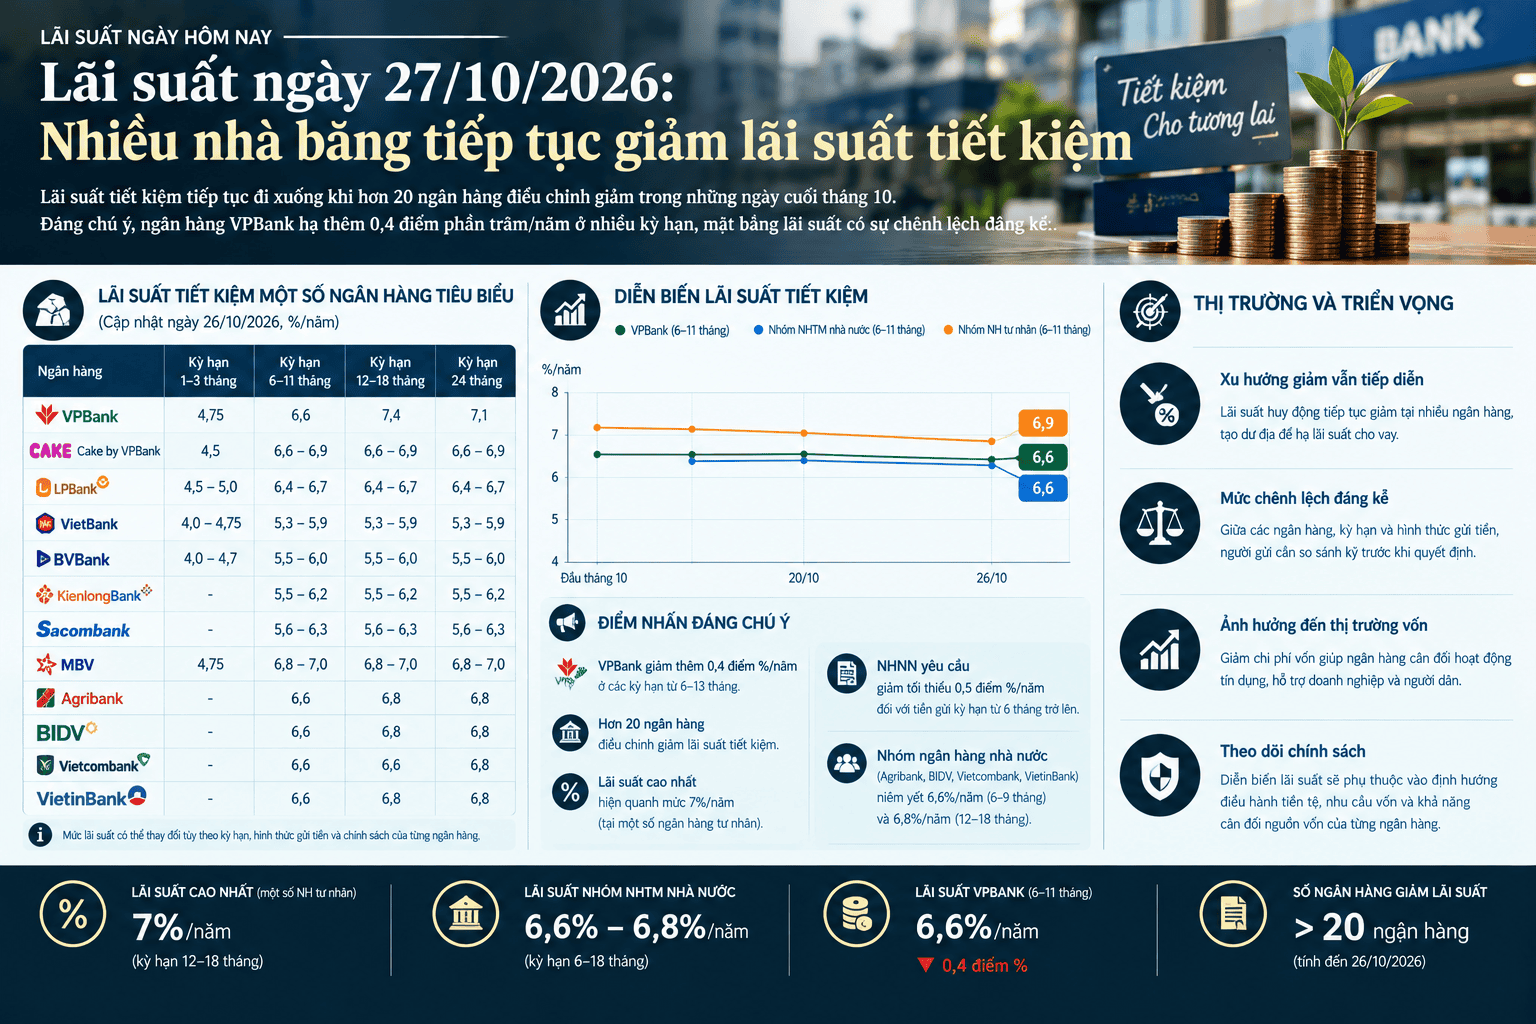
Đáng chú ý, ngày 20/10 ngân hàng VPBank hạ 0,5% lãi suất huy động cho khách hàng cá nhân gửi tiết kiệm trực tuyến ở kỳ hạn 15 và 18 tháng. Đến ngày 26/10 VPBank tiếp tục giảm lãi suất huy động thêm 0,4 điểm phần trăm/năm đối với các kỳ hạn từ 6 đến 13 tháng. Với khoản tiền gửi trực tuyến dưới 10 tỷ đồng, lãi suất kỳ hạn 6–11 tháng được điều chỉnh xuống 6,6%/năm, còn kỳ hạn 12–13 tháng giảm về 6,7%/năm. Trước đó, ngân hàng này cũng hạ 0,5% lãi suất huy động cho khách hàng cá nhân gửi tiết kiệm trực tuyến ở kỳ hạn 15 và 18 tháng, áp dụng từ ngày 20/10.
Sau đợt điều chỉnh, VPBank vẫn duy trì lãi suất 4,75%/năm đối với các kỳ hạn từ 1–5 tháng. Ở nhóm kỳ hạn dài hơn, mức 7,4%/năm được áp dụng cho tiền gửi 15–18 tháng, trong khi kỳ hạn 24 tháng hưởng lãi suất 7,1%/năm. Các mức lãi suất này áp dụng theo biểu tiền gửi thông thường và điều kiện tương ứng của ngân hàng.
Cake by VPBank cũng điều chỉnh giảm 0,3–0,5 điểm phần trăm, đưa lãi suất thông thường về 6,9%/năm ở các kỳ hạn 6–24 tháng. Khách hàng đáp ứng điều kiện của chương trình có thể được cộng thêm 2,2 điểm phần trăm, tương ứng mức lãi suất tối đa 9,1%/năm. Đây là mức ưu đãi có điều kiện, không phải lãi suất áp dụng chung cho mọi khoản tiền gửi.
Ngoài ra, LPBank giảm lãi suất tiết kiệm trực tuyến từ 0,1–0,6 điểm phần trăm tùy kỳ hạn, đưa mức cao nhất về 6,7%/năm. VietBank giảm 0,5 điểm phần trăm ở các kỳ hạn 6–36 tháng, với mức cao nhất còn 5,9%/năm. BVBank, KienlongBank, Sacombank, MBV và ABBank cũng điều chỉnh giảm lãi suất tại nhiều kỳ hạn.
Đối với nhóm ngân hàng thương mại nhà nước gồm Agribank, BIDV, Vietcombank và VietinBank, lãi suất niêm yết trực tuyến ở kỳ hạn 6–11 tháng phổ biến 6,6%/năm, còn kỳ hạn 12 tháng và 18 tháng ở mức 6,8%/năm. Trong khi đó, một số ngân hàng như MBV, PGBank, Sacombank, VCBNeo và VIB vẫn duy trì mức lãi suất khoảng 7%/năm ở kỳ hạn 12 tháng theo biểu niêm yết được cập nhật ngày 26/10.
Theo yêu cầu của NHNN, các ngân hàng cần giảm tối thiểu 0,5 điểm phần trăm đối với lãi suất tiền gửi bình quân của các giao dịch mới ở kỳ hạn từ sáu tháng trở lên trong những tháng cuối năm 2026, so với mức của chính ngân hàng trong giai đoạn 11–20/10. Diễn biến này tạo thêm dư địa để các nhà băng điều chỉnh chi phí vốn và triển khai các chương trình hỗ trợ lãi vay.
Dù vậy, lãi suất thực tế khách hàng được hưởng vẫn phụ thuộc vào kỳ hạn, hình thức gửi tiền, quy mô khoản tiền gửi và điều kiện của từng chương trình. Với người có nhu cầu vay vốn, mức giảm lãi suất cũng cần được xem xét theo mục đích vay, lĩnh vực hoạt động và hồ sơ tín dụng cụ thể.
Lãi suất huy động phân hóa giữa các ngân hàng
Dù xu hướng giảm xuất hiện ở nhiều nhà băng, mặt bằng lãi suất tiết kiệm vẫn có sự khác biệt đáng kể giữa các tổ chức tín dụng. Theo biểu lãi suất được cập nhật ngày 26/10, nhóm ngân hàng thương mại nhà nước gồm Agribank, BIDV, Vietcombank và VietinBank niêm yết lãi suất tiền gửi trực tuyến ở mức 6,6%/năm cho kỳ hạn 6–9 tháng và 6,8%/năm tại kỳ hạn 12–18 tháng.
Trong khi đó, một số ngân hàng tư nhân vẫn duy trì mức lãi suất quanh 7%/năm ở các kỳ hạn nhất định. Chẳng hạn, MBV niêm yết mức 7%/năm tại kỳ hạn 9–18 tháng; PGBank và Sacombank cũng có mức 7%/năm ở kỳ hạn 12 tháng theo bảng lãi suất được khảo sát. Mức thực nhận có thể khác nhau tùy điều kiện tiền gửi và hình thức giao dịch.
Việc nhiều ngân hàng đồng loạt giảm lãi suất huy động có thể giúp hạ chi phí đầu vào, tạo thêm dư địa để cân đối hoạt động tín dụng. Tuy vậy, người gửi tiền cần theo dõi biểu lãi suất tại thời điểm giao dịch, đồng thời so sánh kỳ hạn, điều kiện áp dụng và phương thức nhận lãi thay vì chỉ căn cứ vào mức lãi suất cao nhất được công bố.
Diễn biến trên xuất hiện trong bối cảnh Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng giảm mặt bằng lãi suất huy động và cho vay, qua đó góp phần hỗ trợ doanh nghiệp, người dân tiếp cận vốn với chi phí phù hợp hơn. Tuy nhiên, mức điều chỉnh tại mỗi ngân hàng không đồng nhất mà phụ thuộc vào kỳ hạn, hình thức gửi tiền và chính sách áp dụng.
Trong thời gian tới, diễn biến lãi suất tiết kiệm sẽ tiếp tục phụ thuộc vào định hướng điều hành tiền tệ, nhu cầu vốn của nền kinh tế và khả năng cân đối nguồn vốn của từng ngân hàng.