Công ty chứng khoán vừa đưa ra nhận định, dự phóng kết quả kinh doanh và giá mục tiêu cho các mã cổ phiếu HSG, KBC, ACV, BID và PHP dựa trên dữ liệu tài chính mới nhất.
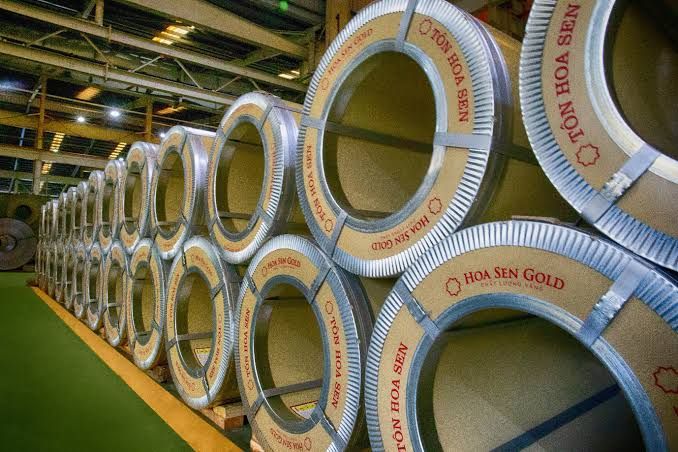
Tập đoàn Hoa Sen (HSG) ghi nhận doanh thu quý IV niên độ tài chính 2025–2026 đạt 10.384 tỷ đồng, tăng 24,3% so với cùng kỳ và tăng 3,9% so với quý trước. Biên lợi nhuận gộp giảm 0,23 điểm phần trăm xuống 12% do giá HRC đầu vào tăng.
Dư nợ vay cuối năm đạt 7.333 tỷ đồng, tăng 66,5% so với đầu năm, đẩy chi phí lãi vay quý IV tăng 195,8% lên 139 tỷ đồng. Lợi nhuận ròng quý IV lùi về 55 tỷ đồng, giảm 37,4%. Lũy kế cả năm, lợi nhuận ròng đạt 623 tỷ đồng, giảm 15,2% và thấp hơn 20,3% so với dự báo. Nguyên nhân chính là chi phí quản lý cho chuỗi Hoa Sen Home tăng mạnh và thu nhập tài chính giảm 70,9% do lãi chênh lệch tỷ giá đi xuống.
Trong niên độ 2027–2028, lợi nhuận ròng được dự phóng đạt 740 tỷ đồng và 875 tỷ đồng, tương ứng mức tăng 18,7% và 18,2%. Nhu cầu xây dựng trong nước và hệ thống Hoa Sen Home sẽ hỗ trợ sản lượng tiêu thụ, trong khi giá thép thành phẩm điều chỉnh giúp giữ biên gộp ổn định.
So với dự báo cũ, lợi nhuận ròng năm 2027 bị điều chỉnh giảm 17,9% do chi phí quản lý và chi phí lãi vay cho vốn lưu động, hàng tồn kho vẫn duy trì ở mức cao. Bù lại, nhu cầu thép thế giới tăng tại Ấn Độ và ASEAN dự kiến giúp sản lượng và giá bán xuất khẩu tăng lần lượt 26,8% và 9,7% từ mức nền thấp của năm 2026.
Giá mục tiêu của HSG được xác định ở mức 14.250 đồng/cổ phiếu theo hai phương pháp FCFF và P/B (WACC: 11,8%), tương đương mức tăng 29,5%. Thị giá hiện giao dịch ở P/B 0,75 lần, thấp hơn mức trung bình 1,2 lần của hai chu kỳ trước, tạo dư địa tăng khi hiệu quả kinh doanh cải thiện. Khuyến nghị khả quan dành cho HSG.
Kết thúc quý III/2026, KBC ghi nhận doanh thu thuần 3.187 tỷ đồng (tăng 137%) và lợi nhuận sau thuế của cổ đông công ty mẹ 911 tỷ đồng (tăng 197%). Sau 9 tháng, doanh nghiệp sở hữu 8.000 ha đất khu công nghiệp này đạt 5.112 tỷ đồng doanh thu thuần và 1.143 tỷ đồng lợi nhuận sau thuế, lần lượt hoàn thành 51% và 40% kế hoạch năm.
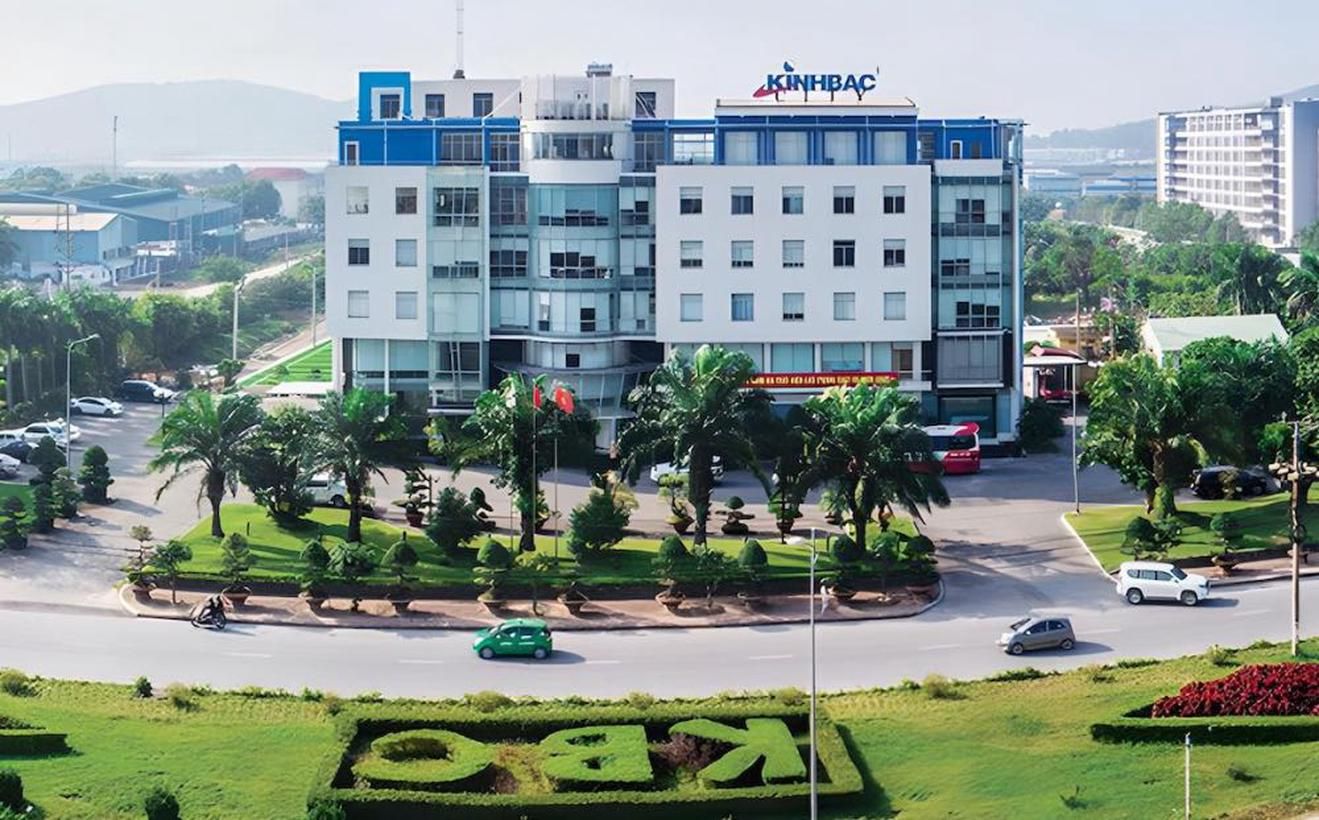
Do tiến độ hoàn thành kế hoạch còn thấp, doanh thu thuần và lợi nhuận sau thuế cả năm 2026 của KBC được dự báo đạt 7.690 tỷ đồng (tăng 15%) và 2.127 tỷ đồng (giảm 6%). Mức giá mục tiêu cho năm 2026 được định giá ở 29.200 đồng/cổ phiếu theo phương pháp FCFF và P/B. Khuyến nghị theo dõi đối với KBC.
Về phía ACV, doanh thu thuần quý III đạt 6.066 tỷ đồng (giảm 6%), lợi nhuận trước thuế đạt 2.537 tỷ đồng (giảm 36%). Tính chung 9 tháng, doanh thu thuần đạt 19.226 tỷ đồng và lợi nhuận trước thuế đạt 10.780 tỷ đồng, hoàn thành lần lượt 91% và 130% kế hoạch năm.
Tăng trưởng hành khách nội địa giúp bù đắp một phần chi phí vận hành gia tăng. Dự báo cả năm 2026, doanh thu thuần của ACV đạt 24.380 tỷ đồng (giảm 6%) và lợi nhuận trước thuế đạt 13.864 tỷ đồng (giảm 10%). Định giá theo FCFF và P/E đưa ra giá mục tiêu 12 tháng là 45.000 đồng/cổ phiếu. Khuyến nghị theo dõi đối với ACV.
Lợi nhuận trước thuế quý III của BID đạt 10.579 tỷ đồng, tăng 39,3% so với cùng kỳ. Kết quả này đến từ thu nhập lãi thuần tăng 12,4%, chi phí dự phòng giảm 25% và thu hồi nợ đã xử lý tăng 19,5%. Tín dụng tăng 8% từ đầu năm, tập trung ở nhóm dịch vụ và cho vay trung, dài hạn; tiền gửi khách hàng riêng quý III tăng 4,4%.
NIM giảm xuống 2,1% do lãi suất đầu vào tăng nhanh hơn đầu ra. Nợ xấu mới phát sinh giảm gần một nửa so với quý II. Dù nợ nhóm 2 tăng lên 1,5% và tỷ lệ bao phủ nợ xấu lùi về 73,4%, định giá P/B hiện ở mức 1,3 lần (gần vùng đáy 5 năm) phù hợp để tiếp tục nắm giữ.
Trong quý III/2026, PHP đạt doanh thu thuần 930 tỷ đồng (tăng 32,8%) và lợi nhuận trước thuế 536 tỷ đồng (tăng 32,1%). Biên lợi nhuận gộp tăng từ 51,2% lên 53,2%. Lãi từ công ty liên doanh, liên kết đạt 112 tỷ đồng (gấp 3,2 lần cùng kỳ), chủ yếu nhờ bến 3, 4 Lạch Huyện do liên doanh HTIT khai thác.
Lợi nhuận sau thuế của công ty mẹ đạt 406 tỷ đồng (tăng 55,8%). Lũy kế 9 tháng, lợi nhuận trước thuế đạt 1.547 tỷ đồng, vượt 1,8% kế hoạch năm.
Hoạt động của PHP tiếp tục hưởng lợi từ xu hướng dịch chuyển hàng hóa sang các cảng nước sâu vùng Lạch Huyện. Định giá P/E trượt 12 tháng của PHP ở mức 10,3 lần và P/E dự phóng năm 2026 ở mức 9,0 lần. Nhà đầu tư có thể tiếp tục nắm giữ cổ phiếu PHP.