Hàng loạt ngân hàng đồng loạt tăng vốn điều lệ trong năm 2026, với tổng quy mô vốn cổ phần dự kiến huy động của các ngân hàng niêm yết khoảng 128.000 tỷ đồng.
Năm 2026 đang chứng kiến một trong những đợt tăng vốn quy mô lớn nhất của ngành ngân hàng. Theo tổng hợp, các ngân hàng niêm yết có kế hoạch huy động khoảng 128.000 tỷ đồng vốn cổ phần trong năm nay. Quy mô này cho thấy áp lực củng cố năng lực tài chính đang diễn ra trên diện rộng, từ các ngân hàng tư nhân lớn đến nhóm ngân hàng có vốn Nhà nước.
Techcombank là một trong những trường hợp nổi bật. Ngân hàng dự kiến phát hành hơn 3,54 tỷ cổ phiếu để trả cổ tức với tỷ lệ 50%, tương đương giá trị theo mệnh giá hơn 35.431 tỷ đồng. Cùng với gần 30 triệu cổ phiếu ESOP, nếu hoàn tất, vốn điều lệ của Techcombank sẽ tăng từ hơn 70.862 tỷ đồng lên trên 106.593 tỷ đồng.
VPBank cũng đặt mục tiêu đưa vốn điều lệ từ 79.339 tỷ đồng lên hơn 106.200 tỷ đồng. Phương án gồm phát hành cổ phiếu từ nguồn vốn chủ sở hữu với tỷ lệ 26,04%, sau đó dự kiến phát hành riêng lẻ hơn 624 triệu cổ phiếu cho một nhà đầu tư nước ngoài.
Trong khi đó, MB đặt mục tiêu nâng vốn điều lệ lên hơn 102.000 tỷ đồng trong năm 2026.
Một diễn biến mới đáng chú ý là HDBank ngày 22/9 được Ngân hàng Nhà nước chấp thuận tăng vốn điều lệ tối đa thêm 22.015 tỷ đồng. Phương án gồm phát hành tối đa hơn 1,25 tỷ cổ phiếu trả cổ tức, hơn 250 triệu cổ phiếu từ quỹ dự trữ bổ sung vốn điều lệ và 700 triệu cổ phiếu phát hành riêng lẻ. Nếu hoàn tất, vốn điều lệ HDBank sẽ tăng từ hơn 50.053 tỷ đồng lên 72.069 tỷ đồng.
Ở nhóm ngân hàng có vốn Nhà nước, quá trình tăng vốn cũng đang được đẩy mạnh nhưng thường phụ thuộc nhiều hơn vào thủ tục và phương án được cơ quan có thẩm quyền phê duyệt.
Vietcombank đã được cổ đông thông qua phương án phát hành hơn 1,068 tỷ cổ phiếu từ nguồn quỹ dự trữ bổ sung vốn điều lệ, tương đương giá trị theo mệnh giá hơn 10.686 tỷ đồng.
BIDV cũng đã được NHNN chấp thuận tăng vốn điều lệ thêm tối đa gần 4.981 tỷ đồng từ nguồn quỹ dự trữ bổ sung vốn điều lệ, đưa vốn điều lệ dự kiến lên 77.782 tỷ đồng sau khi hoàn tất đợt phát hành.
VietinBank có kế hoạch sử dụng hơn 16.213 tỷ đồng lợi nhuận còn lại sau khi trích lập các quỹ để chia cổ tức bằng cổ phiếu. Nếu được triển khai đầy đủ, vốn điều lệ ngân hàng sẽ tiếp tục tăng mạnh.
Bức tranh này cho thấy cuộc đua tăng vốn không còn là câu chuyện riêng của một vài ngân hàng muốn mở rộng quy mô, mà đã trở thành một xu hướng mang tính hệ thống.
Dư địa tín dụng và bài toán CAR
Động lực lớn nhất phía sau cuộc đua tăng vốn là yêu cầu cân bằng giữa tốc độ tăng tài sản, tín dụng và năng lực vốn tự có.
BIDV trong định hướng năm 2026 cũng xác định việc tăng vốn điều lệ và vốn tự có là nhiệm vụ trọng tâm nhằm cải thiện hệ số an toàn vốn (CAR), tạo dư địa cho tăng trưởng trung và dài hạn, đồng thời từng bước đáp ứng Basel III và các chuẩn mực quản trị quốc tế.
Điều này đặc biệt quan trọng trong bối cảnh nhu cầu vốn của nền kinh tế đang tăng nhanh. Áp lực còn rõ hơn ở những tháng cuối năm khi lượng vốn đầu tư công chưa giải ngân vẫn rất lớn.
Theo Bộ Tài chính, đến ngày 17/9, tổng kế hoạch vốn đầu tư công năm 2026 được Thủ tướng giao là khoảng 1.022.600 tỷ đồng, nhưng mới giải ngân 540.597 tỷ đồng, tương đương 52,9% kế hoạch. Như vậy, còn khoảng 482.000 tỷ đồng phải giải ngân trong thời gian còn lại của năm. Dù không phải toàn bộ khoản vốn này đi qua hệ thống ngân hàng, tốc độ triển khai các dự án hạ tầng sẽ kéo theo nhu cầu vốn lưu động, vốn đối ứng và vốn tín dụng của nhà thầu, doanh nghiệp cung ứng vật liệu, máy móc và các ngành dịch vụ liên quan.
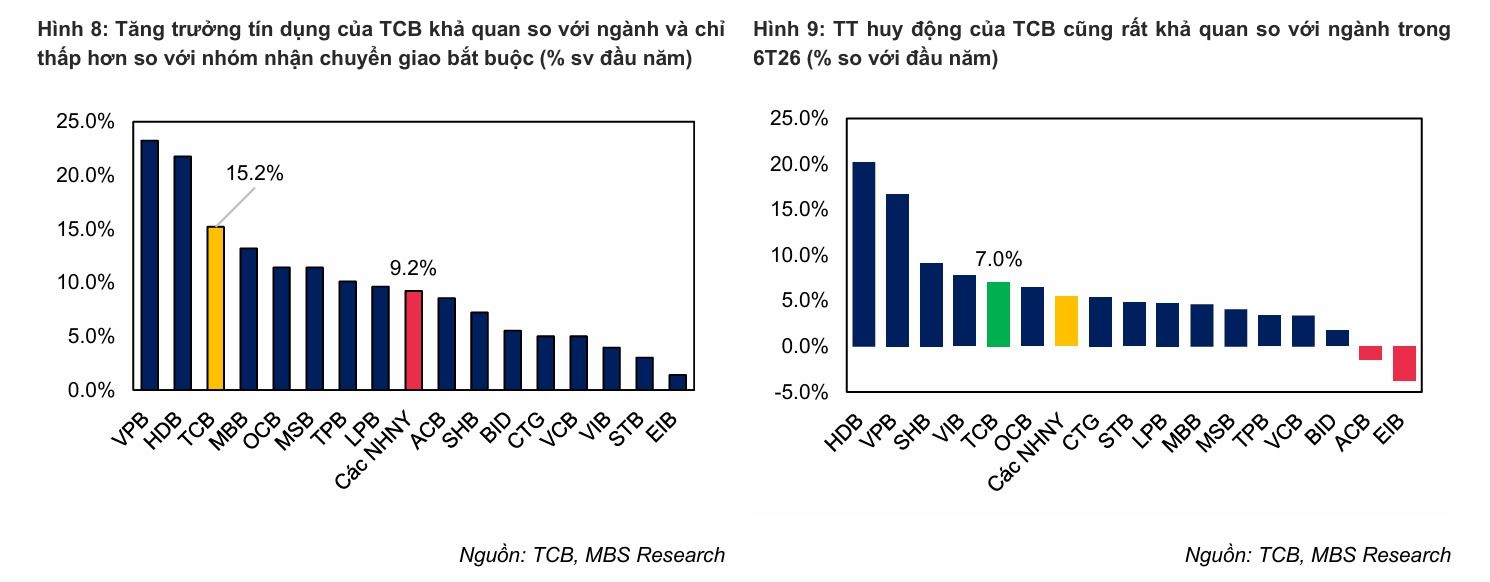
Trong khi đó, NHNN đặt mục tiêu tăng trưởng tín dụng năm 2026 khoảng 15%. Nếu nền kinh tế tiếp tục duy trì tốc độ tăng trưởng cao trong những tháng cuối năm, cùng với việc đẩy nhanh đầu tư công và giải ngân các dự án lớn, áp lực mở rộng tín dụng sẽ tập trung mạnh hơn vào quý IV. Điều này khiến bài toán vốn tự có trở nên cấp thiết: ngân hàng muốn mở rộng bảng cân đối ở tốc độ cao phải đồng thời củng cố vốn để duy trì hệ số an toàn vốn (CAR).
TS. Cấn Văn Lực, Chuyên gia kinh tế trưởng BIDV cho rằng, tăng vốn điều lệ là một trong những yêu cầu quan trọng để tăng nguồn lực tài chính và khơi thông dòng vốn. Theo đó, việc củng cố vốn giúp các tổ chức tín dụng nâng cao năng lực cung ứng tín dụng, đồng thời đáp ứng các chuẩn mực an toàn vốn.
Vì vậy, có thể nhìn cuộc đua tăng vốn hiện nay ở hai lớp. Lớp thứ nhất là “vốn để an toàn”, tức củng cố CAR và khả năng chống chịu khi quy mô tài sản tăng. Lớp thứ hai là “vốn để tăng trưởng”, tức tạo thêm khả năng mở rộng bảng cân đối và cung ứng tín dụng khi nhu cầu vốn của nền kinh tế tăng lên.
Một đặc điểm đáng chú ý của năm 2026 là các ngân hàng tư nhân có lợi nhuận tích lũy lớn đang có lợi thế rõ rệt trong việc tăng vốn bằng cổ phiếu.
Phương án này không tạo ra dòng tiền mới ngay cho ngân hàng, nhưng giúp chuyển một phần lợi nhuận chưa phân phối thành vốn điều lệ và vốn tự có. Ngân hàng vì vậy có thể giữ lại nguồn lực thay vì chi trả cổ tức tiền mặt, đồng thời cải thiện nền tảng vốn. Đây cũng là lý do nhiều kế hoạch tăng vốn có thể được triển khai nhanh hơn so với phương án tìm kiếm nhà đầu tư chiến lược.
Trong những tháng cuối năm, trọng tâm của cuộc đua vốn có thể chuyển dần từ câu chuyện “ai tăng được bao nhiêu” sang “nguồn vốn tăng thêm được sử dụng như thế nào”. Nếu vốn điều lệ tăng nhanh nhưng tín dụng, thu nhập và lợi nhuận không tăng tương ứng, các chỉ tiêu như ROE và EPS có thể chịu áp lực.
Ngược lại, nếu nguồn vốn mới được chuyển hóa thành tăng trưởng tài sản có chất lượng, kiểm soát tốt chi phí vốn và rủi ro tín dụng, việc tăng vốn sẽ tạo nền tảng cho tăng trưởng dài hạn.
SSI Research trong báo cáo chiến lược tháng 8/2026 cũng lưu ý, chất lượng tài sản ngân hàng cần được theo dõi sát, trong bối cảnh tỷ lệ nợ xấu của hệ thống ở mức 1,97% và tỷ lệ bao phủ nợ xấu giảm còn 82,9%. SSI đồng thời cho rằng áp lực chi phí vốn vẫn là một yếu tố cần quan sát trong nửa cuối năm.
Điều này đặt ra yêu cầu cuộc đua vốn phải đi cùng cuộc đua về chất lượng tài sản. Vốn lớn hơn chỉ thực sự tạo ra giá trị khi ngân hàng có khả năng phân bổ nguồn lực vào những khoản tín dụng có hiệu quả và kiểm soát được rủi ro.
Nhìn về cuối năm 2026 và giai đoạn tiếp theo, xu hướng tăng vốn của các ngân hàng nhiều khả năng chưa kết thúc sau các đợt phát hành hiện tại.
Một mặt, quy mô tài sản của hệ thống tiếp tục tăng cùng với nhu cầu vốn của nền kinh tế. Mặt khác, các chuẩn mực quản trị rủi ro ngày càng yêu cầu ngân hàng duy trì bộ đệm vốn cao hơn.
Ở góc độ thị trường vốn, việc nhiều ngân hàng lớn đồng loạt phát hành thêm cổ phiếu cũng tạo ra lượng hàng hóa lớn cho thị trường chứng khoán. Việt Nam đã chính thức bước vào giai đoạn nâng hạng theo FTSE Russell từ tháng 9/2026, khiến khả năng thu hút dòng vốn quốc tế trở thành một trong những động lực được các tổ chức tài chính theo dõi.
Tuy nhiên, dòng vốn ngoại không chỉ nhìn vào quy mô vốn điều lệ. Khả năng sinh lời, chất lượng tài sản, quản trị rủi ro, mức độ minh bạch và khả năng duy trì ROE sau tăng vốn mới là những yếu tố quyết định sức hấp dẫn dài hạn.