Giữa làn sóng biến động của thị trường năng lượng và hạ tầng bán lẻ xăng dầu Việt Nam, cổ phiếu PEQ của Công ty Cổ phần Thiết bị Xăng dầu Petrolimex đang khẳng định vị thế của một doanh nghiệp đầu ngành với chuỗi cung ứng khép kín cùng hiệu suất sinh lời trên vốn chủ sở hữu duy trì ở mức cao. Khép lại năm tài chính 2025, dù doanh thu thuần có nhịp điều chỉnh nhẹ 6,2 phần trăm sau giai đoạn tăng trưởng nóng năm 2024, PEQ vẫn ghi nhận mức lợi nhuận sau thuế 20 tỷ đồng cùng hiệu suất sinh lời trên vốn đầu tư ROIC đạt 25,2 phần trăm. Bước sang giai đoạn nửa cuối năm 2026, thị giá cổ phiếu PEQ trên sàn UPCoM đã ghi nhận mức tăng trưởng 15,33 phần trăm trong vòng một năm qua, giao dịch ổn định quanh vùng giá 44.300 đồng mỗi cổ phiếu.
Bài phân tích cổ phiếu PEQ dưới đây sẽ bóc tách toàn diện báo cáo tài chính giai đoạn 2021 – 2025, cấu trúc tài sản, các chỉ số hiệu quả vận hành và diễn biến kỹ thuật đến tháng 11 năm 2026 để nhà đầu tư có góc nhìn toàn diện nhất.
Công ty Cổ phần Thiết bị Xăng dầu Petrolimex (mã chứng khoán: PEQ - niêm yết trên sàn UPCoM) là doanh nghiệp thành viên trực thuộc hệ sinh thái của Tập đoàn Xăng dầu Việt Nam (Petrolimex). Với bề dày hoạt động lâu năm, PEQ giữ vai trò mắt xích kỹ thuật và thương mại quan trọng trong chuỗi giá trị của ngành xăng dầu Việt Nam. Hoạt động kinh doanh của công ty tập trung vào ba mảng chính:
Sản xuất, lắp ráp và cung cấp thiết bị chuyên ngành xăng dầu: Bao gồm cột bơm xăng dầu điện tử, bồn bể chứa xăng dầu, hệ thống van, đường ống công nghệ và các thiết bị đo lường, tự động hóa cho hệ thống cửa hàng xăng dầu trên toàn quốc.
Kinh doanh thương mại xăng dầu và sản phẩm hóa dầu: Vận hành hệ thống cửa hàng bán lẻ xăng dầu, cung cấp nhiên liệu và dầu mỡ nhờn trực tiếp cho các khách hàng công nghiệp và người tiêu dùng.
Dịch vụ kỹ thuật, bảo trì và xây lắp công trình xăng dầu: Thực hiện kiểm định, sửa chữa, bảo dưỡng thiết bị đo lường và thi công xây lắp các tổng kho, trạm cấp phát nhiên liệu.
Quy mô vốn hóa và đặc điểm giao dịch trên thị trường
Tính đến thời điểm tháng 11 năm 2026, các thông số cơ bản của cổ phiếu PEQ trên sàn UPCoM cho thấy đặc tính của một doanh nghiệp quy mô vừa với cơ cấu cổ đông cô đặc:
Giai đoạn 2021 – 2025 chứng kiến sự mở rộng mạnh mẽ về quy mô doanh thu của PEQ khi vượt qua ngưỡng 1.000 tỷ đồng mỗi năm từ năm 2022 và duy trì nền lợi nhuận sau thuế ổn định quanh vùng 15 đến 20 tỷ đồng.
| Chỉ tiêu kết quả kinh doanh | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 | Biến động năm 2025 |
|---|---|---|---|---|---|---|
| 1. Tổng doanh thu hoạt động kinh doanh | 708 | 1.162 | 1.094 | 1.320 | 1.239 | Giảm 6,2% |
| 2. Doanh thu thuần | 708 | 1.162 | 1.094 | 1.320 | 1.239 | Giảm 6,2% |
| 3. Giá vốn hàng bán | 612 | 1.050 | 968 | 1.158 | 1.072 | Giảm 7,5% |
| 4. Lợi nhuận gộp | 96 | 111 | 125 | 162 | 167 | Tăng 3,1% |
| 5. Doanh thu hoạt động tài chính | 3 | 4 | 2 | 4 | 3 | Giảm 28,7% |
| 6. Chi phí tài chính | 1 | 4 | 6 | 3 | 5 | Tăng 65,8% |
| Trong đó: Chi phí lãi vay | 1 | 2 | 3 | 2 | 1 | Giảm 33,8% |
| 7. Chi phí bán hàng | 77 | 90 | 101 | 140 | 140 | Giảm 0,2% |
| 8. Lợi nhuận thuần từ hoạt động kinh doanh | 21 | 22 | 21 | 22 | 25 | Tăng 10,3% |
| 9. Thu nhập khác | 0 | 0 | 0 | 3 | 0 | Giảm 90,0% |
| 10. Chi phí khác | 1 | 1 | 2 | 0 | 0 | Giảm 66,5% |
| 11. Lợi nhuận khác | -1 | -1 | -2 | 2 | 0 | Giảm 92,9% |
| 12. Tổng lợi nhuận kế toán trước thuế | 20 | 22 | 19 | 25 | 25 | Tăng 0,3% |
| 13. Chi phí thuế TNDN hiện hành | 4 | 5 | 4 | 5 | 5 | Tăng 0,7% |
| 14. Lợi nhuận sau thuế thu nhập doanh nghiệp | 16 | 17 | 15 | 20 | 20 | Tăng 0,2% |
| 15. Lợi nhuận sau thuế của cổ đông công ty mẹ | 16 | 17 | 15 | 20 | 20 | Tăng 0,2% |
Chuyển dịch cơ cấu theo hướng nâng cao biên lợi nhuận gộp: Trong năm 2025, dù doanh thu thuần đạt 1.239 tỷ đồng (giảm 6,2 phần trăm so với mức đỉnh 1.320 tỷ đồng của năm 2024), giá vốn hàng bán lại giảm sâu hơn ở mức 7,5 phần trăm, xuống còn 1.072 tỷ đồng. Nhờ kiểm soát tốt giá vốn và gia tăng tỷ trọng các sản phẩm thiết bị kỹ thuật có hàm lượng giá trị gia tăng cao, lợi nhuận gộp năm 2025 vẫn tăng trưởng 3,1 phần trăm, đạt kỷ lục 167 tỷ đồng. Biên lợi nhuận gộp theo đó cải thiện liên tục từ mức 9,58 phần trăm năm 2022 lên 13,5 phần trăm vào năm 2025.
Áp lực từ chi phí bán hàng và quản lý: Đặc thù của doanh nghiệp vận hành mạng lưới phân phối và cửa hàng bán lẻ xăng dầu đòi hỏi chi phí vận hành, nhân công và khấu hao điểm bán lớn. Chi phí bán hàng đã tăng từ 77 tỷ đồng năm 2021 lên mức 140 tỷ đồng trong hai năm 2024 và 2025, chiếm tới 83,8 phần trăm tổng lợi nhuận gộp tạo ra.
Lợi nhuận thuần từ hoạt động kinh doanh cốt lõi tăng trưởng thực chất: Điểm sáng lớn nhất trong báo cáo năm 2025 là lợi nhuận thuần từ hoạt động kinh doanh đạt 25 tỷ đồng, tăng 10,3 phần trăm so với năm 2024. Trong năm 2024, lợi nhuận trước thuế đạt 25 tỷ đồng có sự đóng góp của 2 tỷ đồng lợi nhuận khác bất thường, thì sang năm 2025, toàn bộ 25 tỷ đồng lợi nhuận trước thuế đều đến từ hoạt động sản xuất kinh doanh cốt lõi. Thu nhập trên mỗi cổ phiếu EPS năm 2025 đạt 4.014 đồng, duy trì ở vùng cao nhất trong vòng 5 năm qua.
Bảng cân đối kế toán của PEQ giai đoạn 2021 – 2025 thể hiện tốc độ mở rộng quy mô tài sản song hành cùng chiến lược tối ưu hóa vòng quay vốn lưu động.
| Chỉ tiêu | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 | Biến động năm 2025 |
|---|---|---|---|---|---|---|
| A. TÀI SẢN NGẮN HẠN | 128 | 114 | 149 | 190 | 201 | Tăng 5,7% |
| I. Tiền và các khoản tương đương tiền | 28 | 18 | 22 | 18 | 39 | Tăng 120,0% |
| II. Các khoản phải thu ngắn hạn | 43 | 32 | 59 | 112 | 94 | Giảm 15,7% |
| III. Tổng hàng tồn kho | 58 | 64 | 67 | 60 | 66 | Tăng 9,4% |
| IV. Tài sản ngắn hạn khác | 0 | 0 | 0 | 0 | 2 | Tăng 522,0% |
| B. TÀI SẢN DÀI HẠN | 68 | 67 | 67 | 73 | 71 | Giảm 2,9% |
| I. Tài sản cố định | 32 | 62 | 62 | 71 | 69 | Giảm 2,7% |
| II. Bất động sản đầu tư | 2 | 2 | 2 | 2 | 2 | Giảm 18,4% |
| III. Tài sản dở dang dài hạn | 34 | 1 | 2 | 0 | 0 | Giảm 100,0% |
| IV. Tổng tài sản dài hạn khác | 0 | 2 | 1 | 0 | 0 | Tăng 395,0% |
| TỔNG CỘNG TÀI SẢN | 196 | 180 | 215 | 263 | 272 | Tăng 3,3% |
| A. NỢ PHẢI TRẢ | 109 | 88 | 122 | 162 | 167 | Tăng 3,2% |
| I. Nợ ngắn hạn | 108 | 88 | 121 | 162 | 167 | Tăng 3,2% |
| II. Nợ dài hạn | 0 | 0 | 0 | 0 | 0 | Không đổi |
| B. NGUỒN VỐN CHỦ SỞ HỮU | 88 | 92 | 94 | 101 | 105 | Tăng 3,4% |
| I. Vốn chủ sở hữu | 88 | 92 | 94 | 101 | 105 | Tăng 3,4% |
| TỔNG CỘNG NGUỒN VỐN | 196 | 180 | 215 | 263 | 272 | Tăng 3,3% |
Lượng tiền mặt tăng trưởng đột biến: Kết thúc năm 2025, khoản mục tiền và các khoản tương đương tiền của PEQ tăng vọt 120 phần trăm, từ 18 tỷ đồng lên mức 39 tỷ đồng. Sự gia tăng mạnh mẽ của dòng tiền mặt cho thấy doanh nghiệp đã thu hồi thành công công nợ từ các đơn vị thành viên và khách hàng dự án trong năm qua.
Kiểm soát hiệu quả các khoản phải thu ngắn hạn: Sau khi tăng lên mức 112 tỷ đồng vào năm 2024 do mở rộng cung cấp thiết bị cho các dự án nâng cấp trạm xăng dầu, khoản phải thu ngắn hạn năm 2025 đã giảm 15,7 phần trăm, xuống còn 94 tỷ đồng. Điều này giúp giảm thiểu rủi ro bị chiếm dụng vốn và cải thiện dòng tiền thực thu.
Tài sản cố định đã hoàn tất đầu tư và đi vào khai thác: Tài sản dở dang dài hạn từ mức 34 tỷ đồng năm 2021 đã giảm về 0 vào năm 2024 và 2025, chuyển dịch tương ứng sang tài sản cố định (tăng từ 32 tỷ đồng năm 2021 lên vùng 69 đến 71 tỷ đồng). Việc hoàn thành đầu tư cơ sở vật chất, kho bãi và trạm bán lẻ giúp PEQ gia tăng công suất phục vụ mà không còn chịu áp lực chi tiêu vốn đầu tư cơ bản lớn trong ngắn hạn.
Cấu trúc nguồn vốn thiên về chiếm dụng vốn thương mại ngắn hạn: Tổng nợ phải trả cuối năm 2025 là 167 tỷ đồng và toàn bộ đều là nợ ngắn hạn, công ty hoàn toàn không có nợ vay dài hạn. Đáng chú ý, chi phí lãi vay cả năm 2025 chỉ ở mức 1 tỷ đồng (giảm 33,8 phần trăm so với năm 2024). Điều này chứng minh phần lớn nợ ngắn hạn của PEQ là các khoản phải trả người bán và người mua trả tiền trước trong chuỗi cung ứng nội bộ ngành xăng dầu, chứ không phải nợ vay ngân hàng chịu lãi suất cao.
Bảng tổng hợp các chỉ số tài chính dưới đây đối chiếu trực tiếp hiệu suất của PEQ qua 5 năm với mức trung bình chung của toàn ngành:
| Nhóm chỉ số | Chỉ tiêu | Hiện tại | Trung bình ngành | Năm 2021 | Năm 2022 | Năm 2023 | Năm 2024 | Năm 2025 |
|---|---|---|---|---|---|---|---|---|
| Định giá | P/E (lần) | 11,00 | 10,20 | 12,30 | 11,00 | 12,60 | 9,98 | 10,00 |
| P/S (lần) | 0,18 | 0,40 | 0,27 | 0,16 | 0,17 | 0,15 | 0,16 | |
| P/B (lần) | 2,10 | 0,95 | 2,19 | 2,02 | 2,03 | 1,96 | 1,91 | |
| EPS (VNĐ) | 4.014 | 2.270 | 3.156 | 3.419 | 3.050 | 4.006 | 4.014 | |
| Khả năng sinh lời | Tỷ lệ lãi ròng (%) | 1,61 | 4,46 | 2,21 | 1,46 | 1,39 | 1,51 | 1,61 |
| Tỷ lệ lãi gộp (%) | 13,50 | 9,51 | 13,60 | 9,58 | 11,50 | 12,30 | 13,50 | |
| Tỷ lệ EBIT (%) | 2,11 | 6,87 | 2,96 | 2,03 | 1,99 | 2,02 | 2,11 | |
| Tỷ lệ lãi từ HĐKD (%) | 2,00 | 5,18 | 2,93 | 1,93 | 1,89 | 1,70 | 2,00 | |
| Sức mạnh tài chính | Thanh toán hiện hành (lần) | 1,20 | 1,45 | 1,18 | 1,30 | 1,22 | 1,18 | 1,20 |
| Thanh toán nhanh (lần) | 0,80 | 1,24 | 0,65 | 0,57 | 0,67 | 0,80 | 0,80 | |
| Thanh toán lãi vay (lần) | 21,70 | 8,73 | 15,70 | 11,70 | 7,93 | 14,60 | 21,70 | |
| Nợ / Vốn chủ sở hữu (lần) | 1,60 | 1,36 | 1,24 | 0,96 | 1,30 | 1,60 | 1,60 | |
| Hiệu quả quản lý | ROA (%) | 7,45 | 4,06 | 8,84 | 9,01 | 7,65 | 8,31 | 7,45 |
| ROE (%) | 19,30 | 9,14 | 18,20 | 18,90 | 16,30 | 20,40 | 19,30 | |
| ROIC (%) | 25,20 | 16,20 | 22,70 | 20,40 | 18,40 | 22,70 | 25,20 | |
| ROCE (%) | 25,30 | 10,60 | 24,20 | 26,00 | 23,30 | 27,30 | 25,30 | |
| Khả năng hoạt động | Vòng quay tổng tài sản (lần) | 4,63 | 0,91 | 3,99 | 6,17 | 5,53 | 5,52 | 4,63 |
| Vòng quay hàng tồn kho (lần) | 16,10 | 10,30 | 10,10 | 16,40 | 14,10 | 17,30 | 16,10 | |
| Vòng quay các khoản phải thu (lần) | 15,90 | 5,30 | 26,00 | 43,50 | 34,20 | 20,50 | 15,90 | |
| Vòng quay tài sản ngắn hạn (lần) | 6,34 | 1,48 | 5,98 | 9,60 | 8,34 | 7,80 | 6,34 |
Hiệu suất sinh lời vượt trội so với trung bình ngành: Dù biên lợi nhuận ròng chỉ ở mức 1,61 phần trăm (do đặc thù doanh thu thương mại xăng dầu quy mô lớn), PEQ lại tạo ra hiệu suất sử dụng vốn cực kỳ ấn tượng. Chỉ số ROE hiện đạt 19,3 phần trăm (cao gấp đôi mức trung bình ngành là 9,14 phần trăm), ROIC đạt 25,2 phần trăm và ROCE đạt 25,3 phần trăm. Điều này khẳng định năng lực tối ưu hóa đồng vốn của ban lãnh đạo PEQ thuộc nhóm dẫn đầu trong phân khúc.
Tốc độ luân chuyển vốn lưu động nhanh: Vòng quay tổng tài sản của PEQ đạt 4,63 lần, vượt xa mức 0,91 lần của trung bình ngành. Vòng quay hàng tồn kho duy trì ở mức 16,1 lần mỗi năm (tương đương bình quân chỉ mất khoảng 22 ngày để giải phóng hết một vòng hàng tồn kho), giúp doanh nghiệp hạn chế tối đa rủi ro biến động giá xăng dầu thế giới.
Khả năng chi trả lãi vay an toàn tuyệt đối: Hệ số thanh toán lãi vay tăng vọt lên 21,7 lần, gấp 2,5 lần trung bình ngành. Mặc dù tỷ lệ Nợ trên Vốn chủ sở hữu ở mức 1,60 lần, nhưng nhờ tỷ trọng vay nợ chịu lãi thấp, rủi ro thanh khoản của PEQ luôn nằm trong vùng kiểm soát tốt với hệ số thanh toán hiện hành đạt 1,20 lần.
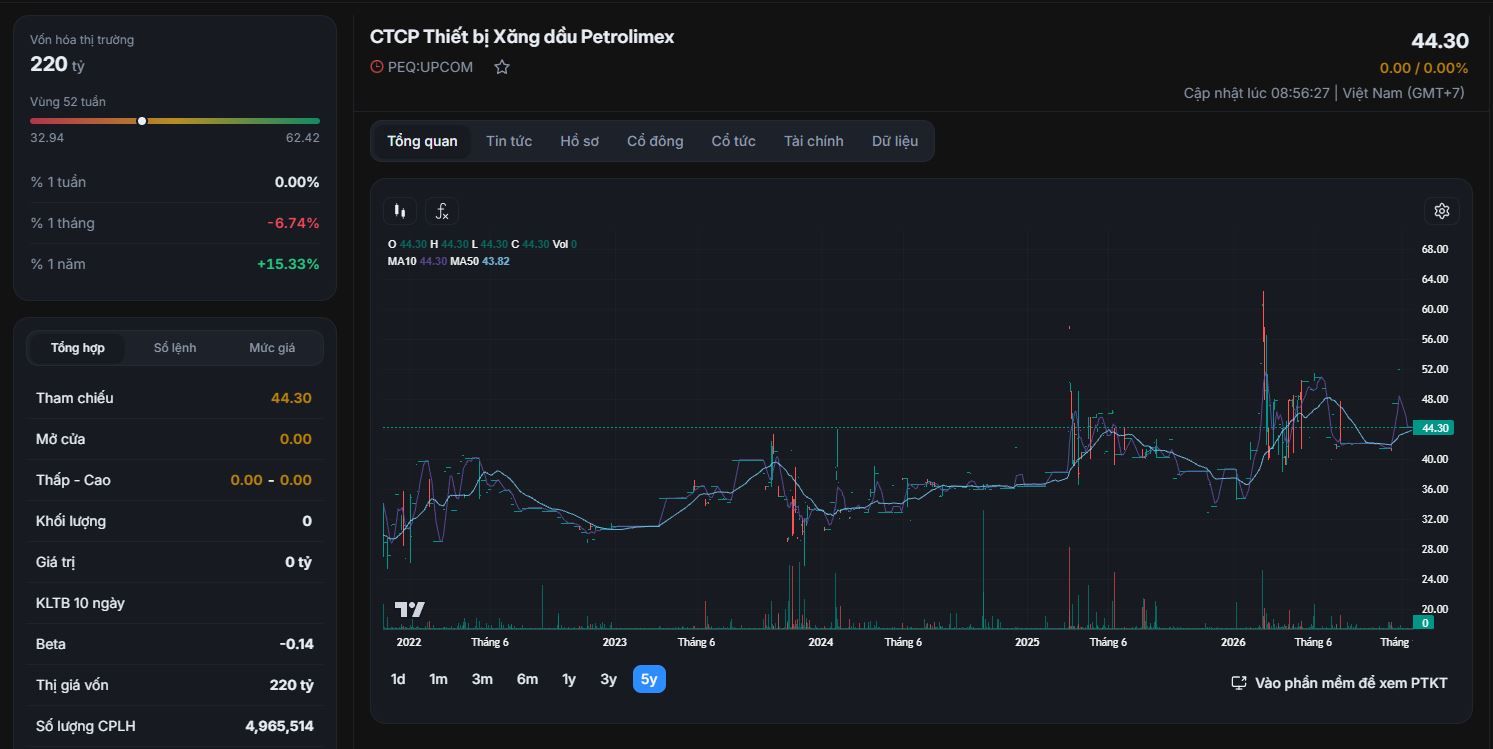
Quan sát diễn biến vận động giá cổ phiếu PEQ trên khung thời gian dài hạn từ năm 2022 đến tháng 11 năm 2026 cho thấy cấu trúc tăng trưởng bền vững theo mô hình bậc thang đi lên.
Cấu trúc xu hướng dài hạn và trung hạn
Giai đoạn 2022 – 2023: Cổ phiếu PEQ thiết lập vùng đáy tích lũy dài hạn quanh mốc 28.000 đến 30.000 VNĐ mỗi cổ phiếu, sau đó hình thành các đáy sau cao hơn đáy trước, dao động trong biên độ 32.000 đến 40.000 VNĐ.
Giai đoạn 2024 – 2025: Đường giá duy trì trạng thái tích lũy chặt chẽ trên nền giá 36.000 VNĐ trước khi có nhịp bứt phá mạnh mẽ vào đầu năm 2025 lên vùng 50.000 VNĐ và điều chỉnh kiểm định lại vùng hỗ trợ 40.000 VNĐ.
Giai đoạn năm 2026 (tính đến tháng 11 năm 2026): Đầu năm 2026, PEQ ghi nhận nhịp tăng bùng nổ với thanh khoản đột biến, đưa thị giá chạm mức đỉnh lịch sử 52 tuần tại 62.420 VNĐ mỗi cổ phiếu. Sau nhịp chốt lời ngắn hạn, cổ phiếu điều chỉnh về vùng cân bằng mới, thiết lập đáy ngắn hạn 52 tuần tại 32.940 VNĐ và phục hồi ổn định tại mốc 44.300 VNĐ mỗi cổ phiếu. Tính chung trong vòng 1 năm qua, cổ phiếu PEQ vẫn giữ được mức tăng trưởng dương 15,33 phần trăm.
Các chỉ báo kỹ thuật và vùng giá quan trọng
Giá đóng cửa hiện tại: 44.300 VNĐ mỗi cổ phiếu.
Hệ thống đường trung bình động: Đường MA10 (tại 44.300 VNĐ) đang cắt lên trên đường MA50 (tại 43.820 VNĐ), cho thấy xu hướng ngắn hạn đang được củng cố tích cực trên nền hỗ trợ trung hạn.
Vùng hỗ trợ mạnh: Khu vực 40.000 đến 42.000 VNĐ mỗi cổ phiếu đóng vai trò là vùng đệm đỡ giá cứng đã được kiểm định thành công nhiều lần trong nửa cuối năm 2026. Vùng hỗ trợ sâu nằm tại 33.000 VNĐ.
Vùng kháng cự gần: Khu vực 48.000 đến 51.000 VNĐ mỗi cổ phiếu.
Vùng kháng cự đỉnh lịch sử: Vùng giá 60.000 đến 62.400 VNĐ mỗi cổ phiếu.
Đánh giá mức định giá hiện tại
Tại vùng thị giá 44.300 VNĐ mỗi cổ phiếu:
Động lực tăng trưởng trong trung và dài hạn
Hưởng lợi trực tiếp từ kế hoạch mở rộng mạng lưới của Petrolimex: Nhu cầu đầu tư mới, nâng cấp các trạm dừng nghỉ và hệ thống cửa hàng xăng dầu dọc các tuyến cao tốc Bắc Nam giai đoạn 2026 – 2030 tạo ra nguồn việc ổn định cho mảng cung cấp cột bơm, bồn bể và tự động hóa của PEQ.
Xu hướng chuyển đổi số và hóa đơn điện tử tại các trạm xăng dầu: Quy định bắt buộc phát hành hóa đơn điện tử theo từng lần bán hàng thúc đẩy các doanh nghiệp kinh doanh xăng dầu trên toàn quốc phải đầu tư nâng cấp phần mềm quản lý và phần cứng cột bơm điện tử, mở ra dư địa tăng trưởng doanh thu thiết bị kỹ thuật có biên lợi nhuận cao.
Nền tảng tài chính lành mạnh và dòng tiền mặt dồi dào: Lượng tiền mặt tăng lên 39 tỷ đồng cùng việc sạch nợ vay dài hạn giúp PEQ duy trì tỷ lệ chi trả cổ tức tiền mặt hấp dẫn cho cổ đông.
Các yếu tố rủi ro cần lưu ý
Biên lợi nhuận ròng mỏng ở mảng thương mại xăng dầu: Doanh thu lớn nhưng tỷ lệ lãi ròng chỉ quanh mức 1,5 đến 1,6 phần trăm khiến lợi nhuận của PEQ nhạy cảm với chi phí bán hàng và biến động chiết khấu bán lẻ xăng dầu theo từng kỳ điều hành giá.
Rủi ro thanh khoản cổ phiếu trên sàn UPCoM: Khối lượng khớp lệnh hàng ngày thấp khiến cổ phiếu không phù hợp cho các giao dịch lướt sóng ngắn hạn với quy mô vốn lớn, nhà đầu tư cần kiên nhẫn khi giải ngân hoặc cơ cấu danh mục.
Rủi ro công nợ phải thu ngắn hạn: Dù đã giảm về mức 94 tỷ đồng trong năm 2025, khoản phải thu vẫn chiếm 34,5 phần trăm tổng tài sản, đòi hỏi doanh nghiệp tiếp tục duy trì kỷ luật thu hồi công nợ chặt chẽ.
Tổng hợp các dữ liệu tài chính và diễn biến thị trường đến cuối năm 2026, cổ phiếu PEQ đại diện cho lớp cổ phiếu giá trị thuộc hệ sinh thái doanh nghiệp nhà nước đầu ngành với nền tảng cơ bản vững chắc. Hiệu suất sinh lời trên vốn đầu tư ROIC đạt trên 25 phần trăm, dòng tiền mặt dồi dào, cơ cấu không nợ dài hạn cùng mức EPS duy trì trên 4.000 đồng là những điểm tựa giúp PEQ giữ vững định giá quanh vùng 44.300 đồng mỗi cổ phiếu.
Đối với chiến lược đầu tư giá trị và tích sản trung dài hạn, vùng giá tích lũy quanh khu vực hỗ trợ 40.000 đến 43.000 VNĐ mỗi cổ phiếu mang lại biên độ an toàn hợp lý. Nhà đầu tư có thể theo dõi sát tiến độ giải ngân đầu tư hạ tầng trạm xăng dầu và tỷ trọng doanh thu mảng thiết bị kỹ thuật trong các kỳ báo cáo tài chính tiếp theo để đánh giá dư địa bứt phá của PEQ hướng về vùng kháng cự 50.000 VNĐ trong chu kỳ tăng trưởng mới.