TCBS báo lãi trước thuế 2.152 tỷ đồng trong quý III/2026, cao nhất lịch sử hoạt động và vượt xa các công ty cùng ngành. Trái lại, lợi nhuận VIX giảm gần 93% khi kết quả kinh doanh chịu sức ép từ danh mục đầu tư.
Kết quả kinh doanh quý III/2026 của nhóm công ty chứng khoán cho thấy sự phân hóa rõ rệt. Trong khi TCBS tiếp tục tăng trưởng, nhiều doanh nghiệp ghi nhận lợi nhuận đi xuống, chủ yếu do nguồn thu từ môi giới và hoạt động đầu tư tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL) suy giảm.
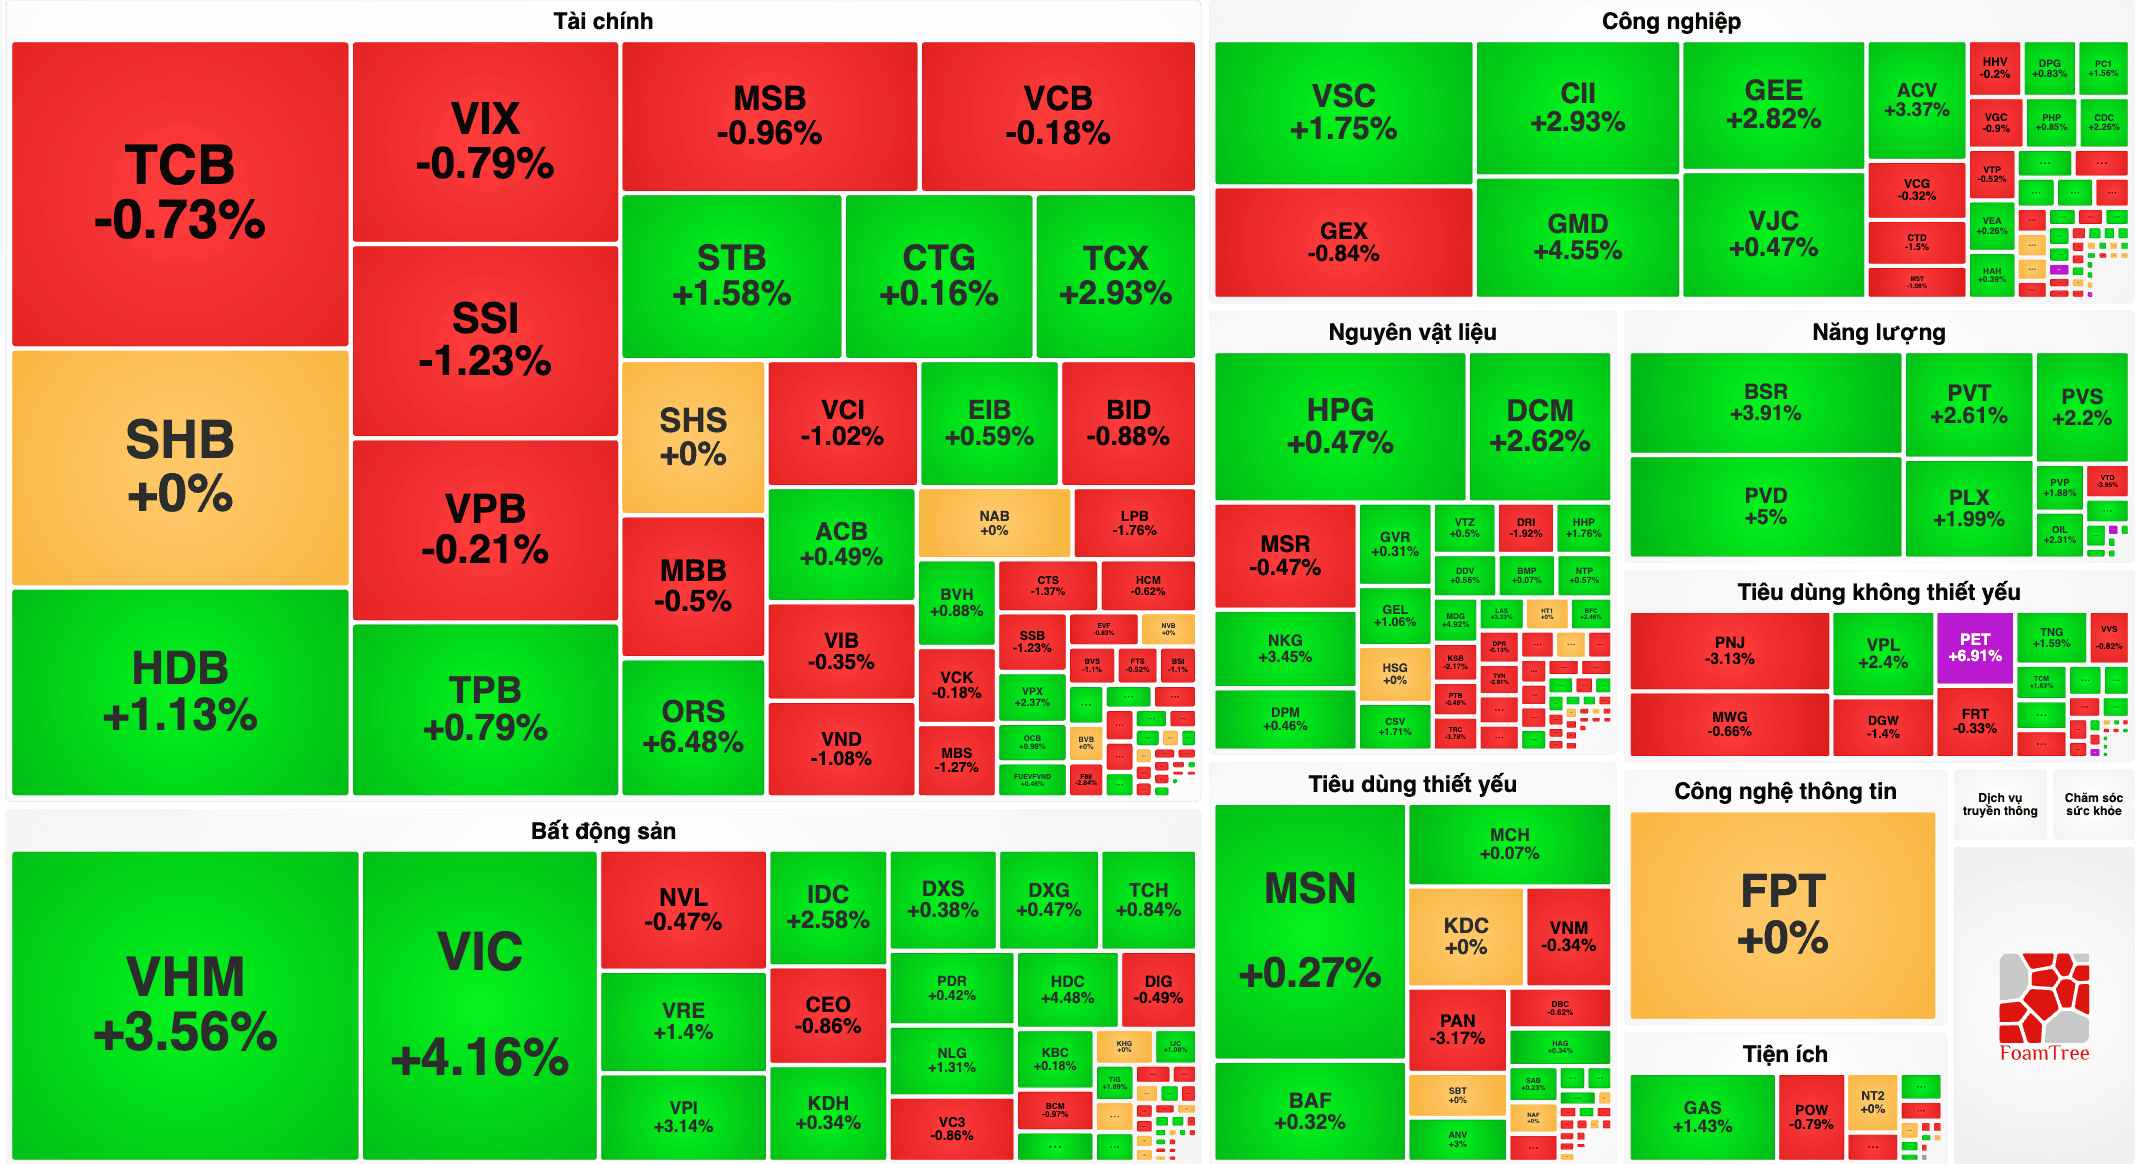
Diễn biến này diễn ra trong bối cảnh thị trường chứng khoán biến động bất lợi, thanh khoản khớp lệnh giảm sâu, ảnh hưởng đến hoạt động kinh doanh của các công ty chứng khoán.
TCBS lập đỉnh lợi nhuận
Theo báo cáo tài chính công bố ngày 19/10, Chứng khoán Kỹ Thương (TCBS, mã TCX) đạt 2.152 tỷ đồng lợi nhuận trước thuế trong quý III, tăng khoảng 6% so với cùng kỳ năm ngoái. Đây là mức lãi theo quý cao nhất kể từ khi công ty hoạt động.
Lũy kế 9 tháng, lợi nhuận trước thuế của TCBS đạt 5.708 tỷ đồng, tăng 13% so với cùng kỳ năm 2025, hoàn thành 76% kế hoạch cả năm. Tổng tài sản tại ngày 30/9 đạt 96.974 tỷ đồng, tăng 20% so với cuối năm trước, trong khi vốn chủ sở hữu đạt 47.406 tỷ đồng.
Động lực đáng chú ý đến từ hoạt động cho vay ký quỹ và ứng trước tiền bán. Riêng quý III, thu nhập thuần từ mảng này đạt 1.548 tỷ đồng, tăng 55% so với cùng kỳ, đóng góp khoảng 44% tổng thu nhập thuần từ hoạt động kinh doanh. Dư nợ cho vay ký quỹ và ứng trước tiền bán cuối tháng 9 đạt 54.740 tỷ đồng, tăng 25% so với cuối năm 2025 và đứng Top 1 toàn ngành.
Ngoài hoạt động cho vay, TCBS tiếp tục khai thác hệ sinh thái sản phẩm đầu tư. Nền tảng giao dịch trái phiếu trực tuyến iConnect ghi nhận tổng giá trị giao dịch khoảng 11.000 tỷ đồng trong quý III, tăng 59% so với cùng kỳ. Nguồn vốn quốc tế cũng được mở rộng, chiếm 54% tổng dư nợ vay tại cuối tháng 9.
Kết quả này cho thấy khả năng tạo lợi nhuận của TCBS không chỉ đến từ một mảng kinh doanh đơn lẻ. Trong đó, cho vay ký quỹ đóng góp đáng kể, còn các sản phẩm đầu tư và khả năng tiếp cận nguồn vốn đa dạng tạo thêm dư địa phát triển. Dù vậy, hiệu quả tăng trưởng trong thời gian tới vẫn phụ thuộc vào diễn biến thị trường, chi phí vốn và chất lượng dư nợ.
SSI, VPS lãi hàng nghìn tỷ đồng
Xét lợi nhuận lũy kế, SSI và VPS tiếp tục nằm trong nhóm dẫn đầu thị trường. Chứng khoán SSI ghi nhận 4.510 tỷ đồng lợi nhuận trước thuế hợp nhất trong 9 tháng, tăng 11% so với cùng kỳ. Doanh thu hợp nhất đạt 9.871 tỷ đồng, tăng 5%.
VPS đạt 4.044 tỷ đồng lợi nhuận trước thuế trong cùng thời điểm, tăng 26,7%. Tuy nhiên, kết quả quý III có dấu hiệu chững lại khi lợi nhuận giảm 19,8%, còn 1.119 tỷ đồng. Doanh thu hoạt động giảm 23,3%, trong khi thu nhập từ cho vay ký quỹ vẫn tăng 34,3%, lên 948 tỷ đồng.
Tại VPBankS, lợi nhuận trước thuế 9 tháng đạt 3.516 tỷ đồng, tăng khoảng 8%. Riêng quý III, chỉ tiêu này giảm 64% so với cùng kỳ, còn 843 tỷ đồng, phản ánh sức ép lên kết quả kinh doanh trong giai đoạn gần nhất.
Trái với xu hướng trên, HDS ghi nhận mức tăng trưởng nổi bật. Lợi nhuận trước thuế quý III đạt 769 tỷ đồng, tăng 208%; lũy kế 9 tháng đạt 2.241 tỷ đồng, tăng 265% so với cùng kỳ.
Tân binh sàn HoSE là LPBS đạt 895 tỷ đồng lợi nhuận trước thuế trong 9 tháng, tăng 107% so với cùng kỳ, trong bối cảnh doanh nghiệp tăng vốn và thực hiện IPO.
VIX mất hơn 90% lợi nhuận sau 9 tháng
Ở nhóm doanh nghiệp có lợi nhuận thấp hơn, kết quả kinh doanh cũng phân hóa đáng kể. MBS đạt gần 394 tỷ đồng lợi nhuận trước thuế quý III, giảm khoảng 6%, nhưng lũy kế 9 tháng vẫn tăng 10,7%, lên 1.139,7 tỷ đồng.
Vietcap ghi nhận 427 tỷ đồng lợi nhuận trước thuế trong quý III, giảm hơn 17%; lũy kế 9 tháng đạt hơn 1.101 tỷ đồng. HSC lần lượt đạt 371 tỷ đồng trong quý III và 1.075 tỷ đồng sau 9 tháng, tương đương mức cùng kỳ năm trước.
VNDirect ghi nhận 329,4 tỷ đồng lợi nhuận sau thuế quý III, giảm 64,5%. Tính chung 9 tháng, lợi nhuận sau thuế đạt 1.757 tỷ đồng, tăng khoảng 4%.
Đáng chú ý, Chứng khoán VIX ghi nhận lợi nhuận sau thuế quý III chỉ đạt 173,8 tỷ đồng, giảm 92,9% so với cùng kỳ. Lũy kế 9 tháng, công ty lãi 388,09 tỷ đồng, giảm 90,6%. Kết quả này phản ánh sức ép lớn lên hoạt động kinh doanh, trong đó trọng tâm là các khoản đầu tư tự doanh cổ phiếu.
Nhìn chung, kết quả quý III cho thấy lợi thế về quy mô vốn chưa đủ để bảo đảm tăng trưởng lợi nhuận đồng đều giữa các công ty chứng khoán. Khi thanh khoản thị trường suy giảm và hoạt động tự doanh biến động, cơ cấu nguồn thu, hiệu quả sử dụng vốn và khả năng kiểm soát chi phí ngày càng tạo ra khác biệt lớn giữa các doanh nghiệp.