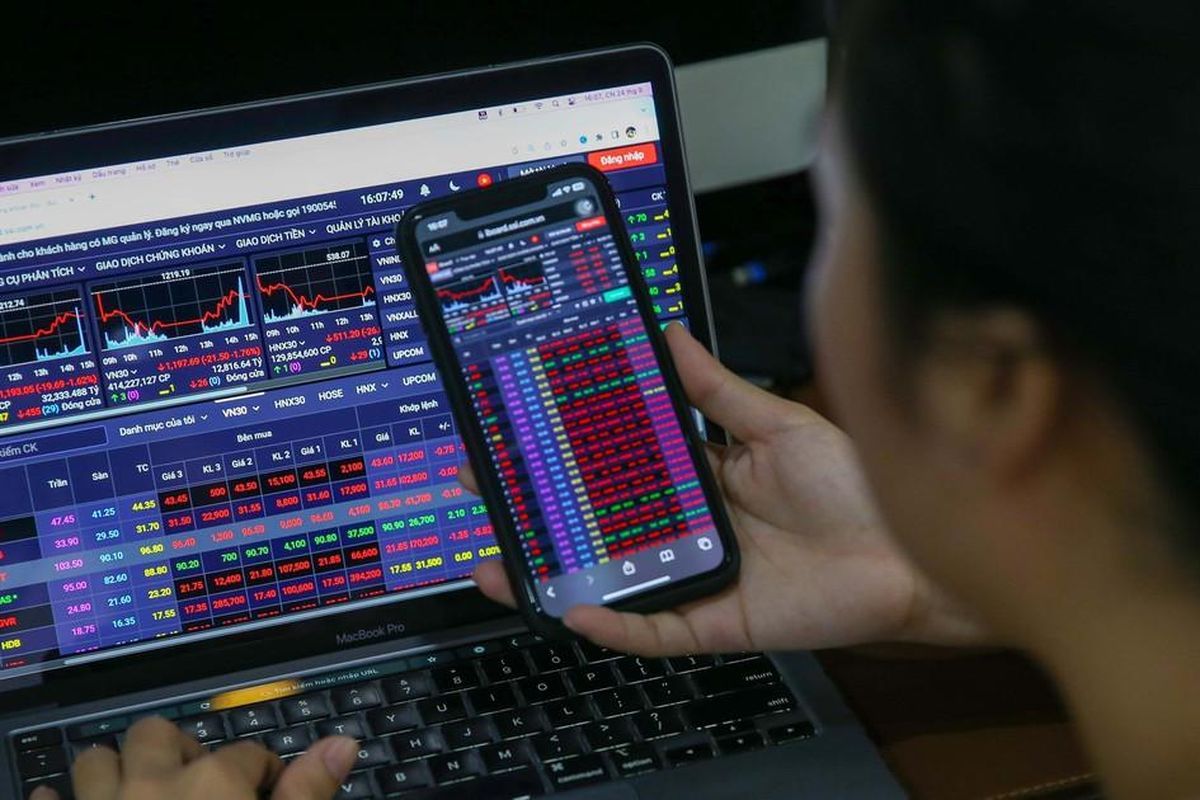
Quyết định chính thức nâng hạng Việt Nam từ Thị trường Cận biên lên Thị trường Mới nổi Thứ cấp của tổ chức xếp hạng FTSE Russell vào ngày 21/9 đánh dấu một cột mốc quan trọng đối với thị trường tài chính trong nước. Bước tiến này là thành quả sau nhiều năm nỗ lực cải thiện hạ tầng giao dịch, tăng tính minh bạch và điều chỉnh cơ chế quản lý để tiệm cận các chuẩn mực quốc tế.
Ngay sau sự kiện này, Quỹ đầu tư VinaCapital đã công bố báo cáo phân tích về vị thế và triển vọng của Việt Nam khi đặt trong bức tranh so sánh với bốn thị trường lớn trong khối ASEAN bao gồm Thái Lan, Malaysia, Indonesia và Philippines.
Căn cứ theo dữ liệu dự báo đồng thuận do Bloomberg tổng hợp, VinaCapital cho biết lợi nhuận trên mỗi cổ phiếu (EPS) của các doanh nghiệp Việt Nam dự kiến tăng trưởng 42,3% trong năm 2026. Sang năm 2027, con số này được dự báo tiếp tục duy trì ở mức 13,4%. Ở cả hai mốc thời gian, tốc độ tăng EPS của Việt Nam đều đứng ở vị trí cao nhất khi so sánh với bốn quốc gia Đông Nam Á kể trên.
Bên cạnh tốc độ tăng trưởng EPS, Việt Nam cũng vượt trội về khả năng tối ưu hóa vốn. Tỷ suất sinh lời trên vốn chủ sở hữu (ROE) dự phóng năm 2026 của Việt Nam đạt mức 15,0%. Đây là mức ROE cao nhất trong nhóm so sánh.
Cụ thể, Philippines xếp ngay sau Việt Nam với ROE dự phóng năm 2026 đạt 12,3%. Tiếp đến là Indonesia với 11,3%, Thái Lan đạt 10,8% và Malaysia đạt 10,3%. Như vậy, ROE dự phóng của Việt Nam cao hơn Philippines 2,7 điểm phần trăm, cao hơn Indonesia 3,7 điểm phần trăm, cao hơn Thái Lan 4,2 điểm phần trăm và cao hơn Malaysia 4,7 điểm phần trăm.
Sự tăng trưởng này cũng phù hợp với dữ liệu kinh doanh thực tế ghi nhận trên thị trường. Báo cáo của VinaCapital chỉ ra rằng, tính đến cuối tháng 8, tổng doanh thu của các doanh nghiệp đã công bố kết quả kinh doanh tăng khoảng 36,5% so với cùng kỳ. Trong khi đó, tổng lợi nhuận của nhóm này ghi nhận mức tăng trưởng trên 50%. Tại cùng mốc thời điểm cuối tháng 8, chỉ số P/E của VN-Index được định giá ở mức khoảng 12,5 lần.
Mặc dù có hiệu quả sinh lời vượt trội, chỉ số P/B dự phóng của Việt Nam đang nằm ở mức 2.0. Đây là mức cao nhất trong số các quốc gia thuộc nhóm so sánh. Con số này cho thấy dòng tiền trên thị trường vẫn đang cân nhắc kỹ lưỡng giữa mức giá cần chi trả và khả năng tạo ra lợi nhuận thực tế của doanh nghiệp.
Đối với chỉ số P/E dự phóng năm 2026, Việt Nam ghi nhận ở mức 12,7 lần. Mức định giá này đưa Việt Nam nằm ở vị trí trung bình trong nhóm năm quốc gia ASEAN.
Cụ thể, Philippines có mức P/E dự phóng thấp nhất là 9,4 lần, Indonesia đứng ở mức 10,9 lần. Ở chiều ngược lại, Thái Lan và Malaysia có mức định giá cao hơn đáng kể, lần lượt đạt 14,3 lần và 14,9 lần.
Phân tích về khoảng cách giữa tốc độ tăng trưởng lợi nhuận doanh nghiệp và mặt bằng định giá hiện tại, ông Đinh Đức Minh, Giám đốc Đầu tư cấp cao VinaCapital, nhận định: "Khoảng cách giữa tăng trưởng lợi nhuận doanh nghiệp và mặt bằng định giá hiện nay phần nào phản ánh tâm lý thận trọng của nhà đầu tư cùng môi trường lãi suất cao hơn. Vì vậy, ngay cả cổ phiếu của những doanh nghiệp có nền tảng cơ bản tốt cũng có thể chịu áp lực khi niềm tin thị trường suy yếu."
Từ thực tế đó, giá biến động hàng ngày không phải là dữ liệu duy nhất mà nhà đầu tư cần theo dõi. Việc đánh giá cơ hội đầu tư cần dựa trên nhiều góc độ khác như chất lượng tài sản, tốc độ tăng trưởng lợi nhuận, định giá tổng thể của danh mục và triển vọng doanh nghiệp trong một khung thời gian dài hơn.
Sự kiện FTSE Russell chính thức áp dụng quyết định nâng hạng được xem là điểm tựa quan trọng cho việc thu hút dòng vốn ngoại. Khi trở thành một phần của nhóm Thị trường Mới nổi Thứ cấp, các cổ phiếu niêm yết tại Việt Nam sẽ có cơ hội xuất hiện trong các bộ chỉ số tham chiếu toàn cầu do FTSE Russell quản lý. Việc này giúp thị trường trong nước tiếp cận trực tiếp với dòng tiền từ các quỹ đầu tư quốc tế lớn.
Theo đánh giá từ VinaCapital, việc nâng hạng không đơn thuần là sự thay đổi trong tên gọi phân loại thị trường. Quan trọng hơn, cột mốc này giúp mở ra khả năng huy động vốn hiệu quả hơn cho nền kinh tế, hỗ trợ mục tiêu tăng trưởng dài hạn. Việc tiếp tục nâng cấp hạ tầng, tăng cường tính minh bạch và mở rộng khả năng tiếp cận cho nhà đầu tư nước ngoài sẽ giúp thị trường vốn phát triển sâu hơn và tích hợp chặt chẽ hơn vào hệ thống tài chính thế giới.
Báo cáo của VinaCapital kết luận: "Bên cạnh dấu mốc nâng hạng, triển vọng lợi nhuận, hiệu quả sinh lời và định giá vẫn là những yếu tố quan trọng khi đánh giá cơ hội đầu tư dài hạn."