Công ty Cổ phần Sữa Việt Nam (mã VNM) vừa thông báo về kế hoạch chi trả cổ tức đợt 1 năm 2026 bằng tiền mặt. Ngày đăng ký cuối cùng để chốt danh sách cổ đông thực hiện quyền là 12/11/2026.
Tỷ lệ thực hiện quyền được ấn định ở mức 25%, tương ứng cổ đông sở hữu 01 cổ phiếu VNM sẽ nhận về 2.500 đồng. Với gần 2,09 tỷ cổ phiếu đang lưu hành trên thị trường, tổng số tiền doanh nghiệp phải trích chi trong đợt này ước tính khoảng 5.225 tỷ đồng. Lịch thanh toán dự kiến diễn ra vào ngày 26/11/2026.
Xét theo cơ cấu cổ đông hiện tại, Tổng công ty Đầu tư và Kinh doanh vốn Nhà nước (SCIC) - tổ chức nắm giữ lớn nhất với hơn 752,4 triệu cổ phiếu (tương đương 36% vốn điều lệ) - sẽ bỏ túi khoảng 1.881 tỷ đồng. Mảng cổ đông ngoại thuộc nhóm F&N cũng thu về khoản tiền lớn.
Trong đó, F&N Dairy Investments Pte., Ltd sở hữu 22,29% vốn dự kiến nhận gần 1.165 tỷ đồng, còn F&NBev Manufacturing Pte., Ltd nắm 2,7% vốn sẽ nhận khoảng 141 tỷ đồng.
Hoạt động tạm ứng đợt này tiếp nối chuỗi chi trả cổ tức đều đặn của Vinamilk. Trước đó vào tháng 7/2026, công ty đã hoàn tất thanh toán đợt cổ tức còn lại của năm 2025 theo tỷ lệ 18,5% (1.850 đồng/cổ phiếu), quy mô chi trả đạt khoảng 3.866 tỷ đồng.
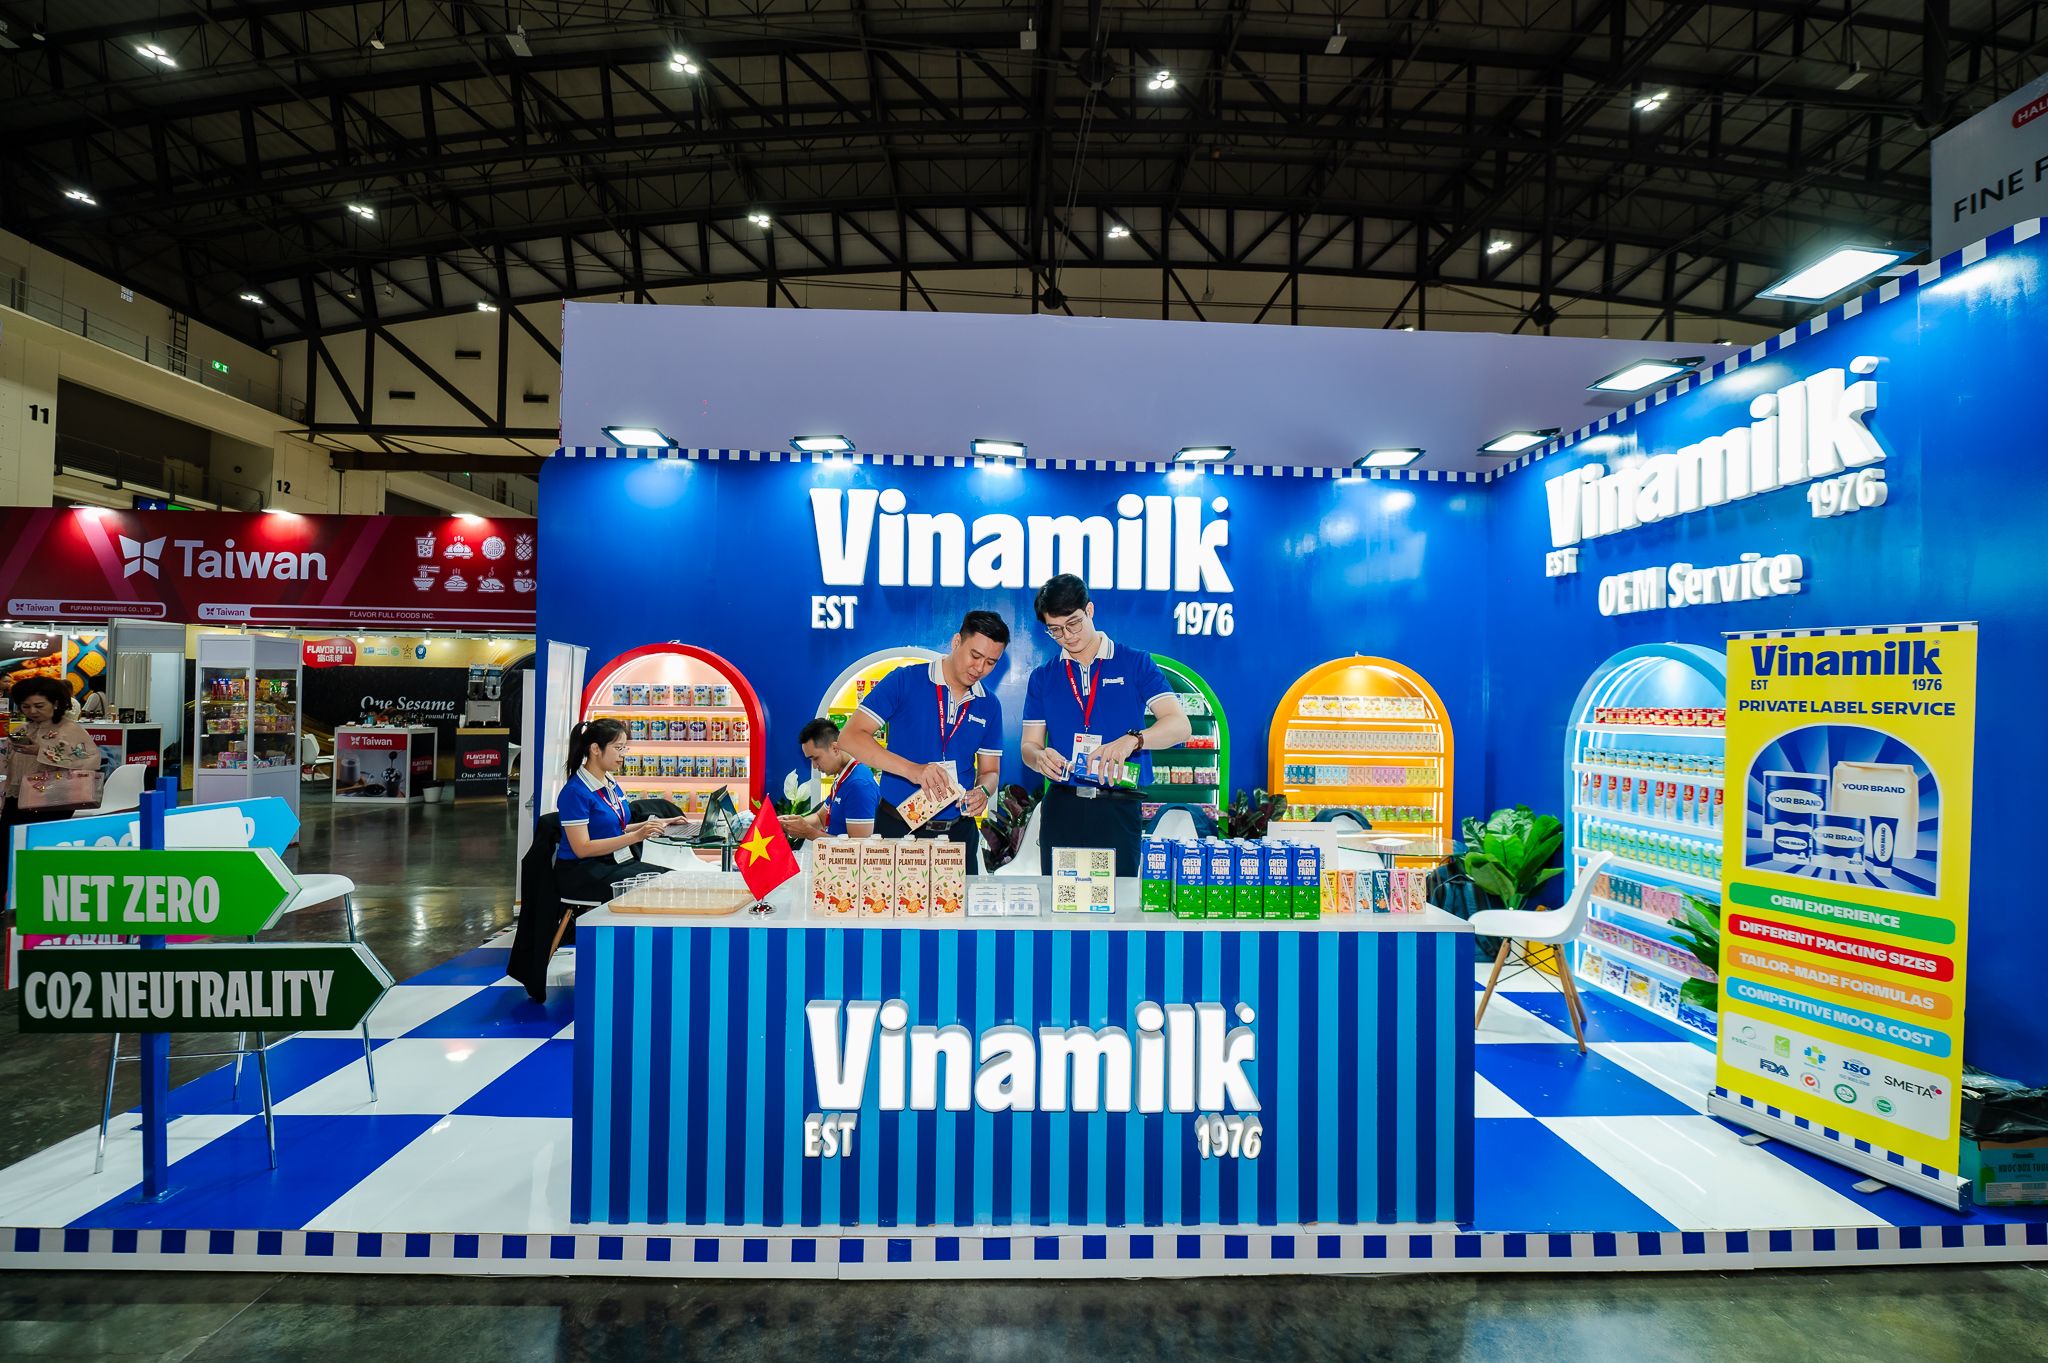
Ở góc nhìn phân tích, SSI Research duy trì khuyến nghị trung lập đối với mã cổ phiếu này với giá mục tiêu 1 năm là 67.000 đồng/cổ phiếu. Đơn vị này đưa ra dự báo lợi nhuận sau thuế cả năm 2026 của VNM có thể đạt 10,5 nghìn tỷ đồng, tăng 12% so với cùng kỳ. Mức dự báo này cao hơn đáng kể so với mục tiêu tăng trưởng 3-4% do ban lãnh đạo doanh nghiệp đề ra.
Động lực gia tăng thị phần của doanh nghiệp đến từ việc đa dạng hóa và nâng cấp danh mục sản phẩm, cải thiện cơ cấu phân phối theo hướng gia tăng kênh hiện đại cùng bán hàng trực tiếp, kết hợp với đà tăng mạnh của mảng xuất khẩu.
Tuy nhiên, SSI Research lưu ý tốc độ tăng trưởng của VNM nhiều khả năng sẽ chậm lại trong giai đoạn nửa cuối năm 2026. Nhờ chốt được giá mua nguyên liệu sữa và đường ở mức thấp cùng sự đóng góp của dòng sản phẩm cao cấp, biên lợi nhuận gộp đã hồi phục lên 43,5% từ vùng đáy 38,8% giai đoạn 2022-2023.
Dù vậy, khi chi phí đầu vào có dấu hiệu nhích lên, ban lãnh đạo VNM dự kiến biên lợi nhuận gộp nửa sau năm nay chỉ đi ngang so với nửa đầu năm và hiện không có kế hoạch điều chỉnh tăng giá bán, điều này làm hạn chế dư địa bứt phá lợi nhuận ngắn hạn.
Về mặt định giá, cổ phiếu VNM hiện giao dịch dưới mức bình quân trong quá khứ. Dựa trên P/E mục tiêu 15x và EPS dự phóng năm 2026 đạt 4.469 đồng/cổ phiếu, SSI Research xác định mức giá mục tiêu 67.000 đồng/cổ phiếu. Mức P/E mục tiêu này không chênh lệch quá nhiều so với P/E trượt hiện ở mức khoảng 13x.
Mặt khác, P/E dự phóng năm 2026 xấp xỉ 14x vẫn thấp hơn đáng kể so với mức trung bình 5 năm khoảng 18x, phản ánh việc thị trường vẫn đang xếp VNM vào nhóm doanh nghiệp có tốc độ tăng trưởng thấp.