Trong phiên giao dịch ngày 30/10, các công ty chứng khoán đưa ra khuyến nghị đối với một số mã cổ phiếu thuộc nhóm tiêu dùng, hạ tầng, vật liệu xây dựng và ngân.
Ở nhóm cổ phiếu được khuyến nghị MUA, cổ phiếu IFS của Công ty Cổ phần Thực Phẩm Quốc Tế trên sàn UPCoM nhận được khuyến nghị từ Công ty Chứng khoán NH (NHSV) với giá mục tiêu 25.555 đồng/cổ phiếu, tương ứng mức upside +42%.
Kết quả kinh doanh quý III/2026 cho thấy doanh thu thuần của doanh nghiệp đạt 543 tỷ đồng, tăng 8% so với cùng kỳ, còn lợi nhuận sau thuế đạt 32 tỷ đồng, giảm 11%. Kết quả này giúp IFS hoàn thành 100% kế hoạch lợi nhuận của 9 tháng đầu năm 2026. NHSV dự phóng doanh thu cả năm 2026 của IFS đạt 2.200 tỷ đồng và lợi nhuận sau thuế đạt 190 tỷ đồng, tăng 35% so với năm trước.
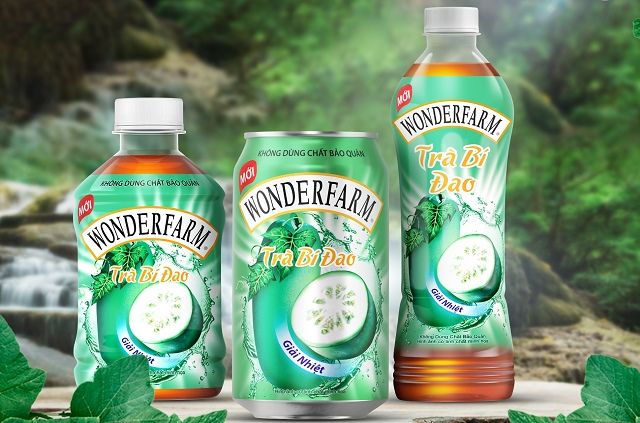
Doanh nghiệp hiện nắm giữ lượng tiền ròng gần 800 tỷ đồng và duy trì chính sách trả cổ tức bằng tiền mặt hàng năm bằng toàn bộ lợi nhuận sau thuế. Về rủi ro, Tập đoàn Kirin của Nhật Bản sở hữu hơn 95% vốn khiến IFS không đáp ứng điều kiện công ty đại chúng và đối mặt rủi ro hủy niêm yết.
Việc thanh khoản thấp làm hạn chế khả năng giao dịch, dễ gây kẹt vốn cho các nhà đầu tư quy mô lớn. Ngoài ra, áp lực cạnh tranh từ các thương hiệu như Coca, Pepsi, Kun, Masan hay TH True Milk cũng là rào cản đối với doanh nghiệp.
Đối với cổ phiếu HHV của Công ty Cổ phần Đầu tư hạ tầng giao thông Đèo Cả niêm yết trên sàn HSX, Công ty Chứng khoán ACB (ACBS) duy trì khuyến nghị MUA với giá mục tiêu 14.000 đồng/cổ phiếu, tương ứng tiềm năng tăng giá +43,7% tính đến cuối năm 2027.
Ước tính 9 tháng năm 2026, HHV mang về 2.978 tỷ đồng doanh thu, tăng 15%, và 564 tỷ đồng lợi nhuận sau thuế, tăng 18%, qua đó hoàn thành 67% chỉ tiêu doanh thu và 74% mục tiêu lợi nhuận năm. ACBS dự phóng doanh thu thuần cả năm 2026 đạt 4.395 tỷ đồng và lợi nhuận sau thuế đạt 630 tỷ đồng, tương ứng P/E dự phóng 6,7 lần và P/B dự phóng 0,9 lần.
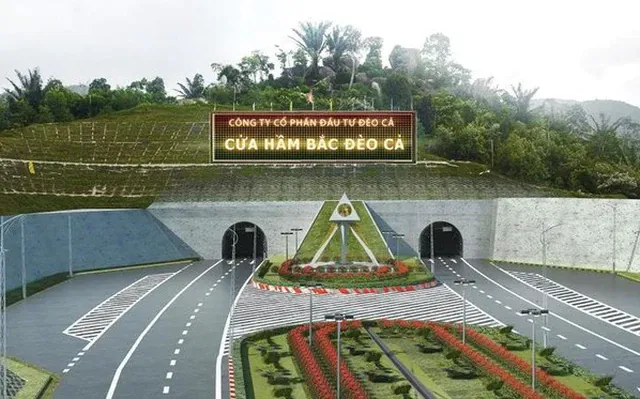
Dự kiến trong giai đoạn cuối năm 2026 hoặc đầu năm 2027, khoản vốn ngân sách hỗ trợ khoảng 7.000 tỷ đồng cho hai dự án Bắc Giang – Lạng Sơn và Hầm Đèo Cả sẽ được phân bổ, giúp giảm áp lực chi phí tài chính trong môi trường lãi suất cao.
Trong năm 2027, ACBS dự báo kết quả kinh doanh của HHV duy trì đà tăng trưởng hai chữ số nhờ lưu lượng xe tăng 8–10%/năm và khối lượng công việc dồi dào từ đẩy mạnh đầu tư công. Giá mục tiêu 14.000 đồng/cổ phiếu được ACBS điều chỉnh giảm 12% so với báo cáo trước do áp dụng mức lãi suất chiết khấu cao hơn.
Cổ phiếu NTP của Công ty Cổ phần Nhựa Thiếu niên Tiền Phong niêm yết trên sàn HNX cũng nằm trong danh sách khuyến nghị MUA từ Chứng khoán KB Việt Nam (KBSV) với giá mục tiêu 73.200 đồng/cổ phiếu, tương ứng khả năng sinh lời khoảng 36%.
NTP đang nắm 60% thị phần ống nhựa tại miền Bắc và 31% cả nước. Triển vọng của doanh nghiệp gắn liền với làn sóng đầu tư hạ tầng phía Bắc thông qua các dự án như Vành đai 4 Vùng Thủ đô, đường sắt Lào Cai - Hà Nội - Hải Phòng và hạ tầng kết nối các khu công nghiệp, cảng biển.
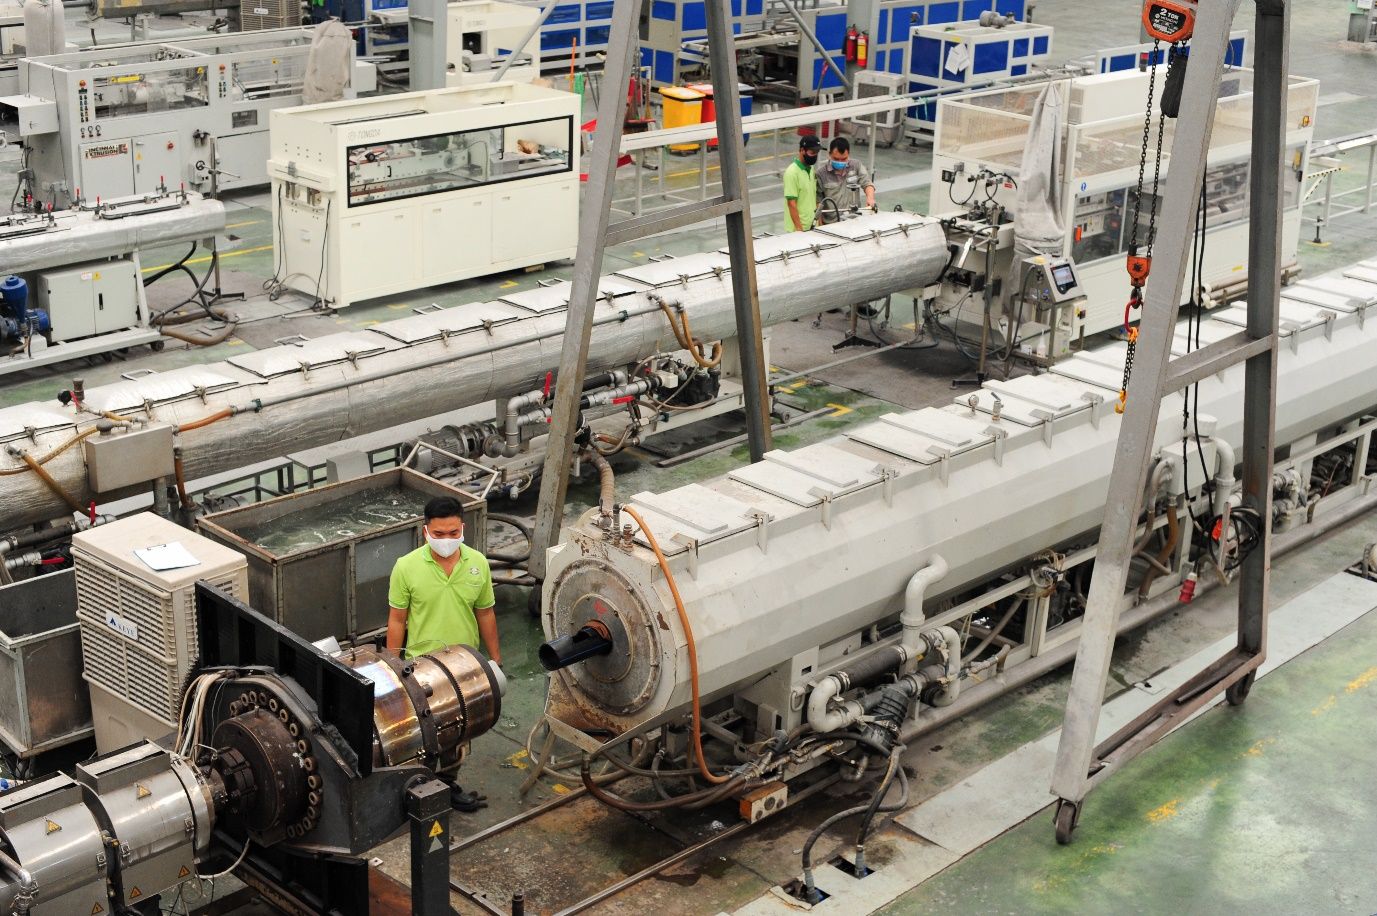
KBSV dự báo sản lượng tiêu thụ của NTP tăng trưởng bình quân 2,3%/năm trong giai đoạn 2026–2028. Bên cạnh đó, kế hoạch thoái toàn bộ 37,1% vốn của SCIC tại NTP được kỳ vọng sẽ giúp thu hút nhà đầu tư chiến lược mới và mở rộng hợp tác sản xuất.
KBSV đưa ra hai vùng giá mua tham khảo tại 50.000–51.400 đồng/cổ phiếu và 42.000–44.000 đồng/cổ phiếu với mức lợi nhuận kỳ vọng lần lượt là 44% và 70%. Rủi ro đáng lưu ý là giá hạt nhựa nguyên liệu gia tăng có thể ảnh hưởng tới biên lợi nhuận, cùng nguy cơ tiến độ giải ngân đầu tư công diễn ra chậm hơn dự kiến.
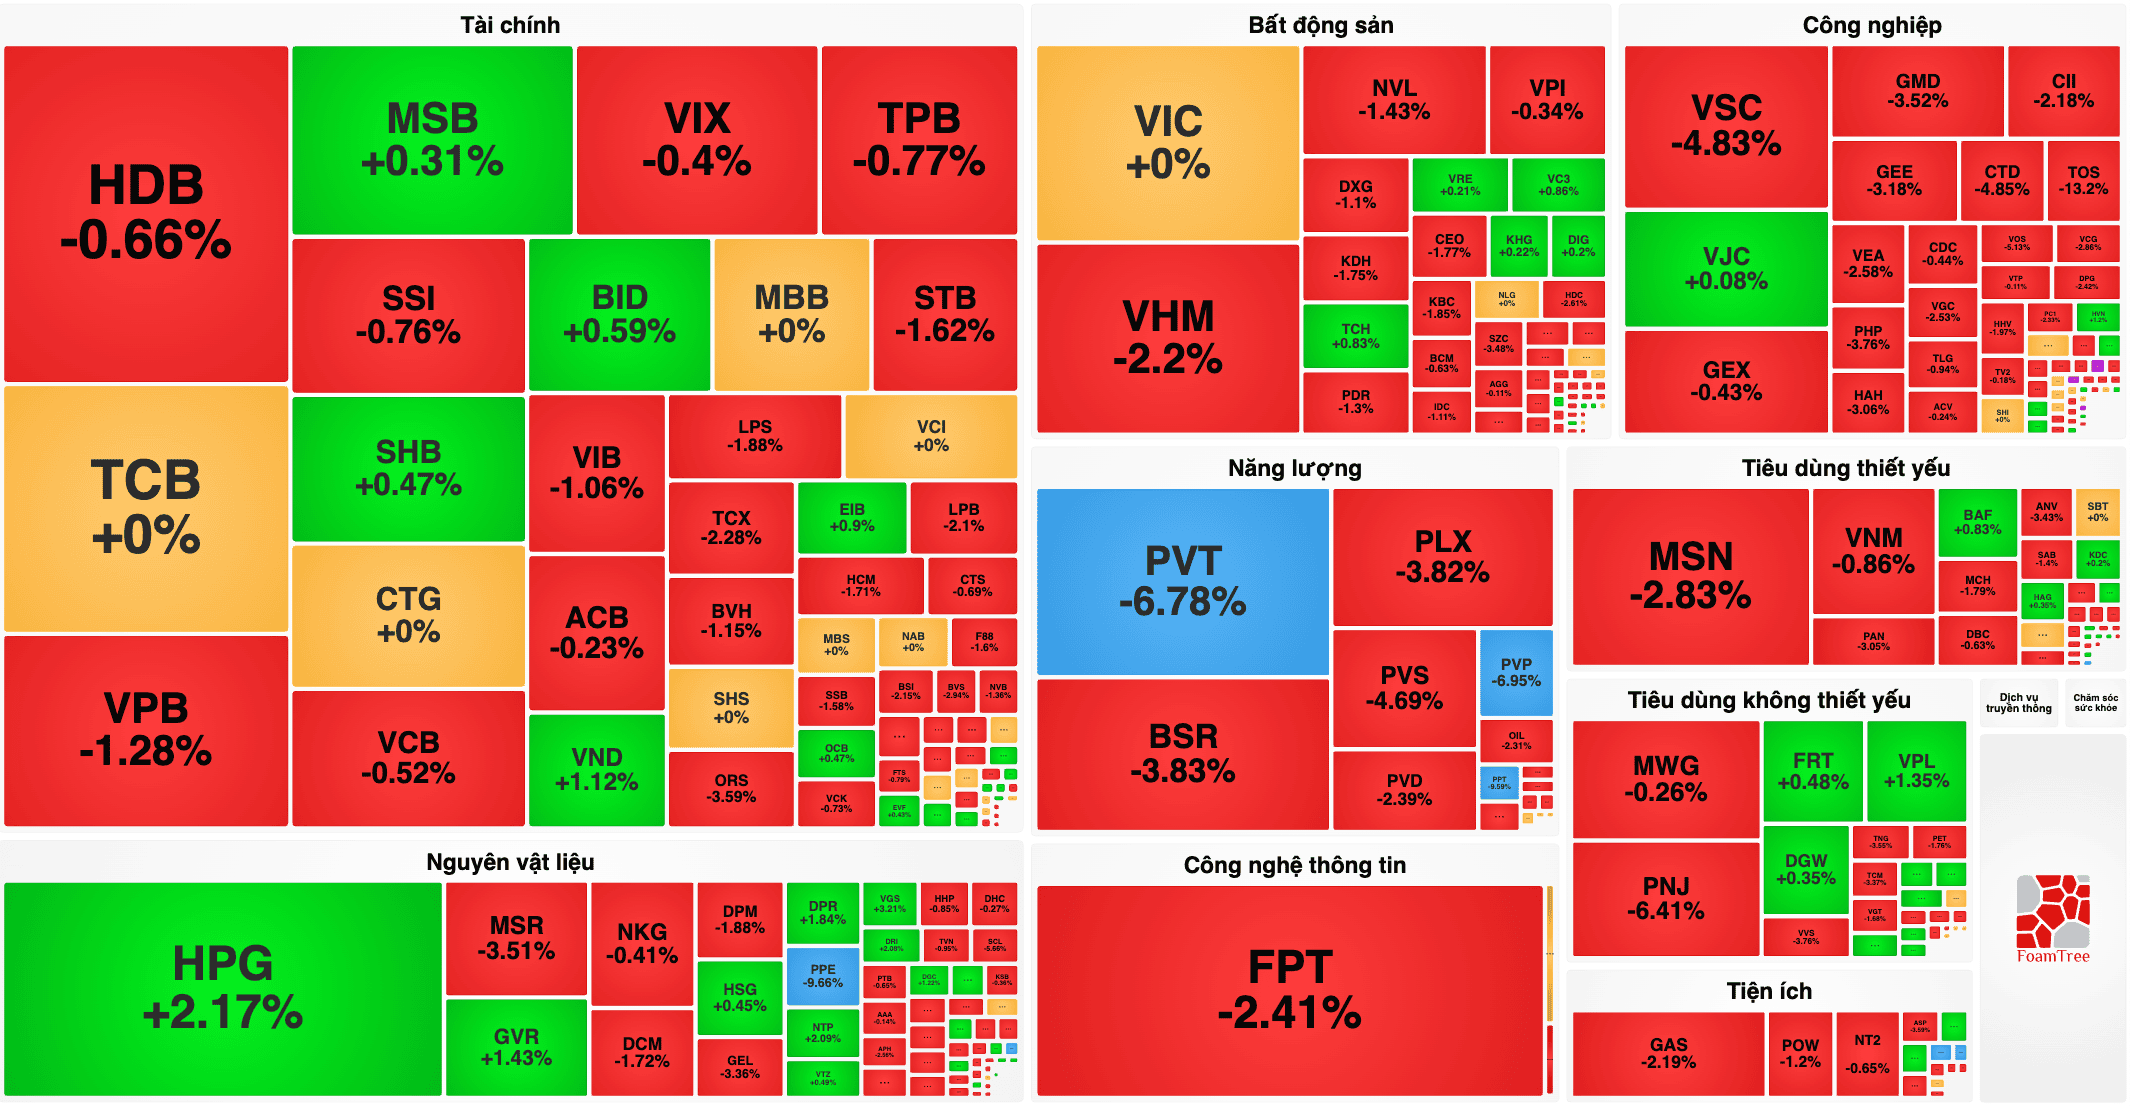
Bên cạnh nhóm khuyến nghị MUA, các công ty chứng khoán cũng đưa ra nhận định KHẢ QUAN đối với mã HPG và BID.
Đối với cổ phiếu HPG của Tập đoàn Hòa Phát trên sàn HoSE, Chứng khoán MB (MBS) duy trì khuyến nghị KHẢ QUAN với giá mục tiêu 32.000 đồng/cổ phiếu, tương ứng tiềm năng tăng giá khoảng 51%. Theo số liệu vừa công bố ngày 29/10, doanh thu quý III/2026 của Hòa Phát đạt 62.669 tỷ đồng, tăng 70%, và lợi nhuận sau thuế đạt 8.265 tỷ đồng, tăng 106% so với cùng kỳ, vượt đáng kể mức dự báo 5.600 tỷ đồng trước đó của MBS.
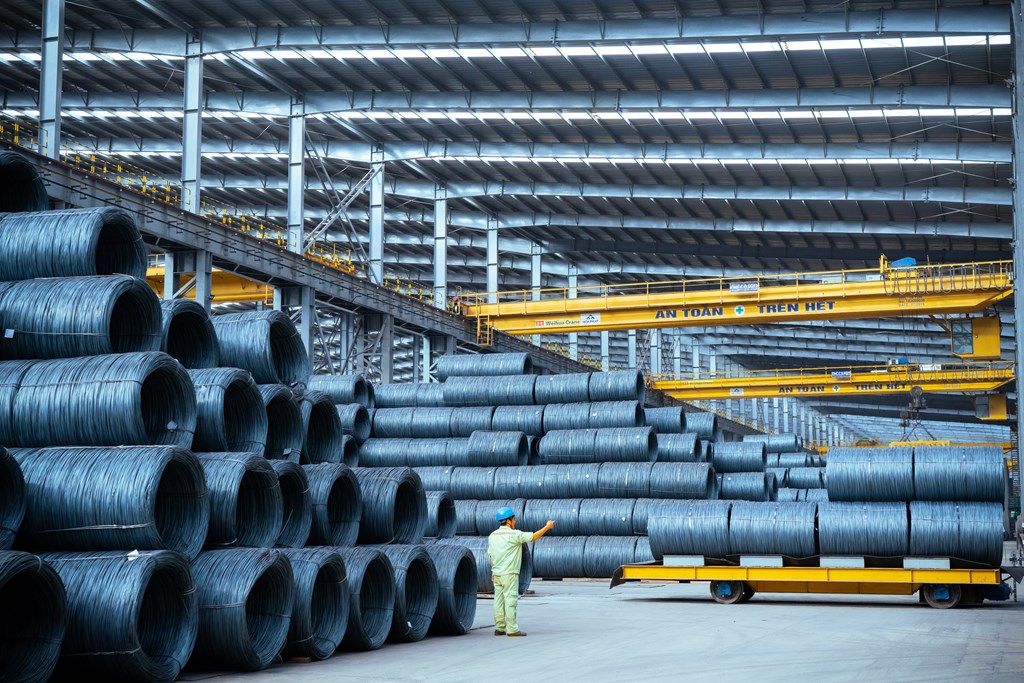
Lũy kế 9 tháng, Hòa Phát ghi nhận 171.539 tỷ đồng doanh thu và 23.746 tỷ đồng lợi nhuận sau thuế, tăng lần lượt 54% và 104% so với cùng kỳ năm trước, qua đó vượt 8% mục tiêu lợi nhuận cả năm. Tổng sản lượng tiêu thụ các sản phẩm thép chủ lực 9 tháng đạt 10,3 triệu tấn, tăng 39%, trong đó sản lượng thép cuộn cán nóng (HRC) đạt 5,47 triệu tấn, tăng 59%.
Động lực tăng trưởng của doanh nghiệp đến từ việc gia tăng công suất tại Khu liên hợp Dung Quất 2, sự phục hồi của nhu cầu xây dựng và các biện pháp phòng vệ thương mại. Dự án Nhà máy sản xuất Ray đường sắt và Thép đặc biệt Hòa Phát Dung Quất công suất 700.000 tấn/năm đã đạt 80% tiến độ, dự kiến cung cấp sản phẩm từ quý II/2027.
MBS dự phóng lợi nhuận ròng cả năm 2026 của HPG đạt 26.200 tỷ đồng, tăng 70% so với năm trước. Nhà đầu tư cần theo dõi rủi ro từ biến động giá nguyên liệu, chi phí tài chính và sức mua thị trường.
Đối với cổ phiếu BID của Ngân hàng Đầu tư và Phát triển Việt Nam trên sàn HoSE, Chứng khoán Kafi đưa ra khuyến nghị KHẢ QUAN với giá mục tiêu 42.000 đồng/cổ phiếu, tương ứng mức tăng khoảng 24%. Kafi dự báo tăng trưởng tín dụng của BIDV đạt 11,7% trong năm 2026 và 12,5% trong năm 2027 nhờ nhu cầu vốn từ các ngành sản xuất, hạ tầng và doanh nghiệp FDI.
Biên lãi thuần (NIM) được giữ ổn định ở mức 2,13–2,15%. Tỷ lệ bao phủ nợ xấu của ngân hàng dự kiến nâng từ 75,9% tại giữa năm 2026 lên 81,7% vào cuối năm và đạt 86,2% trong năm 2027, giảm áp lực chi phí dự phòng.
Lợi nhuận trước thuế năm 2026 của BIDV ước đạt 40.600 tỷ đồng, tăng 7,6%, và tiếp tục tăng lên 43.900 tỷ đồng trong năm 2027. Đáng chú ý, theo Quyết định 2054/QĐ-TTg ngày 27/10/2026, tỷ lệ sở hữu Nhà nước tại BIDV đang ở mức 76,73% và được định hướng duy trì từ 65% trở lên đến năm 2030, tạo dư địa tăng vốn và cơ cấu lại cổ đông. Rủi ro đối với mã này bao gồm nợ xấu gia tăng, chi phí huy động vốn ảnh hưởng đến NIM và nguồn thu ngoài lãi không đạt kế hoạch.