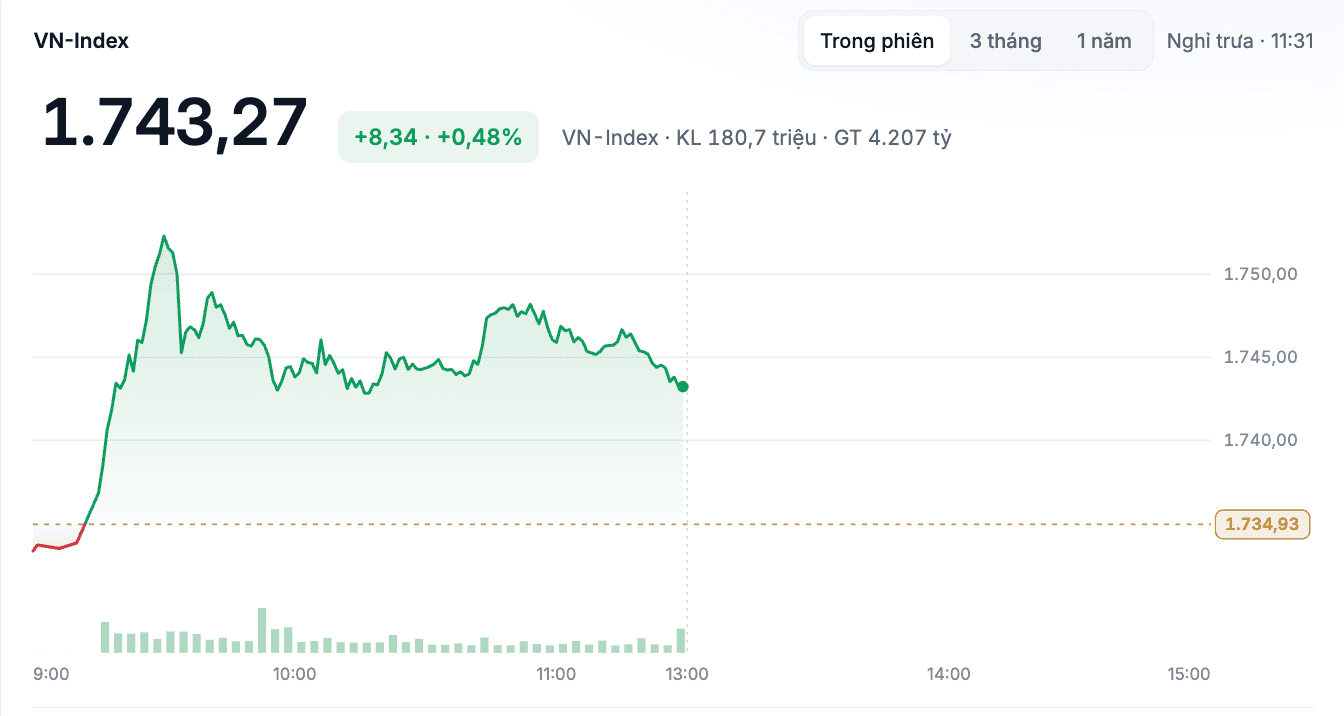
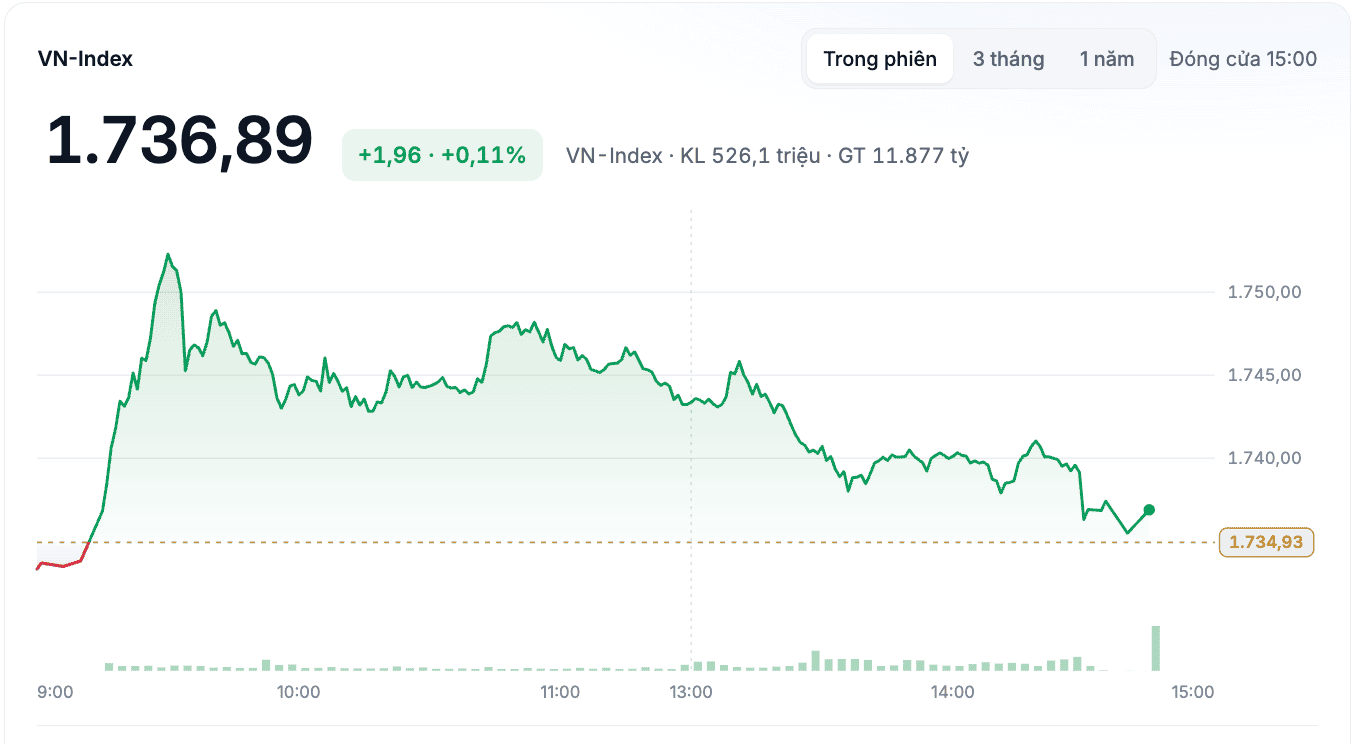
Phiên giao dịch 16/11 ghi nhận diễn biến giằng co. VN-Index tăng 1,96 điểm (+0,11%), đóng cửa tại 1.736,89 điểm.
Thanh khoản trên sàn HOSE đạt 11.877 tỷ đồng, thấp hơn 31% so với mức bình quân 20 phiên. Giao dịch kém sôi động cho thấy nhà đầu tư vẫn thận trọng, trong khi số lượng cổ phiếu giảm giá chiếm ưu thế.
Trong phiên sáng, VN-Index tăng điểm và có thời điểm tiến gần mức cao nhất trong ngày nhờ sự hỗ trợ của một số cổ phiếu vốn hóa lớn. Tuy nhiên, áp lực bán sau đó gia tăng khiến chỉ số dần thu hẹp đà tăng.
Diễn biến này tiếp tục trong phiên chiều. VN-Index nhiều lần lùi về gần tham chiếu trước khi phục hồi nhẹ vào cuối phiên, chủ yếu nhờ đóng góp của một số cổ phiếu trụ.
Thanh khoản giảm cho thấy lực cầu chưa thực sự cải thiện. Nhà đầu tư vẫn hạn chế mua vào ở vùng giá hiện tại. Trên HOSE, có 220 mã giảm giá, trong khi số mã tăng là 101, cho thấy diễn biến tiêu cực vẫn chiếm ưu thế trên diện rộng.
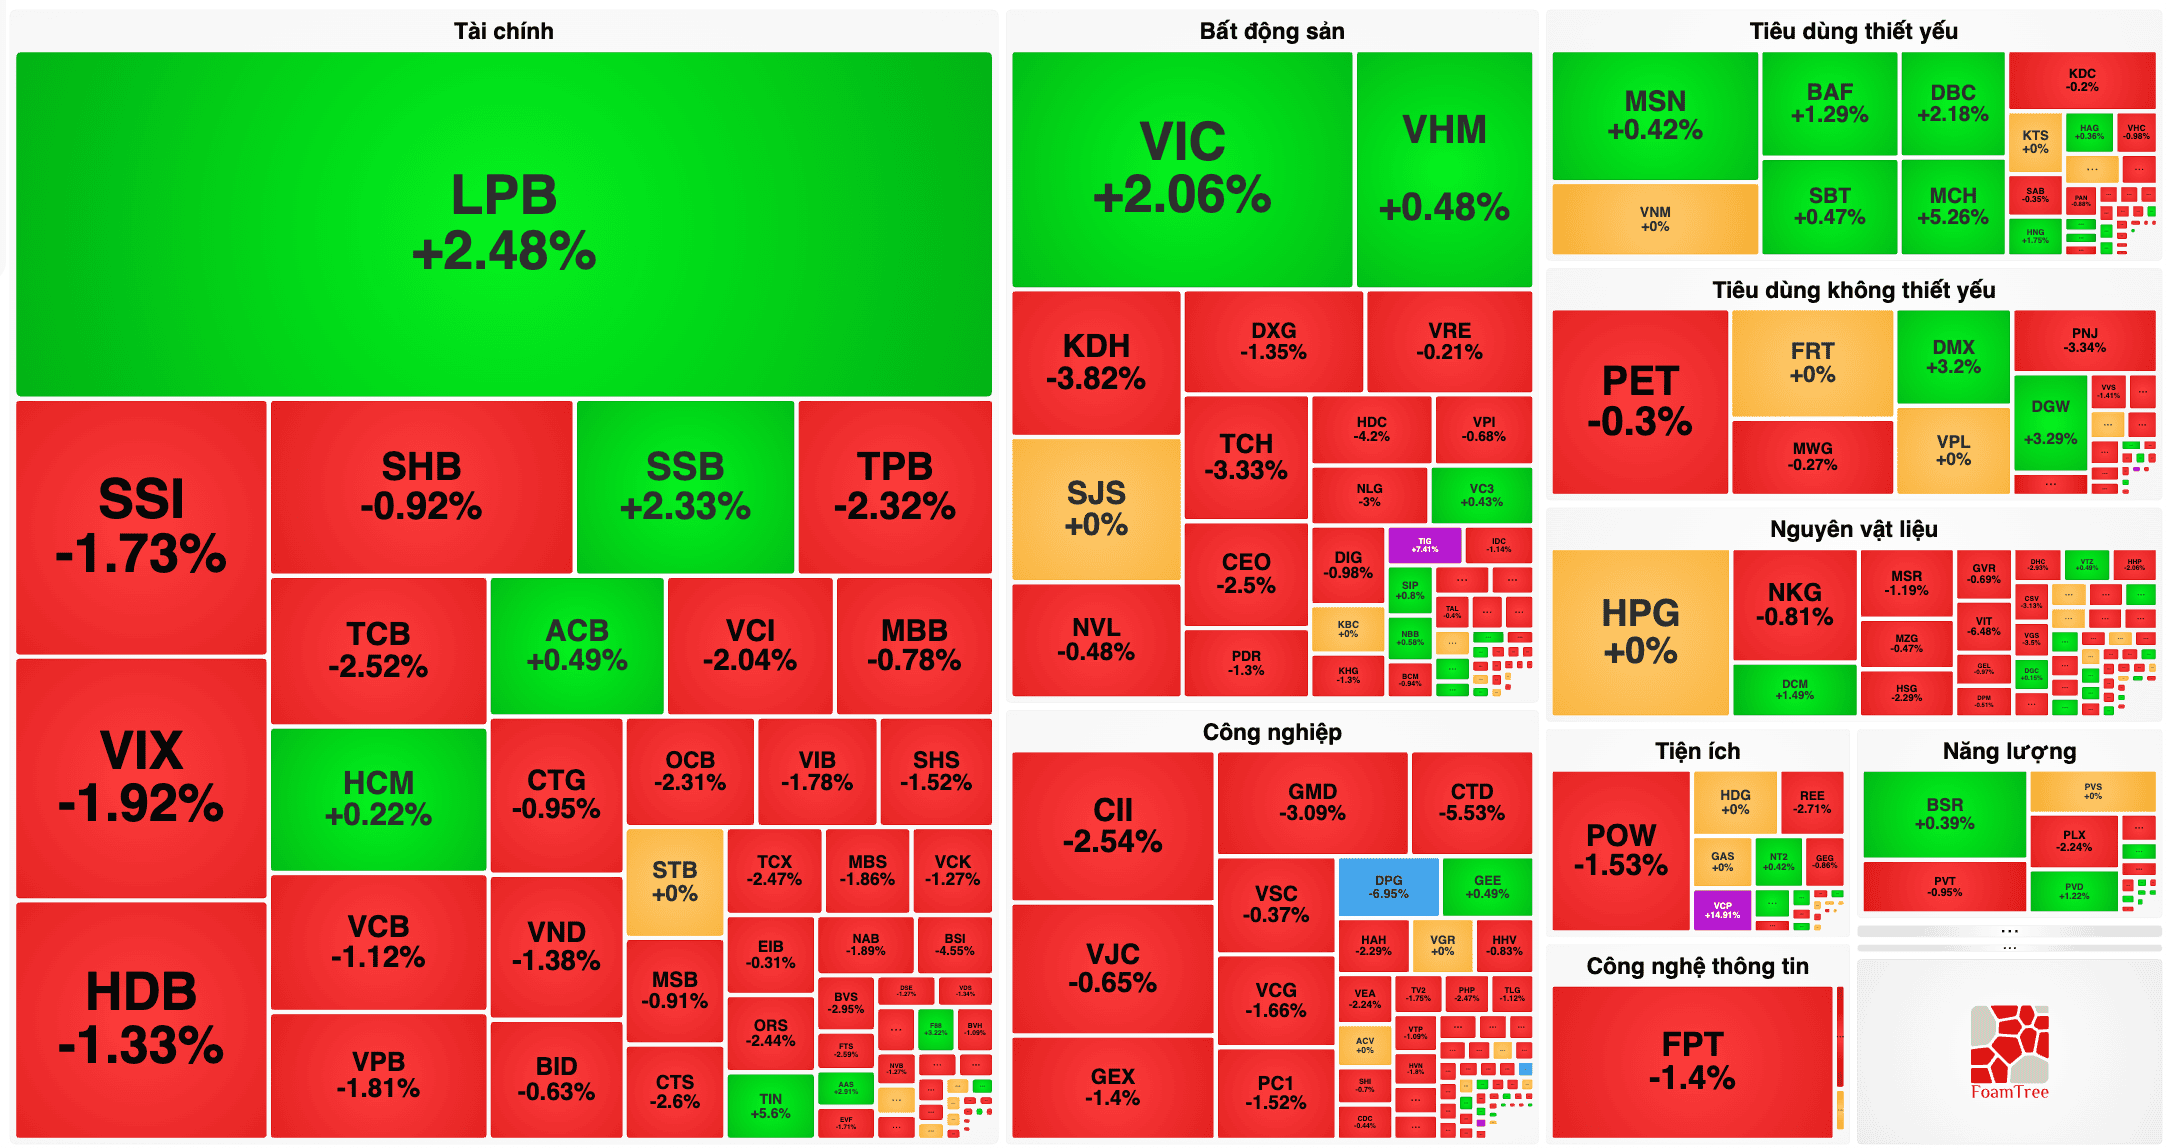
Trong phiên hôm nay, VIC là cổ phiếu đóng góp lớn nhất cho VN-Index với 8 điểm, tương ứng mức tăng 2,06%. Một số mã khác cũng hỗ trợ chỉ số gồm MCH, đóng góp 1,75 điểm; DMX đóng góp 0,63 điểm và LPB đóng góp 0,55 điểm.
Ở chiều ngược lại, TCB lấy đi 1,2 điểm của VN-Index, VCB lấy đi 1,03 điểm, VPB giảm tác động 0,82 điểm và TCX đóng góp âm 0,48 điểm.
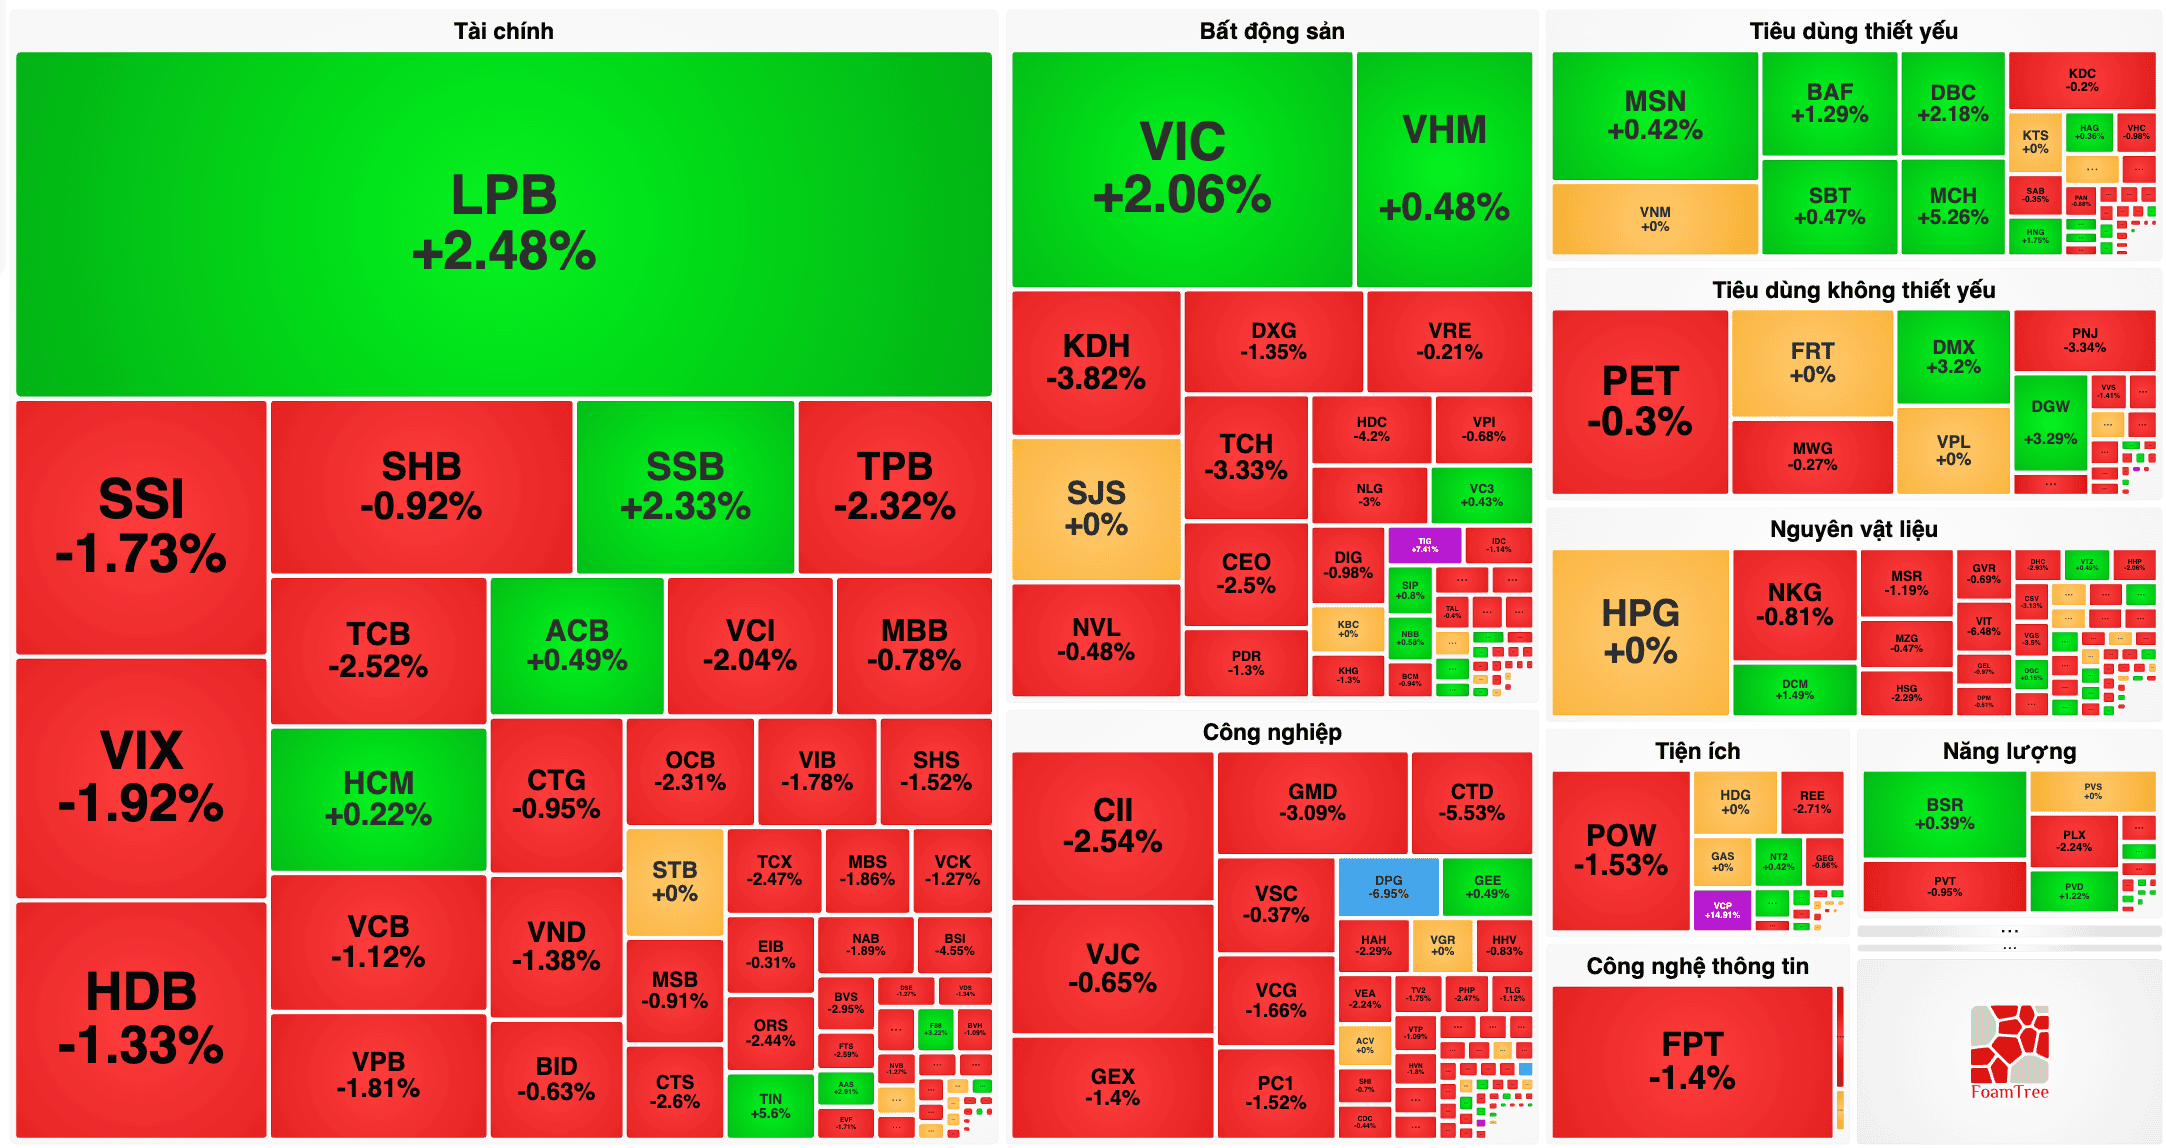
Nhóm tài chính chịu áp lực bán diện rộng từ cả ngân hàng lẫn chứng khoán, trong khi LPB (+2,48%), SSB (+2,33%) và ACB (+0,49%) nỗ lực giữ sắc xanh, hàng loạt cổ phiếu lớn khác đồng loạt giảm điểm như TCB (-2,52%), TPB (-2,32%), OCB (-2,31%), VPB (-1,81%), VIB (-1,78%), HDB (-1,33%) và VCB (-1,12%). Nhóm chứng khoán cũng đồng thuận đi lùi với CTS (-2,6%), TCX (-2,47%), ORS (-2,44%), VCI (-2,04%), VIX (-1,92%), MBS (-1,86%) và SSI (-1,73%).
Tại nhóm bất động sản, trạng thái chia rẽ diễn ra cực đoan khi chỉ hai đầu tàu là VIC (+2,06%) và VHM (+0,48%) giữ được đà tăng, còn lại hầu hết các mã tầm trung đều bị xả mạnh như HDC (-4,2%), KDH (-3,82%), TCH (-3,33%), NLG (-3%), CEO (-2,5%) và DXG (-1,35%). Nhóm công nghiệp cũng ghi nhận áp lực bán tháo lớn ở nhiều mã đầu ngành như CTD (-5,53%), GMD (-3,09%), CII (-2,54%), VCG (-1,66%), PC1 (-1,52%) và GEX (-1,4%). Ngoài ra, các nhóm công nghệ thông tin, tiện ích và nguyên vật liệu đều giao dịch kém sắc với mức giảm tập trung ở FPT (-1,4%), POW (-1,53%), REE (-2,71%) và NKG (-0,81%), trong khi HPG đứng giá tham chiếu.
Ở chiều ngược lại, điểm sáng nâng đỡ tâm lý thị trường đến từ nhóm tiêu dùng thiết yếu và tiêu dùng không thiết yếu. Dòng tiền tìm đến các cổ phiếu phòng thủ và bán lẻ giúp MCH bứt phá 5,26%, DBC tăng 2,18%, BAF tăng 1,29%, MSN tăng 0,42%, cùng sự khởi sắc của bộ đôi bán lẻ công nghệ là DGW (+3,29%) và DMX (+3,2%), đối lập với mức giảm sâu của PNJ (-3,34%).
Giao dịch của nhà đầu tư nước ngoài trên HOSE tương đối cân bằng trong phiên hôm nay. Khối ngoại mua vào 1.416,7 tỷ đồng và bán ra 1.394,1 tỷ đồng, qua đó mua ròng khoảng 22,6 tỷ đồng.
VIC được mua ròng nhiều nhất với 116,9 tỷ đồng, tiếp đến là MSN với 62,3 tỷ đồng. Một số cổ phiếu khác cũng được khối ngoại mua ròng gồm KDH, VNM và LPB.
Ở chiều bán, FPT dẫn đầu với giá trị bán ròng 163,2 tỷ đồng. VCB và VPB lần lượt bị bán ròng 52,9 tỷ đồng và 39,1 tỷ đồng.
Dù khối ngoại quay lại mua ròng, giá trị giao dịch không lớn. Trong khi đó, thanh khoản trong nước vẫn ở mức thấp, cho thấy dòng tiền chưa có dấu hiệu tham gia mạnh trở lại.
VN-Index tăng nhẹ nhưng thanh khoản giảm mạnh, trong khi số mã giảm giá vượt xa số mã tăng. Diễn biến này cho thấy đà hồi phục của chỉ số chưa có sự đồng thuận từ phần lớn cổ phiếu trên thị trường.
Trong ngắn hạn, VN-Index có thể tiếp tục giằng co và dao động trong biên độ hẹp khi lực cầu chưa đủ mạnh để tạo xu hướng tăng rõ ràng. Diễn biến của nhóm cổ phiếu vốn hóa lớn và thanh khoản sẽ là những yếu tố cần theo dõi trong các phiên tới.
Nhà đầu tư nên hạn chế sử dụng đòn bẩy, theo dõi diễn biến dòng tiền và mức độ phân hóa giữa các nhóm ngành. Việc gia tăng tỷ trọng cổ phiếu cần được cân nhắc khi thanh khoản cải thiện và xu hướng thị trường có tín hiệu rõ ràng hơn.