Các công ty chứng khoán đưa ra góc nhìn về triển vọng hoạt động cùng khuyến nghị đầu tư đối với một số doanh nghiệp niêm yết trên thị trường phiên 7/10.
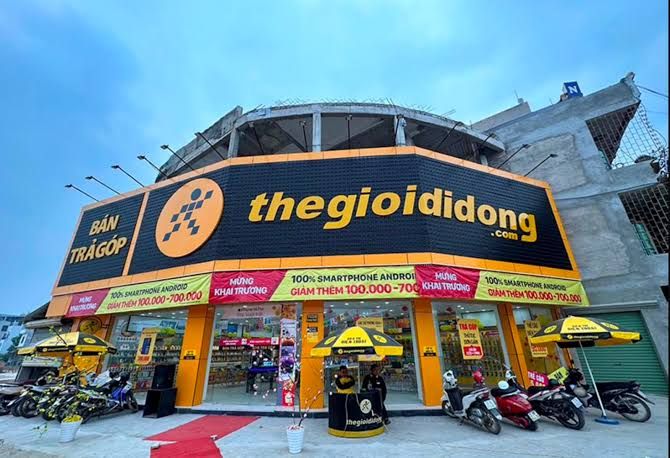
CTCK Tiên Phong (TPS) đưa ra khuyến nghị MUA dành cho cổ phiếu MWG của CTCP Thế giới di động (HOSE: MWG). Cổ phiếu này đã vượt lên trên kênh giá song song kéo dài từ tháng 3/2026 đến đầu tháng 10/2026, phát đi tín hiệu chuyển sang xu hướng tăng trung và dài hạn.
Thị giá MWG hiện vận động phía trên các đường EMA10, EMA20 và EMA50. Vùng cản trung - dài hạn nằm tại EMA100 - EMA200, tương ứng khoảng 74.600 – 75.700 đồng/CP. Nếu giữ vững vùng giá trên 71.000 đồng/CP, MWG hướng tới giá mục tiêu 90.500 đồng/CP. Trong trường hợp điều chỉnh xuống dưới 71.000 đồng/CP, giá cổ phiếu có thể lùi về mốc hỗ trợ 68.500 đồng/CP để tìm điểm cân bằng.
CTCK Rồng Việt (VDSC) duy trì khuyến nghị MUA cho cổ phiếu HDG của Công ty CP Tập đoàn Hà Đô, điều chỉnh giá mục tiêu về mức 22.900 đồng/cổ phiếu. Mức định giá này dựa trên phương pháp P/E (9,0x) và P/B (1,5x) kết hợp theo tỷ lệ 50/50.
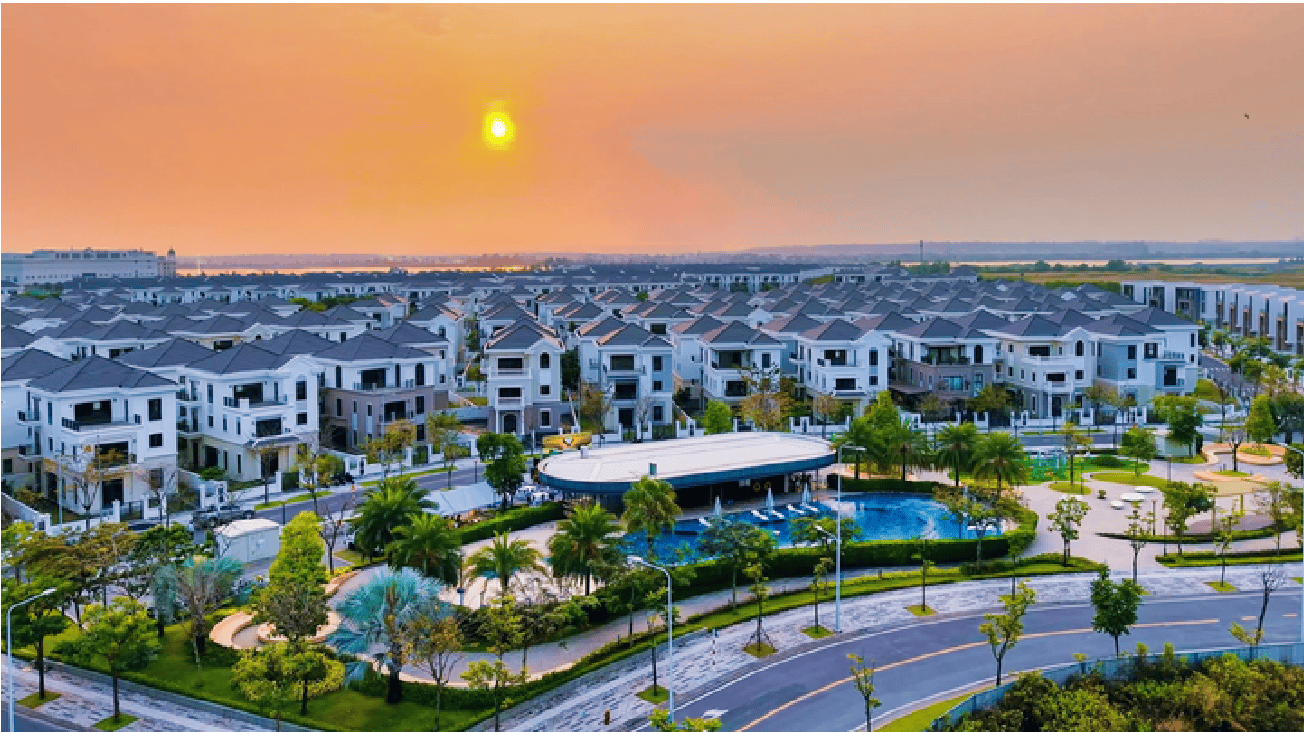
Việc hạ giá mục tiêu phản ánh việc điều chỉnh giảm dự báo kinh doanh năm 2026 và rủi ro chậm tiến độ nghiệm thu CCA tại dự án năng lượng tái tạo Hồng Phong 4 (có thể lùi sang năm 2027), cùng việc mở bán giai đoạn 3 dự án Charm Villa bị chậm lại. Mặc dù vậy, VDSC đánh giá HDG vẫn duy trì nền tảng vững chắc nhờ dòng tiền đều đặn từ mảng năng lượng và quỹ đất tiềm năng tại Hà Nội và TPHCM.
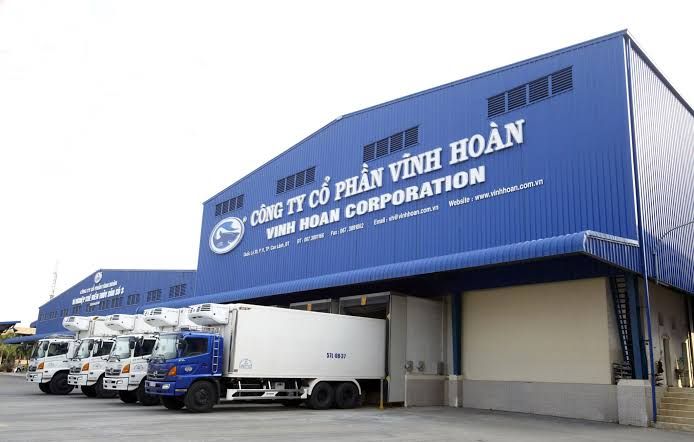
CTCK NHSV đưa ra khuyến nghị MUA cổ phiếu VHC của Công ty CP Vĩnh Hoàn với giá mục tiêu 65.000 đồng/cổ phiếu, dựa trên phương pháp P/E và P/B.
Nửa đầu năm 2026, VHC ghi nhận doanh thu quý II đạt 3.394 tỷ đồng (tăng 6% so với cùng kỳ) và lợi nhuận sau thuế đạt 475 tỷ đồng, đạt 46% kế hoạch năm. NHSV dự phóng lợi nhuận sau thuế cả năm 2026 của VHC đạt khoảng 1.600 tỷ đồng. Doanh nghiệp đã hoàn tất mua 15 triệu cổ phiếu quỹ (tương đương 6,7% số cổ phiếu lưu hành) và tăng cổ tức tiền mặt lên 3.000 đồng/cổ phiếu. Nhà đầu tư cần lưu ý các rủi ro liên quan đến biến động giá cá nguyên liệu, giá bán thành phẩm, rủi ro thuế quan và biến động nhu cầu tiêu thụ toàn cầu.
CTCK VNDirect (VND) nâng khuyến nghị lên KHẢ QUAN đối với cổ phiếu DCM của CTCP Phân bón dầu khí Cà Mau (HOSE: DCM), với giá mục tiêu mới và tỷ suất cổ tức dự kiến 6,1%. Định giá P/E trượt 12 tháng của DCM hiện ở mức 6,6x, thấp hơn đáng kể so với bình quân 5 năm là 11,2x.
VNDirect nhận định giá urê sẽ phục hồi từ quý IV/2026 và duy trì ổn định trong nửa đầu năm 2027 nhờ nhu cầu từ vụ mùa chính tại các thị trường lớn. Giá bán urê bình quân của DCM dự báo tăng 20,7% trong năm 2026 trước khi giảm 10% vào năm 2027. Dù lượng tiêu thụ trong nước giảm 7% do thời tiết không thuận lợi, sản lượng xuất khẩu 8 tháng đầu năm 2026 tăng 38% và ước tính đạt kỷ lục cả năm (tăng 28%), giúp tổng lượng tiêu thụ urê tăng 9,7%.
Mặc dù chi phí khí đầu vào neo cao theo giá dầu làm biên lợi nhuận gộp mảng urê thu hẹp dần (dự kiến đạt 40,1% trong năm 2026), biên lợi nhuận gộp trung bình giai đoạn 2026-2027 của DCM ước đạt 23%, vẫn cao hơn mức 20% của giai đoạn 2023-2025. Nguồn tiền mặt dồi dào và chính sách cổ tức đều đặn là yếu tố hỗ trợ thêm cho mã cổ phiếu này.