Trước phiên giao dịch ngày 15/10, các công ty chứng khoán đã đưa ra những đánh giá về triển vọng kinh doanh cũng như định giá đối với một số doanh nghiệp niêm yết thuộc nhiều nhóm ngành.
Công ty Chứng khoán MB (MBS) duy trì khuyến nghị KHẢ QUAN với cổ phiếu của Công ty cổ phần Phát triển Bất động sản Phát Đạt (mã chứng khoán: PDR), nhưng hạ giá mục tiêu xuống 17.100 đồng/cổ phiếu (giảm 16,2% so với định giá tháng 3/2026). Việc điều chỉnh này phản ánh tình trạng lùi tiến độ bàn giao dự án Bắc Hà Thanh, việc đưa dự án Thuận An về đánh giá theo giá trị sổ sách (kế hoạch chuyển nhượng toàn bộ trong năm 2027), cũng như chi phí dự phòng và lãi vay gia tăng.
Báo cáo của MBS cho thấy, trong 6 tháng đầu năm 2026, Phát Đạt đạt 158 tỷ đồng doanh thu thuần (giảm 66%) do chưa bàn giao xong dự án Bắc Hà Thanh. Nhờ có 1.381 tỷ đồng thu nhập tài chính từ thoái vốn đầu tư, lợi nhuận ròng vẫn đạt 213 tỷ đồng (tăng 84%), thực hiện 25% mục tiêu cả năm (868 tỷ đồng).
Tuy nhiên, lợi nhuận bị ảnh hưởng đáng kể do chi phí tài chính lên tới 534 tỷ đồng (tăng 310%) cùng nghĩa vụ thuế TNDN phát sinh cao từ hoạt động M&A. Dự báo quý III/2026, lợi nhuận PDR tiếp tục ở mức thấp do thiếu vắng nguồn bàn giao hay giao dịch chuyển nhượng dự án.
MBS ước tính lợi nhuận ròng năm 2026 của PDR đạt khoảng 458 tỷ đồng (giảm 11%) do hoạt động bàn giao trầm lắng, chi phí thuế, dự phòng cao và áp lực lãi vay tăng để tài trợ dự án Lotte Eco Smart City. Dù vậy, sang năm 2027, lợi nhuận ròng được kỳ vọng bật tăng 59,8% lên 732 tỷ đồng nhờ khoản lãi thoái vốn tại Thuận An 2 và dòng tiền bàn giao từ Bắc Hà Thanh. Do đó, mã PDR được đánh giá phù hợp cho mục tiêu đầu tư dài hạn (trên 1 năm), trong khi trong ngắn hạn cổ phiếu vẫn chịu áp lực chung từ những khó khăn của thị trường bất động sản.
Công ty cổ phần Damsan (mã chứng khoán: ADS) nhận được đánh giá rất tích cực từ Công ty Chứng khoán Rồng Việt (VDSC). Khảo sát cho thấy doanh nghiệp đang được giao dịch ở mức P/E forward 2026 là 5,5 lần, thấp hơn một nửa so với mức trung bình 5 năm qua, trong khi P/B ở mức 0,6 lần.
VDSC khuyến nghị MUA dành cho ADS với giá mục tiêu 14.400 đồng/cổ phiếu. Kết hợp cùng khoản cổ tức tiền mặt 1.000 đồng/cổ phiếu (tỷ suất 12,7%), tổng hiệu suất sinh lời kỳ vọng lên tới 105% dựa trên giá đóng cửa ngày 6/10.
Về kết quả vận hành, lũy kế 6 tháng đầu năm 2026, ADS đạt 1.025 tỷ đồng doanh thu và 37 tỷ đồng lợi nhuận trước thuế, hoàn thành lần lượt 48% chỉ tiêu doanh thu và 36% mục tiêu lợi nhuận cả năm. Dự phóng trọn năm 2026, doanh thu thuần có thể đạt 1.959 tỷ đồng (tăng 5%) và lợi nhuận sau thuế của cổ đông công ty mẹ đạt 110 tỷ đồng (tăng 13%), tương ứng EPS 1.325 đồng.
Động lực tăng trưởng trong thời gian tới đến từ sự phục hồi của mảng xuất khẩu dệt sợi cùng tiến độ triển khai các dự án nhà ở xã hội Phú Xuân và cụm công nghiệp Ninh An, An Ninh (giai đoạn 2), Vũ Ninh mở rộng.
Đối với ngành logistics, Công ty Chứng khoán Bảo Việt (BVSC) đưa ra khuyến nghị THEO DÕI đối với cổ phiếu Công ty cổ phần Vận tải và Xếp dỡ Hải An (mã chứng khoán: HAH), với mức giá mục tiêu 58.900 đồng/cổ phiếu, tương ứng dư địa tăng giá 12%.
Trong quý II/2026, Hải An ghi nhận doanh thu 1.534 tỷ đồng (tăng 20%) và lợi nhuận sau thuế công ty mẹ 372 tỷ đồng (tăng 3%). Sự tăng trưởng này đến từ việc giá thuê tàu định hạn duy trì ở mức cao và chiến lược nâng năng lực đội tàu lên 62.000 TEU vào năm 2028 (tăng 73% sức chở).
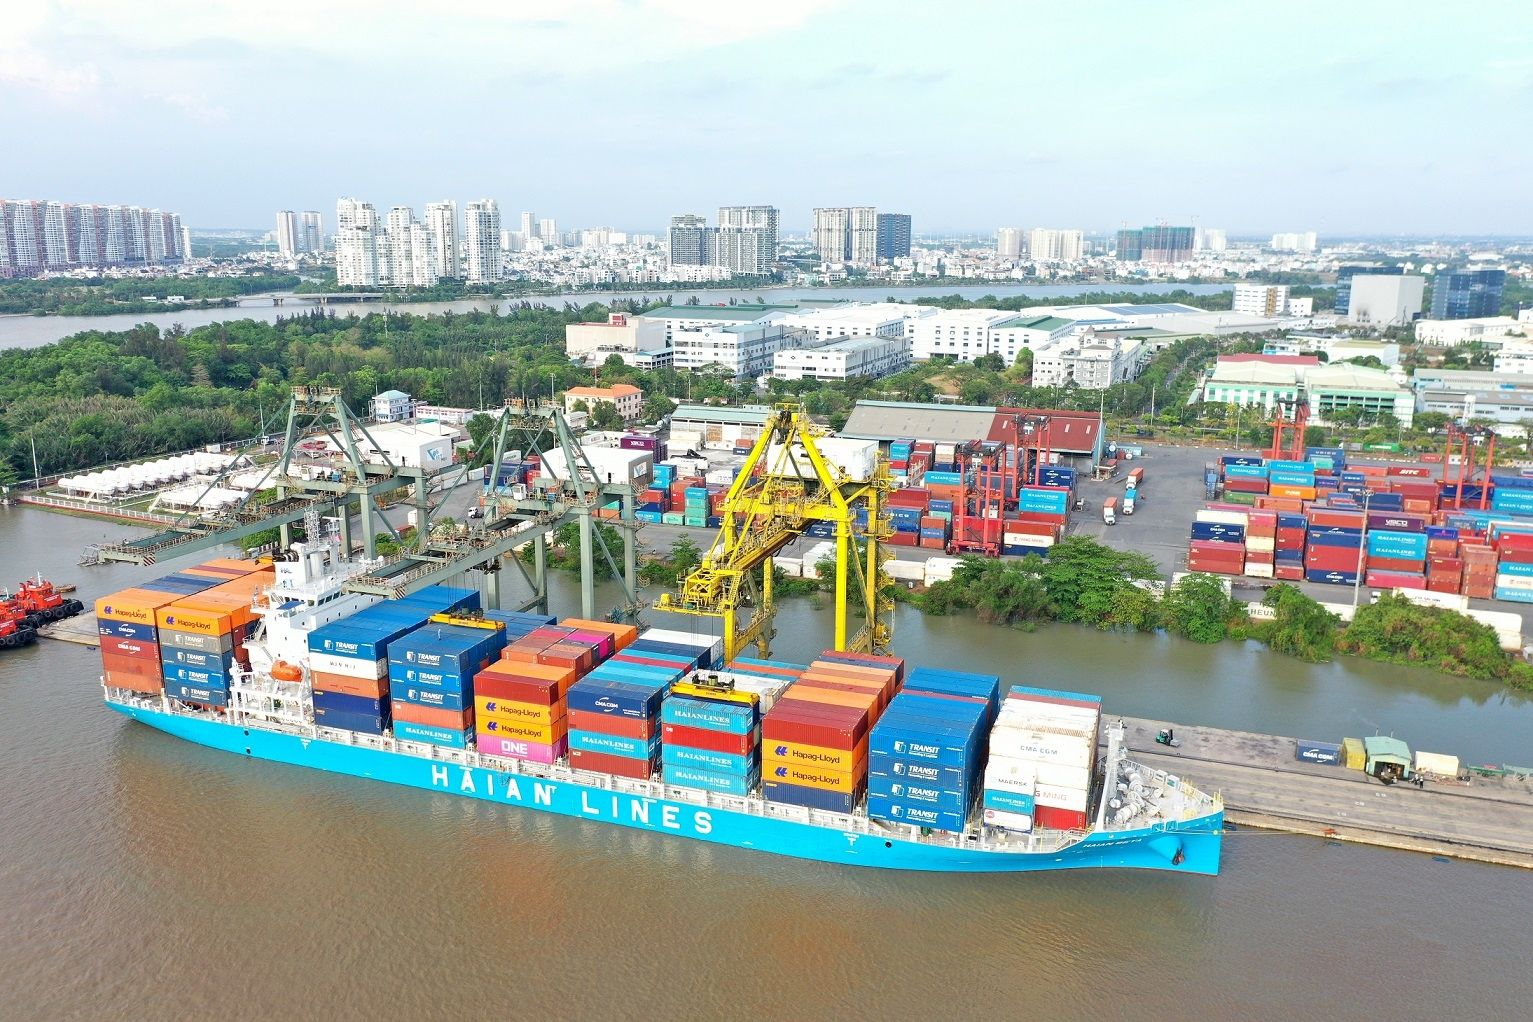
Tính chung cả năm 2026, BVSC ước tính doanh thu của HAH đạt 5.439 tỷ đồng (tăng 7%), lợi nhuận sau thuế công ty mẹ đạt 1.231 tỷ đồng (tăng 2%), EPS tương ứng 6.226 đồng và dự kiến chi trả 377 tỷ đồng cổ tức.
Sang năm 2027, EPS dự phóng đạt 6.750 đồng trên cơ sở P/E mục tiêu 8,7 lần. Tuy nhiên, yếu tố rủi ro cần quan sát là tình hình căng thẳng kéo dài tại Trung Đông có thể đẩy giá năng lượng lên cao, làm gia tăng chi phí nhiên liệu vận hành tàu.