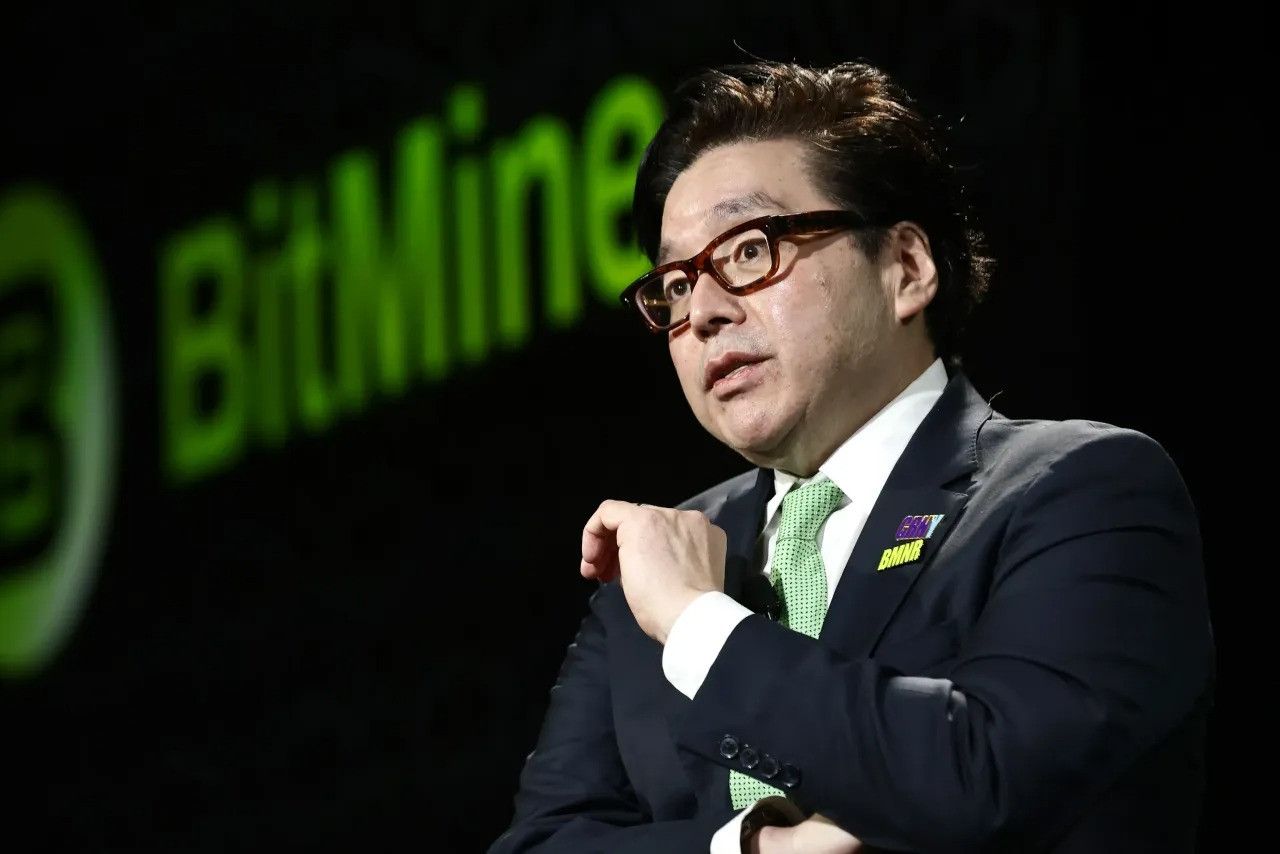
Tom Lee, Chủ tịch Bitmine, doanh nghiệp kho bạc tài sản số nổi tiếng với chiến lược tích lũy Ethereum cho rằng thị trường tiền mã hóa đã bước vào một chu kì tăng giá mới, thậm chí có thể lớn hơn những đợt tăng trước.
Lần này, động lực không chỉ đến từ dòng tiền đầu cơ mà còn từ token hóa tài sản thực, dòng vốn tổ chức, chuyển giao tài sản giữa các thế hệ, các doanh nghiệp kho bạc tài sản số và nhu cầu sử dụng tiền mã hóa của các tác nhân trí tuệ nhân tạo.
Không chỉ là một chu kì tăng giá của tiền mã hóa
Những chu kì tăng giá của tiền mã hóa trước đây thường được nhận diện qua một công thức quen thuộc: giá Bitcoin và các tài sản lớn tăng mạnh, dòng tiền mới đổ vào thị trường, nhà đầu tư cá nhân tham gia ngày càng đông và sự hưng phấn lan rộng sang các tài sản có mức độ rủi ro cao hơn. Nhưng theo Tom Lee, Chủ tịch Bitmine, thị trường hiện nay đang đứng trước một chu kì có cấu trúc khác.
Phát biểu tại Korea Blockchain Week 2026, Lee cho rằng một đợt tăng giá mới đã bắt đầu và quy mô của chu kì này có thể vượt những gì thị trường từng chứng kiến. Điều đáng chú ý trong nhận định của ông không nằm ở dự báo giá cụ thể, mà ở việc ông nhìn thấy nhiều nguồn cầu mới đang cùng xuất hiện trong hệ sinh thái tài sản số.
Nếu những chu kì trước chủ yếu được thúc đẩy bởi câu chuyện Bitcoin, đầu cơ và sự mở rộng của cộng đồng tiền mã hóa, thì lần này blockchain đang được đưa vào nhiều hoạt động tài chính vốn tồn tại bên ngoài thị trường tiền mã hóa.
Nổi bật nhất là token hóa. Token hóa có thể hiểu đơn giản là việc đưa quyền sở hữu hoặc giá trị kinh tế của một tài sản lên blockchain dưới dạng một token. Tài sản đó có thể là trái phiếu, chứng khoán, quỹ đầu tư, bất động sản hoặc những công cụ tài chính khác.
Theo Lee, sự quan tâm dành cho token hóa tài sản thực đang lớn hơn đáng kể so với những chu kì tăng giá tiền mã hóa trước đây. Đây là điểm có ý nghĩa bởi nếu token hóa tiếp tục phát triển, blockchain không còn chỉ được nhìn nhận như nền tảng cho tiền mã hóa mà có thể trở thành một phần của hạ tầng tài chính truyền thống.
Khi một trái phiếu hoặc một tài sản tài chính được đưa lên blockchain, giá trị của blockchain không nhất thiết phụ thuộc vào việc người dùng có muốn mua một đồng tiền mã hóa để đầu cơ hay không. Blockchain khi đó trở thành hạ tầng để phát hành, chuyển nhượng, thanh toán và quản lý tài sản. Đó là sự thay đổi về chất mà Lee cho rằng có thể tạo nền tảng cho một chu kì thị trường mới.
Dòng tiền mới có thể đến từ tổ chức và chuyển giao tài sản
Một động lực khác được Lee nhấn mạnh là sự thay đổi trong cấu trúc dòng vốn. Trong những năm đầu của thị trường tiền mã hóa, nhà đầu tư cá nhân đóng vai trò rất lớn. Nhưng khi thị trường trưởng thành, các tổ chức tài chính và những nhà đầu tư có quy mô vốn lớn ngày càng quan tâm đến tài sản số.
Dòng vốn tổ chức có thể tạo ra khác biệt bởi quy mô và thời gian đầu tư. Một nhà đầu tư cá nhân có thể nhanh chóng mua rồi bán tài sản khi thị trường biến động. Trong khi đó, các tổ chức thường có những chiến lược phân bổ vốn, quản trị danh mục và thời gian nắm giữ khác.
Lee đồng thời đề cập tới một nguồn vốn khác ít được nói đến hơn: quá trình chuyển giao tài sản giữa các thế hệ. Khi một lượng lớn tài sản được chuyển từ thế hệ trước sang thế hệ trẻ hơn, cách thức phân bổ tài sản cũng có thể thay đổi. Những thế hệ lớn lên cùng công nghệ số có khả năng tiếp cận và chấp nhận tài sản số theo cách khác với thế hệ trước.
Điều đó không đồng nghĩa toàn bộ tài sản được chuyển giao sẽ chảy vào tiền mã hóa. Tuy nhiên, nếu một phần dòng vốn mới tìm đến tài sản mã hóa, thị trường có thể nhận thêm một nguồn cầu mà những chu kì trước chưa có ở quy mô tương tự.
Lee còn đặc biệt chú ý đến các doanh nghiệp kho bạc tài sản số, hay các công ty sử dụng bảng cân đối kế toán của mình để tích lũy những tài sản số như Ethereum. Bitmine của Lee là một ví dụ nổi bật cho mô hình này, với chiến lược tập trung vào tích lũy Ethereum.
Điểm mà Lee muốn nhấn mạnh là nguồn vốn của những doanh nghiệp này có đặc điểm khác so với một số quỹ đầu tư truyền thống. Nếu vốn không chịu cùng kiểu áp lực hoàn trả như một khoản vốn vay hoặc một cấu trúc đầu tư phải đáp ứng yêu cầu rút vốn theo chu kì, doanh nghiệp có thể duy trì lượng tài sản số trên bảng cân đối trong thời gian dài hơn.
Điều đó có thể tác động tới cung - cầu trên thị trường. Khi một lượng tài sản được các tổ chức mua và giữ trong thời gian dài, lượng tài sản sẵn sàng quay trở lại thị trường có thể giảm tương đối. Nếu nhu cầu mới tiếp tục xuất hiện, thị trường có thể hình thành một động lực khác so với mô hình chỉ dựa vào giao dịch ngắn hạn.
Tuy nhiên, khả năng tác động thực tế còn phụ thuộc vào quy mô các doanh nghiệp kho bạc tài sản số, chiến lược quản trị vốn của từng công ty và diễn biến giá tài sản mà họ nắm giữ.
AI có thể mở thêm một thị trường sử dụng tiền mã hóa
Một yếu tố khác trong luận điểm của Lee là sự phát triển của trí tuệ nhân tạo. Nếu những chu kì trước chủ yếu xoay quanh con người sử dụng tiền mã hóa, tương lai có thể xuất hiện một nhóm người dùng mới: các tác nhân trí tuệ nhân tạo.
AI hiện không chỉ được phát triển để trả lời câu hỏi hay tạo nội dung. Các hệ thống tự động ngày càng được thiết kế để thực hiện nhiệm vụ, tương tác với phần mềm, sử dụng dịch vụ và trong một số trường hợp có khả năng tự đưa ra quyết định trong phạm vi được lập trình.
Điều đó đặt ra một câu hỏi mới đối với hệ thống thanh toán: nếu một tác nhân AI có thể tự thực hiện một nhiệm vụ, làm thế nào để nó thanh toán cho một dịch vụ khác?
Tiền mã hóa có thể trở thành một trong những phương tiện được sử dụng cho những giao dịch như vậy, đặc biệt trong môi trường số nơi các giao dịch có thể diễn ra tự động giữa các hệ thống máy tính.
Đây là lý do Lee cho rằng việc AI sử dụng tiền mã hóa có thể trở thành một động lực mới cho hệ sinh thái tài sản số. Nếu blockchain cung cấp hạ tầng giao dịch và tiền mã hóa trở thành phương tiện thanh toán cho các tác nhân tự động, thị trường có thể mở rộng vượt khỏi nhóm người dùng truyền thống.
Tất nhiên, đây vẫn là một hướng phát triển đang hình thành, chứ chưa phải một nguồn cầu đã được chứng minh ở quy mô lớn. Việc AI thực sự sử dụng tài sản số rộng rãi còn phụ thuộc vào chi phí giao dịch, khả năng mở rộng của mạng lưới, bảo mật, quy định pháp lý và mức độ tin cậy của các hệ thống tự động.
Nhưng nếu đặt các yếu tố này cạnh nhau, luận điểm của Tom Lee trở nên rõ hơn. Ông không chỉ nói về một đợt tăng giá mới của Bitcoin hay Ethereum. Ông đang mô tả một thị trường mà nhiều lớp nhu cầu có thể cùng phát triển: nhà đầu tư tổ chức, doanh nghiệp tích lũy tài sản số, tài sản thực được token hóa và các ứng dụng AI.
Điểm khác biệt lớn nhất giữa một chu kì tăng giá thông thường và một chu kì được hỗ trợ bởi sự mở rộng của hạ tầng tài chính là nguồn cầu. Nếu giá tăng chủ yếu vì kì vọng giá sẽ tiếp tục tăng, thị trường dễ phụ thuộc vào tâm lý. Nhưng nếu blockchain bắt đầu được sử dụng để phát hành và giao dịch tài sản, nếu các tổ chức đưa tài sản số vào bảng cân đối và nếu những ứng dụng mới tạo ra nhu cầu giao dịch thực tế, thị trường có thêm những động lực nằm ngoài đầu cơ thuần túy. Đó chính là cơ sở để Lee cho rằng chu kì hiện tại có thể lớn hơn các chu kì trước.
Dù vậy, một chu kì tăng giá không đồng nghĩa thị trường sẽ chỉ đi theo một chiều. Tiền mã hóa vẫn là nhóm tài sản có mức biến động cao và chịu ảnh hưởng của thanh khoản, lãi suất, quy định, tâm lý nhà đầu tư cũng như những thay đổi nhanh chóng về công nghệ.
Vì thế, điều đáng chú ý trong nhận định của Tom Lee không nhất thiết là câu hỏi thị trường sẽ tăng đến đâu, mà là thị trường đang có thêm những nguồn cầu và những cách sử dụng mới nào.
Nếu token hóa kết nối blockchain với tài chính truyền thống, doanh nghiệp kho bạc tài sản số tạo ra nhu cầu nắm giữ dài hạn, dòng vốn tổ chức mở rộng quy mô thị trường và AI tạo thêm những giao dịch giữa các tác nhân kĩ thuật số, thì ngành tiền mã hóa có thể đang chuyển từ một thị trường chủ yếu dựa vào tài sản đầu cơ sang một hệ sinh thái có nhiều lớp ứng dụng hơn.
Và chính sự thay đổi về cấu trúc đó mới là yếu tố khiến Lee nhìn thấy khả năng về một chu kì khác biệt so với những lần tăng giá trước.