Các công ty chứng khoán vừa đưa ra báo cáo phân tích đối với một số mã cổ phiếu gồm MWG, VHC, PHP, DCM và GMD.
Công ty Chứng khoán BIDV (BSC) khuyến nghị Mua dành cho cổ phiếu MWG của Công ty cổ phần Đầu tư Thế Giới Di Động. Mức giá mục tiêu 1 năm là 102.500 đồng/cổ phiếu, cao hơn 40% so với giá đóng cửa ngày 24/9/2026. Mức giá mục tiêu này giảm 2% so với định giá trước đó để tính đến yếu tố lãi suất tăng và thanh khoản thị trường.
BSC dự báo lợi nhuận sau thuế năm 2026 và 2027 của MWG lần lượt tăng 76% và 18%, cao hơn 30% so với kế hoạch năm 2026. Động lực chính đến từ chuỗi Điện Máy Xanh, doanh thu tài chính dự kiến tăng hơn 20% và chuỗi Bách Hóa Xanh với mức tăng lợi nhuận ước đạt 173% trong năm 2026 và 50% trong năm 2027.
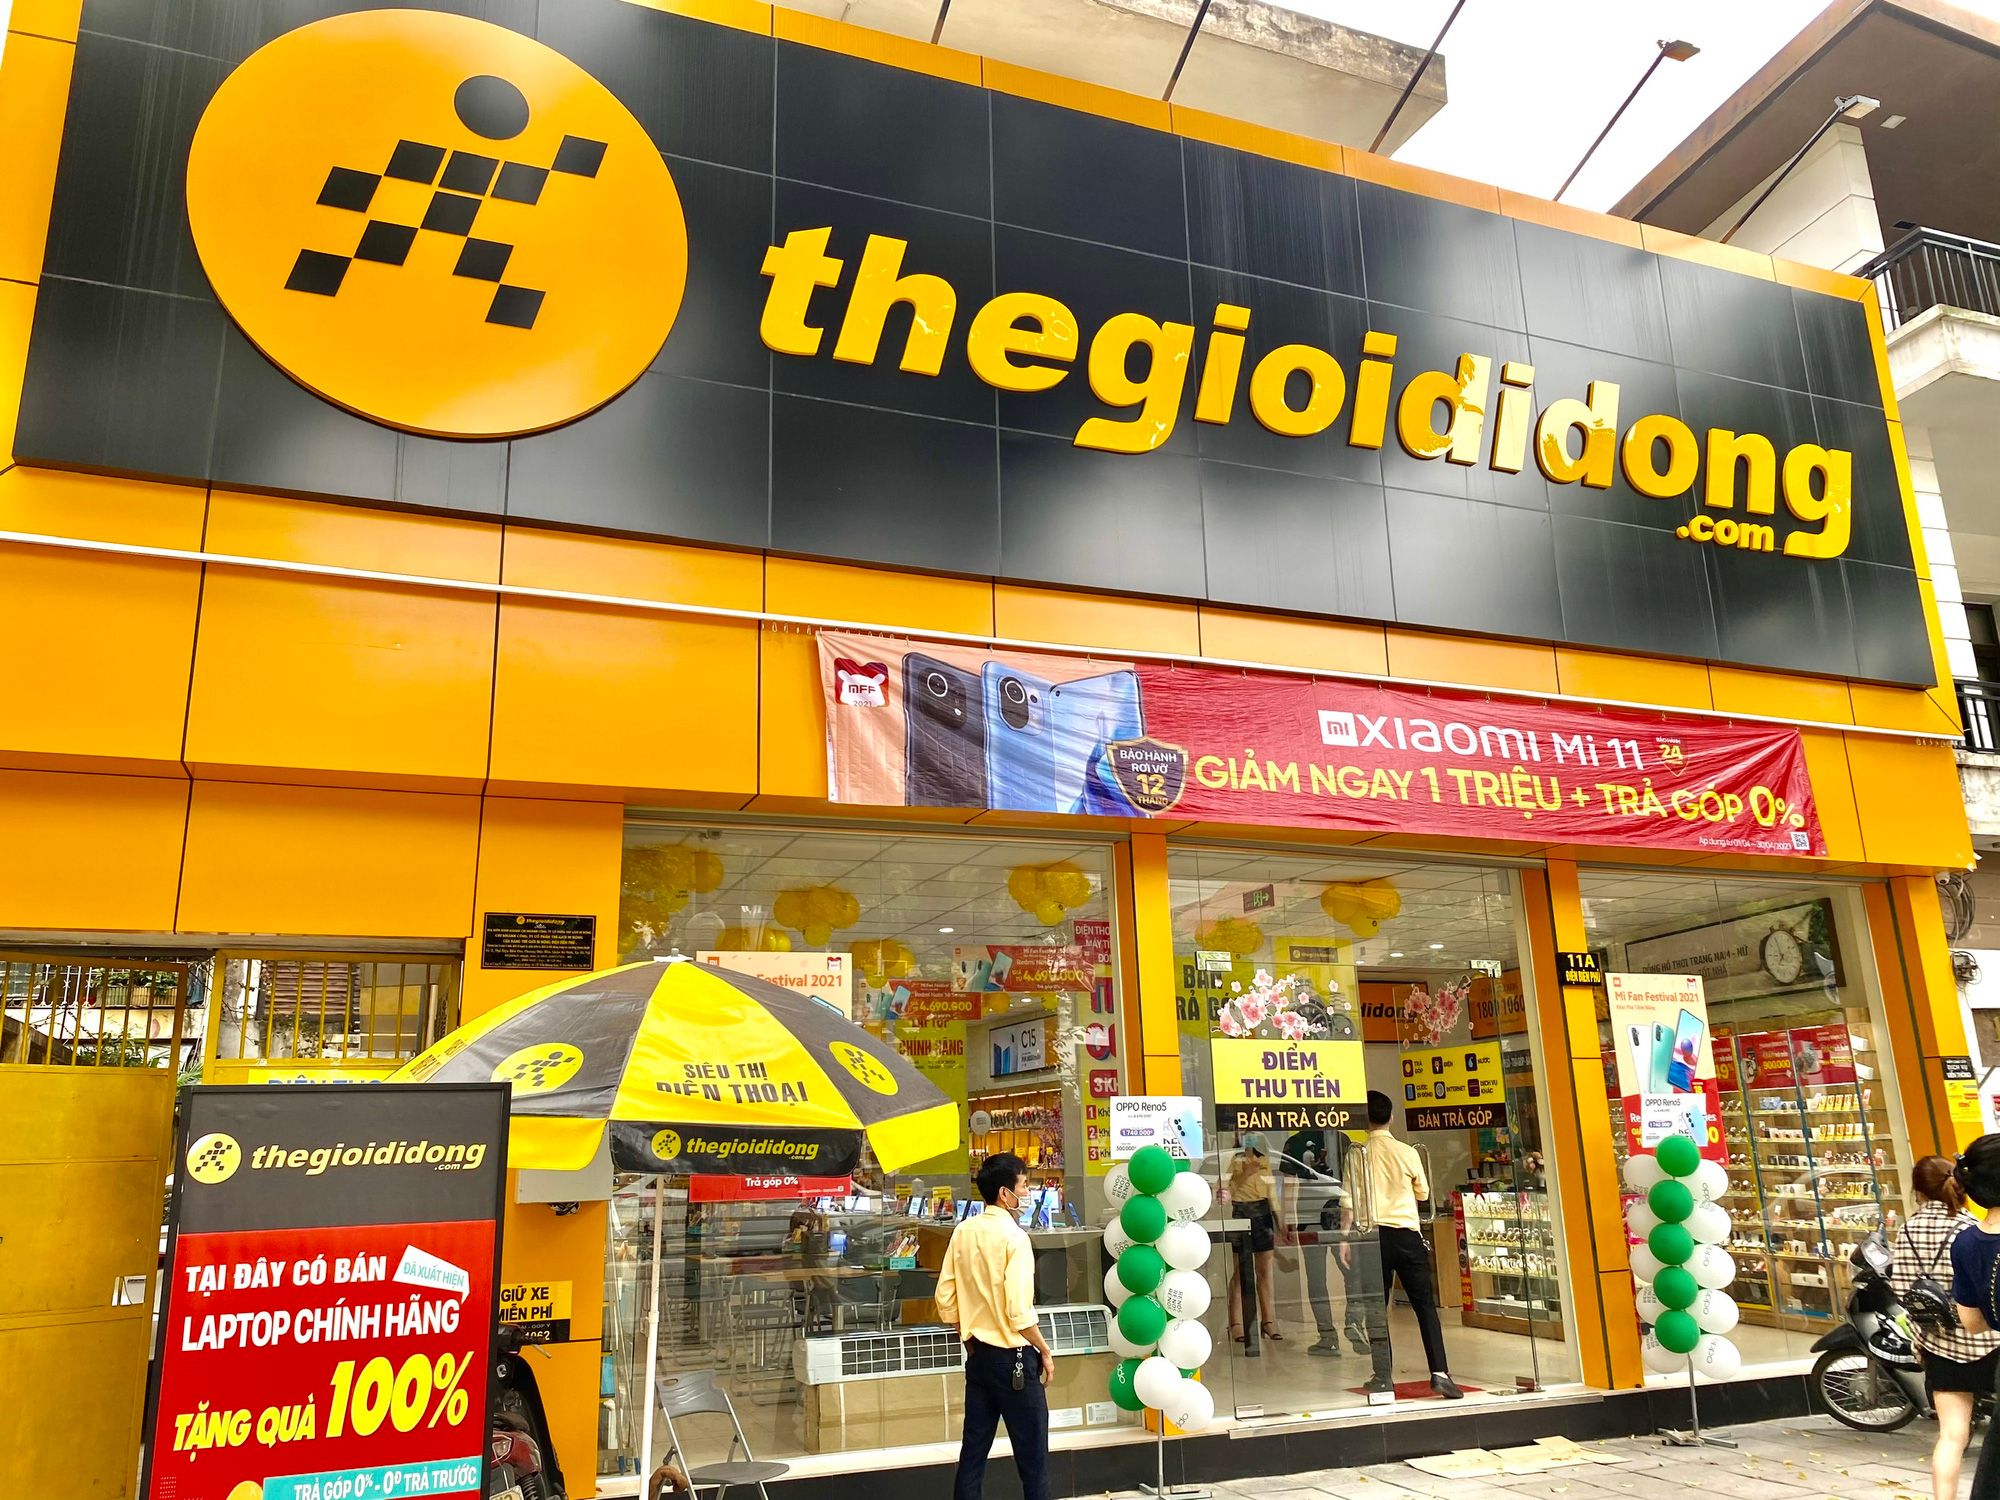
Hiện MWG giao dịch ở mức P/E dự phóng 2026–2027 từ 8 đến 9 lần. Theo BSC, định giá này mới phản ánh mảng Điện Máy Xanh, tiền mặt và khoảng 30% giá trị Bách Hóa Xanh theo mức giá bán vốn năm 2024. Trong giai đoạn 2026–2030, BSC cho rằng MWG có thể đạt mức tăng trưởng trung bình trên 15%/năm nhờ mở rộng chuỗi Erablue tại Indonesia, tăng thị phần Bách Hóa Xanh từ 4,1% lên 10% và kế hoạch niêm yết các công ty con.
Với Công ty cổ phần Vĩnh Hoàn (mã: VHC), BSC đưa ra khuyến nghị Mua với giá mục tiêu 58.100 đồng/cổ phiếu. Quý II/2026, VHC đạt 3.394 tỷ đồng doanh thu thuần (tăng 6%) và 475 tỷ đồng lợi nhuận sau thuế công ty mẹ (giảm 8%). Lũy kế 6 tháng đầu năm, doanh thu đạt 6.349 tỷ đồng (tăng 9%) và lợi nhuận sau thuế đạt 741 tỷ đồng (tăng 5%), hoàn thành khoảng 47–48% kế hoạch cả năm.
Sản lượng xuất khẩu cá tra quý II/2026 của VHC giảm 8% xuống 24.300 tấn do nền so sánh quý II/2025 cao. Việc bù đắp đến từ giá bán trung bình tăng 8%, đạt 3.000 USD/tấn. Tính chung 6 tháng, sản lượng đạt 41.100 tấn với giá bán trung bình 3.040 USD/tấn.
Ở nhóm cảng biển và phân bón, Công ty Chứng khoán Agribank (Agriseco) khuyến nghị Tăng tỷ trọng cổ phiếu PHP của Tổng công ty Cảng Hải Phòng. Giá mục tiêu được đưa ra là 49.000 đồng/cổ phiếu, tương đương mức tăng 13%. Agriseco dự báo lợi nhuận 6 tháng cuối năm của PHP tăng 70–80% so với cùng kỳ nhờ xu hướng chuyển hàng sang cảng nước sâu, nguồn hàng từ hãng tàu TIL/MSC tại bến Lạch Huyện 3&4 và doanh thu cho thuê hạ tầng. Áp lực cạnh tranh tại Lạch Huyện được đánh giá chưa lớn do bến 7&8 của Tân Cảng Sài Gòn dự kiến đến năm 2028 mới hoạt động.
Đối với cổ phiếu DCM của Tổng công ty Phân bón Dầu khí Cà Mau, Agriseco khuyến nghị Tăng tỷ trọng với giá mục tiêu 40.000 đồng/cổ phiếu, cao hơn 17,6% so với giá ngày 24/9. DCM đang giao dịch ở mức P/E 6,9 lần và P/B 1,5 lần, thấp hơn lần lượt 32% và 14% so với mức bình quân 5 năm (10,2 lần và 1,9 lần). Agriseco dự báo kết quả 9 tháng năm 2026 của DCM vượt kế hoạch nhờ sản lượng bán tăng và việc đa dạng sản phẩm giúp giảm ảnh hưởng từ giá urê.
Trong khi đó, Công ty Chứng khoán SSI hạ khuyến nghị cổ phiếu GMD của Công ty cổ phần Gemadept từ Khả quan xuống Trung lập, đồng thời giảm giá mục tiêu từ 95.000 đồng xuống 88.000 đồng/cổ phiếu. Việc hạ giá mục tiêu do SSI nâng tỷ lệ chiết khấu khi mặt bằng lãi suất tăng.
GMD đang giao dịch ở mức P/E dự phóng 2026 và 2027 lần lượt là 14,8 lần và 16,0 lần, tương đương mức bình quân quá khứ. Mặc dù tiềm năng tăng giá ngắn hạn còn khoảng 14%, SSI cho biết GMD vẫn còn dư địa tăng lợi nhuận trong dài hạn khi bến Gemalink giai đoạn 2A và 2B tăng công suất từ năm 2028 cùng đà tăng từ mảng vận tải. SSI khuyến nghị nhà đầu tư có thể xem xét mua tích lũy khi giá cổ phiếu điều chỉnh.