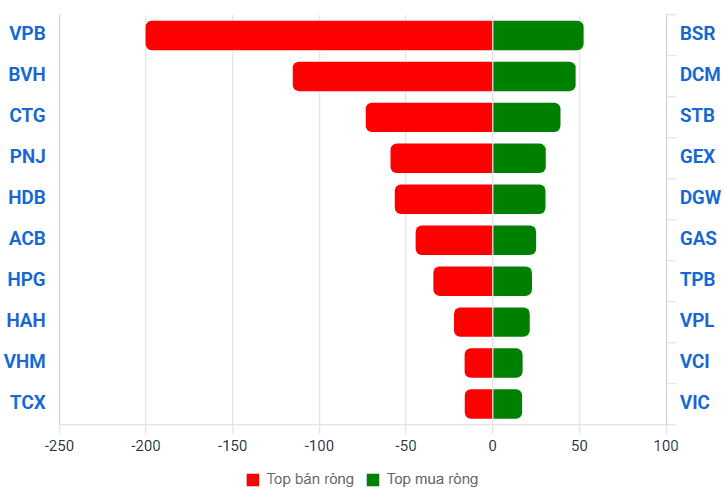
Bảng điện tử phiên giao dịch ngày 28/9 ghi nhận đà tăng của nhóm cổ phiếu dầu khí. Trong bối cảnh chỉ số VN-Index giảm 0,25% xuống 1.780 điểm, nhiều mã dầu khí vẫn tăng từ 3% đến 7%.
Chốt phiên, mã BSR tăng 6,6% lên 32.400 đồng/cổ phiếu, PVS tăng 5,7%, GAS tăng 3,7%, PVD tăng 3,6%, PLX tăng 1,7% và PVT tăng 1,5%.
Giá cổ phiếu dầu khí tăng trong bối cảnh giá dầu thế giới lên giá. Quyết định của Tổng thống Mỹ Donald Trump về việc từ chối đề xuất hòa bình của Iran liên quan đến xung đột Trung Đông và mở lại eo biển Hormuz đã tác động đến thị trường dầu mỏ.
Đến 15h ngày 28/9, giá dầu Brent đạt 106,6 USD/thùng, tăng gần 2,4% so với phiên trước. Giá dầu WTI của Mỹ tăng hơn 2%, đạt 94,4 USD/thùng.
Bên cạnh biến động giá dầu, dự báo kết quả kinh doanh quý III/2026 cũng tác động đến giá cổ phiếu. Báo cáo ngày 28/9 của Công ty Chứng khoán MB (MBS) cho biết lợi nhuận doanh nghiệp dầu khí quý này dự kiến tăng so với cùng kỳ nhờ giá dầu duy trì ở mức cao và các dự án trong nước tiếp tục triển khai.
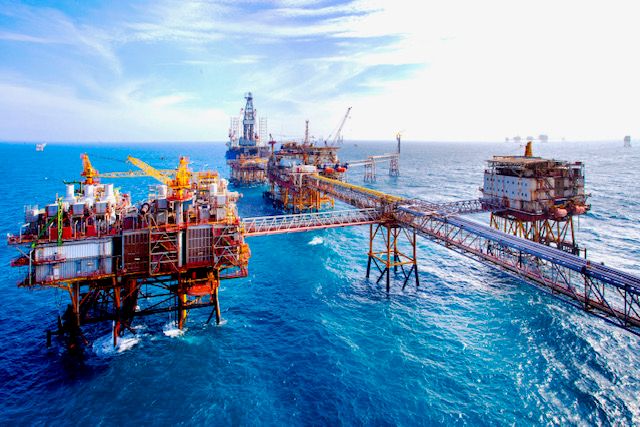
Ở nhóm hạ nguồn, Lọc hóa dầu Bình Sơn (BSR) dự kiến đạt 4.573 tỷ đồng lợi nhuận sau thuế trong quý III/2026, cao hơn mức 908 tỷ đồng của quý III/2025. Sự chênh lệch này do nền lợi nhuận cùng kỳ năm trước thấp. Bên cạnh đó, chênh lệch giá bán và giá dầu đầu vào (crack spread) cải thiện, sản lượng tiêu thụ ổn định và nhà máy Lọc dầu Dung Quất duy trì công suất cao cũng hỗ trợ kết quả kinh doanh. Dù vậy, so với quý II/2026, lợi nhuận dự báo giảm 38,7%.
Cùng nhóm hạ nguồn, Petrolimex (PLX) được dự báo đạt 987 tỷ đồng lợi nhuận sau thuế, tăng 39,8% so với cùng kỳ năm ngoái nhờ sản lượng tiêu thụ bán lẻ tăng và nguồn cung ổn định. So với quý II/2026, con số này giảm 64,9% do quý trước doanh nghiệp có khoản hoàn nhập dự phòng giảm giá hàng tồn kho.
Ở nhóm thượng nguồn, Dịch vụ Kỹ thuật Dầu khí Việt Nam (PVS) ước đạt 412 tỷ đồng lợi nhuận sau thuế, tăng 27,2% so với cùng kỳ. Doanh thu tiếp tục đến từ các hợp đồng đã ký tại dự án Lô B – Ô Môn, Lạc Đà Vàng và Sư Tử Trắng 2B. Lợi nhuận quý III dự báo giảm 21,6% so với quý II. Ngoài ra, PVS có thể ghi nhận khoảng 635 tỷ đồng hoàn nhập dự phòng trong năm (chủ yếu từ dự án Sao Vàng – Đại Nguyệt), dự kiến tính vào quý IV thay vì quý III.
Với Khoan và Dịch vụ Khoan Dầu khí (PVD), MBS dự báo lợi nhuận sau thuế quý III đạt 291 tỷ đồng, tăng 4,7% so với cùng kỳ và tăng 78,8% so với quý II/2026. Kết quả này đến từ việc các giàn khoan hoạt động trở lại sau bảo dưỡng, cùng đóng góp từ giá thuê giàn và các giàn mới.
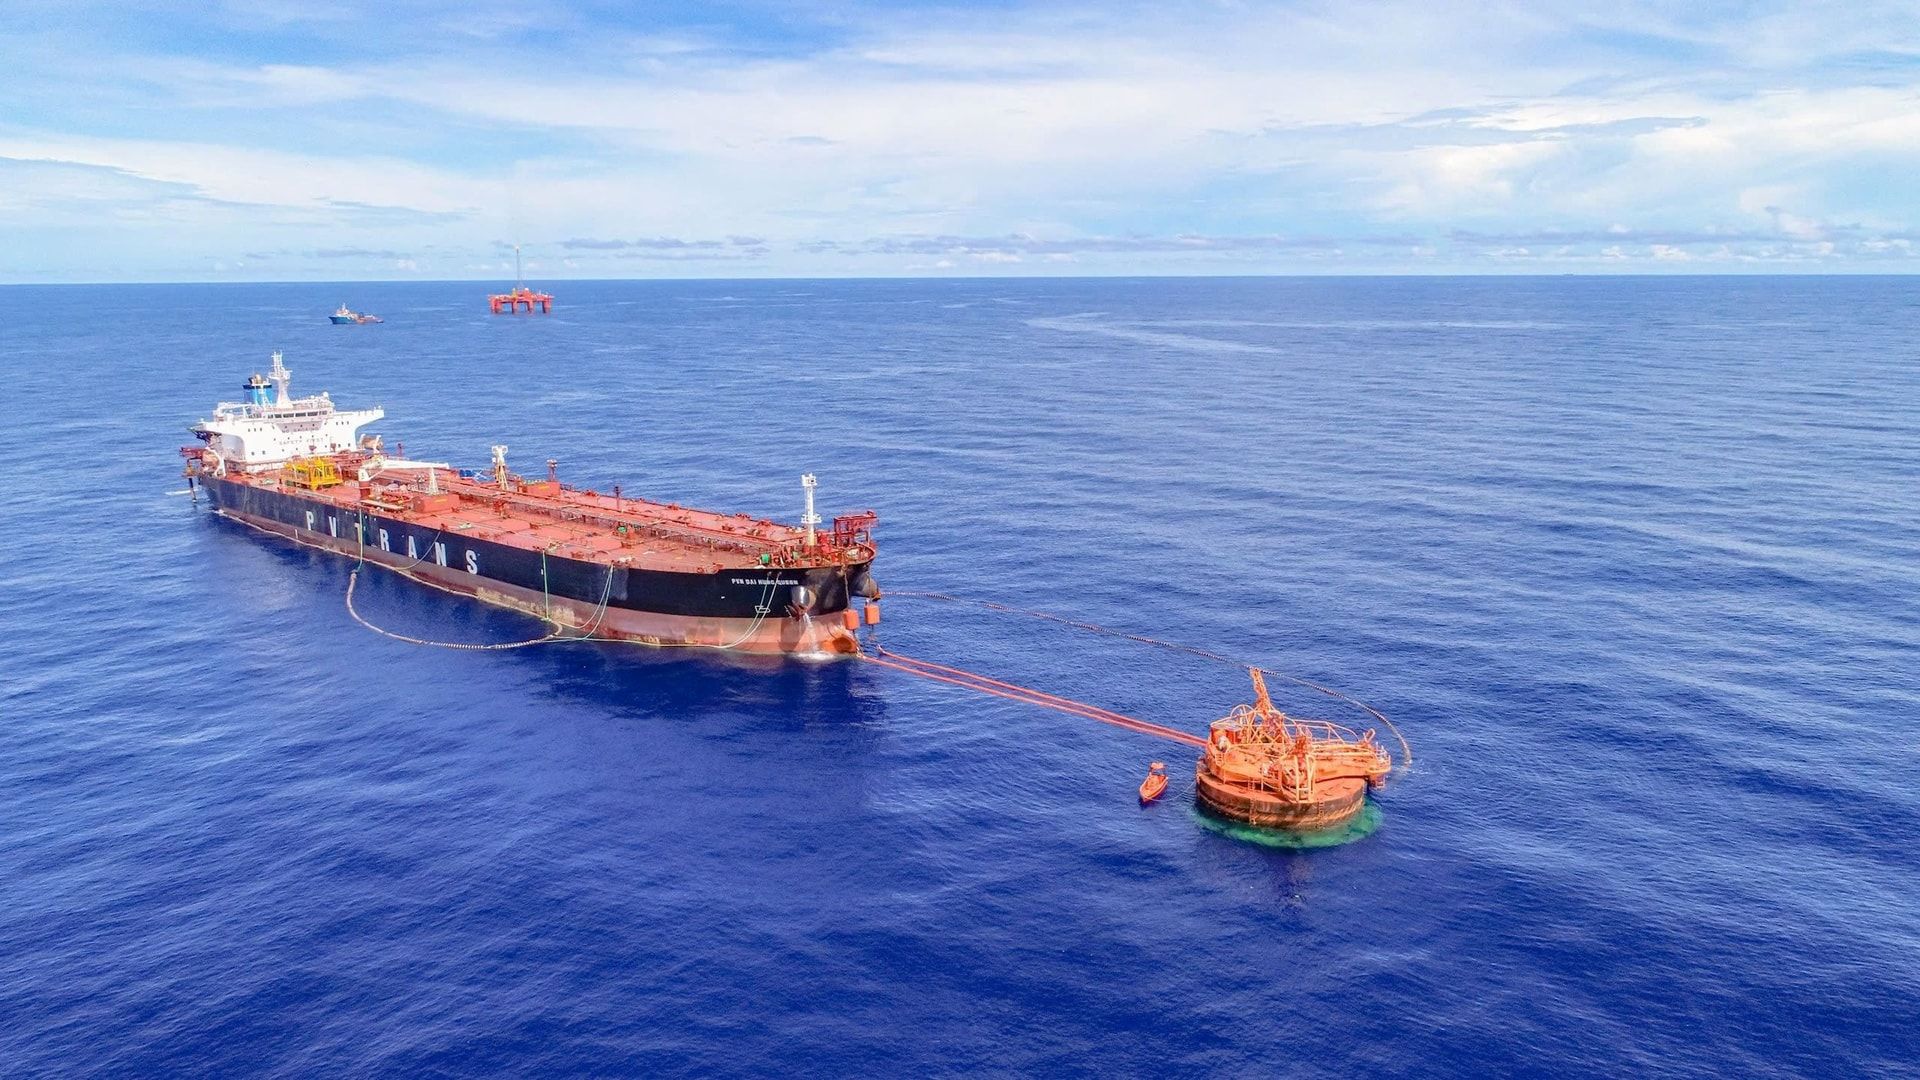
Tại nhóm trung nguồn, Vận tải Dầu khí (PVT) ước đạt 363 tỷ đồng lợi nhuận sau thuế, tăng 38% so với cùng kỳ nhờ mở rộng đội tàu giai đoạn 2025–2026 và nhu cầu vận tải quốc tế thuận lợi. Tuy nhiên, so với quý II/2026, lợi nhuận giảm 34,3% do quý trước ghi nhận đóng góp cao hơn từ hoạt động vận tải và các khoản thu nhập khác.
Cuối cùng, PV GAS (GAS) dự kiến đạt 2.968 tỷ đồng lợi nhuận sau thuế trong quý III/2026, tăng 16,4% so với cùng kỳ năm ngoái nhưng giảm 49,3% so với quý II/2026 do giá khí bình quân thấp hơn.