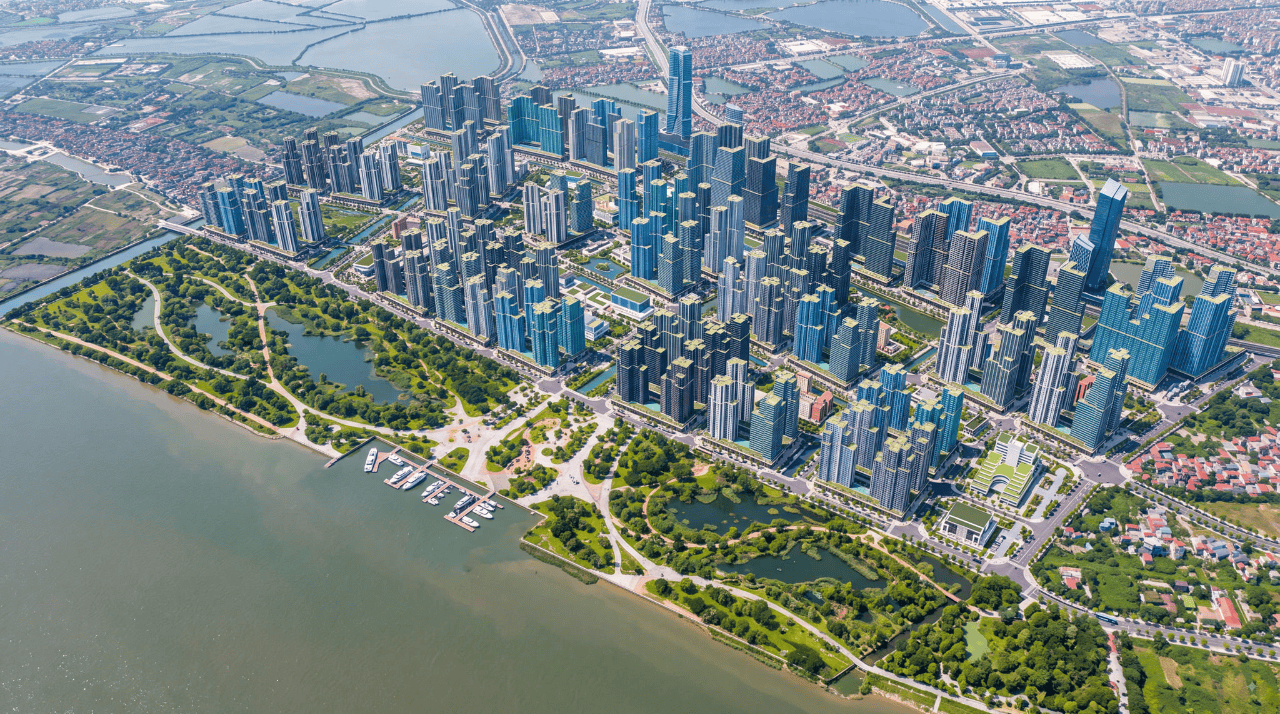
Bức tranh tài chính của các doanh nghiệp bất động sản trong quý III/2026 và 9 tháng đầu năm cho thấy sự phân hóa rõ nét về doanh thu và lợi nhuận. Trong khi một số doanh nghiệp vẫn duy trì biên lợi nhuận gộp tương đối cao thì doanh thu suy giảm cùng chi phí tài chính lớn đang tạo áp lực lên hiệu quả kinh doanh. Với những doanh nghiệp có dư nợ vay cao, bài toán cân đối dòng tiền và kiểm soát chi phí vốn tiếp tục là thách thức đáng chú ý.
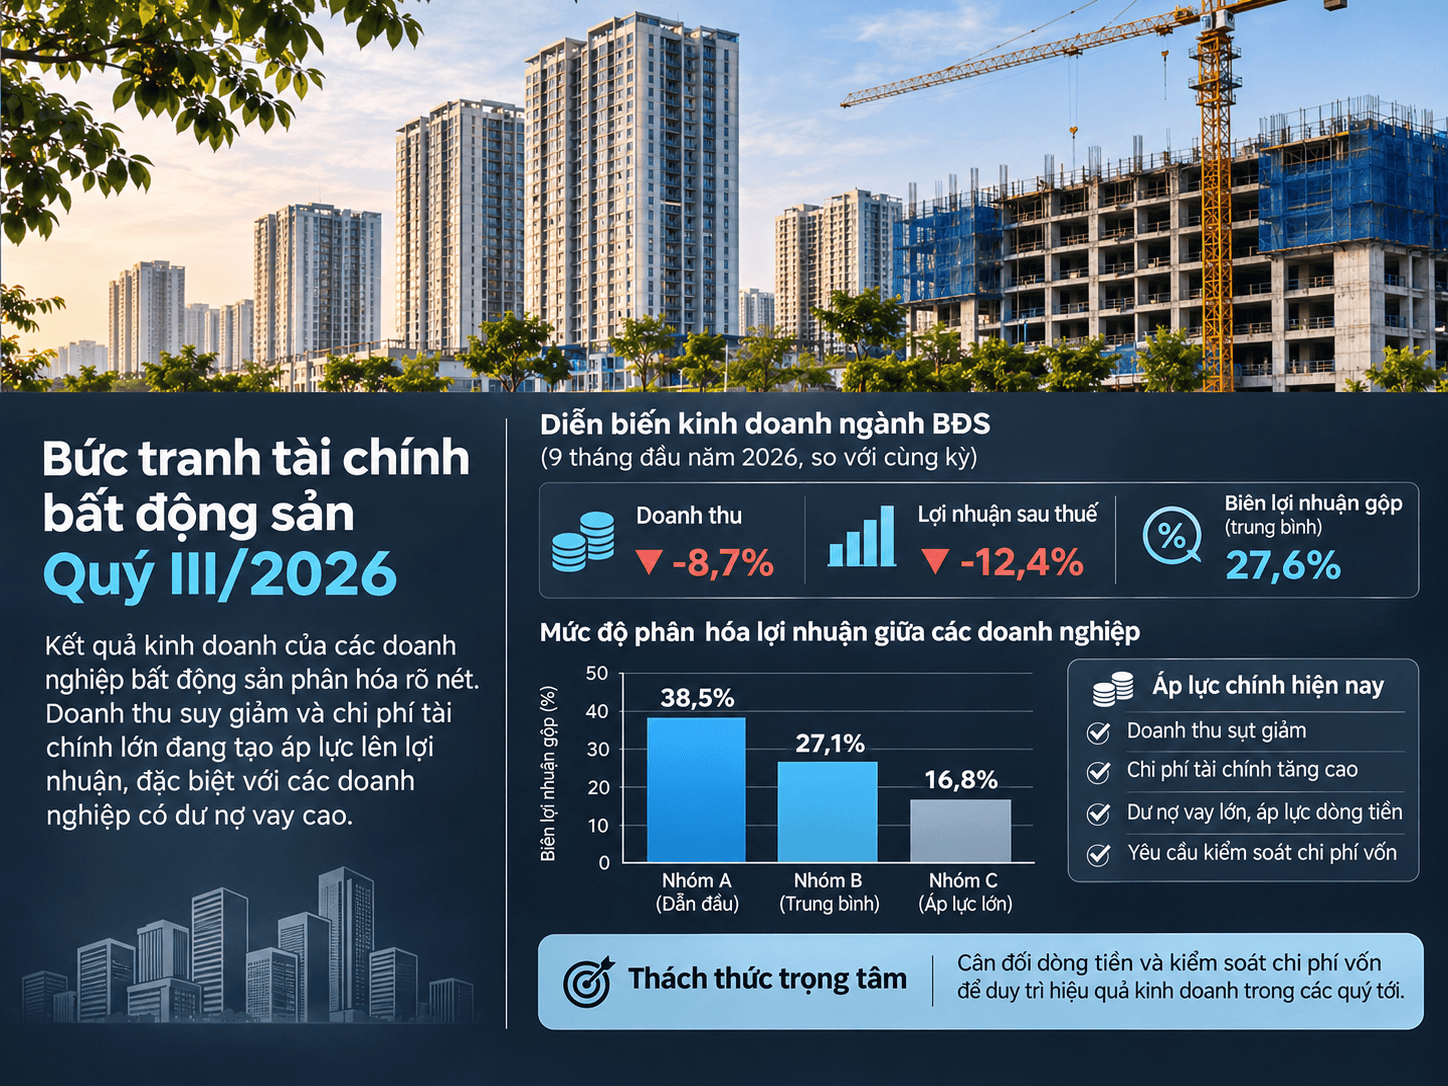
Doanh thu suy giảm, chi phí tài chính tạo áp lực lên lợi nhuận
Tại Công ty cổ phần Đầu tư Nam Long (NLG), chi phí tài chính trong quý III đạt 81 tỷ đồng, phần lớn đến từ lãi trái phiếu và lãi vay. Trong khi đó, doanh thu tài chính ghi nhận 80,7 tỷ đồng, gần tương đương chi phí tài chính nhưng chưa đủ tạo ra cải thiện đáng kể đối với kết quả kinh doanh.
Lũy kế 9 tháng đầu năm 2026, doanh thu thuần của Nam Long đạt 2.022 tỷ đồng, giảm 48,7% so với cùng kỳ. Ngược lại, chi phí lãi trái phiếu và lãi vay lên tới 336,7 tỷ đồng, tăng khoảng 8,7%. Tổng chi phí tài chính trong kỳ đạt 438,5 tỷ đồng.
Ngoài ra, doanh nghiệp còn ghi nhận 83,5 tỷ đồng khoản chia lợi nhuận cho các bên theo hợp đồng hợp tác kinh doanh. Các khoản chi này tiếp tục thu hẹp phần lợi nhuận còn lại từ hoạt động kinh doanh.
Tại Tập đoàn Đầu tư và Phát triển Công nghiệp Becamex (BCM), áp lực tài chính thể hiện qua sự suy giảm doanh thu và lợi nhuận. Trong 9 tháng đầu năm, doanh thu thuần đạt 2.591 tỷ đồng, giảm 53,5% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 855 tỷ đồng, giảm gần 62%.
Trong bối cảnh nguồn thu từ hoạt động kinh doanh đi xuống, chi phí tài chính quý III của Becamex tăng 21,1% so với cùng kỳ, riêng chi phí lãi vay tăng 21,4%. Diễn biến này khiến dư địa lợi nhuận bị thu hẹp, nhất là khi doanh nghiệp vẫn cần nguồn vốn lớn để đầu tư và phát triển hạ tầng khu công nghiệp.
Một điểm đáng chú ý trong kết quả kinh doanh của Becamex là khoản lợi nhuận hơn 706 tỷ đồng từ các công ty liên doanh, liên kết trong quý III, cao hơn mức lợi nhuận gộp 543 tỷ đồng. Khoản thu nhập này đóng góp đáng kể vào kết quả chung, cho thấy lợi nhuận của doanh nghiệp không chỉ phụ thuộc vào hoạt động kinh doanh trực tiếp.
Khi doanh thu thuần 9 tháng giảm hơn một nửa, hiệu quả từ các khoản đầu tư liên kết trở thành một trong những yếu tố quan trọng hỗ trợ lợi nhuận của Becamex. Tuy nhiên, khả năng duy trì kết quả kinh doanh vẫn cần được nhìn nhận trong mối tương quan với hoạt động cốt lõi và nguồn thu từ các khoản đầu tư.
Ở chiều ngược lại, Novaland (NVL) ghi nhận sự cải thiện đáng kể về doanh thu và lợi nhuận. Doanh thu thuần 9 tháng đầu năm đạt hơn 10.216 tỷ đồng, tăng khoảng 90% so với cùng kỳ. Lợi nhuận sau thuế đạt hơn 2.874 tỷ đồng, trong khi cùng kỳ năm trước doanh nghiệp báo lỗ.
Riêng quý III/2026, Novaland ghi nhận doanh thu thuần hơn 5.120 tỷ đồng và lợi nhuận sau thuế khoảng 1.102 tỷ đồng. Doanh thu tài chính đạt khoảng 990 tỷ đồng, bao gồm các khoản liên quan đến hoạt động đầu tư và hợp tác.
Dù kết quả kinh doanh cải thiện, chi phí vốn vẫn là vấn đề đáng quan tâm. Trong quý III, chi phí lãi vay của Novaland vào khoảng 474 tỷ đồng. Tính chung 9 tháng, doanh nghiệp đã chi khoảng 3.740 tỷ đồng để trả lãi vay.
Không chỉ Novaland, một số doanh nghiệp bất động sản khác cũng đang sử dụng lượng vốn vay lớn để triển khai dự án, trong khi doanh thu từ hoạt động kinh doanh chưa tăng tương ứng.
Tại Công ty cổ phần Đầu tư và Kinh doanh Nhà Khang Điền (KDH), doanh thu thuần 9 tháng đầu năm 2026 đạt khoảng 483,4 tỷ đồng, giảm 83,1% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế lại đạt hơn 1.267 tỷ đồng, tăng 50,8%.
Đáng chú ý, tổng dư nợ vay của Khang Điền đạt khoảng 17.776,5 tỷ đồng, tăng đáng kể so với mức hơn 10.149 tỷ đồng đầu năm. Dù vậy, dòng tiền thuần từ hoạt động kinh doanh trong 9 tháng ghi nhận dương khoảng 470,2 tỷ đồng, cải thiện so với mức âm hơn 3.294 tỷ đồng cùng kỳ năm trước. Tiền và các khoản tương đương tiền cuối kỳ đạt khoảng 6.199 tỷ đồng.
Một trường hợp khác là Công ty cổ phần Phát triển Bất động sản Phát Đạt (PDR). Báo cáo tài chính hợp nhất quý III/2026 cho thấy doanh thu thuần lũy kế 9 tháng chỉ đạt khoảng 182 tỷ đồng, trong khi doanh thu tài chính đạt hơn 1.622 tỷ đồng.
Riêng quý III, doanh thu tài chính của Phát Đạt đạt khoảng 549,5 tỷ đồng. Trong đó, khoản cổ tức và lợi nhuận được chia chiếm 500 tỷ đồng, bên cạnh khoảng 46,5 tỷ đồng lãi từ thanh lý khoản đầu tư.
Những số liệu trên cho thấy kết quả lợi nhuận của các doanh nghiệp bất động sản có thể đến từ nhiều nguồn khác nhau, không chỉ hoạt động bán hàng và kinh doanh dự án. Vì vậy, khi đánh giá sức khỏe tài chính, bên cạnh doanh thu và lợi nhuận sau thuế, các chỉ tiêu như dòng tiền kinh doanh, dư nợ vay, chi phí lãi vay và cơ cấu nguồn thu cũng cần được xem xét đồng thời.
Doanh nghiệp kỳ vọng lãi suất hạ nhiệt, chuyên gia khuyến nghị tái cấu trúc
Trước áp lực chi phí vốn, cộng đồng doanh nghiệp bất động sản tiếp tục kiến nghị các ngân hàng xem xét giảm lãi suất cho vay, qua đó hỗ trợ doanh nghiệp duy trì hoạt động và triển khai dự án.
Theo ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP. Hồ Chí Minh (HoREA), nhiều doanh nghiệp phản ánh lãi suất vay mua nhà tại các ngân hàng phổ biến ở mức 8,5–11%/năm trong thời gian ưu đãi. Sau khi hết thời gian này, lãi suất thả nổi có thể tăng lên 13–15%/năm.
Từ thực tế trên, HoREA kiến nghị các tổ chức tín dụng xem xét chính sách lãi suất phù hợp hơn, nhằm chia sẻ khó khăn với doanh nghiệp và hỗ trợ thị trường bất động sản.
Ở góc độ thị trường, bà Cao Thị Thanh Hương, Phó giám đốc Bộ phận Nghiên cứu và Tư vấn, Savills TP. Hồ Chí Minh cho biết, một số chủ đầu tư đang chấp nhận hỗ trợ một phần lãi suất để đưa chi phí vốn thực tế của khách hàng xuống khoảng 7–10% sau thời gian ưu đãi từ ngân hàng.
Bên cạnh đó, một số doanh nghiệp lựa chọn kéo dài tiến độ thanh toán từ khoảng ba năm lên tới năm năm nhằm giảm áp lực dòng tiền cho người mua.
Các chính sách này có thể tạo thêm dư địa cho cả người mua nhà để ở và nhà đầu tư. Với người mua ở thực, việc nhận nhà và đưa vào sử dụng có thể giúp giảm chi phí thuê nhà. Trong khi đó, nhà đầu tư có thể khai thác tài sản cho thuê để tạo dòng tiền, bù đắp một phần chi phí tài chính.
Tuy nhiên, không phải chủ đầu tư nào cũng đủ khả năng triển khai các chính sách hỗ trợ kéo dài. Việc giãn tiến độ thanh toán, hỗ trợ lãi suất hoặc bàn giao nhà khi tỷ lệ thanh toán còn thấp đều đòi hỏi doanh nghiệp có năng lực tài chính và khả năng cân đối dòng tiền tốt.
Theo TS. Cấn Văn Lực, Chuyên gia Kinh tế trưởng BIDV, Thành viên Hội đồng Tư vấn chính sách tài chính - tiền tệ Quốc gia, bài toán chi phí của doanh nghiệp bất động sản không chỉ nằm ở lãi suất vay vốn mà còn liên quan đến thời gian và chi phí triển khai dự án.
Đối với các doanh nghiệp trong ngành, chuyên gia khuyến nghị cần tái cấu trúc hoạt động theo hướng kiểm soát chặt chẽ rủi ro dòng tiền, đặc biệt trong bối cảnh áp lực đáo hạn trái phiếu doanh nghiệp vẫn lớn.
Doanh nghiệp cũng cần hạn chế đầu tư dàn trải, cơ cấu lại danh mục sản phẩm và ưu tiên các dự án đáp ứng nhu cầu ở thực, có mức giá phù hợp hơn với khả năng chi trả của người dân.
Trong bối cảnh chi phí vốn còn là gánh nặng, khả năng tạo dòng tiền từ hoạt động kinh doanh, kiểm soát dư nợ và lựa chọn dự án phù hợp sẽ có ý nghĩa quan trọng đối với sức khỏe tài chính của doanh nghiệp bất động sản trong thời gian tới.